Los científicos coinciden en que el cambio climático tendrá consecuencias negativas, pero existe una enorme incertidumbre en cuanto al alcance de los daños. Es posible que los fenómenos climáticos que amenazan a la civilización, como el calentamiento global descontrolado o el aumento extremo del nivel del mar, no sean probables durante el próximo siglo, pero tampoco pueden descartarse. Sin embargo, cuando los economistas estiman los beneficios monetarios de las políticas climáticas, es habitual ignorar el papel de estas como seguro frente a la posibilidad de fenómenos catastróficos.
Pensemos en los beneficios que obtiene una persona cuando contrata un seguro de vida. Si muere, su familia queda protegida de la ruina económica. Es probable que pierda dinero con esta póliza; de hecho, espera perder dinero, pero aun así considera que vale la pena contratarla por los enormes beneficios que ofrece si muere, así como por la tranquilidad de saber que su familia estará cubierta en ese caso.
Por supuesto, existen beneficios análogos en casi todos los tipos de pólizas de seguro, y la existencia de industrias de seguros de miles de millones de dólares demuestra que la gente pagará para protegerse de resultados catastróficos. En términos económicos, las personas que contratan seguros son «adversas al riesgo». Estimar los beneficios monetarios de una póliza de seguro de vida sin tener en cuenta la aversión al riesgo de quien la contrata sería claramente absurdo, porque ese es el beneficio de una póliza de seguro de vida.
Consideremos ahora los beneficios para la sociedad de las políticas contra el cambio climático. Reducir las concentraciones atmosféricas de gases de efecto invernadero sin duda evitará daños causados por el aumento de las temperaturas y la subida del nivel del mar, pero también podría evitar fenómenos catastróficos mucho peores, capaces de amenazar a la civilización humana en algunas partes del mundo. No es posible asignar probabilidades precisas a posibles fenómenos climáticos catastróficos, pero, sin una respuesta política firme, del 1 al 5 por ciento podría ser lo más parecido a un consenso disponible actualmente para un fenómeno que amenace a la civilización.
Existen paralelismos claros entre una persona que contrata un seguro de vida y un amplio grupo de personas de una sociedad que contrata un «seguro climático» (en forma de políticas y regulaciones). Así como las personas se benefician cuando se reducen o eliminan los riesgos catastróficos en sus propias vidas, la sociedad se beneficia cuando se reduce o elimina la posibilidad de fenómenos climáticos catastróficos. Si los beneficios de las pólizas de seguro de vida son reales y sustanciales, entonces las políticas climáticas deben ofrecer beneficios similares, agregados en este caso para millones de personas.
En cierto modo, la política climática es un seguro de vida para todo tu vecindario.
La idea de que las políticas climáticas ofrecen beneficios de seguro no es en absoluto novedosa: los acuerdos internacionales, desde la Declaración de Río hasta el Protocolo de Kioto, han hecho referencia al «principio de precaución», que establece que la incertidumbre científica no es motivo para aplazar medidas que podrían evitar daños potencialmente graves o irreversibles para la sociedad. Esto hace aún más extraño que, al estimar los beneficios de las políticas climáticas, por lo general ignoremos su papel como seguro.
Aversión al riesgo y costo social del carbono
Los beneficios de las políticas contra el cambio climático se estiman multiplicando las reducciones de emisiones por el costo social del carbono (SCC), que representa los daños asociados con un pequeño aumento de las emisiones en un año determinado. En este artículo me centraré en las estimaciones del SCC respaldadas por el Gobierno de EE. UU., porque su uso se ha generalizado desde el primer informe del «Grupo de Trabajo Interinstitucional» de 2010.
El Gobierno de EE. UU. desarrolló valores del SCC para que las agencias gubernamentales contaran con estimaciones uniformes de los beneficios numéricos de reducir las emisiones de dióxido de carbono, que pudieran utilizar al evaluar regulaciones, como el reciente Plan de Energía Limpia propuesto por la EPA. Las estimaciones del SCC del Gobierno de EE. UU. también se han utilizado en innumerables otras aplicaciones, entre ellas recientemente por el estado de Minnesota para establecer una tarifa de «valor de la energía solar» que se pagará a los clientes de las empresas de servicios públicos que produzcan energía solar.
Al estimar el SCC, el Gobierno de EE. UU. supuso «neutralidad frente al riesgo» (es decir, aversión al riesgo nula), lo que implica que el análisis no incorpora la preferencia por contratar un seguro contra resultados catastróficos. Pero si las personas prefieren asegurarse contra riesgos catastróficos y las políticas climáticas pueden reducirlos, ¿por qué suponer neutralidad frente al riesgo?
Una posibilidad es que se estén confundiendo dos situaciones de sonido similar (pero casi completamente opuestas): (1) una regulación tiene efectos inciertos, y (2) una regulación reduce una incertidumbre preexistente. Cuando una regulación tiene efectos inciertos, según un resultado «famoso» de la economía (el teorema de Arrow-Lind), el gobierno suele poder ignorar la preferencia de sus ciudadanos por la aversión al riesgo, porque el riesgo de un proyecto gubernamental se reparte entre una población tan amplia que, en esencia, desaparece. Quizá como consecuencia, tanto el Gobierno de EE. UU. como el Gobierno del Reino Unido recomiendan la neutralidad frente al riesgo como supuesto predeterminado para las evaluaciones de políticas.
Pero, en el caso de incertidumbres preexistentes, como el riesgo de fenómenos climáticos que amenacen a la civilización, el riesgo no desaparece en absoluto al compartirse entre una población amplia. Al contrario, todas las personas adversas al riesgo se benefician de reducir la incertidumbre preexistente, y estos beneficios deberían incluirse en las evaluaciones de políticas.
En otras palabras, nuestra preferencia por los seguros no desaparece solo porque nuestros vecinos también estén amenazados.
Otra razón probable para suponer neutralidad frente al riesgo es la complejidad que se evita con ello. Calcular el SCC exige estimar los daños que un pequeño aumento de las emisiones de dióxido de carbono causaría en todo el mundo durante cientos de años. Es una tarea titánica, por lo que resulta tentador aprovechar cualquier oportunidad para hacer supuestos simplificadores. Además, añadir la aversión al riesgo a una estimación del SCC entraña dificultades considerables. No hay datos de mercado que indiquen cuánto estamos dispuestos a pagar para reducir la probabilidad de diversos fenómenos futuros que amenacen a la civilización; por tanto, tener en cuenta la aversión al riesgo ante esos fenómenos exige supuestos que serían en cierta medida arbitrarios, debatibles y susceptibles de críticas. Es mucho más fácil evitar por completo esas complicaciones.
Pero los supuestos simplificadores solo son razonables si es poco probable que afecten a la integridad de los resultados. Varios estudios revisados por pares han demostrado que el SCC aumenta drásticamente cuando se incluyen los efectos de la aversión al riesgo (véanse aquí, aquí o aquí): los beneficios de seguro de la política climática podrían fácilmente ser tan grandes como todos los demás beneficios juntos.
Resulta que las personas obtienen beneficios reales y sustanciales al asegurarse contra la aniquilación de la civilización humana.
La solución del gobierno crea más problemas de los que resuelve
Para ser justos, el Gobierno de EE. UU. reconoce explícitamente las desventajas de ignorar la aversión al riesgo en sus cálculos del SCC y señala lo siguiente en su informe de 2010: «Estos cálculos no tienen en cuenta la posibilidad de que las personas estén más dispuestas a pagar para reducir la probabilidad de daños de baja probabilidad y gran impacto que para reducir la probabilidad de daños de mayor probabilidad, pero menor impacto, con el mismo costo esperado». El informe explica que esta preocupación motivó la publicación de una estimación adicional del SCC para un escenario de daños climáticos «peores de lo esperado». Este escenario prevé un SCC significativamente mayor, debido a los mayores beneficios asociados con evitar daños peores de lo esperado.
Pero esta «solución» plantea dos problemas importantes. En primer lugar, pese a que el gobierno recomienda utilizar toda la gama de sus estimaciones del SCC, en la práctica se ha tendido a ignorar esa gama y centrarse en el valor denominado estimación «central». Al fijar su tarifa de «valor de la energía solar», por ejemplo, Minnesota solo utilizó la estimación «central» del SCC del Gobierno de EE. UU. El escenario de daños peores de lo esperado parece un caso atípico que puede ignorarse, cuando en realidad la aversión al riesgo es un rasgo habitual de las preferencias que debería incluirse en todas las estimaciones del SCC.
En segundo lugar (y más problemático), suponer daños climáticos «peores de lo esperado» no es un método conceptualmente válido para incorporar la aversión al riesgo (y, por tanto, los beneficios de seguro) a una estimación del SCC. Una vez que se supone un resultado de daños determinado, se elimina la incertidumbre del análisis. Y, una vez eliminada la incertidumbre, la aversión al riesgo deja de tener efecto.
Para entenderlo, pensemos en los beneficios de tu seguro médico. La metodología del Gobierno de EE. UU. equivale a decirte exactamente cómo estará tu salud (por ejemplo, que el resultado será peor de lo esperado) y, después, calcular los beneficios de tu póliza de seguro en función de ese resultado. Estos beneficios a posteriori apenas guardan relación alguna con las primas que estás dispuesto a pagar antes de saber cuál será el resultado para tu salud. La política climática es análoga a esas primas de seguro, no a los beneficios a posteriori.
No está claro si la estimación del SCC del Gobierno de EE. UU. para un escenario «peor de lo esperado» sobreestimará o subestimará el cálculo del SCC al considerar la distribución completa de los daños potenciales. Pero el valor del SCC resultante carece de sentido desde la perspectiva de las políticas públicas.
Nada de esto significa que las estimaciones del SCC del gobierno sean inútiles. Las evaluaciones de políticas suelen concluir que los beneficios de las medidas para mitigar el cambio climático superan sus costos, incluso sin tener en cuenta los beneficios de seguro. Esto constituye una prueba convincente a favor de la política.
Pero en la situación opuesta, cuando los costos estimados de una política superan sus beneficios, las estimaciones del SCC del gobierno son menos útiles. Dado que los beneficios de seguro omitidos podrían ser la mayor categoría de beneficios, todavía se desconoce si los beneficios netos de la política son positivos o negativos.
No solo los «alarmistas» prefieren evitar las catástrofes
«Alarmista climático» es un término despectivo habitual para referirse a los defensores de la mitigación del cambio climático que, según sus críticos, se centran en los peores escenarios en lugar de en los resultados probables. Por supuesto, no se debería engañar al público sobre la probabilidad de fenómenos climáticos catastróficos. Pero estos críticos suelen pasar por alto que los fenómenos catastróficos no tienen que ser seguros —ni siquiera probables— para justificar medidas sustanciales de mitigación del cambio climático. Como sociedades adversas al riesgo, puede interesarnos reducir o eliminar la posibilidad incluso de fenómenos de baja probabilidad.
Obtenemos beneficios de las pólizas de seguro de vida, de salud, de automóvil, etc. Deberíamos dejar de fingir que no obtenemos beneficios similares de las pólizas de seguro climático.
Este artículo se publica en colaboración con The Energy Collective. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al Foro: Agenda, suscríbase a nuestro boletín semanal.
Autor: Noah Kaufman es consultor sénior en la Práctica de Economía Ambiental de NERA Economic Consulting.
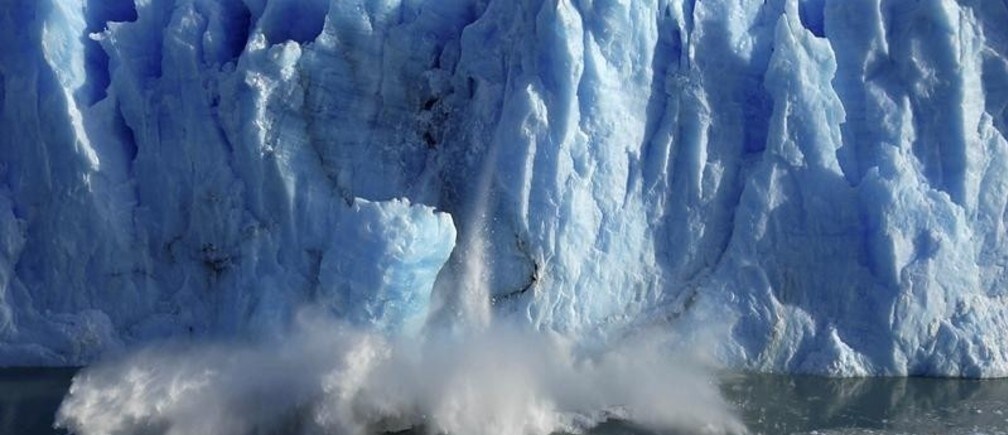
Imagen: Trozos de hielo se desprenden de uno de los flancos del glaciar Perito Moreno durante un proceso de ruptura inesperada en los meses de invierno del hemisferio sur, cerca de la ciudad de El Calafate, en la provincia patagónica de Santa Cruz, al sur de Argentina, el 7 de julio de 2008. REUTERS/Andres Forza.