Adaptar las economías a los impactos relacionados con el clima se ha convertido en una prioridad importante.
El seguro paramétrico, que paga en función de la gravedad de un suceso, podría ser un factor de cambio.
Así funciona y por qué es especialmente adecuado para las economías en desarrollo.
Los fenómenos meteorológicos extremos someten a tensión y a prueba las redes eléctricas, los gasoductos y otras infraestructuras energéticas, y ponen de manifiesto sus vulnerabilidades. Afectan por igual a países desarrollados y en desarrollo, especialmente en lugares que no han invertido lo suficiente en modernizar y reforzar sus infraestructuras.
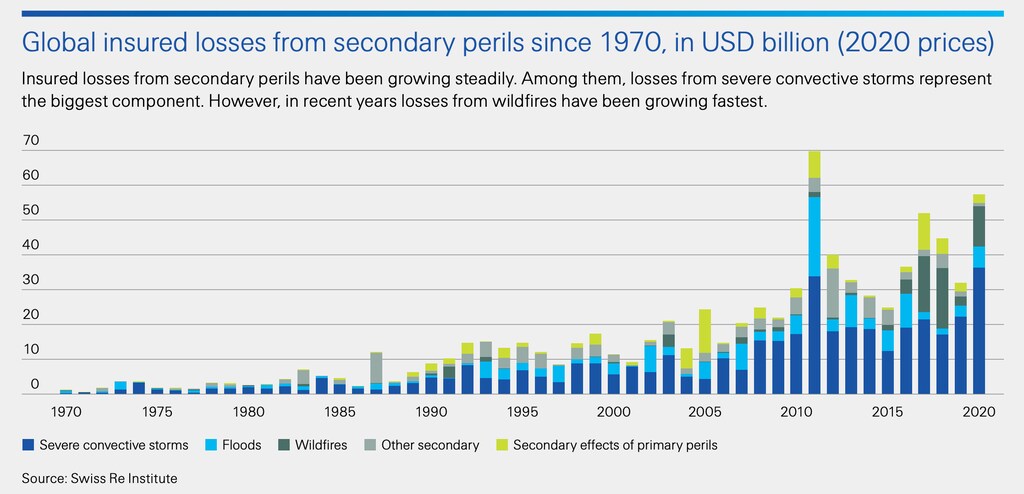
Los desastres naturales en todo el mundo causaron pérdidas económicas por valor de 268 000 millones de dólares en 2020. El seguro cubrió solo una pequeña fracción de esta cifra. Las estimaciones de pérdidas aseguradas por las grandes catástrofes naturales de 2020 ascendieron a unos 78 000 millones de dólares. Dado que las pérdidas económicas derivadas de las catástrofes crecen más rápido que las pérdidas aseguradas, adaptar las economías a los impactos relacionados con el clima se ha convertido en una prioridad social importante.
Swiss Re ha estimado que la brecha global de protección en 2020 fue de 113 000 millones de dólares (inferior al promedio de 143 000 millones de dólares de los últimos 10 años), lo que refuerza el importante nivel de pérdidas no aseguradas que se producen a causa de las catástrofes.
Sectores más expuestos
Los fenómenos meteorológicos extremos pueden afectar a numerosos sectores, dando lugar a ingresos volátiles, mayores costes, resultados decepcionantes o incluso insolvencia y quiebra. Entre los sectores con un alto riesgo relacionado con el clima se encuentran:
Agricultura
Las olas de frío, las olas de calor, las inundaciones, el granizo y los incendios forestales pueden destruir cultivos. Alrededor del 75 % de la producción agrícola mundial no está asegurada, aunque el riesgo meteorológico está asociado a casi el 60 % de la variabilidad del rendimiento y, por tanto, es un factor crucial que influye en la producción de alimentos y en los ingresos de los agricultores.
Construcción
Los proyectos de construcción se enfrentan a diversos riesgos meteorológicos, como huracanes, tormentas eléctricas, lluvias intensas, tornados y olas de calor o de frío. Pueden producirse retrasos significativos, que generen graves pérdidas económicas incluso si el proyecto no sufre daños físicos.
Turismo
El sector turístico es especialmente sensible a los huracanes, las inundaciones y los tornados. El impacto de una tormenta puede prolongarse meses e incluso años después del fenómeno meteorológico. Por ejemplo, el turismo representa el 6,5 % de la economía de Puerto Rico; el territorio registró una afluencia récord de 8,1 millones de visitantes en 2016. El huracán María azotó la isla en octubre de 2017, devastándola. En 2019, el número de turistas que visitaron la isla seguía un 36 % por debajo de los niveles de 2016. En el caso de quienes disponían de seguro, las pólizas de propiedad tardaron en responder, y las reclamaciones a menudo tardaron años en resolverse.
Energía renovable
Con el importante desplazamiento de la producción energética hacia la eólica, la solar y la hidroeléctrica, los riesgos meteorológicos se convierten en un factor crítico. La producción de energía renovable puede verse afectada de forma considerable por sucesos inmediatos, como huracanes, granizo, sequías o inundaciones, o por sucesos a largo plazo, como la degradación de los patrones de viento. También existe el riesgo de periodos prolongados de escasez de recursos eólicos o solares.
Posible factor de cambio económico
Aunque los fenómenos meteorológicos extremos son incontrolables, las empresas pueden mitigar su impacto financiero mediante seguros. Una de las modalidades de más rápido crecimiento es el seguro paramétrico. Originalmente concebido como una forma de seguro contra catástrofes, el seguro paramétrico está encontrando nuevos usos para protegerse frente a fenómenos meteorológicos extremos, otros riesgos de desastres naturales, el riesgo cibernético y el terrorismo.
El seguro paramétrico puede proteger a las empresas frente a pérdidas financieras derivadas de sucesos predefinidos. En las economías desarrolladas, las soluciones paramétricas no sustituyen necesariamente al seguro tradicional, sino que lo complementan: cubren las brechas de protección de los programas de seguros tradicionales. Pero en las economías en desarrollo, donde es posible que ni siquiera exista una cobertura tradicional, podría ser un factor de cambio.
En lugar de pagar una indemnización en función del valor de la pérdida sufrida, el seguro paramétrico abona un valor predeterminado cuando se produce un suceso desencadenante, normalmente con un importe que aumenta a medida que aumenta la intensidad del suceso. En el caso de catástrofes como los fenómenos meteorológicos extremos, los parámetros habituales pueden incluir la velocidad del viento, la temperatura, las precipitaciones, el tamaño del granizo, la superficie quemada por incendios forestales o incluso los retrasos relacionados con el transporte o la producción. También pueden utilizarse índices sectoriales, como el ingreso por habitación disponible (RevPAR), el ingreso por pasajero-kilómetro (RPK) o simplemente el número de visitantes o de pasajeros, cuando estén correlacionados con múltiples sucesos desencadenantes.
Por ejemplo, en Nueva Jersey rara vez se registran vientos sostenidos superiores a 60 millas por hora. Cuando la supertormenta Sandy tocó tierra cerca de Atlantic City en octubre de 2012, lo hizo con vientos sostenidos de 80 millas por hora. Si una empresa situada en la costa del estado, devastada por Sandy, hubiera tenido una póliza paramétrica que se activara a 75 millas por hora, habría recibido un pago al final de la semana, ya que la tormenta tocó tierra un martes. (Si hubieran tenido un desencadenante basado en la presión central, el programa habría pagado más, ya que Sandy presentaba las características de presión central de una tormenta de categoría 3. La altura de la marejada también habría sido un índice adecuado para esta región).
El seguro paramétrico se ha vuelto muy competitivo en el mercado. Gracias al uso intensivo de datos para la fijación de precios, el seguro paramétrico simplifica radicalmente el proceso de suscripción. Reduce los costes incorporados y el tiempo necesario para cotizar y formalizar una póliza. La naturaleza transparente, objetiva e inequívoca de un desencadenante paramétrico elimina la necesidad de cualquier proceso tradicional de ajuste de pérdidas y, en general, aumenta la eficiencia y reduce el coste del programa de seguros.
Pero quizá el mayor beneficio del seguro paramétrico tras un fenómeno meteorológico extremo sea la rapidez del posible pago. La interrupción de los flujos de caja suele ser el mayor desafío para las empresas tras un desastre natural, y puede marcar la diferencia entre la insolvencia y la continuidad de la actividad. El seguro paramétrico puede proporcionar liquidez de forma rápida. Dado que los pagos del seguro paramétrico se acuerdan de antemano y se basan en proveedores de datos independientes, como el Centro Nacional de Huracanes, las reclamaciones se abonan según un calendario preacordado (normalmente en cuestión de días) y no en un calendario que se prolonga durante meses o incluso años, como ocurre con el seguro tradicional. En comparación con otros mecanismos de financiación de desastres, como las facilidades de crédito contingente, los pagos del seguro paramétrico pueden realizarse rápidamente y sin la obligación de devolverlos.
Una solución para las economías en desarrollo
Además, el seguro paramétrico es especialmente adecuado para las economías en desarrollo. Como no se requieren visitas costosas para evaluar las pérdidas (podemos utilizar los datos de las agencias meteorológicas nacionales o los datos satelitales), los pagos pueden realizarse con rapidez a asegurados de difícil acceso en ubicaciones remotas. Y, lo que es fundamental, la protección frente a riesgos imprevisibles pero potencialmente devastadores, impensable hasta ahora con el seguro tradicional, ya es posible y está disponible en más lugares. En cambio, en las economías desarrolladas con mercados de seguros rígidos, el seguro paramétrico ofrece una opción de cobertura para organizaciones que quedan fuera del mercado de seguros tradicional por su elevado precio.
El seguro paramétrico también resulta más atractivo para los proveedores de capital, ya que ofrece mayor transparencia y certidumbre contractual. Tanto las empresas aseguradas como las aseguradoras tienen acceso a los mismos datos para la suscripción y la liquidación de reclamaciones. Esto elimina la selección adversa, los problemas de riesgo moral y las disputas derivadas de la asimetría de información entre aseguradoras y asegurados.
Ya se trate de reducir la brecha de protección, financiar infraestructuras resilientes o mejorar la gestión de riesgos y la optimización de rendimientos en el sector financiero, la tecnología e innovación en el ámbito de los seguros desempeña un papel decisivo para responder al riesgo climático y facilitar la transición mundial.
Aunque las brechas de protección siguen siendo un problema, ya que los mayores costes recaen sobre los no asegurados, estas brechas se están cerrando lentamente. Las estructuras innovadoras de transferencia de riesgos y los nuevos productos basados en desencadenantes paramétricos tienen un papel central que desempeñar y seguirán contribuyendo a aumentar la resiliencia de las empresas y las economías ante los crecientes riesgos climáticos.




