El concepto de «emisiones financiadas» ha recibido una amplia atención a medida que países e industrias buscan reducir su huella de carbono.
Comprender y mitigar las emisiones financiadas —que se derivan de las actividades financieras— puede ayudar a impulsar la transición hacia una economía verde.
Al integrar los factores ESG en la toma de decisiones financieras, el sector financiero puede abordar las emisiones financiadas y convertirse en la puerta de entrada a una economía más verde.
En los últimos años, se ha hecho cada vez más evidente la urgencia de abordar el cambio climático y hacer la transición hacia una economía más verde. A medida que países e industrias se esfuerzan por reducir su huella de carbono, el concepto de «emisiones financiadas» ha recibido una amplia atención.
El término se refiere a las emisiones derivadas de las inversiones y las actividades financieras, incluidos los préstamos, las inversiones y las carteras. Comprender y mitigar las emisiones financiadas brinda la oportunidad de transformar nuestros sistemas financieros e impulsar la transición hacia una economía más verde.
Según las estimaciones de StepChange, más del 15 % de las emisiones de gases de efecto invernadero de India pueden atribuirse a la producción y el consumo de bienes y servicios financiados por bancos comerciales autorizados, con un importante efecto multiplicador en el resto de la economía. Esta cifra asombrosa pone de relieve que las instituciones financieras están en una posición única para influir en otros actores mediante sus actividades de inversión y préstamo.
El argumento empresarial para que las instituciones financieras fijen objetivos de cero emisiones netas para sus carteras de inversión y préstamo se basa en cuatro razones:
Política: Las instituciones financieras que tienen objetivos están mejor preparadas para responder a los nuevos cambios normativos a medida que los gobiernos intensifican sus esfuerzos contra el cambio climático.
Resiliencia: Preparar los modelos de negocio para el futuro mitigando los riesgos climáticos de las carteras.
Demanda: Cada vez más clientes exigen que las instituciones financieras tomen medidas frente al cambio climático.
Innovación: Los objetivos basados en la ciencia (SBT) ayudan a orientar la innovación de las instituciones financieras hacia productos potencialmente más rentables que contribuyan a reducir las emisiones.
¿Deben las emisiones financiadas ser una prioridad de la acción climática?
Para mitigar eficazmente el cambio climático, las instituciones financieras deben abordar de manera integral los compromisos, la medición y divulgación de emisiones, el análisis de escenarios, la fijación de objetivos, las medidas de implementación y la presentación de informes.
Es alentador que los SBT de las instituciones financieras se cuadruplicaran a escala mundial en 2022, con el liderazgo de instituciones estadounidenses, europeas, taiwanesas y surcoreanas. Sin embargo, muchos compromisos solo abarcan las emisiones de alcance 1 y 2, que son las que la propia empresa posee o controla.

Comprender la importancia de las emisiones indirectas contempladas en las inversiones de la categoría 15 del alcance 3 —también denominadas «emisiones financiadas»— implica reevaluar cómo cuantificar y cualificar estas emisiones posteriores atribuibles a las actividades de préstamo e inversión. Para algunas instituciones financieras, estas emisiones son aproximadamente 700 veces mayores que sus emisiones directas y, por tanto, deberían ser un foco de atención prioritario.
Medir y atribuir las emisiones asociadas a productos y servicios en distintas geografías, sectores, tipos de productos y líneas de negocio plantea retos específicos para cualquier institución financiera.
Es esencial determinar los límites del alcance, los métodos de cálculo y los puntos de contacto pertinentes con el producto financiero, el cliente, la geografía, el sector y los activos operativos subyacentes.
Soluciones para abordar las emisiones financiadas
Estimar y atribuir las emisiones financiadas es una tarea compleja, con numerosos riesgos potenciales de doble contabilización. En el mercado hay varios productos y servicios que buscan simplificar el camino de las instituciones financieras hacia las cero emisiones netas.
StepChange es una plataforma de sostenibilidad corporativa que capacita a empresas e instituciones financieras de todo el mundo para acelerar su transición hacia las cero emisiones netas. Su solución en la nube para instituciones financieras está diseñada específicamente para calcular en tiempo real las emisiones financiadas a nivel de préstamo, realizar la planificación de escenarios y la evaluación del impacto de los riesgos conforme a los escenarios climáticos de la Red para Ecologizar el Sistema Financiero (NGFS), fijar objetivos de emisiones financiadas en línea con los estándares mundiales de cero emisiones netas y desarrollar una hoja de ruta estratégica para alinear la cartera con los objetivos establecidos. StepChange trabaja con algunos de los mayores bancos de India y ha contabilizado 250 millones de toneladas de CO2e en emisiones financiadas, casi el 8 % de las emisiones totales de India.
Sustainalytics ofrece investigación y calificaciones sobre cuestiones ambientales, sociales y de gobernanza (ESG) para inversores y gestores de activos. Su plataforma ofrece datos exhaustivos sobre factores ambientales, incluidas las emisiones de carbono, así como otras métricas ESG, lo que ayuda a los inversores a evaluar el desempeño de sostenibilidad de sus carteras.
Bloomberg Sustainable Finance Solutions ofrece una serie de herramientas y productos de datos que ayudan a los profesionales de las finanzas a analizar e integrar factores ESG en sus decisiones de inversión mediante el acceso a datos ESG, información sobre precios del carbono y análisis de riesgos climáticos.
Refinitiv ESG Analytics ofrece una variedad de soluciones de análisis ESG, incluidas herramientas para gestionar y presentar datos de emisiones, que ayudan a las organizaciones a medir y divulgar sus emisiones de carbono, evaluar los riesgos relacionados con el clima y hacer un seguimiento del desempeño en sostenibilidad.
Persefoni es una plataforma de sostenibilidad y presentación de informes ESG con sede en Estados Unidos que ayuda a las instituciones financieras con la contabilidad del carbono simplificada, la elaboración de informes sobre gases de efecto invernadero con calidad para inversores y la planificación de la descarbonización.
Medidas sobre las emisiones financiadas en India
Dado el tamaño de la economía india, un banco entre los cinco mayores puede esperar tener una huella de emisiones financiadas superior a 50 millones de toneladas de CO2e —más que el total de emisiones atribuidas a países como Noruega y Suiza—, según las estimaciones de StepChange.
Además, la gran mayoría de la financiación de las empresas indias, incluidas las más pequeñas, procede de préstamos bancarios y no de acciones o bonos, lo que significa que los bancos pueden desempeñar un papel desproporcionadamente importante para ayudar a descarbonizar la economía india.
El Banco de la Reserva de India (RBI) publicó su Documento de debate sobre el riesgo climático y las finanzas sostenibles en julio de 2022, junto con los resultados de una encuesta sobre riesgo climático y finanzas sostenibles realizada en enero de 2022.
Según la evaluación del RBI, las respuestas a la encuesta indican que, aunque los bancos indios han comenzado a tomar medidas sobre el riesgo climático y las finanzas sostenibles, existen grandes carencias y se necesitan medidas inmediatas y contundentes.
Estas son algunas de las medidas que los bancos deben tomar para intensificar sus esfuerzos:
Agenda del consejo: Los bancos deben incluir el clima en la agenda del consejo y facultar a un comité para impulsar iniciativas sobre riesgos climáticos y sostenibilidad.
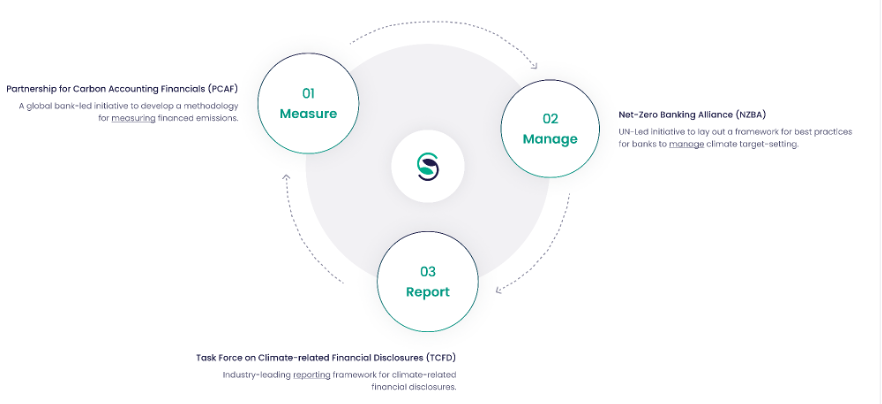
Ambición de cero emisiones netas: Los bancos deben fijar y anunciar públicamente una ambición clara, con plazos para alcanzar las cero emisiones netas, en consonancia con las directrices internacionales (como la iniciativa Science Based Targets, o SBTi) y las contribuciones determinadas a nivel nacional actualizadas de India.
Riesgo climático: Los bancos deben comenzar a establecer un marco para los tipos de riesgos físicos y de transición asociados al cambio climático y empezar a gestionarlos activamente a nivel de préstamos y de cartera.
Oportunidades: Lo más importante es que los bancos comprendan a fondo las nuevas oportunidades que genera la transición verde y las respalden.
Medir y reducir: Los bancos deben empezar a medir sus propias emisiones financiadas de conformidad con las directrices de Partnership for Carbon Accounting Financials y SBTi, e impulsar la reducción de emisiones.
Informes: Los bancos deben armonizar la divulgación de información financiera relacionada con el clima con un marco aceptado internacionalmente para mejorar su comparabilidad y coherencia con la de sus homólogos mundiales.
Según la Organización Meteorológica Mundial, hay un 66 % de probabilidad de que la temperatura media anual global cerca de la superficie supere en 1,5 °C los niveles preindustriales durante al menos un año entre 2023 y 2027, y un 98 % de probabilidad de que este período de cinco años sea el más cálido del que se tenga constancia. Esto tendrá repercusiones de gran alcance para la salud, la seguridad alimentaria, la gestión del agua y el medio ambiente.
Estos acontecimientos hacen necesaria una reducción inmediata y a gran escala de las emisiones de gases de efecto invernadero. Dada la considerable influencia de los bancos y las instituciones financieras en la actividad económica, es crucial que asuman un papel de liderazgo en la lucha contra el cambio climático.
Al integrar los factores ESG en la toma de decisiones financieras, incorporar mecanismos de fijación de precios del carbono, gestionar los riesgos climáticos de las carteras e invertir en proyectos sostenibles, el sector financiero puede abordar eficazmente las emisiones financiadas y convertirse en la puerta de entrada a una economía más verde.




