Tendencias y vías que configuran el futuro de la igualdad
Durante dos décadas, el Informe Global sobre la Brecha de Género ha evaluado si mujeres y hombres tienen las mismas oportunidades para lograr resultados comparables en la economía, la educación, la salud y la política. Si bien este análisis sigue siendo fundamental, este capítulo profundiza en las tendencias y dinámicas que podrían impulsar un cambio significativo hacia la paridad de género. El futuro de la paridad estará marcado por mecanismos que generen valor económico duradero y poder de decisión para las mujeres: quiénes acceden a puestos de liderazgo, participan en industrias y ocupaciones de alto valor, dirigen el capital, dan forma a las instituciones e implementan los marcos que generan oportunidades.
Este capítulo del informe, basado en nuevos conocimientos obtenidos gracias a las colaboraciones en materia de datos con LinkedIn y el Banco Mundial, examina los sistemas que configuran la influencia, las oportunidades y la resiliencia económica a largo plazo en este momento de profunda transformación global.
La primera sección examina el camino hacia el liderazgo sénior y las trayectorias profesionales cambiantes. La segunda sección analiza el papel que desempeñan hoy la tecnología y el sector financiero como motores de la futura transformación económica. La sección final considera cómo décadas de reforma legal, implementación institucional y representación política han configurado las oportunidades actuales y en qué medida las mujeres están en posición de influir en el nuevo orden global emergente.
Liderazgo corporativo y trayectorias profesionales
El trabajo sigue siendo fundamental para la participación económica, pero el empleo por sí solo ya no garantiza la estabilidad ni la movilidad económica. A medida que evolucionan los mercados laborales, la próxima frontera de la paridad de género estará marcada por el acceso a carreras productivas, resilientes y con posibilidades de ascenso. Esta sección analiza la composición de la fuerza laboral, las tendencias de contratación, las interrupciones en la carrera profesional y la movilidad del talento en distintos sectores y niveles de antigüedad. En colaboración con el LinkedIn Economic Graph Research Institute, el Informe Global sobre la Brecha de Género ha recopilado datos del mercado laboral en tiempo real desde su edición de 2021, ofreciendo nuevas perspectivas sobre los factores que configuran las brechas de género a lo largo del tiempo.
Representación de la fuerza laboral
Representación general de la fuerza laboral
En la última década se ha observado un aumento general de la participación de las mujeres en el mercado laboral. Como se documenta en la sección anterior, en las 97 economías incluidas en cada edición del Informe Global sobre la Brecha de Género, la brecha de género en la participación en la fuerza laboral se redujo del 63,7 % en 2006 al 66,5 % en 2026. Asimismo, las estadísticas de la Organización Internacional del Trabajo (OIT) muestran que la proporción de mujeres en el empleo mundial aumentó ligeramente del 39,7 % al 40,1 % entre 2006 y 2025.
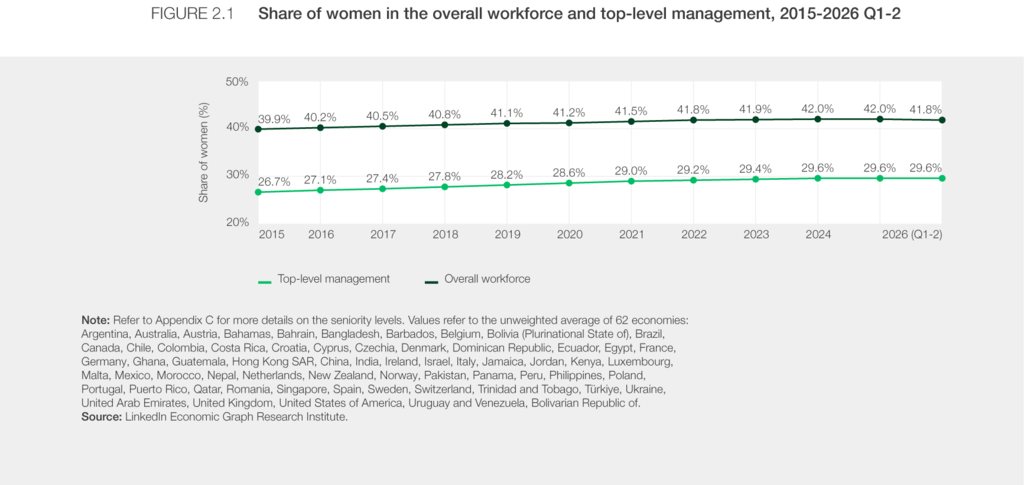
Las estadísticas de la OIT proporcionan el punto de referencia mundial, mientras que el análisis que sigue se basa en datos de LinkedIn para obtener una visión más actualizada y detallada de la dinámica del mercado laboral. En las 62 economías que abarca el LinkedIn Economic Graph Research Institute, la proporción de mujeres en la fuerza laboral total aumentó del 39,9 % en 2015 al 42,0 % en 2025. Sin embargo, más recientemente, el progreso ha comenzado a estancarse, y la representación femenina ha disminuido ligeramente hasta el 41,8 % en junio de 2026 (Figura 2.1).
Representación por parte de la industria
Detrás de este panorama general, la representación de las mujeres en todos los sectores sigue siendo desigual y la tendencia general apenas ha variado con el tiempo. En junio de 2026, las mujeres representaban más de la mitad de la fuerza laboral en cuatro sectores: Servicios de salud y atención (59,9 % frente al 60,1 % en 2025 y el 57,8 % en 2015), Educación (54,2 % frente al 54,3 % en 2025 y el 52,6 % en 2015), Servicios al consumidor (51,7 % frente al 52,0 % en 2025 y el 49,6 % en 2015) y Gobierno y sector público (50,6 % frente al 50,7 % en 2025 y el 48,0 % en 2015). En el otro extremo del espectro, las mujeres representan alrededor de una cuarta parte de la fuerza laboral en Petróleo, Gas y Minería (25,2% frente a 25,4% en 2025 y 24,2% en 2015) e Infraestructura (23,6% frente a 23,7% en 2025 y 21,6% en 2015) (Figura 2.2).

La “caída hacia la cima”
Las diferencias en la representación general de la industria se ven agravadas por la forma en que las mujeres ascienden en los niveles de antigüedad dentro de las industrias. La representación femenina disminuye significativamente con la antigüedad. La brecha entre la representación femenina en puestos de nivel inicial y la alta dirección, conocida como la "caída hacia la cima", se ha analizado en las últimas ediciones del Informe Global sobre la Brecha de Género. Los datos de junio de 2026 muestran que la representación femenina desde los puestos de nivel inicial hasta la alta dirección se reduce a la mitad, del 46,0 % al 23,0 %, en promedio en 57 economías (Tabla 2.1).
Entre las 11 economías para las que LinkedIn ofrece una tendencia completa desde 2015, la diferencia promedio entre puestos de liderazgo y puestos directivos se ha reducido ligeramente en todos los sectores, en menos de 10 puntos porcentuales. Esta reducción se debe principalmente a un mayor avance en la representación femenina en los puestos de alta dirección que en los puestos de entrada. Por lo tanto, para mantener el progreso hacia la paridad, será necesario consolidar los avances en el liderazgo sénior y, al mismo tiempo, acelerar la representación femenina en los puestos de entrada para fortalecer la cantera de líderes a lo largo del tiempo.
El grado de descenso hacia los puestos de mayor responsabilidad varía considerablemente entre los distintos sectores: desde aproximadamente un tercio en Servicios al Consumidor (33,9 %) y Educación (35,4 %) hasta más de la mitad en Cadena de Suministro y Transporte (56,8 %), Infraestructura (56,6 %) e Inmobiliario (55,0 %). En general, los sectores con una mayor proporción de mujeres en puestos de entrada tienden a tener un descenso relativamente menor hacia los puestos de mayor responsabilidad, pero esta relación no se mantiene de forma consistente. Por ejemplo, en Inmobiliario y Servicios Financieros, las mujeres representan alrededor del 48 % de los puestos de entrada, por encima de la media del sector, pero el descenso hacia los puestos de mayor responsabilidad alcanza el 53-55 %, también por encima de la media del sector. Por el contrario, en Servicios Públicos, las mujeres ocupan el 36,2 % de los puestos de entrada, casi 10 puntos porcentuales por debajo de la media del 46 %, mientras que el descenso hacia los puestos de mayor responsabilidad, en el 49,2 %, se sitúa aproximadamente en línea con la media del sector (Tabla 2.1).
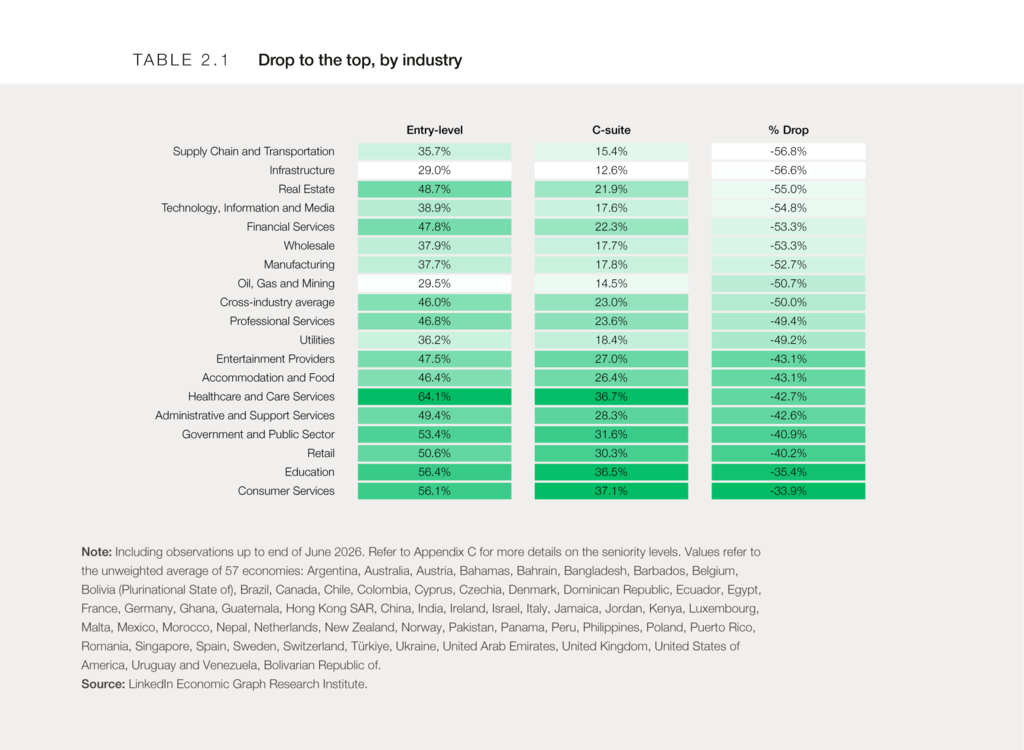
La etapa en la que las mujeres experimentan el descenso más pronunciado en la jerarquía de antigüedad también difiere según el sector. Por ejemplo, en Petróleo, Gas y Minería, la representación femenina disminuye al inicio de la trayectoria profesional, en un tercio entre los empleados individuales y la gerencia intermedia, y un 10% más entre la gerencia intermedia y la alta gerencia. En cambio, en Servicios Financieros y Tecnología, Información y Medios de Comunicación, la representación femenina disminuye de forma relativamente moderada (alrededor del 15%) desde los empleados individuales hasta los puestos de gerencia intermedia, pero cae casi un 25% en la transición a la alta gerencia. Por lo tanto, la creación de canteras de talento más inclusivas requiere enfoques específicos tanto para el sector como para la etapa profesional.
Tendencias en la representación del liderazgo sénior
Si bien la disminución en la representación femenina en los puestos directivos sigue siendo significativa, en general, la última década se ha caracterizado por un progreso en la representación de las mujeres en la alta dirección. La representación femenina en puestos de alta gerencia, que incluyen vicepresidentas, miembros de la alta dirección y del consejo de administración, aumentó del 26,7 % en 2015 al 29,4 % en 2023, pero se ha mantenido aproximadamente en este nivel desde entonces (Figura 2.1).
Representación de la alta dirección
Dentro de la alta dirección, en promedio, se observan los siguientes patrones en las 39 economías incluidas en la muestra: Entre los puestos más comunes, las mujeres representan el 19,1 % de los directores ejecutivos (CEO) y alrededor de una cuarta parte de los directores financieros (CFO) y directores de operaciones (COO), posiciones que suelen conllevar el mayor poder de decisión. Esta representación desigual también tiene implicaciones para el acceso a los puestos directivos: la experiencia previa como CEO, CFO y COO es una de las trayectorias más comunes entre los CEO de las mayores empresas cotizadas del mundo. Sin embargo, la representación en estos puestos de acceso no es suficiente para cerrar la brecha. Incluso entre los ejecutivos con una experiencia comparable en puestos de acceso a CEO, las mujeres tienen actualmente menos probabilidades que los hombres de convertirse en CEO. Esto sugiere que persisten barreras más allá del acceso a la carrera de liderazgo, incluyendo los procesos y las decisiones de selección que determinan quién llega finalmente a la cima. (Figura 2.3).
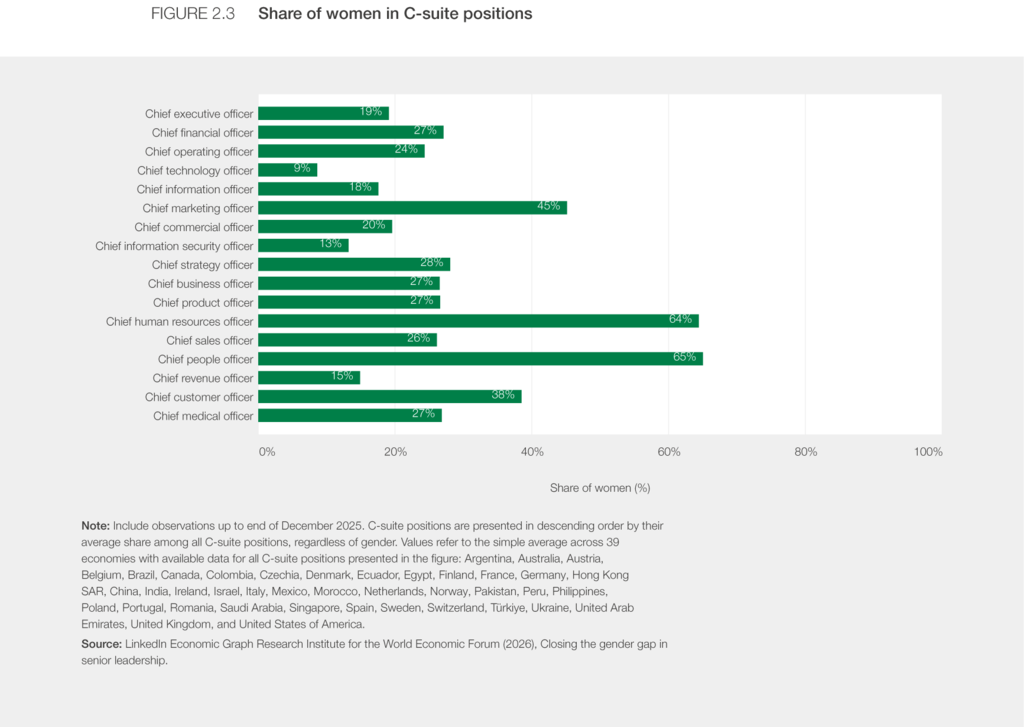
Las mujeres están más representadas en algunos puestos directivos de alto nivel con orientación funcional, constituyendo alrededor de dos tercios de los directores de recursos humanos (CHRO) y directores de personal (CPO) en la muestra de LinkedIn, y algo menos de la mitad de los directores de marketing (CMO). Por el contrario, siguen estando infrarrepresentadas en los puestos de liderazgo orientados a la tecnología, que han cobrado mayor relevancia a medida que la transformación digital y la IA reconfiguran las estructuras de liderazgo corporativo. Las mujeres representan menos de uno de cada cinco directores de sistemas de información (CIO) y apenas el 8,6 % de los directores de tecnología (CTO) (Figura 2.4). A medida que evolucionan las estructuras directivas de alto nivel, estas diferencias son importantes no solo para la representación actual, sino también para el acceso de las mujeres a las funciones y experiencias que pueden abrirles las puertas a los puestos de liderazgo más altos.
Representación en la junta directiva
La representación desigual en los niveles más altos de toma de decisiones se extiende a los consejos de administración de las empresas. Entre 2014 y 2024, la proporción de puestos en los consejos ocupados por mujeres casi se duplicó, pasando del 15,2 % al 29,3 %. Sin embargo, el progreso en la representación general de los consejos no se ha traducido en avances equivalentes en los puestos de liderazgo, donde la representación femenina aumentó del 3,2 % al 5,2 % durante el mismo período y sigue siendo marginal.
representación del director ejecutivo
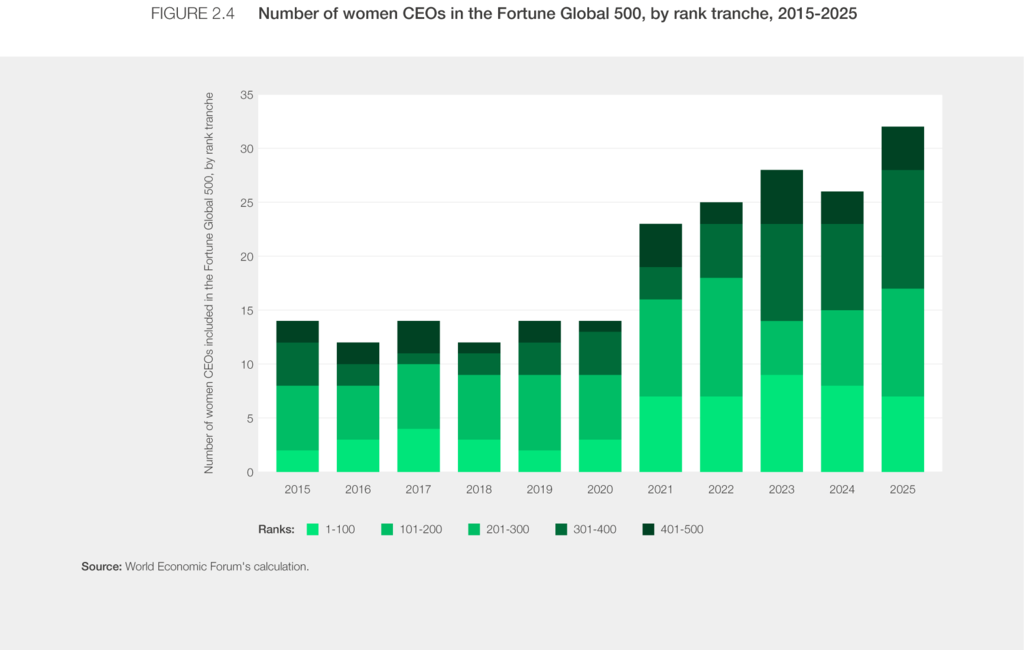
Un análisis de la lista Fortune Global 500 ofrece una perspectiva adicional sobre la presencia de mujeres al frente de las mayores empresas del mundo por ingresos. En la última década, el número de mujeres directoras ejecutivas en la lista Fortune Global 500 aumentó de 14 en 2015 a 32 en 2025, lo que corresponde a un incremento en su participación del 2,8 % al 6,4 % (Figura 2.4).
La lista Fortune Global 500 de 2025 presenta una composición sectorial diversa. Los servicios financieros y las compañías de seguros representan el 26% de la lista, con 131 empresas incluidas. La fabricación industrial y los materiales, así como la energía, el petróleo y el gas, representan cada uno más del 10% de las empresas listadas. Los sectores con más empresas en el ranking tienden a tener más mujeres directoras ejecutivas en general. Sin embargo, cuando se mide como porcentaje de cada sector, la representación femenina varía de manera significativa. En 2025, el sector de servicios públicos registró la mayor proporción de mujeres directoras ejecutivas, con un 17%, seguido de las telecomunicaciones y los medios de comunicación con un 11%. El comercio minorista y la distribución al consumidor, la energía, el petróleo y el gas, y la construcción y el sector inmobiliario registraron cada uno porcentajes de alrededor del 9%.
La representación de mujeres CEO también varía según la clasificación de ingresos de las empresas y a lo largo del tiempo. Entre las 100 empresas más grandes por ingresos en Fortune Global 500, el número de mujeres CEO se mantuvo en alrededor de 3 entre 2015 y 2020, antes de aumentar a 7 en 2021 y 2022. Alcanzó un máximo de 9 en 2023 y posteriormente disminuyó a siete en 2025. Como porcentaje del total de mujeres CEO en Fortune Global 500, las que lideran las empresas en el top 100 representaron algo más del 30% entre 2021 y 2024, antes de disminuir a alrededor del 22% en 2025 (Figura 2.4). Este patrón es ampliamente consistente con las observaciones anteriores de los datos de LinkedIn, lo que sugiere que el progreso reciente hacia una mayor paridad de género en el liderazgo corporativo ha perdido algo de impulso.
Tendencias de contratación
Los datos de contratación ofrecen una perspectiva importante sobre la probable evolución futura de los patrones de liderazgo sénior. Durante la última década, la proporción de mujeres entre las contrataciones totales aumentó durante los primeros años de la pandemia de COVID-19, pasando del 42,7 % en 2016 al 45,8 % en 2022, antes de descender al 44,4 % en junio de 2026 (Figura 2.5).
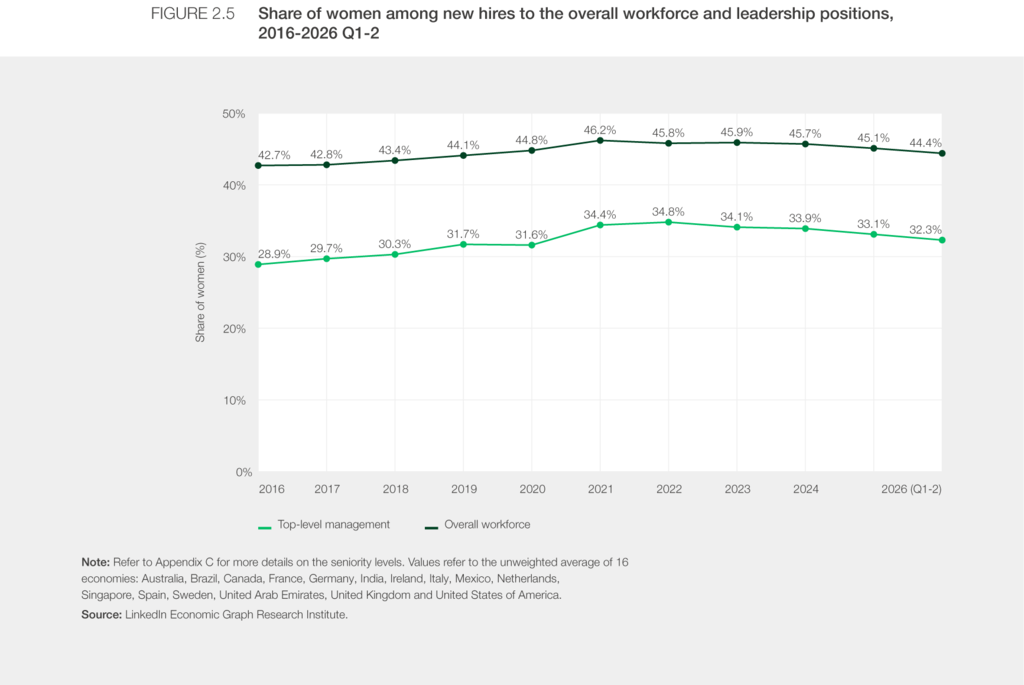
Si bien la dirección de estas tendencias es similar, la contratación para puestos de alta dirección ha sido más volátil que la contratación para la fuerza laboral en general. Entre 2016 y 2022, el aumento relativo en la proporción de mujeres contratadas fue considerablemente mayor para la alta dirección que para la fuerza laboral en general (20,3 % frente a 7,4 %). Desde 2022, el descenso también ha sido más pronunciado para la alta dirección (7,2 % frente a 3,1 %). Estas tendencias recientes de contratación son consistentes con la desaceleración general en la representación de las mujeres documentada anteriormente, incluido el estancamiento del progreso en los niveles superiores (Figuras 2.1 y 2.3); y 2026 ha visto hasta ahora otro descenso en la serie de caídas consecutivas desde 2022.
Trayectorias profesionales
Tal y como se documenta en el Informe Global sobre la Brecha de Género de 2025, las trayectorias profesionales modernas son cada vez más no lineales. Esta sección analiza si las carreras de hombres y mujeres se mantienen igualmente resilientes ante diferentes tipos de interrupciones profesionales y trayectorias menos lineales.
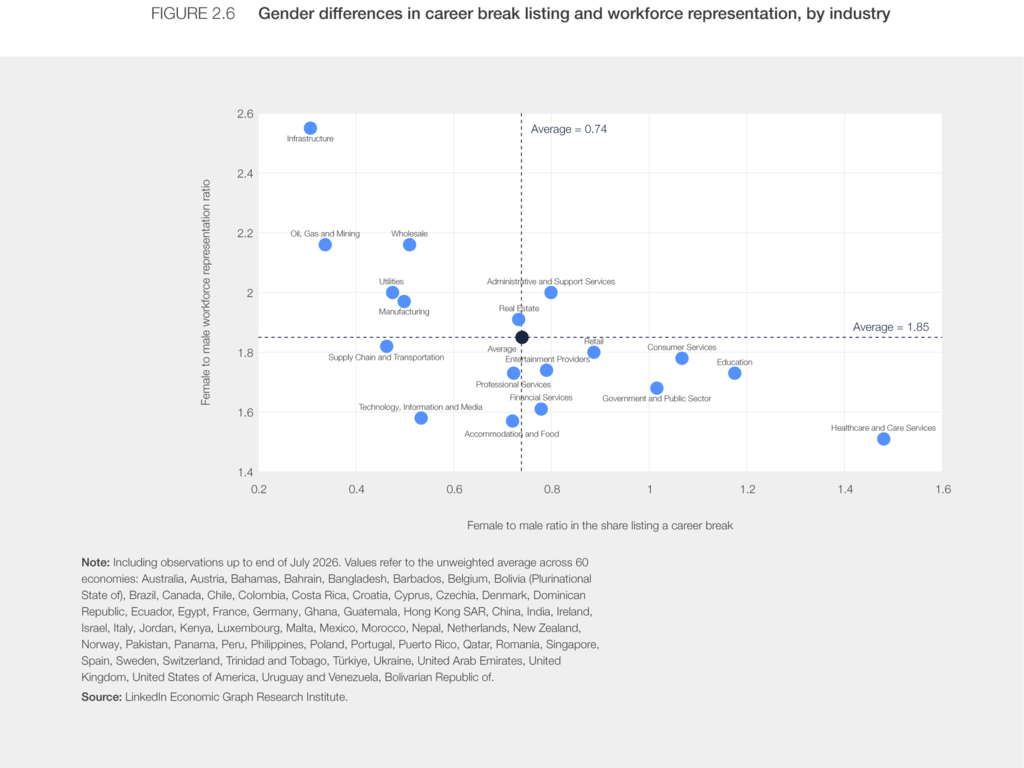
Según datos de LinkedIn que abarcan 60 economías, las mujeres tienen casi el doble de probabilidades que los hombres de declarar pausas en su carrera profesional. En todos los sectores, se observa una relación negativa entre la brecha de género en las pausas profesionales declaradas y la representación actual de las mujeres en la fuerza laboral: los sectores con una representación femenina relativamente alta tienden a mostrar menores diferencias entre mujeres y hombres en la declaración de pausas profesionales. Por ejemplo, el sector de la salud y los servicios de atención tiene la mayor proporción de mujeres con respecto a hombres en la fuerza laboral (1,5) y una de las proporciones más bajas de pausas profesionales (1,5), mientras que la educación y el gobierno y el sector público muestran un patrón similar. Por el contrario, la infraestructura y el petróleo, el gas y la minería combinan algunas de las proporciones más bajas de mujeres con respecto a hombres (0,3 y 0,3, respectivamente) con algunas de las proporciones más altas de pausas profesionales (2,6 y 2,2). La relación no es uniforme en todos los sectores: Tecnología, Información y Medios tiene una proporción de representación femenina relativamente baja (0,5) a pesar de una proporción de interrupción de carrera comparativamente pequeña (1,6), mientras que Servicios Administrativos y de Apoyo es el único sector con una proporción de interrupción de carrera femenina a masculina superior a la media (2,0) y una representación de la fuerza laboral femenina a masculina superior a la media (0,8) (Figura 2.6).
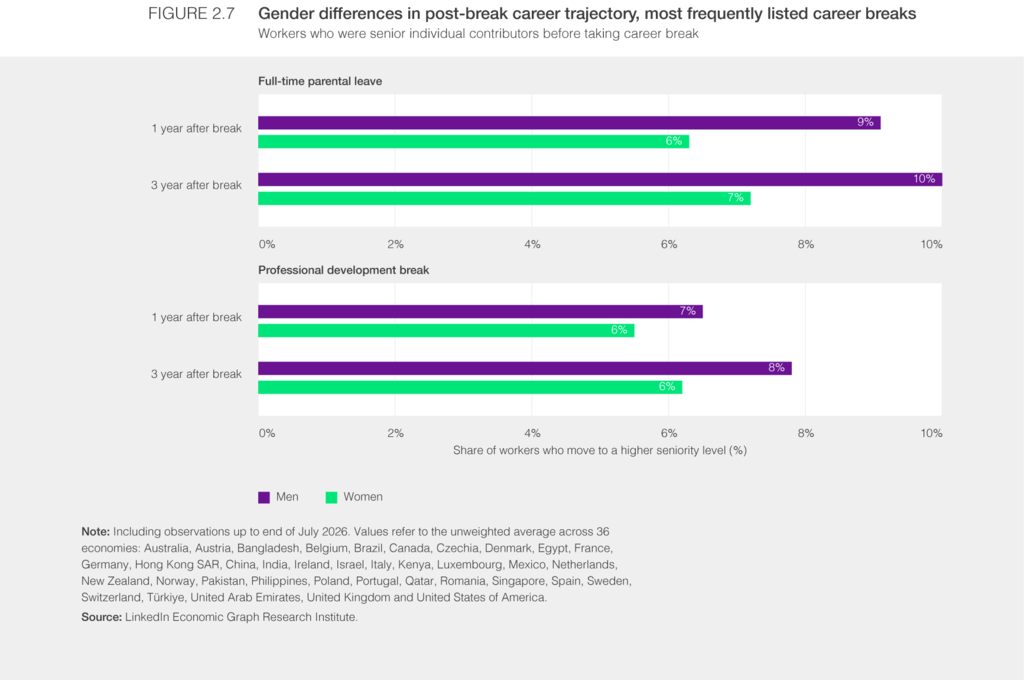
La baja por maternidad/paternidad a tiempo completo es el motivo más frecuente por el que las mujeres se toman un descanso profesional: las mujeres tienen más de cuatro veces más probabilidades que los hombres de interrumpir su carrera para dedicarse exclusivamente a la crianza de los hijos, con un 26,5 % frente a un 6,0 %. Por el contrario, el desarrollo profesional es el motivo más frecuente para que los hombres se tomen un descanso profesional y el segundo más frecuente para las mujeres, citado por el 19,8 % de los hombres y el 15,1 % de las mujeres. En conjunto, estas dos categorías abarcan los tipos más comunes de pausas profesionales que se toman tanto mujeres como hombres, lo que las hace especialmente relevantes para analizar la progresión profesional tras la pausa.
Entre los trabajadores que toman estas pausas profesionales, los colaboradores individuales sénior ofrecen la comparación más consistente en todas las economías cubiertas por LinkedIn. Dentro de este grupo, la proporción de trabajadores que ascienden a un nivel de antigüedad superior aumenta entre uno y tres años después de regresar de ambos tipos de pausas y se mantiene consistentemente más alta para los hombres. Un año después de regresar de una pausa para la crianza de los hijos a tiempo completo, el 6,3 % de las mujeres había ascendido a un nivel de antigüedad superior, en comparación con el 9,1 % de los hombres; tres años después del regreso, las proporciones fueron del 7,2 % y el 10,0 %, respectivamente. El hallazgo es relevante al comparar los datos de las pausas para el desarrollo profesional, donde la brecha es menor pero se amplía ligeramente con el tiempo: el 5,5 % de las mujeres y el 6,5 % de los hombres habían aumentado su nivel de antigüedad después de un año, en comparación con el 6,2 % y el 7,8 % después de tres años (Figura 2.7).
En conjunto, los datos sugieren que el progreso real en la representación y el liderazgo de las mujeres en la fuerza laboral está creando una base más sólida para una transformación más amplia del sector. Los avances en la representación de altos cargos demuestran el potencial para un progreso continuo, mientras que las diferencias entre sectores y dentro de ellos señalan dónde un mayor progreso puede tener el mayor impacto. Estos patrones también se cruzan con diferencias persistentes entre sectores y patrones de género en las interrupciones de la carrera profesional y la progresión tras la reincorporación, lo que subraya cómo la movilidad laboral y la paridad de género siguen estando interrelacionadas.
Tecnología y capital
Paralelamente a los avances en el mercado laboral, la innovación, la tecnología y la inversión están transformando la estructura de las oportunidades económicas. La forma en que estos sistemas concentran o distribuyen el valor determina quién participa, progresa y se beneficia de la transformación económica, y con ella, el grado de igualdad de género.
Tendencias de representación en el ecosistema de IA
A medida que las economías se vuelven cada vez más dependientes de la IA, las implicaciones para la paridad de género se extienden a todo el mercado laboral. El informe del Foro Económico Mundial, "Paridad de género en la era inteligente", reveló que las mujeres se concentran más que los hombres en empleos expuestos a la disrupción impulsada por la IA y están menos representadas en roles donde se espera que la IA potencie las capacidades de los trabajadores. Estos patrones no son fijos y seguirán evolucionando a medida que cambien la adopción de la IA, el diseño de los puestos de trabajo y las habilidades de la fuerza laboral.
Esta sección se centra en una dimensión relacionada: la participación de las mujeres en el propio ecosistema de la IA. A medida que la IA se integra en la infraestructura central de un nuevo modelo económico, la paridad de género se configura no solo por quién se ve afectado por la tecnología, sino también por quién participa en su desarrollo e implementación. La representación femenina en las empresas de IA, en todas las funciones y niveles de antigüedad, permite determinar si se están reproduciendo patrones de segregación ocupacional y sectorial en esta industria emergente, lo que puede limitar la visibilidad, la remuneración y la influencia que las mujeres pueden tener.
Representación entre empresas de IA y empresas que no utilizan IA
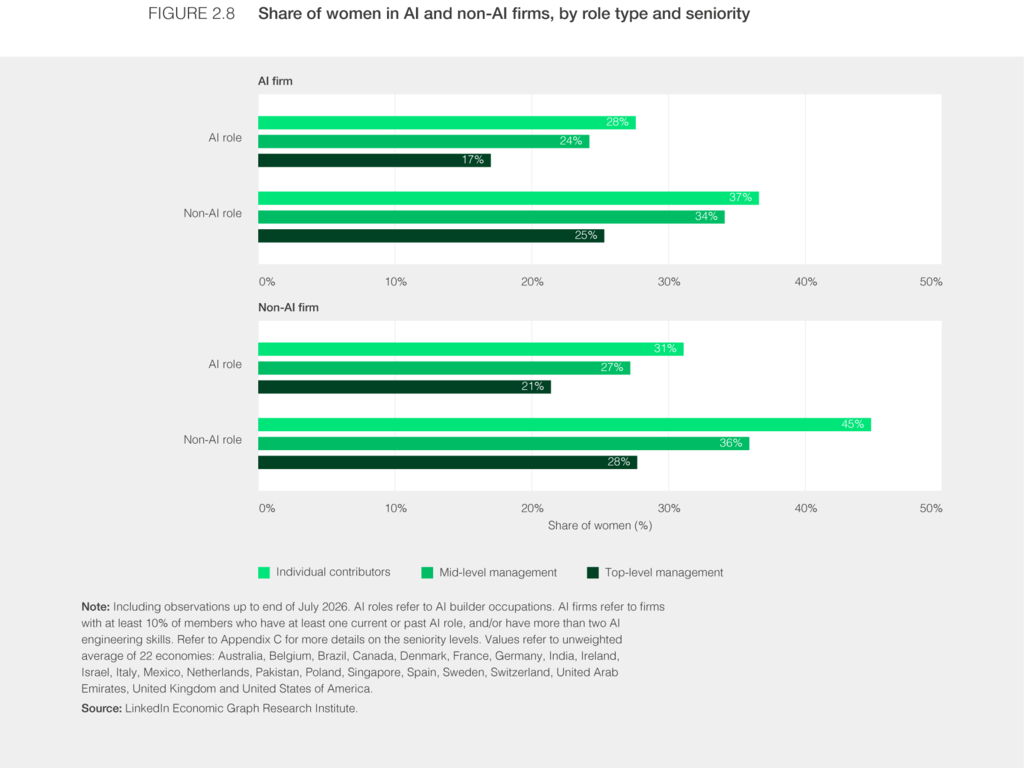
Como se observa en general en el mercado laboral, la representación femenina disminuye con la antigüedad, y este patrón se mantiene tanto en empresas de IA (definidas como aquellas con al menos un 10 % de concentración de talento y habilidades en IA) como en empresas que no se dedican a la IA. Sin embargo, las mujeres están sistemáticamente menos representadas en las empresas de IA que en las que no se dedican a la IA en niveles de antigüedad comparables: representan el 36,6 % frente al 44,8 % de los colaboradores individuales, el 34,1 % frente al 35,9 % de los profesionales en puestos de gestión de nivel medio y el 25,3 % frente al 27,7 % de los profesionales en puestos de alta dirección. La brecha también es evidente en los puestos de IA frente a los que no se dedican a la IA, con una menor representación femenina en los puestos de IA que en los que no se dedican a la IA en ambos tipos de empresas y en todos los niveles de antigüedad (Figura 2.8).
Representación por tipo de empresa de IA
Estas diferencias también se extienden a través de los distintos segmentos del ecosistema de IA, con una actividad concentrada de manera diferente según la economía y el tipo de empresa. Por consiguiente, no todas las economías incluidas en el conjunto de datos de LinkedIn cuentan con suficientes observaciones para cada tipo de empresa de IA. Para ofrecer una perspectiva comparable, el análisis se centra en las cinco economías con las muestras de empleados más grandes para cada tipo de empresa.
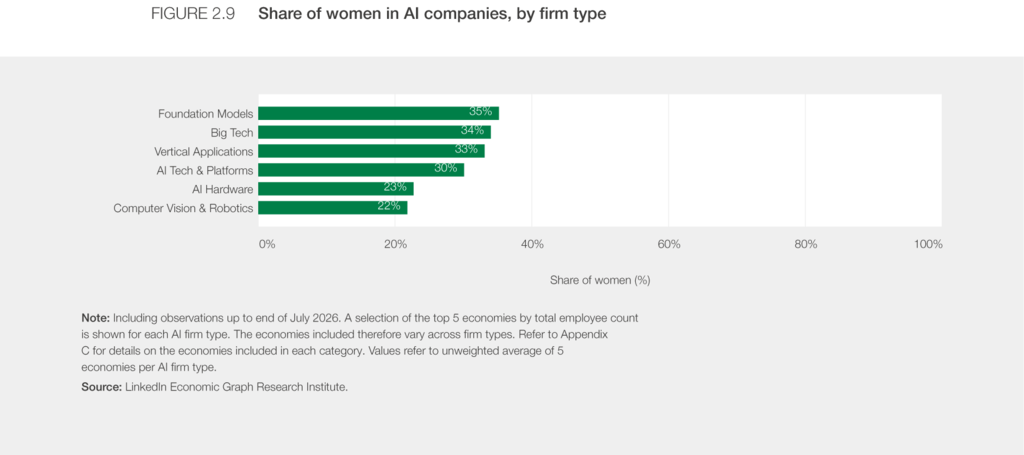
En estas economías, la representación femenina es menor en los segmentos del ecosistema de IA más intensivos en hardware y mundo físico, con un 21,8 % en empresas de visión artificial y robótica y un 22,7 % en empresas de hardware de IA. La representación es mayor en empresas centradas en el desarrollo e implementación de IA: las mujeres representan el 30,1 % de los empleados en empresas de tecnología y plataformas de IA y el 33,1 % en empresas de aplicaciones verticales. Su representación es ligeramente superior en las grandes empresas tecnológicas involucradas en la cadena de suministro de IA o que implementan IA en sus productos, con un 34,0 %, y en las empresas de modelos básicos que desarrollan modelos a gran escala, con un 35,2 % (Figura 2.9). Estas estimaciones no incluyen a China, una limitación importante dado el papel significativo del país en el ecosistema global de IA.
Representación por tipo de rol de IA
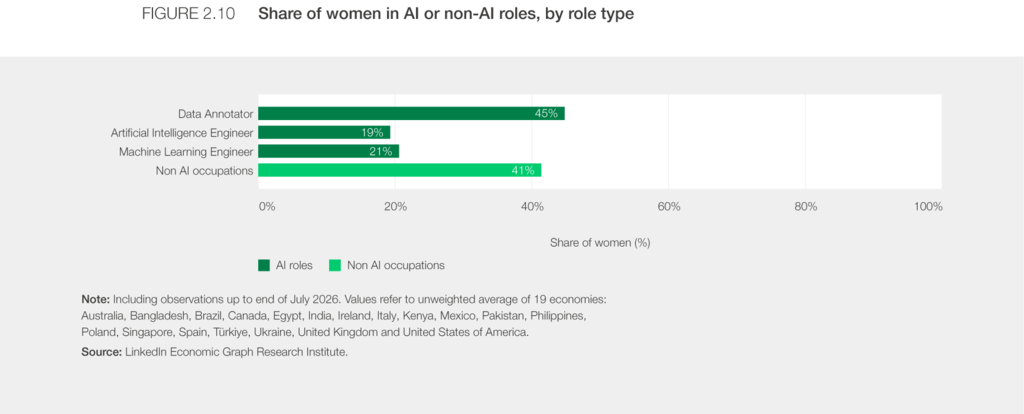
Las diferencias en la representación de las mujeres entre los distintos tipos de empresas de IA sugieren que su participación se distribuye de forma desigual a lo largo de la cadena de valor de la IA. Este patrón se hace aún más evidente al observar ocupaciones específicas en el ámbito de la IA. Los datos de LinkedIn muestran que las mujeres están relativamente bien representadas en los puestos de anotadora de datos, que apoyan la preparación y el etiquetado de los datos utilizados para entrenar sistemas de IA. En las 19 economías con datos disponibles, las mujeres representan, en promedio, el 44,8 % de los puestos de anotadora de datos, por encima de su participación del 41,4 % en puestos no relacionados con la IA. Por el contrario, su representación se reduce a menos de la mitad en ocupaciones más estrechamente vinculadas al desarrollo y la implementación de modelos, hasta el 19,3 % entre los ingenieros de IA y el 20,6 % entre los ingenieros de aprendizaje automático (Figura 2.10). Estas estimaciones no incluyen a China, una limitación importante dado el papel significativo del país en el ecosistema global de la IA.
Las ocupaciones que se muestran en la Figura 2.10 constituyen un conjunto seleccionado con suficiente presencia en diversas economías para permitir comparaciones entre países. El análisis de LinkedIn sobre Estados Unidos añade una dimensión salarial importante a este panorama. Cabe destacar que las anotadoras de datos, el rol de IA en el que las mujeres están más representadas, también se encuentran entre los roles de IA peor pagados en Estados Unidos, con un salario promedio inferior al de la mediana de las ocupaciones no relacionadas con la IA. En el otro extremo, las mujeres están menos representadas en muchos de los roles de IA mejor pagados. Este patrón también explica por qué la antigüedad por sí sola no refleja completamente dónde se concentra el valor económico dentro de la fuerza laboral de IA: los roles altamente técnicos, como el de miembro del personal técnico, pueden percibir salarios más altos que algunos puestos de alta dirección, incluidos el de vicepresidente de IA y director de IA. Por lo tanto, examinar ocupaciones específicas junto con la antigüedad proporciona una visión más completa de cómo se distribuyen las mujeres en la fuerza laboral de IA.
A medida que la IA se integra cada vez más en la economía, podrían surgir nuevos roles en la intersección de la experiencia técnica y el conocimiento del sector. Este cambio podría ampliar el abanico de talento relevante para el desarrollo e implementación de la IA. Reconocer e impulsar la experiencia de las mujeres en estas funciones podría ayudar a las empresas a ampliar su base de talento y respaldar el desarrollo de productos y servicios competitivos basados en IA.
Tendencias de representación en el ecosistema financiero
El acceso equitativo a los sistemas que capturan, acumulan y distribuyen el valor económico es tan fundamental para la paridad de género como la participación de las mujeres en las industrias generadoras de valor. Los datos del sector financiero ayudan a comprender cómo interactúan mujeres y hombres con los sistemas que sustentan la resiliencia, la influencia financiera y el poder económico. Asimismo, ilustran el papel que desempeñan la propiedad, la inversión y la toma de decisiones financieras a la hora de determinar quién puede generar y preservar riqueza, ejercer autonomía económica y moldear el futuro económico.
En su nivel más básico, la posesión de cuentas financieras, un indicador clave de inclusión financiera, ha aumentado a nivel mundial con el tiempo. En las 96 economías incluidas en el Informe Global sobre la Brecha de Género 2026, con datos de tendencias comparables de la base de datos Global Findex del Banco Mundial, el porcentaje promedio de adultos con una cuenta financiera aumentó tanto para mujeres como para hombres, con un incremento ligeramente mayor entre las mujeres. La posesión de cuentas entre los hombres aumentó del 57,5 % en 2011 al 79,5 % en 2025, mientras que entre las mujeres aumentó del 52,1 % al 73,6 %.
Si bien el acceso a los servicios financieros se ha ampliado, el siguiente nivel de paridad de género en la creación de valor económico depende de quién participa y da forma a las instituciones que asignan capital, diseñan productos financieros y toman decisiones de inversión. Los datos de LinkedIn ofrecen más información sobre la representación de las mujeres en los subsectores de los servicios financieros, diferenciados por sus funciones dentro del sistema financiero.
En las 19 economías con datos disponibles, la representación femenina es mayor en el sector de seguros (48,3 %), seguido de la intermediación crediticia (43,5 %) y las actividades del mercado de capitales (40,4 %). Este patrón contrasta con la influencia relativa de estos segmentos dentro del ecosistema financiero, ya que las instituciones del mercado de capitales representan una menor proporción del empleo, pero desempeñan un papel importante en la dirección de la inversión y la asignación de capital (Figura 2.11).
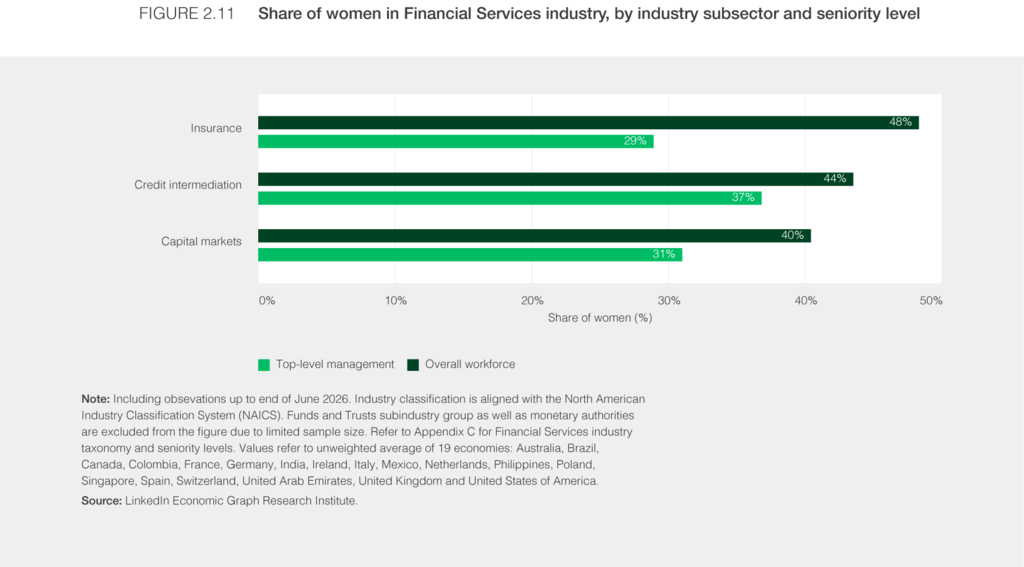
La representación femenina disminuye con la antigüedad en los tres segmentos, pero la disminución es más pronunciada en el sector de seguros, donde las mujeres ocupan el 28,9 % de los puestos de alta dirección, unos 20 puntos porcentuales por debajo de su proporción en la plantilla general. El descenso es menor en la intermediación crediticia (36,8 % frente al 43,5 %) y en las actividades del mercado de capitales (31,0 % frente al 40,4 %) (Figura 2.11).
Nuestro análisis se extiende más allá de los mercados de capitales privados e incluye a las instituciones financieras públicas, en particular a los bancos centrales. Mediante la política monetaria, la supervisión financiera y la regulación, los bancos centrales contribuyen a configurar las condiciones para el crecimiento económico, la estabilidad y las oportunidades. Por lo tanto, la composición de sus equipos directivos refleja el grado de participación femenina en los niveles más altos de la toma de decisiones económicas. El Índice de Equilibrio de Género de OMFIF documenta la representación femenina en los puestos directivos de los bancos centrales y muestra una creciente proporción de mujeres en los cargos de gobernadora.
Considerando únicamente las economías cubiertas por el Índice Global de Brecha de Género 2026, las tres métricas monitoreadas por OMFIF para los bancos centrales muestran un aumento en la representación femenina, aunque desigual, entre las regiones. Entre los gobernadores, las mujeres ocupan el 16,4% de los puestos en toda la cohorte, cifra que asciende al 19% cuando se incluyen los bancos regionales. Esto representa un aumento sustancial con respecto al 10% de cinco años antes. En el mismo período de cinco años, el número de gobernadoras aumentó en Asia Central, Asia Oriental y el Pacífico, Europa, América del Norte y Asia Meridional; se mantuvo sin cambios en África Subsahariana y disminuyó en América Latina y el Caribe. Por el contrario, Oriente Medio y África del Norte no reportaron ninguna mujer en el nivel más alto de liderazgo de los bancos centrales. A nivel de subgobernadora, el número de mujeres aumentó un 39%, de 70 en 2022 a 97 en 2026, lo que indica un crecimiento en la cantera general de liderazgo. Entre el personal directivo, las mujeres representaban el 29,8% de los puestos en 2026, frente al 28,8% en 2024.
El emprendimiento ofrece una perspectiva adicional sobre cómo la tecnología y el capital configuran el acceso a nuevas fuentes de valor económico. La proporción de mujeres fundadoras de empresas ha aumentado de forma constante durante la última década, acelerándose antes de la pandemia de COVID-19 y moderándose posteriormente. Esta creciente presencia entre las fundadoras sugiere que el acceso a esta vía se ha ampliado, al tiempo que plantea interrogantes sobre si el emprendimiento refleja mayores oportunidades, cambios en las condiciones del mercado laboral o ambos.
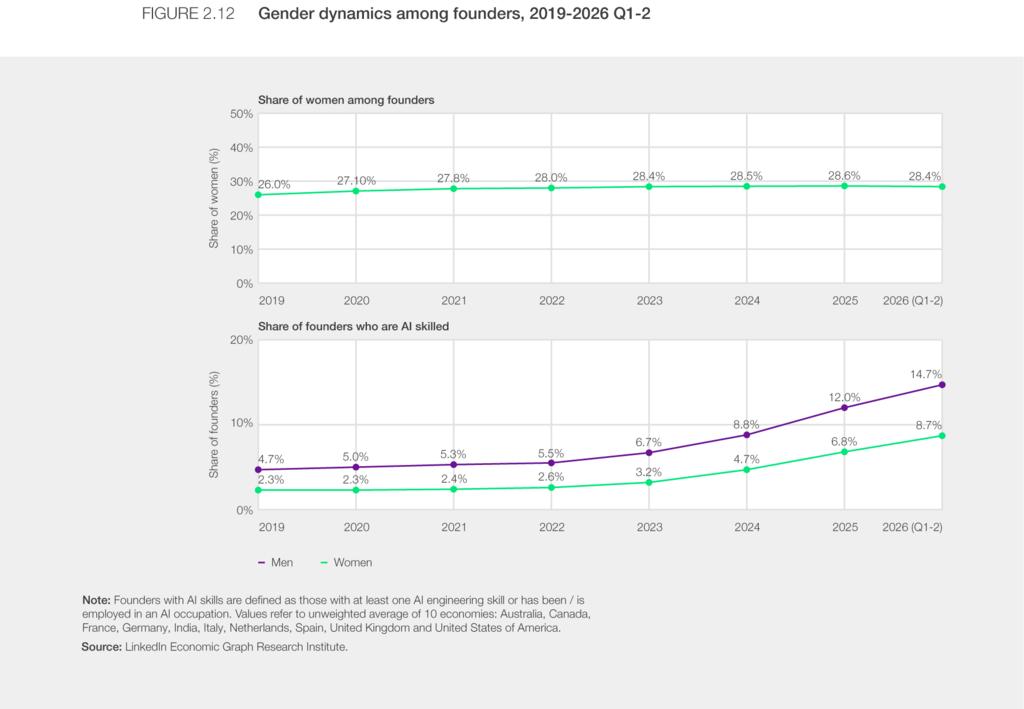
La tendencia general es menos dinámica. La proporción de mujeres entre los fundadores se ha mantenido prácticamente sin cambios desde 2022, en torno al 28 % (Figura 2.12). Sin embargo, el número de miembros de LinkedIn que añaden «fundador» a sus perfiles aumentó un 60 % entre 2024 y 2025, y se triplicó con creces desde julio de 2022. Otro aspecto a tener en cuenta es que el volumen de capital destinado a fundadoras es desproporcionadamente menor. En 2025, aproximadamente el 2 % del capital de riesgo global se destinó a equipos formados exclusivamente por mujeres fundadoras.
Al mismo tiempo, el perfil de los fundadores parece estar evolucionando de manera diferente según el género a medida que la IA se vuelve más central en el emprendimiento. La proporción de fundadores que mencionan habilidades en IA ha aumentado rápidamente tanto para mujeres como para hombres, pero sigue siendo consistentemente más alta entre los hombres, y la brecha se amplía con el tiempo. En 2019, el 4,7 % de los fundadores masculinos y el 2,3 % de las fundadoras femeninas tenían habilidades en IA; para 2026, estas proporciones habían aumentado al 14,7 % y al 8,7 %, respectivamente (Figura 2.12). Sin embargo, dentro del mercado laboral en general, la proporción de mujeres entre quienes mencionan habilidades en ingeniería de IA ha aumentado ligeramente entre 2019 y 2025, del 28,9 % al 31,0 %, según las últimas estimaciones de LinkedIn. Las tendencias contrastantes sugieren que la brecha de género en habilidades de IA está evolucionando de manera diferente dentro del emprendimiento que en el mercado laboral en general, ampliándose entre los fundadores incluso cuando la representación de las mujeres entre los trabajadores con habilidades en IA en general ha aumentado ligeramente.
En conjunto, la evidencia proveniente de la tecnología, las finanzas y el emprendimiento demuestra que la paridad de género está cada vez más determinada no solo por el acceso a la participación económica, sino también por quiénes ocupan puestos de creación, captura y gestión del valor económico. Las diferencias en la representación en roles especializados de IA, altos cargos financieros, actividades en el mercado de capitales y fundadores de empresas señalan áreas donde un mayor progreso podría tener una influencia económica particularmente significativa. A medida que la tecnología y el capital adquieren mayor relevancia en la transformación económica, fortalecer la participación de las mujeres en estos ámbitos será fundamental para avanzar hacia la paridad de género.
Marcos de políticas y liderazgo político
El contexto internacional en el que avanza la paridad de género está cambiando. En las últimas décadas, la cooperación multilateral forjó un amplio consenso político en torno a la paridad de género, lo que permitió la adopción coordinada de marcos normativos y el ejercicio del liderazgo político para lograr la igualdad de condiciones. Hoy, emerge un panorama diferente y más plural. Comprender la paridad de género en este contexto invita a realizar análisis comparativos que amplíen su perspectiva más allá de los resultados e incluyan en su evaluación la naturaleza cambiante de las propias instituciones. Esta sección describe cómo han evolucionado las reformas, el tipo de liderazgo que las impulsó y el grado en que se percibe su éxito en la aplicación. El análisis resultante muestra tendencias geográficas y de contenido en la reforma de la paridad de género que evidencian el impacto de la acción coordinada y colaborativa a escala global.
Evolución de las reformas de paridad de género
Desde una perspectiva predistributiva, las instituciones asignan oportunidades antes de que los individuos las experimenten. Los marcos legales delimitan el alcance y la forma de participación económica a la que tienen derecho hombres y mujeres en sus propias economías, como el derecho al trabajo, a ser remunerados justamente por un trabajo de igual valor, a poseer y administrar propiedades, a tomar vacaciones pagadas, a acceder a oportunidades de crédito, a acceder a beneficios de pensión, y más.
El proyecto Mujeres, Empresas y Derecho del Banco Mundial ha documentado la historia de las reformas legales a lo largo de cinco décadas, con las primeras observaciones registradas que datan de la década de 1970. Dando continuidad a la colaboración de datos establecida en la edición anterior, esta sección profundiza en la exploración de la geografía cambiante de la reforma de la paridad de género en las 10 áreas temáticas que abarca el proyecto, las cuales representan diferentes fases o aspectos de la vida laboral de la mujer.
Del análisis de casi 2000 reformas legales adoptadas en las 145 economías incluidas en el índice de este año, se desprenden varias conclusiones. La figura 2.13 muestra que las economías han implementado un conjunto de reformas mayoritariamente positivas desde la década de 1970, lo que significa que el 96 % de todas las reformas reflejaron una mejora en la dirección del cambio en lo que respecta a las leyes y regulaciones sobre la participación económica de las mujeres.
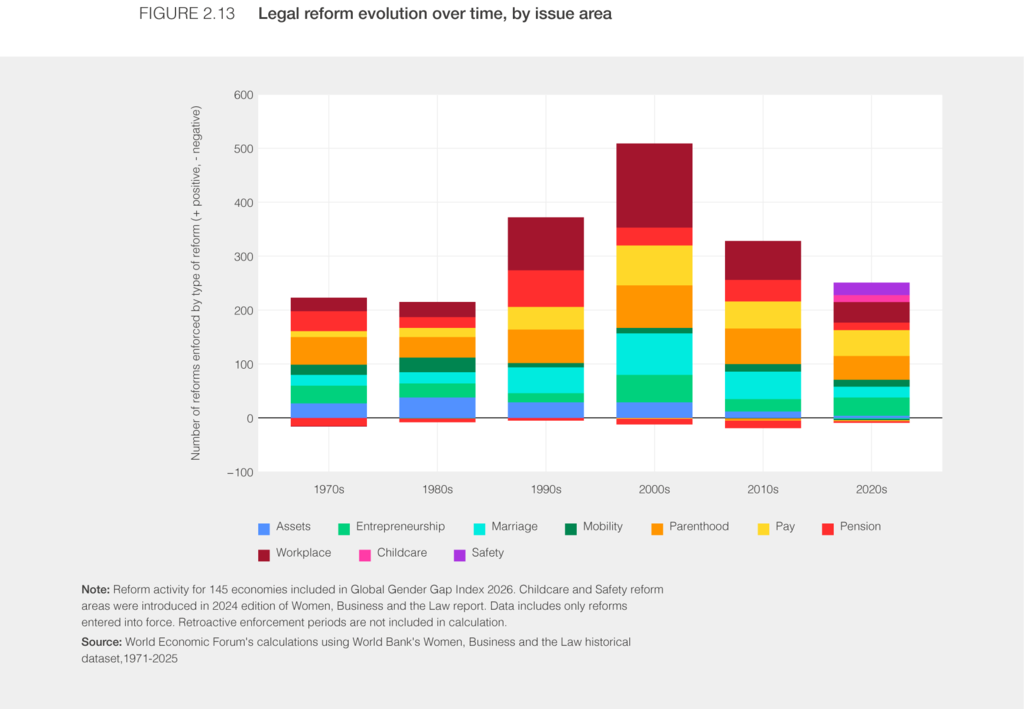
En términos generales, la actividad reformista alcanzó su punto máximo a principios de la década de 2000, representando alrededor del 27% de todas las reformas implementadas durante ese período. Desde 1970, la legislación laboral constituye la categoría más numerosa (21%) de todas las reformas implementadas, seguida por la de paternidad (18%) y la de pensiones (14%). Esta última categoría concentra casi tres cuartas partes de todas las reformas negativas implementadas desde la década de 1970, donde la evolución de los regímenes de pensiones ha revertido o reducido el alcance de la participación económica de las mujeres.
Si bien la actividad reformista ha ampliado en gran medida los derechos legales de las mujeres en todo el mundo, las regiones geográficas han seguido trayectorias de reforma diferentes a lo largo del tiempo, como lo ilustran las puntuaciones agregadas del marco legal registradas por los diferentes bloques en la Figura 2.14.
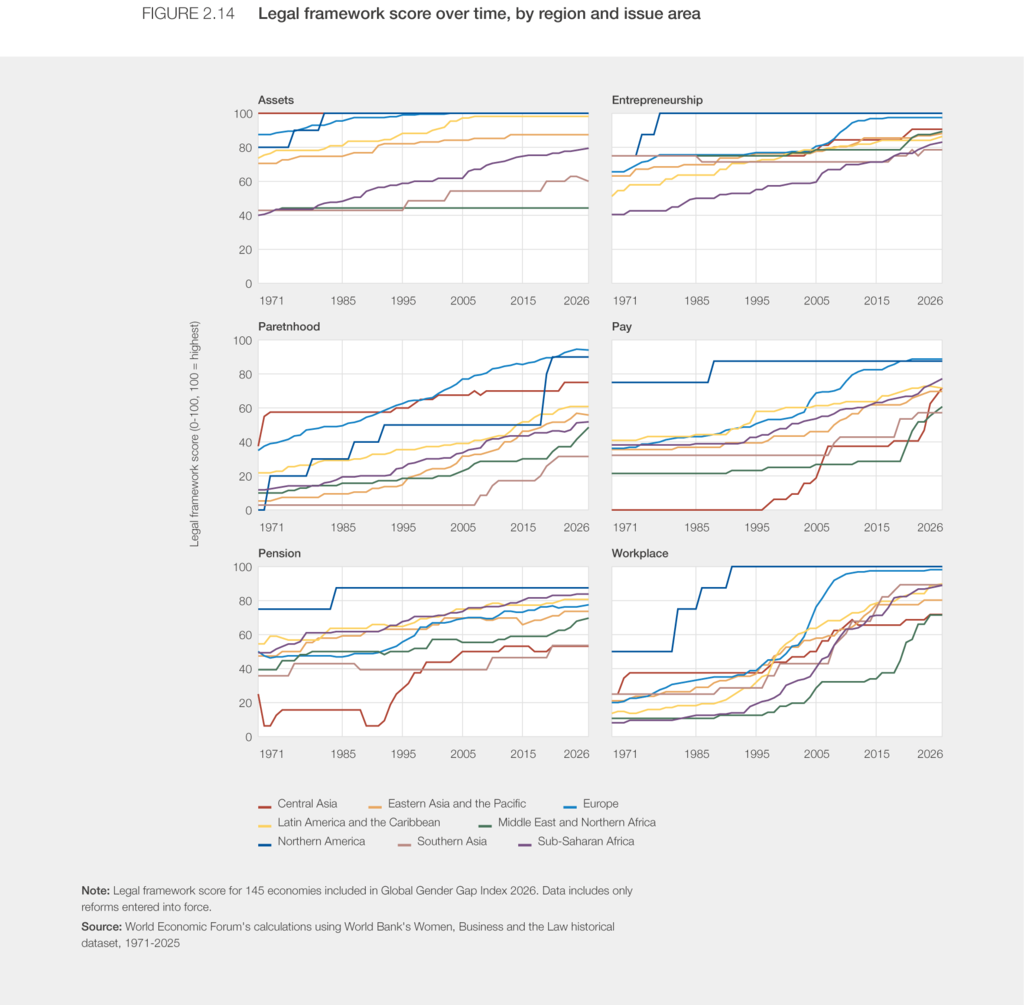
En general, Europa, América del Norte y América Latina y el Caribe impulsaron gran parte de sus reformas durante las décadas de 1990 y 2000, mientras que Oriente Medio y el Norte de África comenzaron más tarde, pero han aumentado progresivamente y son la región con mayor intensidad de reformas en la década actual.
Si bien la reforma laboral constituye el mayor conjunto de reformas, las regiones tuvieron diferentes puntos de partida en las distintas áreas de reforma. Las reformas salariales y laborales surgieron comparativamente antes en Norteamérica, aunque otras regiones se pusieron al día en las últimas dos décadas. Asia Central introdujo reformas sobre la paternidad en décadas anteriores. El sur de Asia y África subsahariana registraron altos niveles de reforma laboral desde la década de 1990 hasta la de 2010; en África subsahariana, esto fue seguido por una actividad sustancial en materia de paternidad y patrimonio. Esta última categoría incluye la introducción de cambios en la igualdad de derechos sobre bienes inmuebles, derechos de herencia para hijos e hijas y cónyuges, y la valoración de las contribuciones no monetarias en la disolución del matrimonio. América Latina y el Caribe se centraron principalmente en la reforma laboral, que alcanzó su punto álgido en la década de 1990, seguida de reformas relacionadas con el matrimonio. En Oriente Medio y África del Norte, la paternidad, la remuneración, el trabajo y la movilidad han sido áreas activas en las últimas dos décadas, mientras que las pensiones fueron una de las primeras áreas de reforma de la región. Norteamérica ha realizado avances recientes en la legislación sobre la paternidad.
En todo el espectro de las reformas, la paternidad ha sido un elemento constante en las agendas reformistas, abarcando mecanismos como la licencia remunerada para madres y padres, la protección contra el despido de trabajadoras embarazadas y la cuestión de si el gobierno paga las prestaciones por maternidad. Las reformas de las pensiones han experimentado un notable auge en todas las regiones desde la década de 1990, y un número significativo de ellas se consideran negativas.
Como resultado, en lugar de seguir una única secuencia de reformas, las economías han ampliado el marco jurídico para la paridad de género por etapas y a través de agendas de reforma difusas y contextualmente relevantes.
Sin embargo, la capacidad de implementación no ha satisfecho plenamente la ambición jurídica que impulsa las reformas. La última edición del informe reveló que, en todas las economías incluidas en el Índice de Brecha de Género, existe una brecha de implementación casi universal, lo que evidencia la falta de marcos sólidos que apoyen la aplicación práctica de las leyes. Este hallazgo no solo se evidencia en la existencia de mecanismos de apoyo, sino también en la demora de los gobiernos para convertir los compromisos legales en derechos exigibles.
Basándonos en el lapso de tiempo que separa la promulgación de una reforma de su implementación, pudimos estimar un retraso promedio general de implementación de 99 días, o tres meses, en toda la muestra. Sin embargo, al desglosar el período por década, encontramos que el lapso de tiempo también ha fluctuado a lo largo del tiempo. En la década de 1970, el retraso requerido para poner en práctica una ley era en promedio de 53 días. Entre 1990 y 2010, las dos décadas en las que la actividad reformista alcanzó su punto máximo, la traducción de una ley del papel a la práctica tomó entre 75 y 91 días. El lapso de tiempo aumentó a 161 días entre 2010 y 2019, y a 96 días para la década actual.
En cuanto a las áreas prioritarias, los datos muestran que, para los indicadores con información de cada década, el cuidado infantil tiene el plazo de aplicación más corto (38 días), mientras que las pensiones tienen el más largo (218 días). Este último punto sugiere que las diferencias en los plazos de aplicación revelan la complejidad administrativa y política, así como la coordinación entre las partes interesadas. Las reformas que suelen requerir una preparación administrativa a gran escala y la coordinación de múltiples sistemas, como las pensiones, tardan más en entrar en vigor que las reformas regulatorias como la igualdad salarial.
Percepciones sobre la aplicación de las políticas
La ampliación de los derechos legales no garantiza, por sí sola, la conversión de oportunidades en resultados. Como se analizó en la edición del año pasado, la implementación es determinante para la eficacia de un proyecto legal. Para complementar nuestro análisis de la actividad reformista y los actores que la impulsan, esta sección busca comprender hasta qué punto los proyectos legales se perciben según lo previsto. Para ello, analizamos los datos de percepción sobre la aplicación de la ley, incluidos por primera vez en el informe Mujeres, Empresas y Derecho 2026 del Banco Mundial, que se basa en evaluaciones de expertos sobre la aplicación de la ley para asignar una puntuación de percepción de 0 a 4 que describe si la implementación de la reforma es significativa.
Nuestro análisis de las puntuaciones de percepción en las economías incluidas en el índice de 2026 reveló diversos patrones en los bloques regionales y las áreas indicadoras. Como se observa en la Figura 2.15, Activos presenta la puntuación de percepción de cumplimiento más alta (3,0). En todas las regiones, esta área indicadora registra puntuaciones relativamente altas, lo que sugiere un respaldo administrativo formalizado para estos derechos, con algunas excepciones. En Oriente Medio y Norte de África y en el Sur de Asia, el reconocimiento de las contribuciones no monetarias se considera bajo, lo que reduce la puntuación de percepción de cumplimiento de esta categoría indicadora.
La paternidad, las pensiones y la remuneración obtienen puntuaciones intermedias, con importantes diferencias entre las disposiciones específicas. La edad de jubilación obligatoria se encuentra entre las medidas que se perciben como más consistentemente aplicadas, mientras que los derechos a licencia y las prestaciones por supervivencia reciben calificaciones más bajas. La licencia de paternidad recibe evaluaciones particularmente bajas, al igual que las licencias con apoyo público en el sur de Asia y África subsahariana. En cuanto a la remuneración, las disposiciones sobre igualdad salarial se perciben como unas de las medidas menos efectivamente aplicadas, lo que subraya la brecha que aún existe entre los compromisos formales y la práctica en el lugar de trabajo (Figura 2.15).
La percepción sobre la aplicación de la ley es más baja en Emprendimiento (1,7 en general) y Trabajo (1,9). Si bien el derecho a iniciar un negocio se considera altamente aplicado, especialmente en América del Norte y Oriente Medio y Norte de África, otras dimensiones del emprendimiento no lo son, incluido el acceso al crédito. La aplicación de las cuotas en los consejos de administración también recibe una baja calificación en varias regiones, mientras que las disposiciones sobre contratación pública gozan de un reconocimiento algo mayor. En términos de empleo, se considera que el derecho al trabajo se aplica mejor que las protecciones contra la discriminación en la contratación o el acceso a modalidades de trabajo flexibles (Figura 2.15).
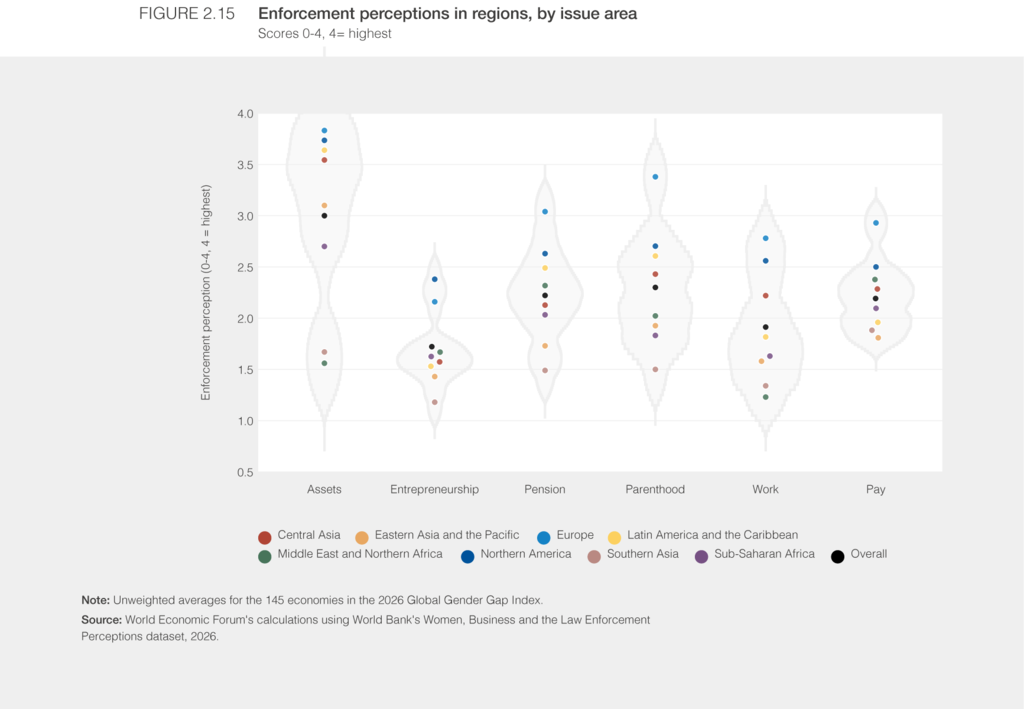
Estos patrones reflejan la necesidad de una sólida coordinación entre las partes interesadas y los sistemas para implementar reformas de manera plena y eficaz. Los derechos relacionados con la tenencia de activos están respaldados por códigos legales formales y servicios administrativos, mientras que el emprendimiento y la igualdad en el lugar de trabajo requieren la colaboración coordinada de empleadores, instituciones financieras y organismos reguladores laborales. Estos hallazgos sugieren que la implementación de las reformas se ve dificultada cuando los sistemas administrativos, legales, industriales y sociales no logran coordinarse de manera coherente para traducir los derechos legales en oportunidades económicas reales.
Tendencias de representación en los parlamentos
Quienes ejercen liderazgo político en los espacios legislativos gestionan la expansión de los derechos económicos a lo largo del tiempo. La representación equitativa de las mujeres en el parlamento puede considerarse tanto un resultado del empoderamiento político y económico como un medio para ampliarlo. Comprender cómo ha evolucionado esta categoría a lo largo del tiempo, en particular en lo que respecta a la paridad de género, ofrece perspectivas sobre una de las dimensiones más sólidas del índice.
Con el tiempo, el informe Global Gender Gap ha realizado un seguimiento de la proporción de mujeres en el parlamento dentro de su subíndice de Empoderamiento Político. Esta métrica ha demostrado ser no solo estable, sino que también ha experimentado avances duraderos: desde 2006, la paridad de género en el parlamento ha aumentado 13,6 puntos porcentuales sin que se hayan registrado retrocesos significativos, lo que refleja un aumento agregado continuo y absoluto en la proporción de mujeres que ocupan escaños legislativos a nivel mundial (Figura 2.16).
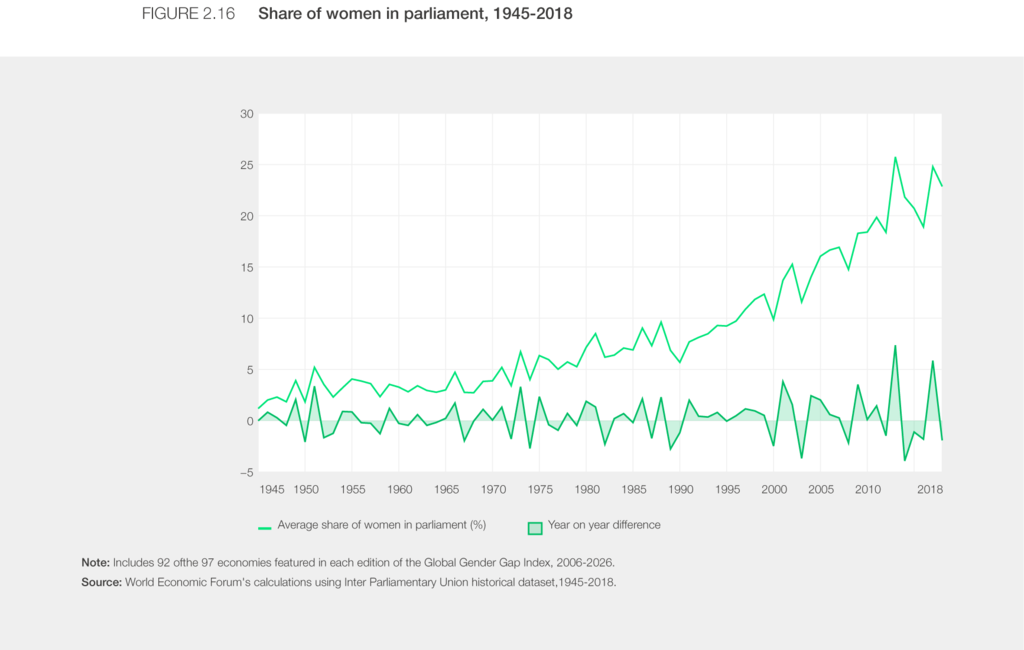
En la muestra del índice, casi todas las economías muestran un aumento progresivo en la participación femenina en las cámaras parlamentarias, lo que evidencia la naturaleza gradual y persistente de los avances hacia la paridad en este ámbito. Entre 1945 y principios de la década de 1970, las mujeres ocupaban, en promedio, menos del 5 % de los escaños parlamentarios. Esta tendencia fue en aumento durante las dos décadas siguientes, superando finalmente el umbral del 10 % en 1997. Este periodo estuvo marcado por el Decenio de las Naciones Unidas para la Mujer (1976-1985) y por la adopción de la Declaración y Plataforma de Acción de Beijing en 1985, que estableció una hoja de ruta global para la igualdad de género. En los últimos 30 años, el ritmo de cambio se aceleró aún más. Desde entonces, se han introducido y adoptado cuotas de género legisladas en 82 de las 97 economías analizadas.
Los datos históricos de la Unión Interparlamentaria esclarecen algunos de los componentes subyacentes de este cambio, especialmente en lo que respecta al momento de los avances en las cámaras bajas. Un análisis de los intervalos electorales entre 1945 y 2018 en el conjunto constante de 97 economías monitoreadas por el índice reveló que la representación femenina en el parlamento aumentó de forma mayoritariamente consecutiva. Más de la mitad de los intervalos electorales arrojaron cambios positivos en los escaños parlamentarios ocupados por mujeres, con un aumento consecutivo promedio de +1,3 puntos porcentuales. Además, los cambios fueron cada vez más significativos en la década posterior a 1995, con aumentos anuales promedio de +0,7 puntos porcentuales hasta 2005 y +0,5 puntos porcentuales en la década siguiente, entre 2005 y 2015. Los aumentos en la representación femenina también se volvieron más frecuentes en estas décadas.
Tendencias de representación en los cargos ministeriales
El Índice Global de Brecha de Género también ha monitoreado el estado de la paridad de género a nivel ministerial durante los últimos veinte años. Este indicador, que enumera la proporción de mujeres en cargos ministeriales, ha tenido en cuenta el nivel de representación política que las mujeres han tenido dentro de un nivel crítico de los sistemas de gobernanza donde se establecen las prioridades nacionales, se asignan recursos y se promueve la actividad industrial.
La edición de 2025 del informe ofreció una evaluación complementaria de dicho indicador, que analizaba la categoría de carteras ministeriales dirigidas por mujeres. Este año, nuestro análisis abarca el tiempo y la naturaleza de las propias carteras, para afirmar no solo su presencia en el plano político, sino también el poder que ejercen a través de su influencia ministerial sobre ámbitos políticos clave.
Los datos analizados se extrajeron de los mapas anuales de Mujeres en la Política de ONU Mujeres y la Unión Interparlamentaria, concretamente de los datos sobre las carteras ministeriales ocupadas por mujeres ministras, en ediciones consecutivas desde 2008 hasta 2026.
Los resultados generales muestran un aumento del 26 % en el número de carteras encabezadas por mujeres ministras desde 2008, lo que sugiere una expansión de su representación en las áreas políticas a lo largo del tiempo. Sin embargo, los datos también reflejan el retroceso del índice en la paridad ministerial entre 2016 y 2026, ya que el número de carteras encabezadas por mujeres disminuye ligeramente desde que alcanzó su valor máximo en 2020, como se ilustra en la Figura 2.17.
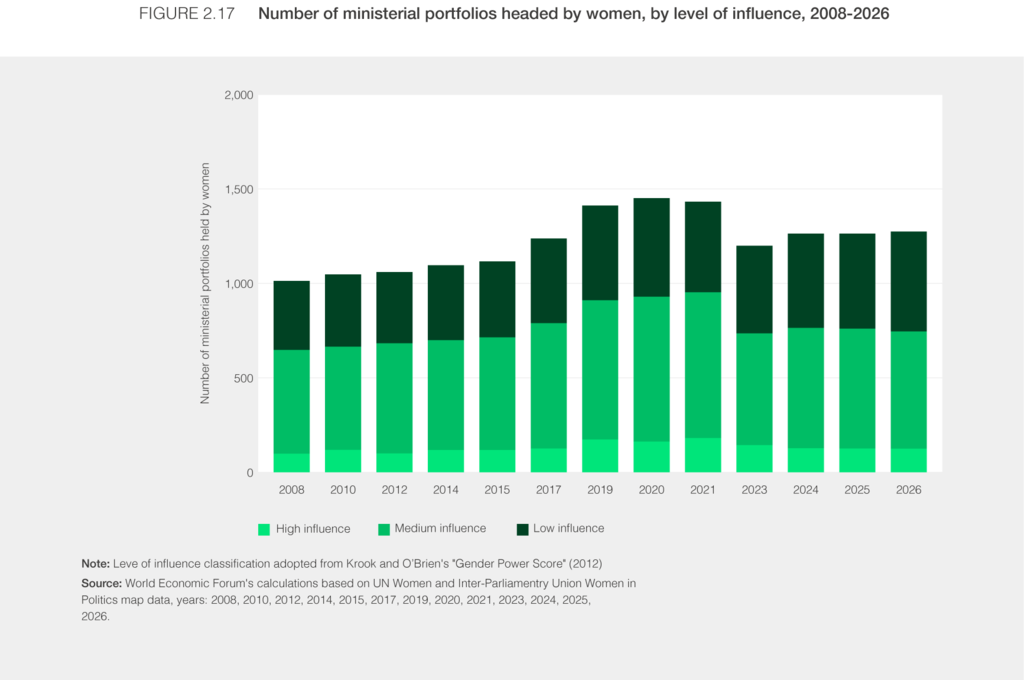
En general, las ganancias a largo plazo también son moderadas al considerar el tipo de carteras que lideran las mujeres. Clasificadas según su visibilidad, participación presupuestaria, personal y recursos, así como su proximidad al poder ejecutivo, casi la mitad de las carteras que las ministras lideraron en 2008 eran de influencia media, y solo una de cada 10 carteras en manos de mujeres era de alta influencia. Casi 20 años después, la distribución permanece prácticamente sin cambios a pesar del aumento absoluto de carteras lideradas por mujeres (Figura 2.17). En 2026, la proporción de carteras de influencia media en manos de ministros varones es similar a la de las mujeres, en un 63,2%, pero hay casi el doble de carteras de alto prestigio lideradas por ministros varones en comparación (17,5%).
Si bien la taxonomía utilizada incluye más del doble de carteras en la categoría de baja influencia que en la de alta influencia, el aumento promedio de carteras en la categoría de baja influencia fue casi el triple que en la de alta influencia, y más de cuatro veces mayor que en la de influencia media. A lo largo de los años, las carteras lideradas por mujeres que más aumentaron en número fueron Asuntos Sociales, seguidas de Energía y Minería y Turismo. Por el contrario, las carteras lideradas por mujeres que disminuyeron en número fueron Comercio, Gobierno Local y Justicia. Esto sugiere que los gabinetes están ampliando la representación en áreas menos influyentes del gobierno, de manera similar a los patrones de liderazgo femenino de alto nivel en el sector corporativo, como se muestra en la Figura 2.3.
La dinámica observada en el liderazgo ministerial refleja, en cierta medida, la de la alta dirección empresarial, tanto en el tiempo como en la naturaleza: ambas se produjeron en los años previos a la pandemia de COVID-19 y durante su primera fase, y en ambas tendencias se observó un aumento del liderazgo femenino en los ámbitos público y privado. En ambos sectores, las mujeres han accedido a más puestos, pero no necesariamente a una mayor influencia, lo que sugiere que la barrera para la paridad reside en la asignación de recursos, y no en la disponibilidad de talento o liderazgo.
Tendencias de representación a nivel de jefe de Estado
A medida que el sistema económico y de gobernanza global experimenta profundos cambios, la sección final intenta dar una idea de hasta qué punto las mujeres están bien posicionadas en los niveles más altos del gobierno para moldear lo que está por venir.
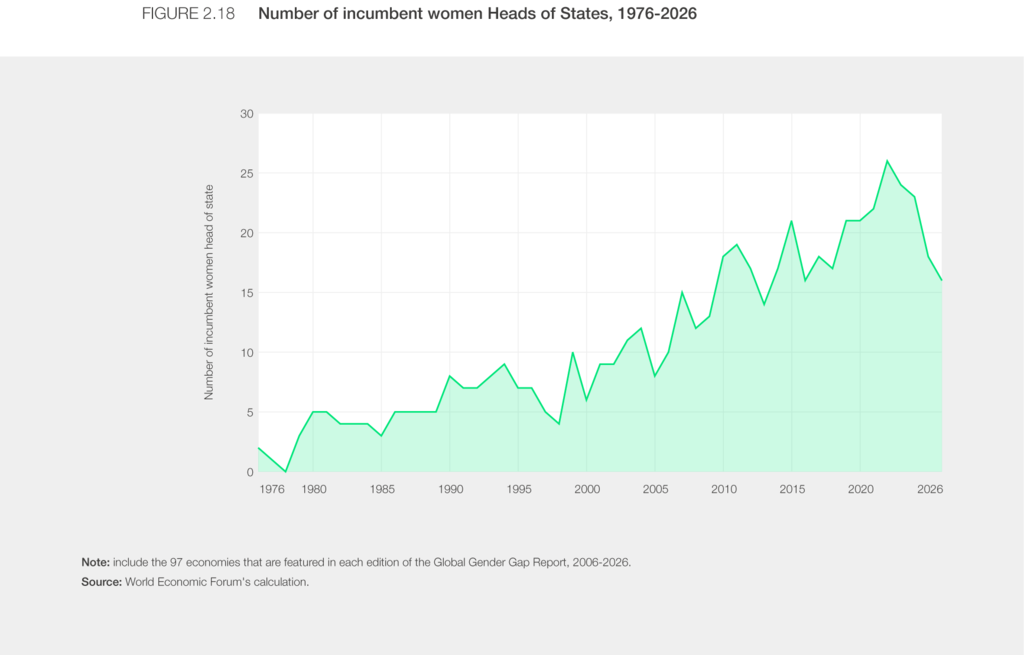
En los últimos 50 años, tanto el número como la proporción de mujeres que lideran economías han seguido una tendencia positiva, aumentando la representación femenina en los más altos cargos políticos. Sin embargo, la tendencia general oculta un importante grado de variación a lo largo de los años. Esto es particularmente relevante si se considera que, durante ese mismo período de 50 años, el nivel más alto de representación política alcanzado para los cargos de jefatura de Estado ocupados por mujeres fue del 27 % en 2022, es decir, menos de una de cada tres líderes mundiales en las economías de la muestra constante que el índice sigue a lo largo del tiempo. Entre 2016 y 2022, el número de mujeres en ejercicio en cargos de jefatura de Estado alcanzó dicho máximo, para luego descender drásticamente en los años siguientes hasta los mismos niveles registrados en 2016: un cambio radical en el lapso de una década (Figura 2.18).
Esta tendencia coincide con los hallazgos presentados en secciones anteriores sobre el cambio en las tendencias de contratación de mujeres para puestos de alta dirección corporativa. Ambas son tendencias que deberán ser monitoreadas de cerca.
Los artículos del Foro Económico Mundial pueden volver a publicarse de acuerdo con la Licencia Pública Internacional Creative Commons Reconocimiento-NoComercial-SinObraDerivada 4.0, y de acuerdo con nuestras condiciones de uso. Las opiniones expresadas en este artículo son las del autor y no del Foro Económico Mundial.