Londres es una de las ciudades más caras del mundo para comprar una vivienda.
El banco suizo UBS afirma que Londres solo está por detrás de Hong Kong en cuanto a asequibilidad para quienes compran una vivienda por primera vez. Según sus cálculos, una persona con ingresos medios en Londres tardaría 16 años ahorrando para poder comprar un apartamento de 60 metros cuadrados.
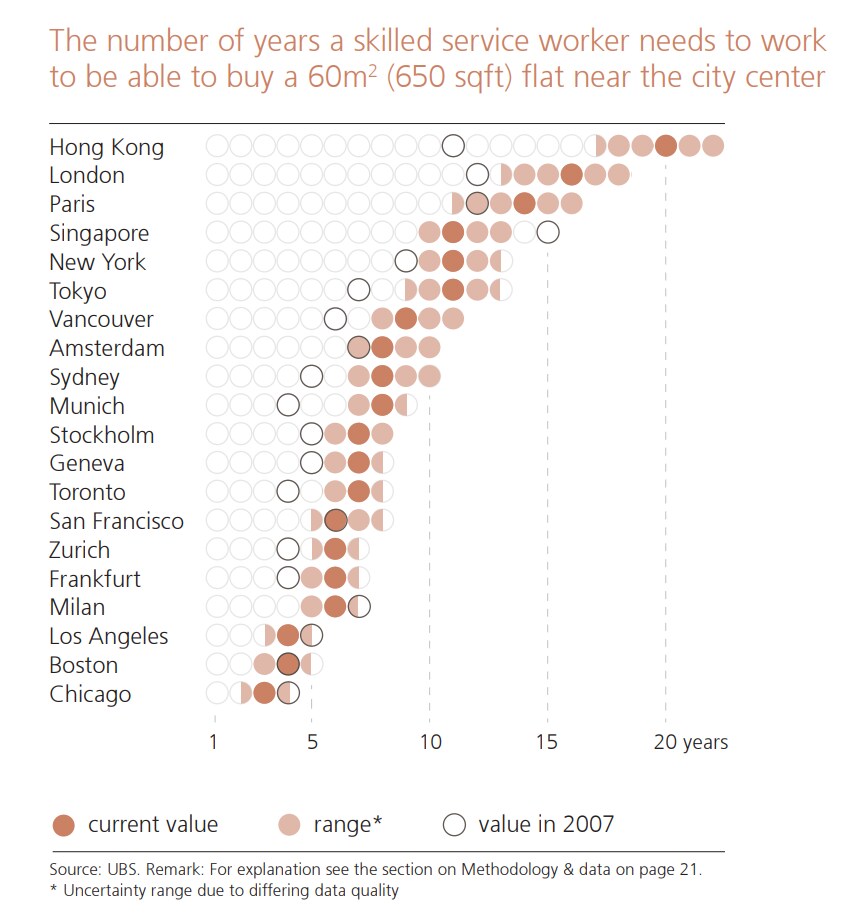
Sin embargo, la estimación de UBS de 16 años parece muy optimista si se compara con un informe de 2017 de The Financial Times.
El informe afirma que los jóvenes londinenses podrían tener que ahorrar hasta 50 años para poder comprar un apartamento de 250.000 £ (352.000 $) en el centro de la ciudad.
La afirmación se basa en datos de la Oficina Nacional de Estadística del Reino Unido, que muestran que el salario medio de los londinenses veinteañeros es de 29.900 £ (42.000 $) antes de impuestos.
Si los jóvenes londinenses ahorran el 20 % de sus ingresos netos y consiguen una hipoteca por un importe equivalente a 4,5 veces su salario, tardarían 41 años y cinco meses en comprar un estudio de 250.000 £.
Y eso si se trata de un hombre con ingresos medios: una mujer con ingresos medios tardaría casi 50 años, porque el salario medio de las jóvenes londinenses es inferior al de sus homólogos masculinos.
Brecha salarial
En general, los veinteañeros de la capital británica ganan, en términos reales, mucho menos que las personas de la misma edad hace 10 años, mientras que los precios de la vivienda han seguido subiendo durante ese mismo periodo.
Los datos de UBS muestran que los precios de la vivienda ajustados a la inflación son casi un 45 % más altos que hace cinco años y un 15 % más altos que antes de la crisis financiera de hace una década.
Al mismo tiempo, los ingresos reales han caído un 10 %, y la situación es aún peor para los londinenses menores de 30 años: sus salarios han disminuido un 13 % en términos reales durante los últimos 10 años, según el centro de estudios británico Resolution Foundation. Solo los millennials griegos están en una situación peor: sus salarios han caído un 25 % en términos reales desde la crisis financiera mundial.
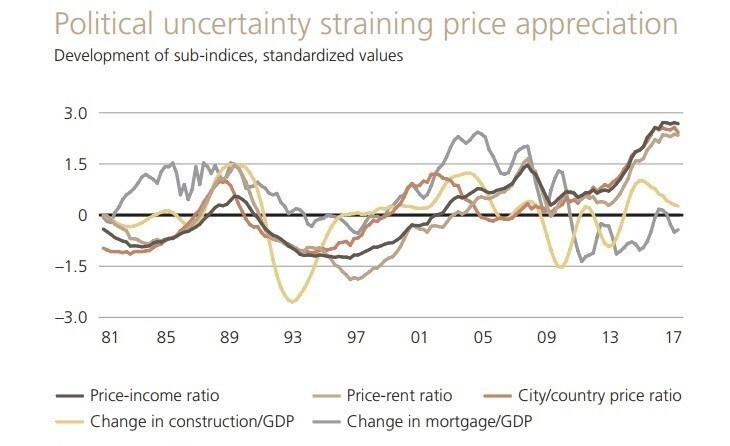
Como muestra el gráfico de UBS que aparece a continuación, no sorprende que la relación entre los precios de la vivienda y los ingresos en Londres se encuentre en máximos históricos.
¿Un beneficio del Brexit?
El gráfico anterior también muestra cómo la inestabilidad política provocada por el voto del Reino Unido en 2016 a favor de abandonar la UE ha enfriado el mercado inmobiliario londinense. Sin embargo, según UBS, esto se ha notado sobre todo en el segmento de viviendas de alta gama.
Los tipos de vivienda que buscan quienes compran por primera vez siguen teniendo una gran demanda, debido a la crónica escasez de nuevas viviendas tanto en venta como en alquiler en la capital británica. De hecho, el número de nuevos proyectos de vivienda iniciados en Londres disminuyó en 2017, lo que agravó aún más la situación.
La capacidad de Londres para construir el número de viviendas nuevas necesario para satisfacer la demanda se ve limitada por las normas urbanísticas que prohíben construir edificios de más de siete plantas en la mayoría de las zonas, así como por la preservación de las zonas verdes en la periferia de la ciudad, conocidas como «Green Belt». Londres también tiene algunos de los costes de construcción más elevados del mundo, lo que contribuye aún más a que la vivienda sea inasequible para los jóvenes.
Ante los profundos problemas estructurales del mercado inmobiliario londinense, es posible que los únicos jóvenes que puedan encontrar una oportunidad sean millennials de Europa continental y Asia. Debido a la inestabilidad política provocada por el Brexit, la libra esterlina se ha debilitado frente a otras monedas importantes. Mientras tanto, Londres ha caído hasta el puesto 30, su peor posición histórica, en la encuesta de The Economist sobre el coste de la vida en distintas ciudades.