La India enfrenta una brecha crítica de alfabetización financiera, que la deja vulnerable a decisiones financieras deficientes, trampas de deuda y una movilidad ascendente limitada.
Son esenciales las intervenciones tempranas y multifacéticas, que incluyen incorporar la alfabetización financiera en los planes de estudio escolares, herramientas como el aprendizaje gamificado y competencias de gestión del dinero basadas en la comunidad.
Las iniciativas de base ya muestran un impacto, ya que las intervenciones están orientando los comportamientos hacia el ahorro estructurado y la planificación financiera.
La población joven de la India, a menudo considerada su activo más valioso, es un factor clave que se espera impulse el crecimiento económico.
Si bien algunos análisis muestran una tasa de alfabetización superior al 80% y una población con buen dominio digital y una penetración de internet en aumento, la India aún enfrenta un déficit de alfabetización financiera.
Para que la India logre verdaderamente el objetivo de «aatm nirbhar», es decir, la autosuficiencia, invertir en mejorar la alfabetización financiera de sus jóvenes y dotarles de las competencias para gestionar sus finanzas es una pieza esencial del rompecabezas que no debe pasarse por alto.
La brecha de alfabetización financiera de la India
La India sigue enfrentando una brecha significativa de alfabetización financiera, ya que solo el 27% de los adultos indios cuenta con conocimientos financieros, cifra muy por debajo del promedio del 52% en las economías avanzadas.
Este déficit de competencias financieras supone riesgos importantes para los jóvenes, especialmente para quienes pertenecen a comunidades desfavorecidas, ya que contribuye a una toma de decisiones deficiente y a una inseguridad financiera duradera.
Además, en la India, pese a las altas tasas de matriculación, persisten importantes déficits de aprendizaje, y una parte significativa de los estudiantes carece de competencias básicas de lectoescritura y cálculo. Según la Encuesta Anual sobre el Estado de la Educación (ASER) –una encuesta anual de hogares en la India y Pakistán para medir indicadores básicos de aprendizaje y educación– , aproximadamente el 80% de los estudiantes de tercer grado de la India rural no podía leer un texto de segundo grado, y el 74% no sabía realizar restas básicas.
Si bien la Generación Z de la India (aproximadamente 377 millones de personas de entre 12 y 27 años) ya representa alrededor del 43% del gasto de consumo de la India, muchos crecen sin las competencias esenciales necesarias para gestionar el dinero y construir seguridad financiera.
Esto ha dado lugar a una carencia sistémica en la educación financiera, en la que las nuevas formas de gasto superan los esfuerzos por enseñar a los jóvenes a gestionar el dinero, lo que contribuye a las trampas de deuda.
De hecho, la Global Retail Investor Outlook Survey del Foro Económico Mundial revela que el 51% de las personas en la India declara tener dificultades para hacer frente a sus deudas y obligaciones, muy por encima del promedio mundial del 32%.
Si la próxima generación de la India aspira a prosperar económicamente, debemos ir más allá de considerar la alfabetización financiera como un problema aislado y reconocerla, en cambio, como una base para lograr mejores resultados financieros a gran escala.
Sin dotar a los jóvenes de competencias para gestionar el dinero, el crédito y las inversiones, la India corre el riesgo de formar una generación vulnerable a las trampas de deuda y a una movilidad ascendente limitada.
Por qué la alfabetización financiera temprana es esencial
Una vía para mejorar los resultados financieros de la próxima generación de la India es empezar pronto, es decir, incorporar la alfabetización financiera como una competencia para la vida, en lugar de tratarla como un aspecto secundario.
La experiencia global demuestra que las intervenciones en el aula, las herramientas digitales y los modelos de aprendizaje entre pares basados en la comunidad pueden desempeñar un papel crucial a la hora de dotar a los jóvenes de la confianza y las competencias necesarias para tomar decisiones financieras fundamentadas.
Por ejemplo, las plataformas de aprendizaje gamificado están surgiendo como herramientas eficaces para involucrar a los estudiantes en la toma de decisiones interactiva. Al mismo tiempo, las iniciativas impulsadas por las políticas públicas, como la integración de la alfabetización financiera en los planes de estudio escolares, han demostrado ser eficaces en Brasil y Australia. La India también tiene la oportunidad de adoptar un enfoque multifacético en el que:
Las escuelas pueden integrar la alfabetización financiera en el aprendizaje fundamental, tan esencial como la lectura y el cálculo. Si bien una sólida alfabetización y competencia numérica básicas son esenciales para la alfabetización financiera, enseñar conceptos financieros sencillos puede, de hecho, reforzar la lectoescritura y el cálculo al ofrecer casos prácticos del mundo real para aplicarlos.
Con la creciente penetración de los teléfonos inteligentes, las soluciones tecnológicas, como las aplicaciones móviles, la narración interactiva y el aprendizaje gamificado, pueden ampliar el acceso en comunidades diversas.
La promoción de políticas y las alianzas con reguladores, bancos y organizaciones no gubernamentales pueden garantizar que la alfabetización financiera no sea solo un complemento opcional, sino una parte integral del sistema.
Lecciones de las intervenciones de base
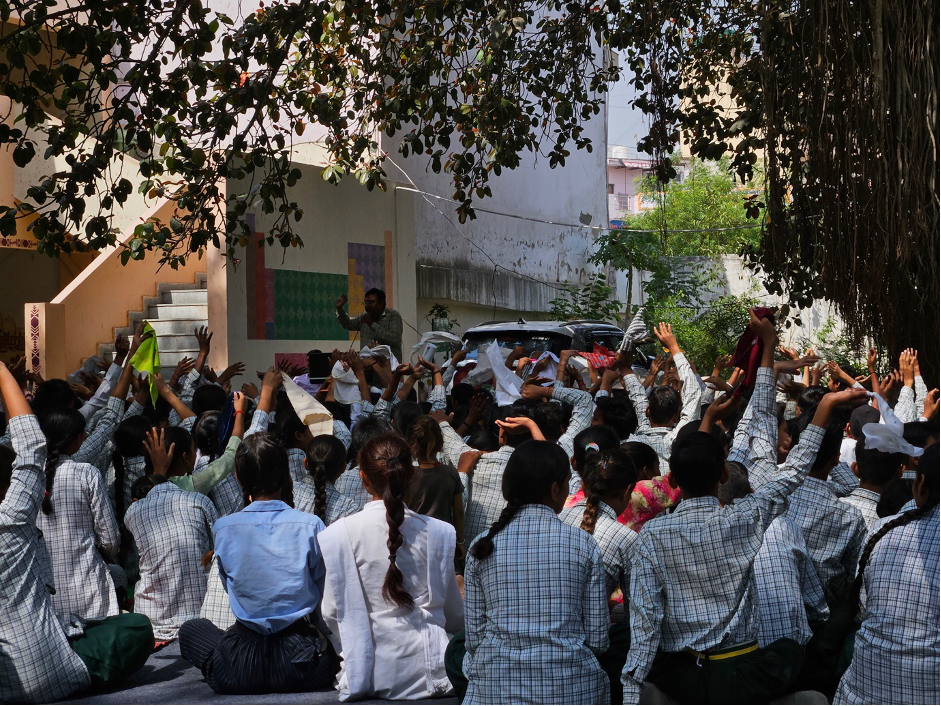
Un ejemplo convincente es Project Nivesh, una iniciativa del centro Global Shapers Gurugram, que demuestra cómo las intervenciones de base pueden tener un impacto significativo.
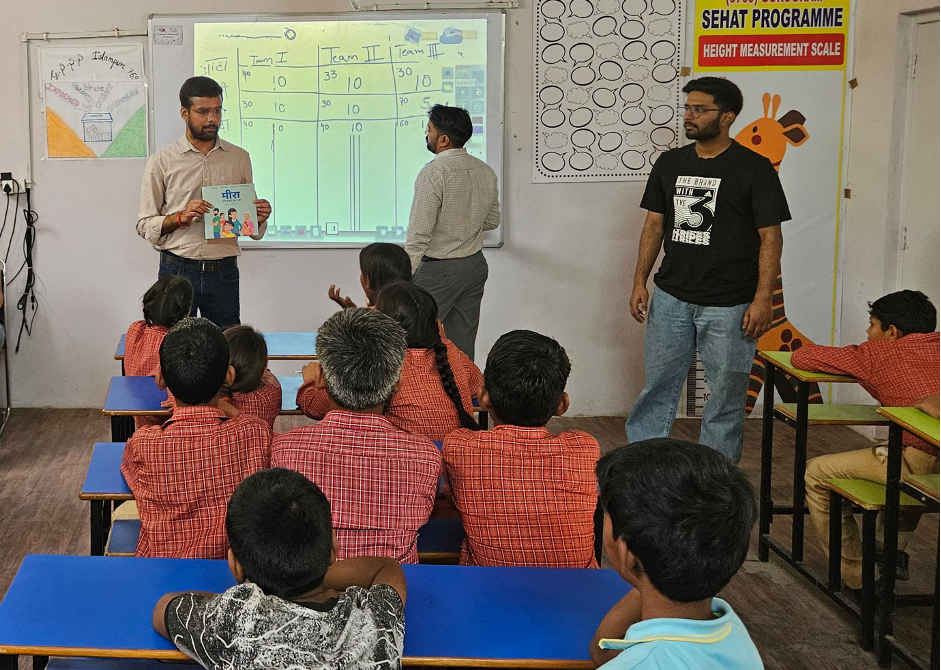
El proyecto, inspirado en el centro de Lisboa Mary and the Secret of Savings, se basa en la convicción de que la alfabetización financiera temprana conduce a la inclusión financiera y combina la narración, el aprendizaje interactivo y las herramientas digitales para que los conceptos financieros resulten cercanos y atractivos.
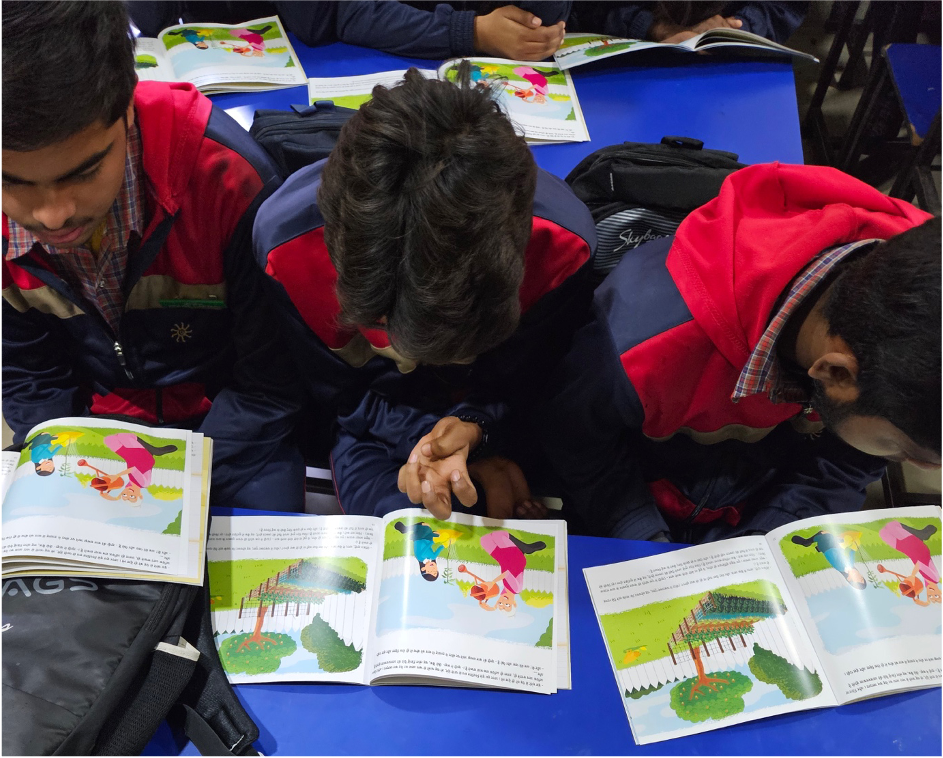
El impacto de Project Nivesh ya se ha visto en el cambio de comportamiento y en una mayor confianza entre los estudiantes. Entre las conclusiones destacables figuran las siguientes:
Al inicio (antes de la intervención), la mayoría de los estudiantes indicó que seguía una división sencilla de gasto y ahorro del 50/50 o que gastaba todo su dinero en deseos, y muy pocos utilizaban una asignación estructurada. Tras la intervención, el 75% adoptó un razonamiento financiero estructurado (por ejemplo, la regla 50/30/20 de necesidades, deseos y ahorro), lo que muestra un cambio significativo hacia una gestión del dinero más informada.
En cuanto a los objetivos de ahorro previstos, más de la mitad de los estudiantes (54%) eligió la educación, mientras que el 17% seleccionó deseos personales, el futuro o emergencias. El 29% restante eligió cosas vinculadas a gastos a corto plazo. Estos resultados indican una conciencia emergente entre los estudiantes sobre la importancia de vincular el ahorro a objetivos a largo plazo.
Los datos también muestran un claro aumento de las conversaciones sobre finanzas con los padres. La proporción de estudiantes que hablaría de sus ahorros «casi todos los días» aumentó un 37% tras la intervención, mientras que quienes «casi nunca» hablaban de finanzas se redujo un 24%. En conjunto, se observa una tendencia hacia conversaciones financieras más frecuentes.
Project Nivesh demuestra que incluso las intervenciones modestas y bien diseñadas, cuando se desarrollan con contenidos adecuados a la edad y al contexto, pueden cambiar la forma en que los jóvenes piensan sobre el dinero, desplazando su atención del consumo a corto plazo hacia la planificación estructurada y las prioridades a largo plazo, como la educación.
Lo más destacable no es solo el cambio en las respuestas de los estudiantes, sino también el efecto de desbordamiento, ya que las conversaciones financieras llegan a los hogares, donde las familias empiezan a participar juntas en el ahorro y la planificación.
Hacia una generación con empoderamiento financiero
La lección más amplia es evidente: mejorar la inclusión financiera no debe impulsarse únicamente de arriba abajo, a través de cuentas y plataformas digitales. Debe construirse de abajo arriba, mediante la alfabetización y la confianza que permitan a las personas utilizar esas herramientas con eficacia.
Integrar la alfabetización financiera en el sistema educativo de la India, ampliar las intervenciones comunitarias probadas y aprovechar las innovaciones digitales pueden crear, en conjunto, una generación que respalde el empoderamiento económico en toda la sociedad y la configure en términos financieramente sólidos y más resilientes.