Cada año, las organizaciones de ayuda humanitaria salvan y protegen a decenas de millones de personas atrapadas en crisis en todo el mundo.
Sus intervenciones son más oportunas, pertinentes y eficaces que nunca. Pero la acción humanitaria no siempre es tan rápida como debería, y las necesidades no se atienden de manera uniforme. Incluso con la recaudación de sumas récord, los crecientes niveles de vulnerabilidad en todo el mundo han dado lugar a una brecha persistente y perjudicial entre las necesidades y la respuesta. Históricamente, los donantes han financiado algo más de la mitad de lo que las Naciones Unidas solicitan cada año. Entonces, ¿qué debemos hacer mejor?
Para aumentar el porcentaje de cobertura, las agencias humanitarias necesitan salir de los modelos de financiamiento tradicionales, que ya no son suficientes para las crisis complejas y prolongadas a las que nos enfrentamos. Las organizaciones humanitarias –y quienes las respaldan– deberán adoptar uno de los impulsores más importantes del éxito: la capacidad de adaptarse e innovar para salir de los problemas.
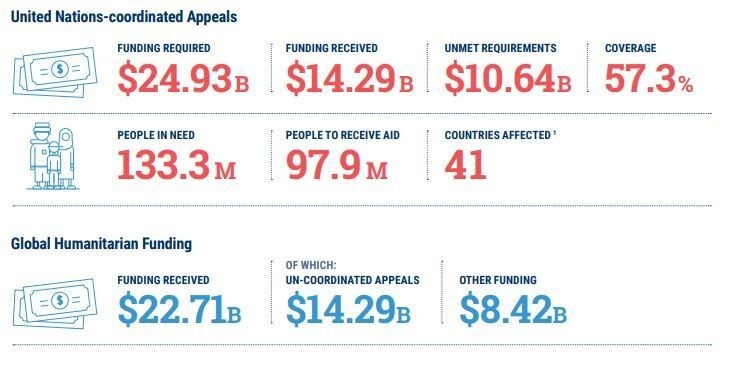
Propongo tres enfoques para cerrar la brecha de financiamiento y renovar la financiación humanitaria: en primer lugar, debemos pasar de responder solo cuando una crisis cuesta visiblemente vidas y sufrimiento, a una posición predeterminada de prevención anticipada, así como de acción temprana. En segundo lugar, debemos crear fuentes de ingresos nuevas y sostenibles ampliando nuestra colaboración con el sector privado. Y en tercer lugar, debemos promover un desarrollo que pueda generar resiliencia y reducir las necesidades, al tiempo que mejoramos la focalización, la eficiencia y la coordinación de las respuestas humanitarias para maximizar el valor de cada dólar.
1. Financiamiento anticipado y de contingencia
Muchos desastres y emergencias son predecibles, con señales de alerta temprana que se acumulan durante muchos meses. La región del Sahel y el Cuerno de África, propensas a la sequía y con inseguridad alimentaria crónica, son dos ejemplos. En estos escenarios, debemos impulsar tanto la acción temprana como la respuesta mediante financiamiento predecible.
En mayo de 2018, cuando surgieron las primeras señales de una crisis de sequía y alimentaria en el Sahel, el Fondo Central para la Respuesta a Emergencias (CERF) canalizó 30 millones de dólares a Burkina Faso, Chad, Malí y Mauritania para ayudar a las agencias a iniciar una respuesta rápida. Vincular este tipo de financiamiento a desencadenantes preacordados y planes de ejecución puede contribuir en gran medida a mejorar el diseño y el impacto de los programas, a reducir los tiempos y costos de respuesta y a disminuir el sufrimiento. Al acordar de antemano el financiamiento de contingencia, el dinero puede llegar en días, no en meses. Uno de los avances más importantes en el financiamiento de crisis ha sido la creación de la ventana de respuesta a crisis del Banco Mundial en la asistencia para el desarrollo internacional.
Ahora, las agencias y los inversores van más allá para proporcionar asistencia aún antes, mediante financiamiento anticipado. El fondo basado en pronósticos de la Federación Internacional de Sociedades de la Cruz Roja y de la Media Luna Roja, la ventana de anticipación del Start Fund y el Mecanismo de Acción ante la Hambruna (FAM), del Banco Mundial y la ONU, son solo tres ejemplos. El FAM se basa en datos de alerta temprana y análisis predictivos para anticipar la inseguridad alimentaria aguda y la hambruna, vinculando los umbrales a financiamiento automático preacordado. Al introducir la automaticidad, este enfoque reduce el impacto de la toma de decisiones irracional sobre las prioridades de respuesta, reorientándolas hacia las necesidades. El Banco Mundial estima que el FAM no solo puede salvar vidas, sino también reducir los costos de respuesta hasta en un 30 %. Al monitorear el progreso y el impacto de los modelos de financiamiento predictivo, podemos empezar a comprender qué funciona, con miras a trazar cómo llevar estos modelos a escala.
2. Fuentes de financiamiento basadas en el mercado
El sistema humanitario sigue dependiendo en exceso de un modelo de financiamiento tradicional impulsado por los donantes. Los grupos humanitarios están empezando a colaborar con el sector privado en soluciones de inversión para llevar los ingresos a escala y para explorar modelos y paradigmas de financiamiento alternativos, pero aún tenemos mucho que aprender.
Algunos dividen a los inversores en dos categorías: los inversores de escala, como las aseguradoras, y los inversores pioneros, como los filántropos dispuestos a arriesgarse con un bono de impacto humanitario.
En materia de seguros, vemos que empresas como Swiss Re y Munich Re establecen cada vez más alianzas con gobiernos y, en algunos casos, con quienes responden a emergencias humanitarias, para ofrecer cierto grado de protección frente a los desastres naturales. El Mecanismo de Seguro contra Riesgos de Catástrofes del Caribe, que realiza pagos cuando se producen terremotos, inundaciones o tormentas, es un buen ejemplo. Los seguros también forman parte del Mecanismo de Financiamiento de Emergencia para Pandemias, que realizó su primer pago en 2018 para ayudar al gobierno de la República Democrática del Congo en sus esfuerzos por combatir el virus del ébola. Me gustaría ver que los seguros desempeñen un papel cada vez mayor en la protección de emergencia en los países en riesgo, así como que se explore su uso incluso en zonas de conflicto.
Una mayor participación en modelos del sector privado como estos significará que los trabajadores humanitarios debemos mejorar nuestra recopilación y análisis de datos, y fortalecer nuestro análisis financiero. También tendremos que encontrar formas de reducir el riesgo de las inversiones para aumentar las probabilidades de que los inversores vean el impacto del dinero gastado en entornos volátiles. Pero, por supuesto, persisten las barreras para los seguros, y no todo es asegurable. Igual de importante que avanzar en estas innovaciones del financiamiento humanitario es encontrar mejores formas de reducir el número de personas que necesitan asistencia en primer lugar.
3. Reducción de las necesidades y mayor eficacia
Reducir la vulnerabilidad y las necesidades es fundamental para el énfasis en la prevención en todo el sistema de la Secretaría General de la ONU. Para ello, debemos trabajar de forma más coordinada con las organizaciones de desarrollo, a fin de garantizar que sus esfuerzos incluyan incluso a las personas más marginadas afectadas por crisis en sus inversiones y planes de desarrollo.
Al mismo tiempo, el sistema humanitario debe demostrar que puede maximizar el valor de cada dólar invertido. Debemos asegurar que nuestros sistemas y procesos sean flexibles, eficientes, transparentes y estén bien coordinados. Un elemento central de ello es mejorar la calidad de las evaluaciones de necesidades, para desarrollar una comprensión más matizada de los requisitos prioritarios de cada comunidad o grupo de personas afectadas. La OCHA tiene la responsabilidad, entre otras cosas, de coordinar las evaluaciones de necesidades, movilizar el financiamiento humanitario y coordinar una respuesta eficaz. Acabamos de lanzar el Panorama Global Humanitario 2019, que es la evaluación más completa y autorizada de las necesidades humanitarias mundiales y de lo que se necesitará para responder a ellas. Las evaluaciones de necesidades de calidad son la columna vertebral de la publicación, y debemos seguir mejorando su precisión y rigor. También gestionamos el CERF y 17 fondos comunes nacionales, que reducen los costos de gestión, logran economías de escala e incentivan la colaboración. A medida que crecen las necesidades humanitarias, estos fondos deben hacer lo mismo.
Los planes de respuesta actuales deben complementarse con los enfoques prospectivos descritos anteriormente para superar la falta crónica de financiamiento. Si estos enfoques se emprenden, se conectan y se amplían, pueden contribuir en gran medida a construir un modelo financiero más sostenible y ágil, adecuado para el futuro de la acción humanitaria.




