Desde el inicio de la pandemia de COVID-19, los teléfonos móviles se han convertido en un salvavidas para muchas personas.
Sin embargo, demasiadas personas siguen excluidas de esta tecnología esencial, especialmente grupos marginados como las personas refugiadas y solicitantes de asilo.
Los gobiernos deben intervenir para garantizar que los servicios móviles ayuden a las comunidades más vulnerables del mundo a acceder a la ayuda y a otros apoyos esenciales.
A medida que la pandemia de COVID-19 golpea a las personas pobres y vulnerables de todo el mundo, los teléfonos móviles se han convertido en un salvavidas para muchas. Permiten transferir salarios, vales y asistencia humanitaria de forma segura y eficiente. También difunden información de salud pública y conectan a las personas con proveedores de atención sanitaria. Sin embargo, demasiadas personas siguen excluidas de esta tecnología esencial, especialmente grupos marginados como las personas refugiadas y solicitantes de asilo. Las consecuencias económicas de la crisis también están presionando a los proveedores, justo cuando más se necesitan sus servicios.
La tecnología móvil tiene el potencial de transformar vidas a largo plazo, no solo durante la crisis del coronavirus, siempre que tomemos las medidas adecuadas para garantizar que nadie se quede atrás. Estas son tres maneras en que los gobiernos pueden intervenir para garantizar que los servicios móviles ayuden a las comunidades más vulnerables del mundo a combatir la pandemia y acceder a apoyo esencial.
Ampliar el acceso
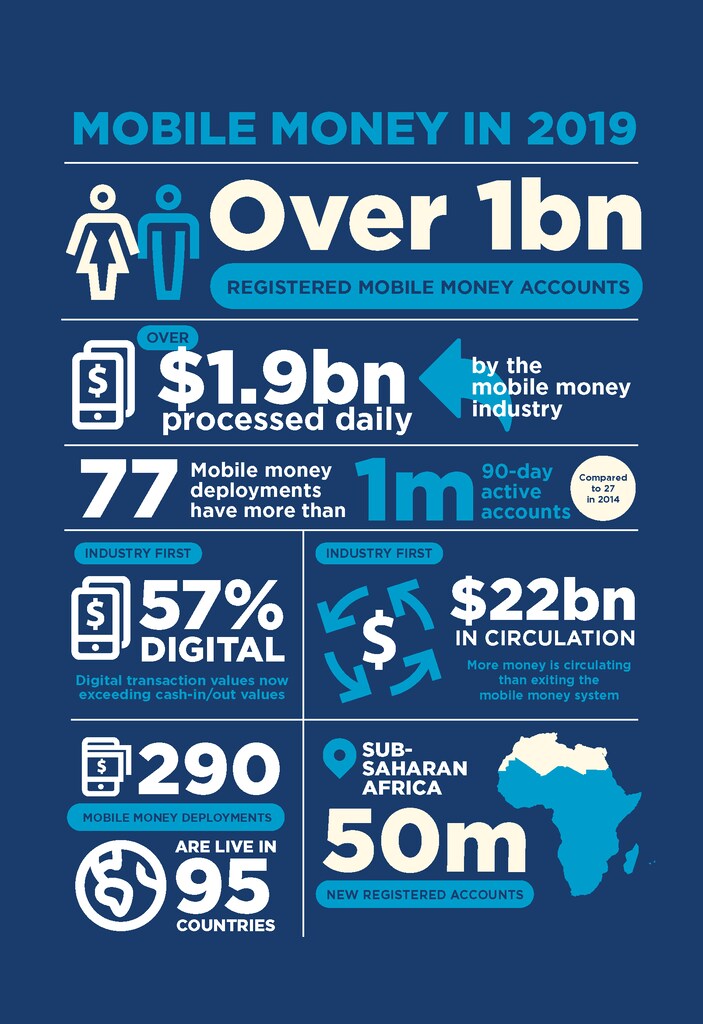
Los servicios de dinero móvil llevan mucho tiempo contribuyendo positivamente a la inclusión social y económica en todo el mundo. En los países de ingresos bajos y medios, donde relativamente pocas personas tienen acceso a la banca convencional, ya estaban muy extendidos antes de la crisis. Desde 2017, 2,7 millones de personas en 44 países han recibido asistencia en efectivo y vales (CVA) a través de plataformas de dinero móvil. Debido a la creciente popularidad de esta forma segura y cómoda de transferir dinero, la proporción de transacciones digitales frente a las basadas en efectivo ha aumentado casi un 50 % desde 2017. Estos canales han adquirido aún más importancia desde el inicio de la COVID-19.
Los gobiernos y las organizaciones de ayuda de todo el mundo están utilizando cada vez más los pagos digitales para evitar el riesgo de contagio que conllevan los pagos en efectivo. Por ejemplo, el Alto Comisionado de las Naciones Unidas para los Refugiados (ACNUR) presta asistencia financiera mediante dinero móvil en la República Democrática del Congo.
Sin embargo, muchos grupos marginados, como las personas refugiadas, viven en países donde se exige una prueba de identidad para acceder a los servicios móviles. Esto significa que deben presentar documentos, como un pasaporte y una prueba de domicilio estable, para obtener tarjetas SIM o acceder a monederos de dinero móvil; muy pocas personas refugiadas disponen de esos documentos. Se calcula que, en todo el mundo, 1.000 millones de personas se enfrentan a esa «brecha de identidad», es decir, carecen de una prueba formal de identidad.
La falta de documentación y de acceso impide que muchas de las personas más vulnerables del mundo reciban ayuda financiera a través de sus teléfonos, obtengan información importante y se comuniquen con sus familiares. La imposibilidad de activar legalmente una conexión móvil o acceder a un monedero de dinero móvil a su propio nombre las margina aún más.
La falta de certidumbre y coherencia jurídica y normativa también puede interrumpir la prestación de asistencia humanitaria. Una investigación realizada en 2018 por el ACNUR y GSMA (la asociación mundial de la industria móvil) concluyó que estos obstáculos eran un problema común en 25 países de acogida de personas refugiadas.
Una medida concreta para facilitar esa asistencia durante la COVID-19 sería que los gobiernos flexibilizaran temporalmente los requisitos de prueba de identidad para determinados servicios dirigidos a grupos marginados, como las personas refugiadas. Estas medidas deberán equilibrarse con el riesgo de facilitar actividades delictivas, como el blanqueo de dinero o la financiación del terrorismo. Este enfoque basado en el riesgo ya se ha adoptado en países como Ghana, Egipto, Jordania y Pakistán. Por ejemplo, se pueden imponer límites a las transacciones y al saldo de las cuentas para las que se hayan flexibilizado los requisitos de identidad.
Además, la colaboración y coordinación eficaces entre los bancos centrales y los organismos reguladores de las telecomunicaciones pueden garantizar que los requisitos de prueba de identidad (y cualquier medida temporal) para acceder a tarjetas SIM sean coherentes con los que se aplican para abrir cuentas de dinero móvil y estén en consonancia con las recomendaciones mundiales.
Apoyar a las empresas de dinero móvil
Algunos gobiernos y organismos reguladores han fomentado el uso de pagos digitales para reducir la transmisión del coronavirus, por ejemplo, reduciendo el coste de las transferencias y eximiendo de comisiones las transferencias entre personas. Si bien reducir estos costes puede impulsar el uso del dinero móvil, también puede tener efectos secundarios negativos para las empresas y los emprendedores del sector. En el caso de las transacciones entre personas, que representan el 91 % del dinero que circula en el ecosistema móvil, eximir del pago de comisiones durante períodos prolongados ejerce una presión considerable sobre los ingresos de los proveedores. La caída de los ingresos también puede dificultar que los proveedores mantengan sólidas redes de agentes, lo que tiene importantes repercusiones para la asistencia humanitaria.
Los agentes son una parte fundamental del sistema de dinero móvil. A menudo son miembros de la comunidad y también reciben asistencia humanitaria, además de ayudar a otras personas a acceder a la ayuda. Registran a nuevos clientes, depositan efectivo en las cuentas y entregan efectivo a los clientes que realizan retiros.
Los agentes también desempeñan un papel importante en la economía en general y pueden contribuir al crecimiento inclusivo. En los mercados emergentes, el número de puntos de atención de agentes casi se ha triplicado en los últimos cinco años, y la cobertura de un agente de dinero móvil es ahora siete veces mayor que la de los cajeros automáticos y 20 veces mayor que la de las sucursales bancarias.
Si los ingresos de los proveedores están bajo presión, tendrán dificultades para mantener estas redes de agentes y prestar servicios a las personas más marginadas. La gestión de agentes y sus comisiones representan la mayor proporción de los costes operativos del dinero móvil, según mostró un estudio de GSMA.
Al considerar la exención de comisiones, los gobiernos deben tener presente este posible efecto en cadena sobre los proveedores y los agentes. Por ejemplo, podrían eximir de comisiones solo durante un período limitado, para dar cierta certidumbre a los operadores y permitirles planificar el regreso a la normalidad tras la crisis. También podrían considerar limitar las transacciones gratuitas a los clientes más vulnerables y ofrecer desgravaciones fiscales pertinentes para los servicios de dinero móvil. Ampliar los límites de las transacciones y los saldos para facilitar el comercio y la compra de artículos esenciales, incluidos los medicamentos, también fomentaría más transacciones digitales y apoyaría las economías digitales locales.
Garantizar que los agentes no se queden sin efectivo
Las medidas de confinamiento y el temor a la propagación del virus pueden provocar que muchas personas acudan de golpe a los agentes de dinero móvil para retirar efectivo. Esto puede dejar a los agentes sin liquidez, ya que normalmente no disponen de reservas suficientes para hacer frente a un aumento repentino de los retiros. Es posible que los operadores tengan dificultades para intervenir y proporcionar efectivo a los agentes si sus ingresos ya están bajo presión debido a la reducción de las comisiones por transacción.
Los gobiernos pueden aliviar esa falta de liquidez fomentando la concesión de préstamos de emergencia sin intereses a pequeñas empresas y agentes, reduciendo o eliminando temporalmente los impuestos cuando corresponda y asegurándose de que los bancos pongan efectivo a disposición de los agentes de dinero móvil. También deberían considerar la posibilidad de declarar tanto los servicios bancarios como los de dinero móvil «servicios esenciales», para que los agentes de dinero móvil puedan seguir trabajando y permitir que la gente retire y deposite efectivo.
La coordinación de los pagos entre los gobiernos y las organizaciones humanitarias también puede aliviar la presión sobre los agentes, ya que las fechas oficiales de pago suelen obligarlos a entregar grandes cantidades de efectivo el mismo día.
Por último, los gobiernos deberían fomentar que las pequeñas empresas (como las que apoyan los servicios humanitarios) acepten pagos digitales para limitar el riesgo de propagación del virus al manipular efectivo.
Liberar el potencial de los servicios móviles
Los operadores móviles han sido aliados fundamentales en la lucha contra el coronavirus. Han facilitado la entrega de ayuda de emergencia y han puesto a disposición espacios gratuitos en sus centros de llamadas para que el personal de primera respuesta conecte a quienes llaman a la línea nacional de atención sobre la COVID con proveedores de servicios médicos. Para millones de personas que viven en situaciones precarias y peligrosas, como las personas refugiadas, el dinero móvil puede ser una forma segura y eficiente de acceder a los servicios que necesitan para sobrevivir. A largo plazo, la industria móvil también puede desempeñar un papel importante en la recuperación de los países de ingresos bajos y medios tras la crisis, creando puestos de trabajo y oportunidades para los emprendedores, y ofreciendo servicios financieros cómodos y accesibles a innumerables pequeñas empresas.
Para que los servicios de dinero móvil alcancen todo su potencial, los gobiernos, los organismos reguladores y la industria móvil deben contribuir a fomentar los pagos digitales mediante políticas propicias, aliviar la presión del coste de vida sobre los usuarios de los servicios de dinero móvil y, al mismo tiempo, garantizar la sostenibilidad de las empresas de dinero móvil. Por ejemplo, si se flexibilizan los requisitos de identidad para las cuentas de nivel «básico» y se amplían los límites de transacción y saldo, esas medidas podrían formalizarse y mantenerse después de la pandemia, dado que los servicios de dinero móvil han demostrado ser productos de bajo riesgo, en consonancia con las recomendaciones y las directrices de buenas prácticas internacionales.




