Los gobiernos recurren a los llamados seguros paramétricos para asegurarse frente a eventos específicos y concretos.
Pero este seguro tiene límites: asegurarse frente a un parámetro específico o a un evento desencadenante implica dejar fuera todo lo que no esté especificado o que no sea, del todo, lo bastante grave.
La solución de la Federación Internacional de Sociedades de la Cruz Roja y de la Media Luna Roja a este problema es una primicia en el sector humanitario: una innovadora póliza de seguro de indemnización que asegura el propio fondo.
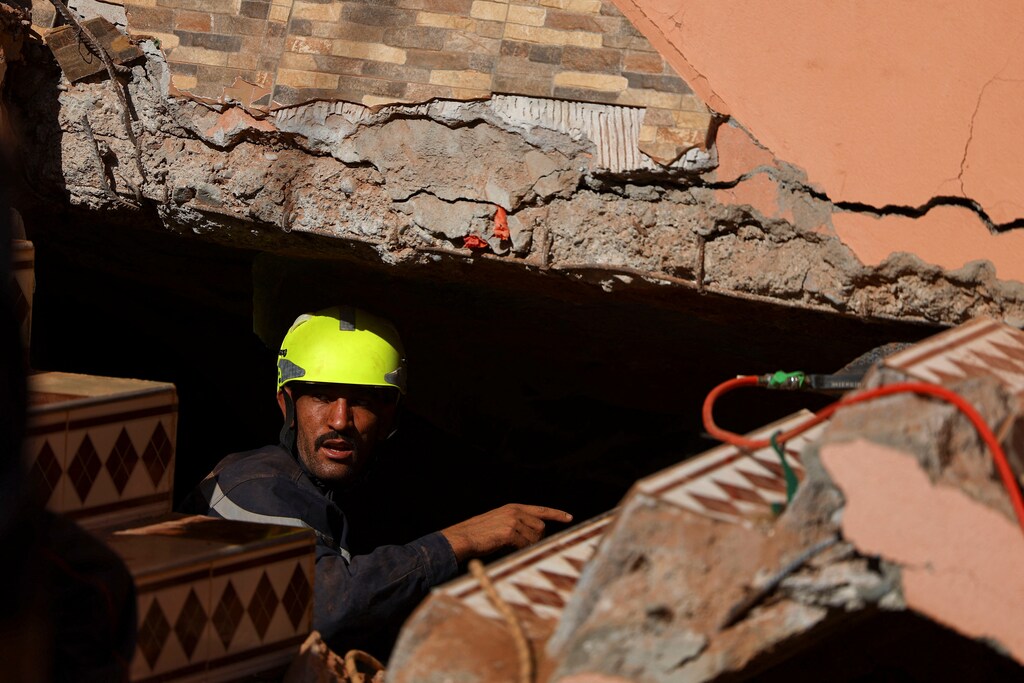
En lo profundo del subsuelo, en septiembre de 2023, las placas africana y euroasiática chocaron entre sí y provocaron el terremoto más mortífero de Marruecos en más de 60 años.
Su movimiento también desencadenó otra cosa: un pago de seguro. En 2020, el Gobierno de Morrocco contrató una póliza que aseguraba frente a cualquier sismo superior a 5,0 en la Escala de Mercalli Modificada de sacudida terrestre. El terremoto de septiembre alcanzó 6,8 en la escala y el Gobierno de Marruecos según se cree, recibió muchos millones de dólares para financiar la reconstrucción.
El concepto de seguro no es exactamente nuevo; la mayoría de quienes pueden permitírselo aseguran sus viviendas, sus coches y su salud. Los gobiernos recurren a los llamados seguros paramétricos para asegurarse frente a eventos específicos y concretos. A veces funcionan bien. Se han utilizado para asegurarse frente al mal tiempo que destruye cultivos en África, para asegurar propiedades en todo el Caribe, propenso a huracanes e incluso para asegurarse frente a una caída en la producción de leche cuando las vacas se calientan demasiado en la India.
Pero los seguros paramétricos tienen límites. Por definición, asegurarse frente a un parámetro específico o a un evento desencadenante implica dejar fuera todo lo que no esté especificado o que no sea, del todo, lo bastante grave. Sean cuales sean las pérdidas, si el suelo no tiembla lo suficiente, si la velocidad del viento de una tormenta no alcanza exactamente cierta cifra o si las vacas no se calientan lo bastante, la póliza no pagará.
Lo más habitual es que los gobiernos y la comunidad internacional de donantes financien directamente las respuestas y la recuperación, o a través de organismos de ayuda. Durante más de cuatro décadas, por ejemplo, la Federación Internacional de Sociedades de la Cruz Roja y de la Media Luna Roja (FICR) ha ayudado a las comunidades a través de nuestro Fondo de Emergencia para la Respuesta a Desastres. Conocido como DREF, este fondo ha sido de un valor incalculable para las comunidades afectadas por crisis. Ha contribuido a financiar esfuerzos humanitarios durante décadas, llegando a más de 220 millones de personas. Los donantes aportan fondos y nosotros los desembolsamos cuando las necesidades de emergencia lo exigen.
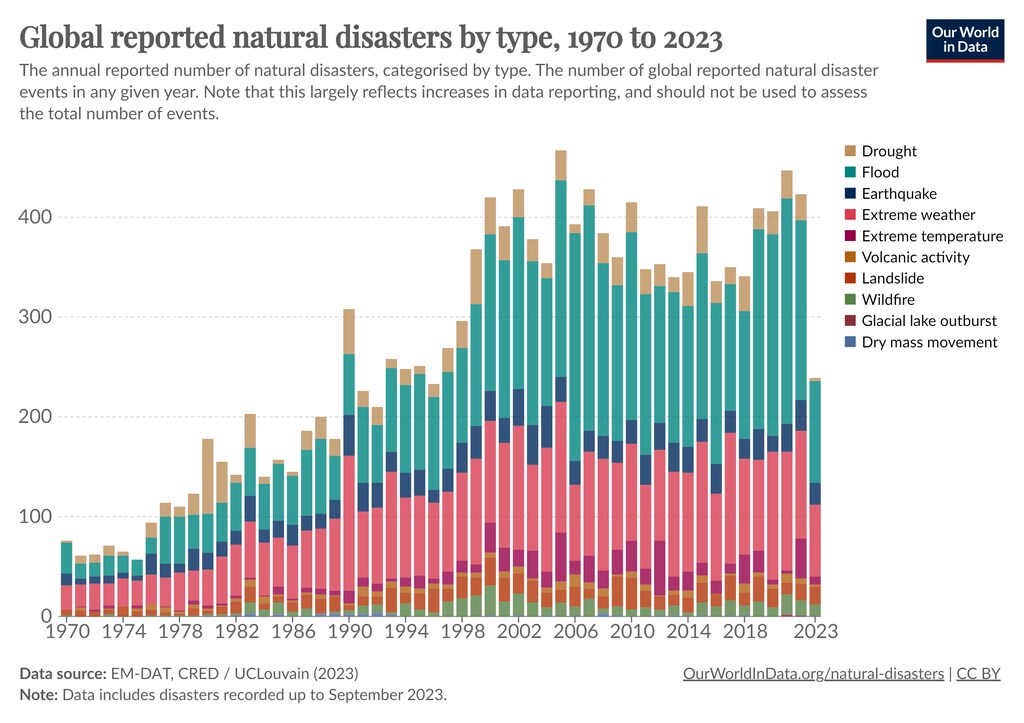
El DREF no es un pozo sin fondo y a menudo se ve sometido a grandes tensiones. Un número creciente de conflictos mundiales y de eventos relacionados con el clima hace que el número de crisis humanitarias –desastres– empeore.
El DREF también es vulnerable a rachas de mala suerte. Los desastres a gran escala pueden parecerse a los autobuses: puede que no llegue ninguno durante mucho tiempo y, de repente, lleguen tres o cuatro a la vez. Si el fondo ya se ha agotado por emergencias anteriores, es posible que no quede lo suficiente para cubrir todas las necesidades.
Otro peligro es que retengamos demasiados recursos previendo riesgos que no llegan a materializarse. Esto es económicamente ineficiente y puede significar restringir innecesariamente la ayuda a quienes la necesitan con desesperación.
La solución de la FICR a este problema es una primicia en el sector humanitario. Se trata de una innovadora póliza de seguro de indemnización que asegura el propio fondo (el DREF), en lugar de eventos específicos. Si, en cualquier año, las demandas sobre el DREF alcanzan un umbral establecido, la póliza entra en vigor. El desencadenante no es un riesgo natural, sino una pérdida financiera agregada.
Podemos considerarlo como la franquicia común a la mayoría de las pólizas de seguro. Por ahora, la franquicia es de 33 millones de CHF (francos suizos), o aproximadamente 38,3 millones de dólares. Si se gasta este ‘importe deducible’, el seguro financiará otros 20 millones de CHF en asignaciones del DREF (aproximadamente 23,2 millones de dólares).
Con una prima de seguro de 5 millones de CHF (o 5,8 millones de dólares) al año, cuando sea necesario, la financiación de un donante podría multiplicarse por cuatro gracias al seguro. Es decir, un franco de donante aportado y cuatro francos recuperados en un año especialmente calamitoso.
El beneficio es la estabilidad: la intensidad y la frecuencia de los desastres son impredecibles; la financiación de las respuestas no tiene por qué serlo. Los donantes del DREF –a menudo gobiernos– pueden aportar una cantidad fija sabiendo que no se les pedirá más con poca antelación si un año se vuelve especialmente intenso. Esa estabilidad puede fomentar una mayor generosidad si un donante sabe que su contribución al DREF puede multiplicarse cuando surge una necesidad aguda o imprevista.
La mayor previsibilidad fue un factor motivador para el Gobierno británico, que ha contribuido a la póliza. Asimismo, el Fondo InsuResilience (ISF) de Alemania, las Sociedades de la Cruz Roja británica y danesa y donantes del sector privado lo han respaldado económicamente. El Gobierno británico ha sido explícito sobre convertir el seguro en un pilar de su estrategia de desarrollo internacional.
Si el nuestro puede servir de modelo para que otros actores humanitarios lo sigan, se abrirá un mercado de seguros importante. Para las compañías aseguradoras esto no es caridad, lo que significa que es sostenible a largo plazo. En los años tranquilos, las aseguradoras ganarán dinero: cobrarán primas sin tener que pagar indemnizaciones, pero, por supuesto, asumirán riesgos.
Queda trabajo por hacer. Hay que convencer a las aseguradoras de que, a gran escala, el riesgo moral no será un problema: del mismo modo que un conductor asegurado podría conducir de forma temeraria sabiendo que recibirá un coche nuevo si tiene un accidente, un fondo para desastres con seguro podría gastar su dinero más rápido que uno sin seguro, sabiendo que los déficits quedarán cubiertos.
Sin embargo, la evidencia sugiere lo contrario: el seguro mejora la gestión de riesgos gracias a una mayor transparencia, rendición de cuentas y una contabilidad más clara de los costes. El DREF tiene una larga trayectoria, con décadas de estadísticas sobre desastres y sobre cómo hemos gastado en la respuesta. Los corredores y aseguradoras que han respaldado nuestra póliza han utilizado sus propios algoritmos basados en tecnología para revisar nuestros datos. Seguirán haciéndolo para comprobar que nuestro gasto futuro se ajusta a los criterios anteriores.

A medida que los riesgos empeoran, queremos alentar a los donantes. Nuestro objetivo es aumentar el potencial del DREF hasta 100 millones de CHF (aproximadamente 116,2 millones de dólares) para 2025, con una quinta parte cubierta por un pago de seguro si es necesario.
El DREF ya es una de las formas más rápidas y eficaces de que los donantes apoyen las respuestas humanitarias de emergencia. El respaldo del seguro significa que tendremos una mayor capacidad para responder no solo a los hechos una vez ocurridos, sino también anticipándonos a los riesgos previstos y justo antes de que se materialicen. El gasto en preparación es siempre el que más rinde.
Los riesgos se producirán. La tierra temblará, los vientos soplarán y los incendios arderán. La crisis climática agravará los riesgos, pero los riesgos solo se convierten en desastres por sus efectos, y una financiación fiable puede evitar que esos efectos sean demasiado terribles.
Del mismo modo que los sucesos adversos pueden activar un seguro, el seguro puede impulsar un mundo más estable y más humano.