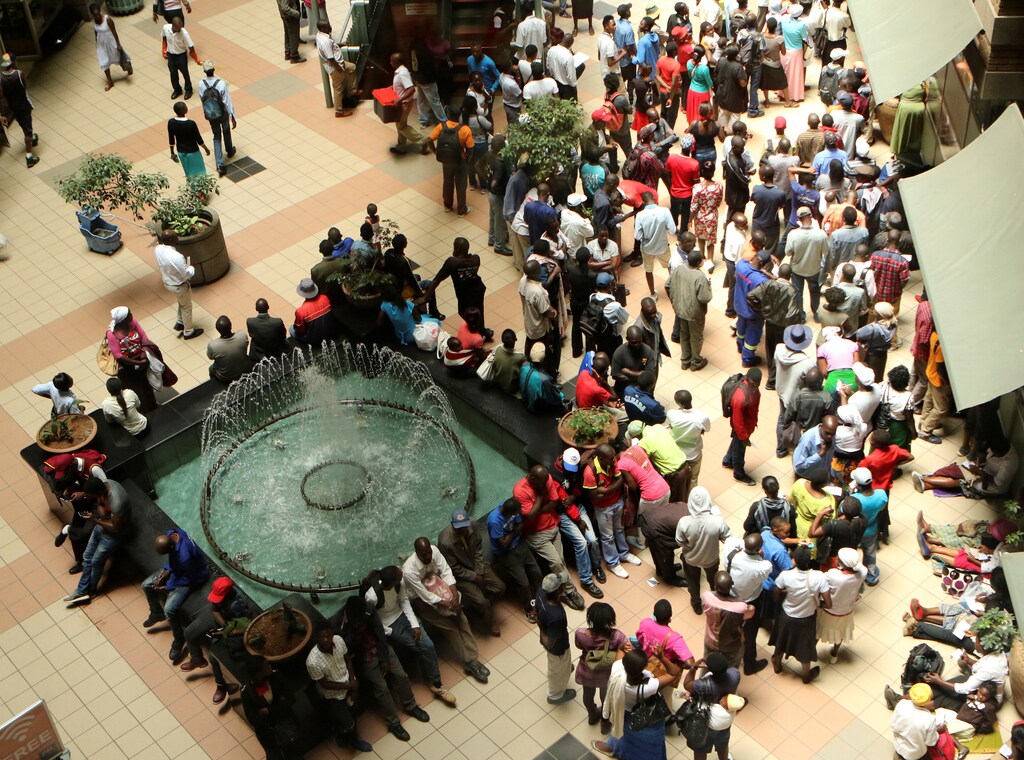
Cuando el presidente de Zimbabue, Robert Mugabe, fue depuesto en noviembre de 2017, tras 30 años en el poder, muchos esperaban que el declive económico que había supervisado se revirtiera pronto. Pero, un año y medio después, la economía no muestra signos de recuperación, debido a una crisis monetaria en curso. ¿Podría una criptomoneda basada en blockchain ser la cura para los males que aquejan a Zimbabue?
Hace poco más de una década, Zimbabue sufría una hiperinflación tan severa –que llegó a su máximo de 89,7 sextillones por ciento en noviembre de 2008 –, lo que la llevó a abandonar por completo su moneda y a adoptar en su lugar una cesta de divisas internacionales, encabezada por el dólar estadounidense. Pero la grave escasez de dólares hizo subir los precios, lo que llevó al gobierno, en 2016, a introducir sus propios billetes y monedas que supuestamente valían lo mismo que los dólares estadounidenses.
Debido a la falta de confianza, sin embargo, el nuevo dinero se negoció con un descuento significativo en el mercado negro. Con los dólares que seguían saliendo del país a un ritmo superior al de su entrada, el gobierno fusionó recientemente su moneda y todo el dinero electrónico en otra nueva unidad: el dólar de la Liquidación Bruta en Tiempo Real (RTGS).
Pero la simple emisión de otra moneda no bastará para resolver el problema de Zimbabue. Una moneda «fiduciaria» –cuyo valor no es intrínseco, sino establecido por el gobierno– solo se considera creíble cuando el gobierno imprime dinero de forma responsable y la mayor parte del dinero del país se mantiene en el sistema bancario. Cuando la credibilidad del sistema colapsa, se tardan décadas en reconstruirla.
Eso es lo que ha ocurrido en Zimbabue, donde el gobierno tiene un largo historial de mala gestión fiscal. En 2003, por ejemplo, el gobierno retiraba rutinariamente dinero de cuentas en moneda extranjera de titularidad privada sin el consentimiento de los titulares; mientras tanto, no podía permitirse la tinta necesaria para imprimir más billetes.
Su confianza, sacudida por años de intervenciones monetarias motivadas políticamente, incluida la impresión de dinero sin restricciones para financiar el gasto discrecional, los zimbabuenses han evitado durante mucho tiempo mantener moneda emitida por su propio gobierno. En 2008, el dinero cambiaba de manos más de cien veces más rápido en Zimbabue que en el resto de África subsahariana, ya que la gente buscaba reservas de valor más fiables.
Esta falta de confianza de los consumidores y las empresas en un sistema monetario controlado por el Estado persiste hasta el día de hoy. El dólar RTGS perdió una quinta parte de su valor en un mes desde su introducción.
Nada de esto debería sorprender. Cuando las personas pierden sus ahorros de toda la vida y se ven sumidas en la pobreza sin culpa propia, lo último que quieren es depender del gobierno que las llevó a esa situación y que, en medio de la disminución de los ingresos fiscales, les ofrece poco apoyo para volver a ponerse en pie.
Una criptomoneda basada en blockchain eludiría esta falta de confianza. En lugar de ser gestionada por el banco central, las transacciones se almacenarían en un libro mayor público, distribuido y descentralizado. Y, como ocurre con Bitcoin, la oferta estaría limitada para evitar la impresión discrecional de dinero. En este sentido, una criptomoneda resolvería los dos problemas más fundamentales de un sistema monetario controlado por el Estado en Zimbabue.
Los beneficios serían de gran alcance. La tecnología blockchain hace que las transacciones sean prácticamente a prueba de manipulaciones. Y, al no ser necesaria la intermediación de terceros, los costes de las transacciones son bajos. Esto podría ahorrar a la diáspora zimbabuense hasta 90 millones de dólares al año en comisiones relacionadas con remesas.
La reducción de los costes de transacción también favorecería el avance de la inclusión financiera, ya que cualquier persona con acceso a internet podría operar incluso con cantidades muy pequeñas de dinero en tiempo real. Con la expansión del uso de teléfonos móviles con conexión a internet, incluso quienes viven en regiones aisladas han obtenido valiosas oportunidades para participar en el sistema bancario formal. Según las Naciones Unidas, esta tendencia ya ha incorporado a millones de personas a la economía formal en Asia.
El siguiente paso sería que Zimbabue empezara a utilizar en su economía formal «contratos inteligentes» autoejecutables, un cambio que podría ahorrar hasta el 0,5 % del PIB anual de Zimbabue. Este enfoque impulsaría la confianza empresarial, al hacer que las transacciones más seguras y baratas. Un cambio de este tipo podría extenderse a muchas otras aplicaciones: por ejemplo, la tecnología blockchain podría permitir la transferencia digital instantánea de títulos de propiedad de activos.
El objetivo final sería crear un sistema bancario abierto, un modelo más transparente en el que los datos bancarios se compartan a través de interfaces de programación de aplicaciones abiertas, lo que permitiría a desarrolladores externos crear sus propias aplicaciones y servicios. Dada la falta de confianza de los zimbabuenses en su sistema actual, no sería difícil convencerlos de abandonarlo.
Al fortalecer la confianza de las empresas y los consumidores, un sistema basado en blockchain impulsaría la inversión y el gasto de los hogares, lo que fortalecería la economía e incrementaría los ingresos fiscales. Esto, junto con la incapacidad del gobierno para llevar a cabo una impresión discrecional de dinero, mejoraría enormemente la gestión de las finanzas públicas y ayudaría al gobierno a recuperar su credibilidad a largo plazo. Pero el eje central de este sistema es que funcionará incluso mientras el gobierno siga desacreditado.


