La economía de China es tan grande —y crece tan rápidamente— que resulta difícil medir con precisión la magnitud de su influencia en el escenario mundial, según este artículo de opinión de David Erickson, investigador sénior y profesor de finanzas en Wharton. Antes de enseñar en Wharton, Erickson trabajó en Wall Street durante más de 25 años, colaborando con empresas privadas y públicas para captar capital mediante emisiones de acciones de forma estratégica.
Parte de la retórica reciente de Washington sugiere que Estados Unidos está «ganando» la guerra comercial porque su mercado bursátil está cerca de máximos históricos, mientras que los mercados bursátiles nacionales de China han caído considerablemente. Aunque los mercados bursátiles nacionales chinos han sufrido desde que las tensiones comerciales comenzaron a principios de este año, creo que esa premisa subestima el poder económico de la segunda economía más grande del mundo, que crece rápidamente, y necesita bastante contexto.
El mercado bursátil chino —representado por la bolsa de Shanghái— alcanzó su máximo en 2015. Esto no difiere demasiado de los ciclos de mercado que hemos vivido en Estados Unidos en los últimos 20 años. Un ejemplo es lo ocurrido con el índice industrial Dow Jones (DJIA), que alcanzó los 11.000 puntos en mayo de 1999, pero tardó más de siete años en llegar a los 12.000. Aunque el DJIA avanzó de 12.000 a 14.000 puntos entre octubre de 2006 y julio de 2007, tardó casi seis años, hasta el 7 de mayo de 2013, en avanzar hasta el hito de los 15.000 puntos. En el mercado NASDAQ, el ciclo fue aún más dramático: tardó 15 años en alcanzar nuevos máximos en 2015. Los mercados atraviesan ciclos.
Pero ¿no ha sido bastante volátil la bolsa de Shanghái desde que comenzó la guerra comercial? Sí, lo ha sido. No es de extrañar, ya que gran parte de la actividad del mercado bursátil nacional chino proviene de inversores minoristas, muchos de los cuales tienen muy poca experiencia invirtiendo en acciones chinas (volveré a este punto en breve). Ante la incertidumbre generada por la retórica comercial durante los últimos meses, era probable que hubiera una volatilidad considerable. Sin embargo, a modo de comparación, los mercados bursátiles estadounidenses también atravesaron una volatilidad considerable a principios de este año tras un período de fuerte crecimiento desde las elecciones estadounidenses de 2016. Si retrocedemos un poco más, los mercados bursátiles estadounidenses, impulsados en gran medida por inversores institucionales, vivieron períodos de volatilidad considerable durante la crisis financiera de 2008, cuando el DJIA cayó casi 800 puntos el 29 de septiembre; durante la «burbuja» tecnológica de 2000, cuando el 14 de abril el NASDAQ cayó un 9 % y un 25 % en esa semana (y el índice NASDAQ 100 perdió el 78 % de su valor en dos años); y cuando el Dow Jones cayó casi un 23 % en un solo día, el «lunes negro» de 1987.
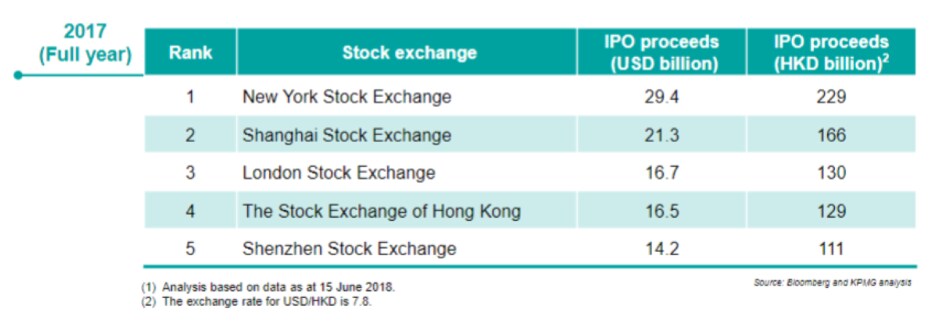
¿Por qué retrocedo hasta 1987 para contextualizar? Porque en 1987, mientras un estudiante de finanzas de Wharton podía estudiar el «lunes negro» en el contexto de caídas anteriores de la bolsa estadounidense, el mercado bursátil nacional chino no existía y no existiría hasta 1990. Así es: un estudiante chino que estudiara finanzas en la China continental en aquella época no podía aprender a invertir en los mercados bursátiles chinos porque estos no existieron hasta unos años después. La Bolsa de Shanghái se fundó en 1990 (y la de Shenzhen, por esas mismas fechas), creando un mercado bursátil nacional en el que las empresas de la China continental podían cotizar y financiarse, y en el que las instituciones chinas podían invertir. Se calcula que hoy la Bolsa de Shanghái tiene más de 200 millones de inversores minoristas —la población total de Estados Unidos es de solo 327 millones— y que, en el conjunto de 2017, fue el segundo mercado de OPV más grande del mundo en cuanto al capital captado. Así pues, aunque el mercado bursátil chino ha sufrido pérdidas considerables este año, dada la «rapidez» de su evolución, es necesario poner estos cambios en contexto.
En la actualidad, los mercados de Hong Kong, Shanghái y Shenzhen representan en conjunto el mercado de OPV más grande del mundo…
Estas son solo algunas de las cosas que aprendimos durante nuestro reciente viaje a Hong Kong, Shanghái y Shenzhen, como parte del curso de MBA de Wharton llamado Invertir estratégicamente en el crecimiento de China. Una delegación de 58 estudiantes del MBA para ejecutivos de Wharton, junto con tres profesores, se reunió con destacadas empresas chinas, importantes inversores chinos en acciones cotizadas y capital privado, así como representantes de las bolsas de Hong Kong y Shanghái, y exploró cómo invierten estratégicamente en el crecimiento de China. Había viajado a China muchas veces durante mi anterior carrera en banca de inversión (aunque la última vez fue en 2013, antes de jubilarme), pero alrededor del 85 % de nuestros estudiantes nunca había estado en Hong Kong ni en la China continental.
Al iniciar el viaje, como muchos de nuestros estudiantes nunca habían estado allí, quise darles algunas cifras para que pudieran hacerse una idea de la magnitud y el alcance de las oportunidades económicas de China. Estas son algunas, todas aproximadas:
una población de 1.400 millones de personas;
620 millones de usuarios de internet móvil en 2015, segúnLa economía móvil de China: oportunidades en el mayor y más rápido auge del consumo de información;
400 millones de personas de clase media.
Y, para hacerse una idea de la rapidez del cambio:
Las exportaciones han crecido durante los últimos 30 años a una tasa de crecimiento anual compuesto (TCAC) del 17 %, lo que convirtió a China en el mayor exportador del mundo, con 2,3 billones de dólares en 2015, segúnLas preguntas sobre China: perspectivas fundamentales sobre la potencia emergente;
En 1980, alrededor del 70 % de la fuerza laboral china trabajaba en la agricultura; en 2016 solo el 30 % trabajaba en la agricultura
En 1980, solo el 2 % tenía estudios universitarios; en 2016, alrededor del 30 %
En 1980, Shenzhen tenía una población de 30.000 habitantes; en 2016, su población era de unos 12 millones.
A medida que avanzábamos en nuestras visitas a estas empresas e inversores, me di cuenta de que estas cifras se quedaban cortas y subestimaban considerablemente el poder económico de China. Permítanme describir tres de las características específicas que conocimos y analizamos durante el viaje:
Formación de capital: el mayor mercado de captación de capital mediante acciones del mundo
Cuando llegué por primera vez a China en 1998, con 34 años y como banquero de inversión, volé a Pekín para presentar una propuesta a una empresa tecnológica china que quería captar unos 100 millones de dólares en una OPV. En aquel entonces, para una OPV tecnológica de 100 millones de dólares, la única opción real era el mercado NASDAQ de Estados Unidos. En 1998, cuando empresas de países emergentes (por ejemplo, Brasil, China, India y Rusia) empezaron a cotizar en bolsa, las restricciones cambiarias y de liquidez locales —además de otros obstáculos, como la falta de inversores internacionales— hicieron que tres o cuatro mercados atrajeran la mayoría de las cotizaciones internacionales: Londres, Hong Kong, Nueva York/NASDAQ y Tokio. Para la mayoría de las empresas de países emergentes de Europa, Oriente Medio y África, Londres era la opción preferida; para la mayoría de las empresas de países emergentes de Asia y América Latina, lo eran Nueva York/NASDAQ. Hasta probablemente 2014, cuando Alibaba empezó a cotizar en la Bolsa de Nueva York (NYSE), NASDAQ fue el mercado donde cotizaban la mayoría de las empresas de crecimiento de todo el mundo.
Las cosas han cambiado drásticamente en los últimos 20 años.
En la actualidad, los mercados de Hong Kong, Shanghái y Shenzhen representan en conjunto el mayor mercado de OPV del mundo, como muestra el siguiente gráfico de KPMG, publicado en su informe «China continental y Hong Kong: revisión de mitad de año de 2018: OPV y otras tendencias del mercado».
Para ofrecer otra perspectiva, el segundo gráfico a continuación, elaborado a partir de datos de Barclays, muestra la tendencia de 15 años (2003-2017) de los cinco países con mayor volumen de OPV, según la nacionalidad del emisor. Desde 2008, las empresas chinas —en comparación con las de cualquier otro país— han captado colectivamente el mayor volumen de capital mediante OPV en siete de los últimos 10 años. En este período de 15 años, lo que ha cambiado es que antes de 2008 la mayor parte de la actividad china de captación de capital correspondía a empresas estatales, mientras que después de 2008 ha correspondido a empresas privadas más tradicionales. El máximo de formación de capital mediante OPV en China se alcanzó en 2010, cuando hubo una combinación de factores que impulsó esta actividad.

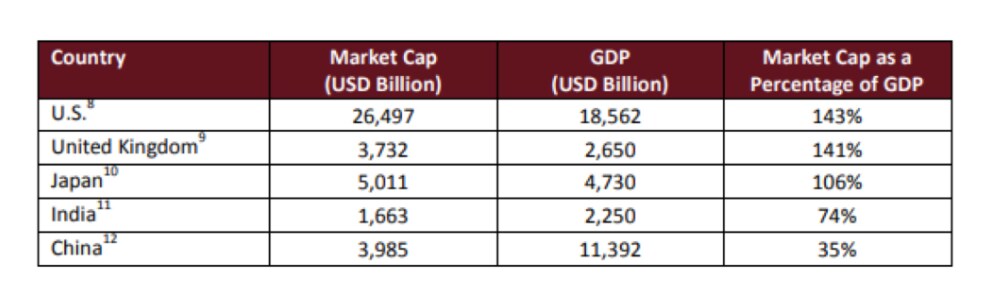
El tercer gráfico, que aparece a continuación, procede de un informe de Siguler Guff, uno de los primeros fondos de fondos chinos de capital privado. Según sus estimaciones, en 2016 la capitalización del mercado bursátil representaba solo el 35 % del PIB de China (frente al 143 % en Estados Unidos). Esto permite hacerse una idea de por qué quizá estamos en las primeras etapas de esta tendencia de captación de capital en China:
Capitalización bursátil en relación con el PIB en 2016
Además de la formación de capital mediante acciones cotizadas, las empresas chinas también reciben una parte considerable del capital privado mundial. Las estimaciones de Bain & Company en su informe Informe de capital privado de Asia-Pacífico de 2018 indican que las firmas de capital privado invirtieron alrededor de 73.000 millones de dólares en la Gran China en 2017, casi la mitad del capital invertido en toda la región de Asia-Pacífico.
Las principales firmas mundiales de capital privado están desplegando un capital considerable, al igual que algunas de las mayores empresas de China, como Alibaba y Tencent. Según las estimaciones, Tencent ha invertido más de 30.000 millones de dólares desde 2015. Parte de esa inversión se ha destinado a empresas internacionales como Tesla, Spotify y Snap, pero Tencent también ha sido un inversor importante en China, en particular en 13 empresas chinas valoradas en varios miles de millones de dólares que han salido a bolsa desde principios de 2017, entre ellas Meituan Dianping, que acaba de captar más de 4.000 millones de dólares. Tencent posee alrededor del 20 % de la empresa. En tres de esas grandes empresas, Tencent tenía participaciones importantes del 40 % o más: China Literature, SEA y Sogou. Tencent también anunció a principios de este año que Tencent Music, de su propiedad total, cotizará en Estados Unidos. Mientras tanto, Alibaba también ha realizado numerosas inversiones importantes, entre ellas la que la convirtió en el mayor accionista de Ant Financial, que recientemente captó unos 14.000 millones de dólares, considerada la mayor captación de fondos individual realizada en el mundo por una empresa de capital privado. Alibaba posee alrededor de un tercio de la empresa, cuyo valor, según los rumores, asciende a 150.000 millones de dólares.
El liderazgo de China en capital captado mediante OPV durante los últimos años podría cambiar si las tensiones comerciales con Estados Unidos se prolongan. Sin embargo, es probable que la demanda de las firmas de capital privado y las empresas chinas continúe, e incluso aumente —como hemos visto en Estados Unidos en los últimos años— si disminuye la actividad de las OPV.
Innovación: desarrollo del mayor mercado de pagos electrónicos del mundo
Uno de los secretos económicos mejor guardados de China quizá sea que allí tienen su sede dos de las plataformas de pago electrónico más poderosas del mundo. Alipay, de Ant Financial, y WePay, de Tencent, tienen, según las estimaciones, más de 500 millones de usuarios activos cada una. Es difícil establecer una comparación con el mercado estadounidense, pero está claro que el mercado de pagos electrónicos de Estados Unidos representa solo una fracción del chino. Dos cifras que ayudan a ponerlo en contexto: según Statista, PayPal, la plataforma estadounidense comparable más grande, tiene 244 millones de usuarios activos en todo el mundo; y se prevé que el conjunto del sistema bancario estadounidense cuente con 161,6 millones de usuarios de banca digital el año que viene.
«En su Informe mundial sobre la riqueza de 2018, BCG estimó que China representa alrededor del 15 % de las personas con un patrimonio neto alto y muy alto (HNWIs) del mundo».
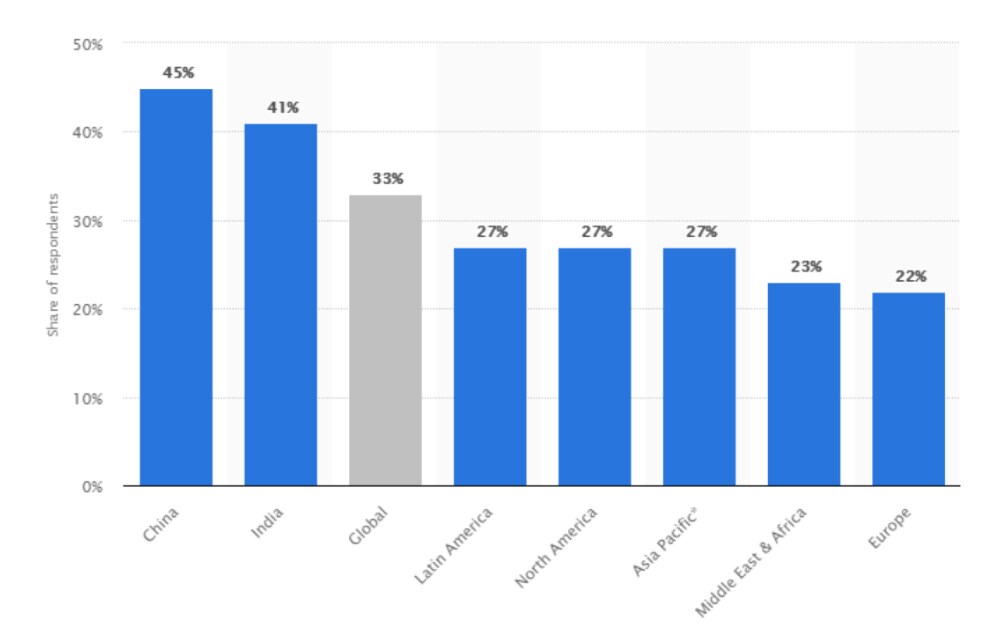
Aunque WePay, de Tencent, está estrechamente vinculada a WeChat, el servicio de mensajería dominante de Tencent, Alipay ha estado estableciendo de forma muy visible alianzas fuera de China especialmente en el sudeste asiático. Se estima que el mercado chino de pagos móviles alcanzó aproximadamente 5,5 billones de dólares en 2016, y que la penetración entre los usuarios chinos de internet fue del 45 % (como muestra el siguiente gráfico de Statista). China es, sin duda, el mayor mercado de pagos electrónicos del mundo.
Porcentaje de usuarios de internet de todo el mundo que utilizaron un servicio de pago móvil durante el último mes, por región, en el tercer trimestre de 2017
Dada esta enorme oportunidad para Ant Financial, durante el viaje conversamos con un panel de inversores institucionales en acciones cotizadas que tienen como objetivo China sobre si, a largo plazo, Ant Financial superaría el valor de Alibaba, su accionista fundador, que escindió lo que entonces era Alipay y distribuyó sus acciones entre los accionistas en 2011. La tesis potencial sostiene que Ant tiene una enorme oportunidad, con poca competencia internacional, para convertirse en una plataforma de pagos electrónicos en mercados internacionales donde las carteras digitales están muy extendidas, pero la tecnología es deficiente, como África, Oriente Medio, América Latina y el sudeste asiático. En cambio, Alibaba ha estado limitada en gran medida a China y se enfrenta a Amazon y otros competidores internacionales.
Creación de riqueza: el mercado de más rápido crecimiento del mundo
En su informe de 2018, Informe mundial sobre la riquezaBCG estimó que China representa alrededor del 15 % de las personas con un patrimonio neto alto y muy alto (HNWIs) del mundo, y que esos grupos crecen a una TCAC del 22 %. BCG definió el patrimonio personal de las personas con un patrimonio neto alto como superior a 20 millones de dólares e inferior a 100 millones, y el de las personas con un patrimonio neto muy alto como superior a 100 millones de dólares.
Como muestra el siguiente gráfico del informe de BCG:
Estados Unidos concentra más del 30 % de la riqueza mundial de las personas con un patrimonio neto alto y muy alto
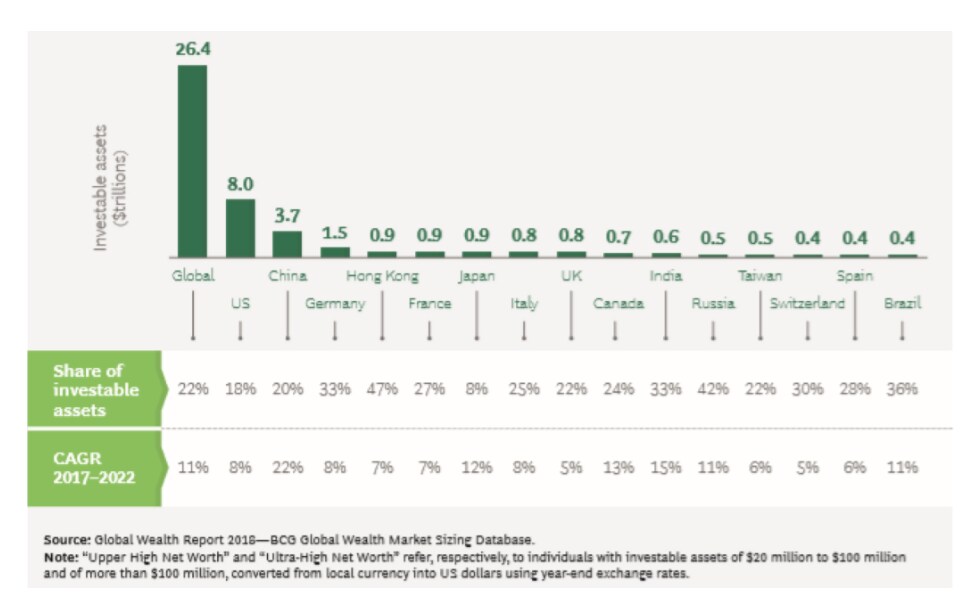
Si sumamos las cifras de la Gran China, incluidos Hong Kong y Taiwán, los activos invertibles de las personas con un patrimonio neto alto y muy alto superan los 5 billones de dólares. Esto, junto con los aproximadamente 400 millones de personas consideradas de clase media en China,constituye una fuente considerable de riqueza potencial a medida que madura la economía china. Por eso la gestión patrimonial en China se considera una de las mayores oportunidades del sector de los servicios financieros en todo el mundo. Como muchas otras en China, esta oportunidad se encuentra en sus primeras etapas, tanto en el desarrollo de productos como en la regulación. Los recientes problemas de empresas como Anbang Insurance Group, la aseguradora china que expandió considerablemente su negocio de gestión patrimonial y que el Gobierno intervino a principios de este año, han llevado al Gobierno chino a intensificar su intervención en la regulación de este sector.
Posibles problemas
Aunque las tres características expuestas muestran que probablemente se está subestimando el poder económico de China, también existen posibles problemas, además de las tensiones comerciales en curso:
La capacidad del marco gubernamental para respaldar la rapidez de la evolución y la innovación de la economía china. De las tres características analizadas, todas se han desarrollado en gran medida durante las últimas dos décadas. Dado este rápido desarrollo, ¿tiene el Gobierno chino los conocimientos y la capacidad para regularlo y respaldarlo? La rapidez de esta evolución pondría a prueba el marco regulatorio de cualquier Gobierno, pero China, a diferencia de la mayoría de las grandes economías del mundo, apenas se vio afectada por la crisis financiera mundial de hace 10 años, por lo que sus sistemas no se pusieron a prueba. Una de las razones por las que el sistema financiero chino y los principales bancos estatales chinos apenas se vieron afectados fue que acababan de recibir inyecciones de capital público mediante acciones en los años previos a 2008. Además, estos bancos aún no habían expandido sus actividades internacionalmente.
«… Si otros gobiernos del mundo se sienten incómodos con que una empresa como Ant sea la plataforma de pagos electrónicos, eso cambia considerablemente las oportunidades de Ant a escala internacional…»
Una preocupación concreta que se expresa con frecuencia es el tamaño del sistema bancario paralelo chino. Aunque a menudo se presupone que este término tiene una connotación negativa, no es así. La banca paralela existe en la mayoría de los mercados del mundo, incluido Estados Unidos, y se refiere a actividades bancarias que se desarrollan fuera del sector bancario regulado. Como estas actividades quedan fuera del marco regulatorio, a menudo hay menos información y transparencia disponibles. A menudo, empresas, entidades financieras no bancarias, fondos de pensiones y otras instituciones realizan actividades de este tipo, por ejemplo, prestar dinero, para mejorar sus rendimientos. Además, a raíz de los recientes avances en China en los vehículos de inversión para particulares, como los préstamos entre particulares, las preocupaciones han aumentado. Suelen centrarse principalmente en dos aspectos: el tamaño relativo del sistema bancario paralelo frente al sistema bancario regulado; y la falta de información y transparencia que suele acompañar a las actividades en China, lo que aumenta la inquietud.
La posibilidad de que uno o varios gobiernos intervengan para limitar o frenar parte de la innovación de la economía china. Conviene señalar que el término «Gobierno» mencionado antes no se refiere necesariamente solo a la intervención del Gobierno chino. En el caso concreto de China, el anuncio reciente de que se establecerían normas para los videojuegos afecta considerablemente a Tencent, cuyo principal negocio son los videojuegos. En cuanto a la intervención de gobiernos extranjeros, el Comité de Inversiones Extranjeras en Estados Unidos (CFIUS) bloqueó a principios de este año la adquisición de MoneyGram por parte de Ant Financial por motivos de seguridad nacional; es un ejemplo de las fuerzas que podrían limitar parte de la innovación y el éxito de las empresas que buscan expandirse fuera de China. Del mismo modo, si otros gobiernos del mundo se sienten incómodos ante la posibilidad de que una empresa como Ant opere como plataforma de pagos electrónicos —o se asocie con otras empresas— en su país, las oportunidades internacionales de Ant cambiarán considerablemente, al igual que podría cambiar la tesis de inversión a largo plazo.


