Hoy en día, las economías de la UE11 1 se encuentran entre las más abiertas del mundo (Figura 1). Su grado de apertura comercial ha aumentado y la naturaleza de sus flujos comerciales ha cambiado rápidamente en este milenio, en gran medida porque se unieron a la UE.
Otros factores también contribuyeron, como la reforma impulsada por su transición de economías de planificación central a economías de mercado y su preparación para la adhesión a la UE, así como las tendencias globales que dieron lugar a la aparición de las cadenas globales de valor (CGV) en este periodo.
Figura 1 Apertura exportadora
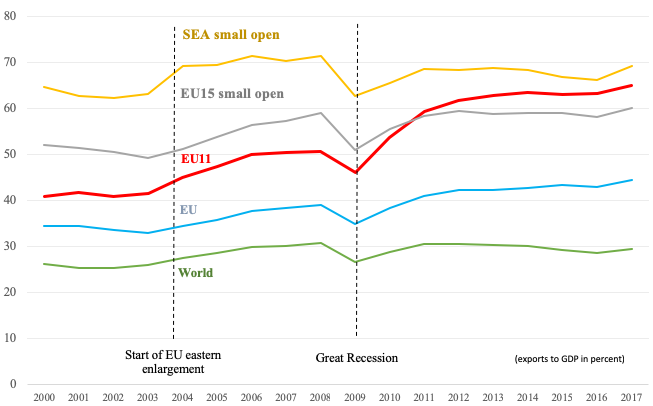
Nota: Las pequeñas economías abiertas de la UE15 incluyen Austria, Bélgica, Dinamarca, Finlandia, Países Bajos y Suecia. Las pequeñas economías abiertas de SEA incluyen Camboya, Corea, Malasia y Vietnam. La UE11 incluye Bulgaria, Croacia, República Checa, Estonia, Hungría, Letonia, Lituania, Polonia, Rumanía, Eslovaquia y Eslovenia.
La naturaleza inusual de la UE11
Sin embargo, las características importantes de los países de la UE11 difieren de las de otros países con grados similares de apertura comercial. Sus instituciones y sus sistemas de apoyo social están menos desarrollados que los de las pequeñas economías abiertas de la UE15, y sus hogares tienen menos ahorros financieros para suavizar su consumo. Como la capacidad de una economía para absorber shocks y gestionar los cambios estructurales depende en gran medida de la calidad de sus instituciones y de su sistema de apoyo social, esta es una diferencia importante dentro de la UE.
Por otra parte, las economías de renta media baja igualmente abiertas de otras regiones del mundo no forman parte de una organización supranacional como la UE. No han adoptado los sistemas institucionales y jurídicos de los países altamente desarrollados, y no forman parte de un mercado único con libre circulación de capitales y de mano de obra. Dado que los flujos comerciales están influidos de manera significativa por las decisiones de las empresas sobre la ubicación de su producción y por la migración laboral, estas características de los países de la UE11 son muy relevantes si queremos entender cómo el comercio y otros shocks les afectan.
Los países de la UE11 presentan muchas similitudes importantes en lo que respecta a la integración comercial, sobre todo la elevada proporción del comercio intraeuropeo y sus implicaciones para el crecimiento y el desarrollo. No obstante, también existen diferencias importantes entre estos países en cuanto a su nivel de desarrollo, la composición y calidad de sus exportaciones, y el grado en que participan en las CGV.
Aunque la mayoría de los economistas estarían de acuerdo en los efectos económicos positivos de una integración comercial más estrecha a nivel agregado, existe una creciente conciencia de la importancia de otros aspectos, como:
la distribución de la renta y, de forma más amplia, la igualdad de oportunidades y la equidad (Milanoviċ 2016, OCDE 2019),
los efectos de aglomeración y las disparidades regionales resultantes, así como el aumento de los precios de la vivienda y el desajuste del mercado laboral regional (BERD 2018, Ossa 2019),
la migración laboral y sus implicaciones fiscales y sociales resultantes (Andor 2019), y
un impacto más duradero en las sociedades que el experimentado anteriormente (Buti 2019).
Comprender el impacto de los shocks
La reciente crisis en Europa demostró que centrarse en el crecimiento económico agregado definido de forma estrecha y en la resiliencia económica no basta para comprender el impacto a largo plazo de los shocks económicos. Estos shocks estimulan el crecimiento, pero también pueden desencadenar una crisis. Es necesario un enfoque más amplio que incluya aspectos sociales y políticos para comprender los acontecimientos actuales y formular políticas adecuadas (Székely 2019). Dicho de otro modo, también importa quién se beneficia y quién sale perdiendo con la integración comercial y la convergencia rápidas, quién absorbe los golpes durante una crisis y cómo, así como cómo reaccionan los distintos grupos de la sociedad –ganadores y perdedores– y la sociedad en su conjunto ante los desafíos que trae consigo la integración comercial.
Si no se abordan, las tendencias sociales negativas generadas por las fuerzas del mercado pueden revertir las reformas y, en última instancia, conducir a una erosión del potencial de crecimiento y de la resiliencia económica (Székely y Ward-Warmedinger 2018). También pueden tener importantes implicaciones para la evolución política a nivel nacional y europeo. Estas pueden impedir la profundización de la integración europea.
Cadenas de valor globales
La aparición de las CGV (Baldwin 2012, Baldwin y Obuko, de próxima publicación) cambió la naturaleza y el impacto de la integración comercial. Actualmente predominan las cadenas de valor intrarregionales (Antras y De Gortari 2017). Pero a medida que disminuyen los costes comerciales, es probable que aumente el componente global (que incluye a Europa pero fuera de la UE) de las cadenas de valor. Asimismo, a medida que el componente de servicios de las CGV aumenta rápidamente, crece la presión competitiva de los mercados globales.
Las CGV, en particular su componente de servicios, se ven fuertemente afectadas por la innovación tecnológica disruptiva, con un gran impacto en la estructura de competencias de la demanda de trabajo. Esto conduce a una reubicación constante de los distintos elementos de las CGV. Esto podría significar la relocalización de determinadas partes hacia la UE15, pero también la deslocalización de elementos centrales desde la UE15 hacia la UE11 o hacia países fuera de la UE (Mayer y Head, de próxima publicación). Es probable que esta tendencia se intensifique en el futuro.
Una afluencia de IED
La integración comercial y la creación de CGV también impulsaron la afluencia de IED hacia los países de la UE11. La importación de tecnología moderna y la profundización del capital, así como una rápida modernización de la estructura de productos, tuvieron un impacto positivo en la productividad de los proveedores locales (Harding y Smarzynska Javorcik 2011, Hagemejer y Muck, de próxima publicación). Esto confirma el análisis empírico de Alfaro y Chen (2012), que muestra que la producción multinacional provoca tanto derrames de conocimiento como una reasignación de factores en los mercados nacionales. Las políticas que hacen esto más probable incluyen la mejora del acceso al crédito y de la oferta de mano de obra (especialmente de mano de obra cualificada), al tiempo que se eliminan las barreras regulatorias. Estas son típicas de las reformas en los países de la UE11.
Al igual que en el comercio, muchas de las fuerzas subyacentes que impulsaron la IED fueron globales. La proximidad geográfica ayudó, pero la adhesión a la UE proporcionó un terreno fértil para que estas fuerzas actuaran, ya que contribuyó a mejorar las instituciones y a crear un mayor grado de seguridad jurídica para los inversores (Buiter y Lubin 2019). Los países de la UE11 se beneficiaron significativamente de la reducción de las barreras comerciales. Merlevede y Purice (2019) han estimado que el suministro de insumos a una multinacional situada justo al otro lado de la frontera solo mejora la productividad cuando los países comparten una frontera con la UE. Estos efectos de derrame se vuelven aún más fuertes cuando las fronteras se vuelven sin fricciones, como es el caso del Espacio Schengen.
Como resultado, la IED entrante (excluidas las entidades de propósito especial, o SPE) en relación con el PIB de los países de la UE11 ha alcanzado la tendencia observada en las pequeñas economías abiertas más desarrolladas de la UE y del mundo (Figura 2). Sin embargo, no ha ocurrido lo mismo con la IED saliente.
Figura 2 Stocks de IED entrante y saliente en los pequeños países abiertos de la UE15 y de la UE11
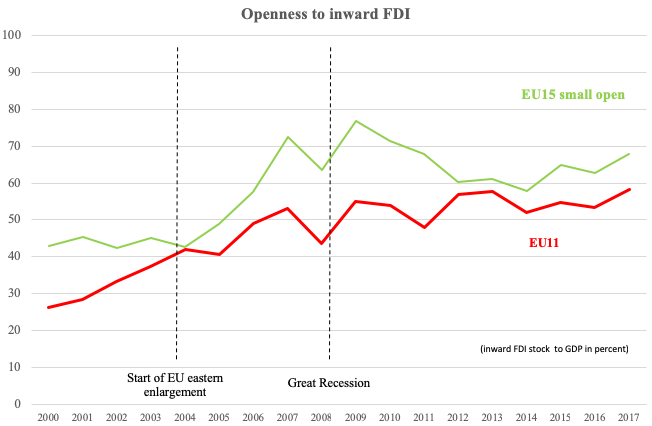
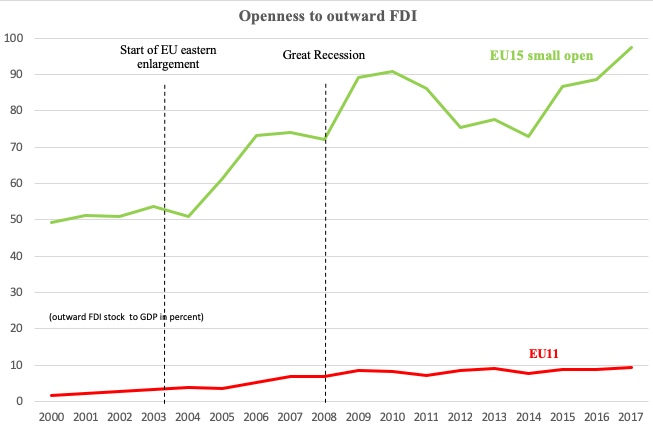
Nota: Las pequeñas economías abiertas de la UE15 incluyen Austria, Bélgica, Dinamarca, Finlandia, Países Bajos y Suecia; la UE11 incluye Bulgaria, Croacia, República Checa, Estonia, Hungría, Letonia, Lituania, Polonia, Rumanía, Eslovaquia y Eslovenia. Promedios grupales no ponderados.
Como el stock de capital total en relación con el PIB es menor en la UE11 que en los países de la UE15, la proporción de la IED en el stock total de capital es mayor (Figura 3). Dicho de otro modo, el capital extranjero, y por tanto la influencia extranjera en el sector empresarial, es más importante en estos países, particularmente en su sector exportador (transable). La sofisticación tecnológica de la IED también está significativamente por encima del resto de la economía. Gran parte de la I+D se realiza en estas empresas, y emplean una proporción de mano de obra cualificada superior a su peso en la economía privada.
Figura 3 Valor añadido generado por empresas controladas por capital extranjero
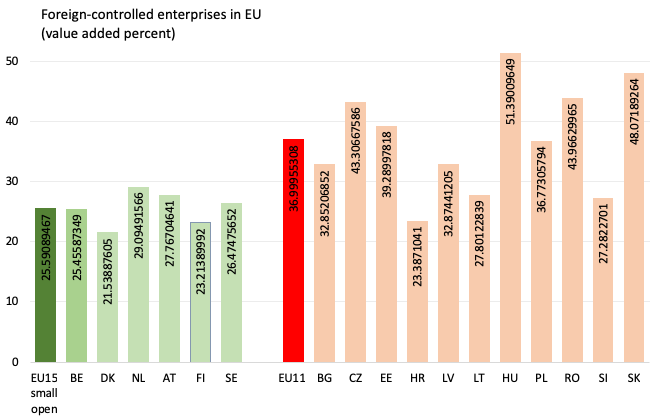
Nota: Las pequeñas economías abiertas de la UE15 incluyen Austria, Bélgica, Dinamarca, Finlandia, Países Bajos y Suecia; la UE11 incluye Bulgaria, Croacia, República Checa, Estonia, Hungría, Letonia, Lituania, Polonia, Rumanía, Eslovaquia y Eslovenia. Promedios grupales no ponderados.
La proximidad a Alemania, donde las empresas estuvieron entre las primeras de la UE en crear CGV, y a otros mercados europeos principales, así como su abundancia de mano de obra de bajo coste pero relativamente cualificada, convirtieron a los países de la UE11 en destinos ideales para integrarse en las cadenas globales de valor europeas (en su mayoría alemanas). Estaban en el lugar adecuado, en el momento adecuado y en las condiciones adecuadas para beneficiarse de este proceso global. Cuanto más cerca del centro de gravedad y cuanto mejor sea la infraestructura de transporte, mayor es el efecto, incluso dentro de los propios países. Las empresas orientadas a la exportación, en particular las que forman parte de una CGV, son mayoritariamente de propiedad extranjera y están muy concentradas en determinadas regiones.
El aumento de la IED ha acelerado aún más los ya fuertes efectos de aglomeración y ha incrementado la demanda de mayor cualificación, así como la prima salarial que estas exigen. La IED está muy concentrada en las principales zonas urbanas, en particular en las capitales y en las áreas próximas a las principales empresas manufactureras de Europa occidental que crean CGV (Szabo 2019).
Figura 4 Diferencias regionales en la IED entrante en los países de la UE11
Fuente: Estadísticas de los bancos centrales nacionales y/o institutos nacionales de estadística.
Respuestas económicas durante la crisis: una simulación basada en modelos
Una de las características más destacadas de la experiencia de crisis de los países de la UE11 fue que, en muchos de ellos, la caída de la demanda interna ha sido mucho mayor en relación con la caída del PIB que en los países centrales de la UE. Entre las razones figuran el consumo impulsado por el crédito y un auge inmobiliario en los años previos a la crisis. En esta etapa, es poco probable que el auge inmobiliario se repita, aunque en algunos países el crédito a los hogares y los precios de la vivienda han repuntado con fuerza.
Con la ayuda de modelos DSGE calibrados, podemos identificar dos características importantes de los países de la UE11 que pueden explicar gran parte de este fenómeno y que seguirán siendo relevantes en el futuro:
Una elevada proporción de propiedad extranjera de la capacidad productiva, sin una magnitud comparable de IED saliente.
Una elevada proporción de consumidores de «vivir al día», es decir, personas con pocos ahorros que, por tanto, deben vivir de sus ingresos corrientes. Esto es en parte una consecuencia de la primera característica.
Como muestran los gráficos de la Figura 5, estas características tienen importantes implicaciones en la forma en que la economía reacciona ante un shock recesivo global en un país de la UE11 con una elevada propiedad extranjera de los activos productivos, en comparación con un país de la UE15 y con el caso hipotético de un país de la UE11 sin una propiedad extranjera sustancial. En cuanto a la primera comparación, que es más relevante para comprender los desarrollos económicos recientes y futuros en los países de la UE11, la demanda interna —en particular el consumo— disminuye con mayor intensidad. La caída de la inversión es mayor, lo que refleja el efecto acelerador de la mayor caída del consumo. Dado que las exportaciones siguen trayectorias similares, las trayectorias de la balanza comercial son muy diferentes.
Figura 5 Respuesta a un shock recesivo en los países de la UE11, con y sin una importante propiedad extranjera del capital productivo
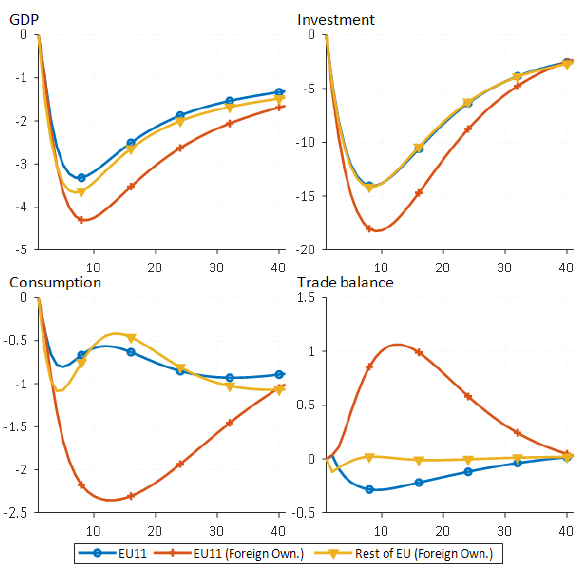
Fuente: Comisión Económica, cálculos del personal de la DG ECFIN utilizando el modelo QUEST.
Nota: Modelos QUEST calibrados para los países de la UE11 y el resto de países de la UE. El modelo utilizado para la UE11 (propiedad extranjera) supone una elevada proporción de propiedad extranjera de la capacidad productiva en los países de la UE11. Los modelos suponen regímenes de tipo de cambio flexible.
Dada la elevada proporción de bienes no transables en el consumo, una caída mucho mayor del consumo, que no se traslada plenamente a las importaciones, implica que los sectores no transables disminuyen mucho más en una economía de la UE11 con una propiedad extranjera considerable. Además, a pesar de mercados laborales relativamente flexibles, la histéresis sigue siendo significativa. Igualmente importante es que las inversiones se recuperan de forma más gradual.
En definitiva, el potencial de crecimiento puede reducirse más. Así, no solo la producción real, sino también el producto potencial pueden ser más volátiles que en economías más maduras. Como muestra la Figura 6, esto coincide con la realidad.
Figura 6 Crecimiento del producto potencial, 2001-2018
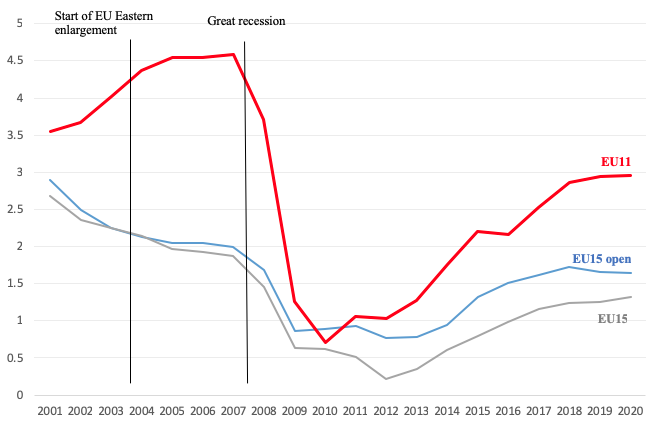
Nota: Las pequeñas economías abiertas de la UE15 incluyen Austria, Bélgica, Dinamarca, Finlandia, Países Bajos y Suecia. La UE11 incluye Bulgaria, Croacia, República Checa, Estonia, Hungría, Letonia, Lituania, Polonia, Rumanía, Eslovaquia y Eslovenia.
Ajuste a los shocks
Una crisis tiende a acelerar la reubicación de la producción y la reorganización de las CGV, ya que vuelve a presionar a las empresas multinacionales para reducir costes (Zlate 2016). Como mostró la Figura 1, tras el shock inicial, los países de la UE11 se beneficiaron del efecto de reubicación en la crisis reciente, porque su apertura exportadora aumentó significativamente después de una caída temporal relacionada con la crisis.
Sumando estos dos efectos (un shock mayor en el sector no transable y una reasignación renovada de la producción moderna orientada a la exportación hacia los países de la UE11), los ganadores ganan más y los perdedores pierden más. El potencial de crecimiento a nivel agregado puede haberse restablecido en gran medida, pero las vulnerabilidades han aumentado. En ausencia de un Estado eficiente, con gasto público de alta calidad y un sistema de apoyo social, esto puede desestabilizar a las sociedades y a la política interna. Las reversiones de reformas en la región son una posible manifestación de este impacto (Székely y Ward-Warmedinger 2018).
En la Figura 5, los modelos incorporaron la flexibilidad del tipo de cambio. Los regímenes de tipo de cambio flexible, especialmente cuando se les permite funcionar, ayudan a absorber los shocks externos y pueden ser particularmente útiles cuando los shocks externos son asimétricos. Las simulaciones del modelo lo confirman. Sin ello, la volatilidad del producto aumenta.
Unirse a la zona del euro elimina el tipo de cambio como herramienta de ajuste, pero los países de la UE11 que se han unido a la zona del euro ya habían renunciado antes a esta herramienta. Una parte importante de la volatilidad excesiva del producto en estos países durante la reciente crisis estuvo relacionada con los desequilibrios macroeconómicos excesivos acumulados en los años de auge previos a la crisis.
El objetivo debe ser evitar que esto vuelva a ocurrir en el futuro. De hecho, el Procedimiento de Desequilibrios Macroeconómicos, y de forma más amplia la supervisión en el marco del Semestre Europeo, deberían contribuir a ello.
Algunos países de la UE11 aún no se han unido a la zona del euro o no han expresado interés en hacerlo. Disponen de tipos de cambio flotantes como herramienta de ajuste a su disposición. Les fue útil durante la crisis (FMI 2016), aunque, por supuesto, no pudo eliminar las consecuencias de las malas políticas.
Con los préstamos denominados en moneda extranjera muy reducidos, pueden utilizar la flexibilidad del tipo de cambio más que antes de la crisis. Pero, como en la crisis, la flexibilidad del tipo de cambio no será una panacea para las malas políticas macroeconómicas y la falta de reformas estructurales. Al contrario: con malas políticas, la volatilidad del tipo de cambio puede agravar notablemente la situación.
Opciones de política
Las opciones de política para responder a los shocks comerciales pueden ir desde el cortoplacismo de proteger rentas ligadas a intereses creados, hasta estrategias a más largo plazo de adoptar reformas estructurales adecuadas y mejorar la calidad de las instituciones. Las reformas estructurales pueden ayudar a que la economía siga siendo un destino atractivo para la inversión, o a ascender en la cadena de valor, superando a otros. Actualmente observamos ambas respuestas.
El proteccionismo comercial en cualquiera de sus formas sería especialmente perjudicial para los países de la UE11 (Vandenbussche et al. 2017), y sus responsables políticos lo comprenden bien. Lo que comprenden menos es que las restricciones a la IED en sus sectores no transables (como el comercio minorista) y en sectores aún menos expuestos a la competencia exterior (determinados sectores de servicios) también reducen su competitividad y su capacidad para atraer IED al sector transable (Blanchard 2006).
Conocemos las reformas —acelerar la acumulación de capital humano, mejorar el entorno empresarial, reforzar las instituciones, reducir la corrupción— que harían de un país de renta media baja un destino más deseable para la IED y la inversión privada nacional, con el fin de potenciar su potencial de crecimiento (BERD 2019, Berglöf et al. 2019). Estas reformas estándar contribuyen a mejorar la eficiencia asignativa y la innovación. Las recomendaciones específicas por país dirigidas a estos países en el marco del Semestre Europeo reflejan bien esto (Comisión Europea 2018), y otras organizaciones internacionales, como el FMI, el Banco Mundial, el BERD o la OCDE, formulan recomendaciones similares a estos países.
Se hace menos hincapié en la necesidad de fortalecer las empresas locales para ayudarlas a convertirse en empresas europeas o globales, invertir en el exterior y, así, crear una mayor simetría entre la IED entrante y saliente en los países de la UE11.
Pero el éxito en este frente también puede hacer que los países de la UE11 sean más vulnerables a los shocks externos (Deltuvaitė 2017). Por ello, se necesitan el equilibrio y la secuencia adecuados de las reformas para que su convergencia sea no solo rápida, sino también sostenible, en los planos económico, social y político. Dada su fuerte exposición a los shocks globales, las reformas de política social deben abordar las tres dimensiones —previa, durante y posterior al mercado— para que los países de la UE11 sean más resilientes desde el punto de vista social y, por tanto, político. Las reformas institucionales son clave en todos los frentes y también pueden ayudar a crear capacidades y a utilizar los fondos de la UE de forma más eficiente.
Las reformas a nivel de la UE que puedan mitigar el impacto negativo de la migración laboral saliente sobre los sistemas nacionales de seguridad social, y las reformas que puedan ayudar a los países de la UE11 a fortalecer sus sistemas de desempleo y diversificar el riesgo relacionado con los ingresos laborales, son áreas tan importantes como estas (Andor 2015, Andor y Pasimeni 2016).
La importación continuada de capital seguirá siendo un elemento necesario de una estrategia de desarrollo, y la diversificación del riesgo es esencial para economías abiertas tan pequeñas y altamente especializadas. La crisis demostró claramente las vulnerabilidades de la financiación mediante deuda. Por ello, son necesarias reformas que puedan reducir estas vulnerabilidades, como la finalización de la Unión Bancaria (que también es importante para los países de la UE11 fuera de la zona del euro, ya que sus sectores bancarios están mayoritariamente en manos de grupos bancarios de la zona del euro). Las reformas que puedan facilitar el acceso a fuentes alternativas de financiación, como la finalización de la Unión de los Mercados de Capitales, también son una parte esencial de dicha estrategia.


