Los regímenes de trabajo a tiempo reducido son un estabilizador fiscal en Europa. Entre 2010 y 2013, los utilizaron el 7 % de las empresas, que empleaban al 9 % de los trabajadores de la región. Este artículo utiliza datos del BCE para mostrar que las empresas recurren a estos regímenes para compensar shocks negativos y retener a trabajadores de alta productividad. Los elevados costes de despido y la rigidez salarial incrementan el uso del trabajo a tiempo reducido, lo que a su vez atenúa la caída del empleo provocada por una recesión.
Los regímenes de trabajo a tiempo reducido (TTR) son un importante estabilizador fiscal en muchos países. Durante la Gran Recesión, 25 de los 33 países de la OCDE utilizaron este tipo de regímenes (Balleer et al. 2016). Su objetivo es preservar el empleo en las empresas que atraviesan temporalmente una demanda débil. Para ello, se conceden subvenciones a las empresas con el fin de reducir el número de horas trabajadas por cada empleado, en lugar de reducir el número de trabajadores. Gracias a la subvención, los trabajadores cobran tanto por las horas trabajadas como por las horas no trabajadas, aunque sin compensar por completo la pérdida de ingresos derivada de la reducción de su jornada. En la mayoría de los países, la mayor parte de la subvención la paga el Estado, aunque las empresas también pueden contribuir.
El TTR resulta atractivo desde la perspectiva de la distribución del riesgo, ya que reparte los shocks negativos entre un mayor número de trabajadores. Si los costes de contratación y despido son elevados, también puede resultar más eficiente que la alternativa. En algunos países, como el Reino Unido, no existe un régimen oficial, mientras que en otros países los regímenes oficiales forman una parte fundamental de la infraestructura institucional del mercado laboral. Además, como señalan Cahuc y Nevoux (2017), países como Francia ampliaron temporalmente estos regímenes durante la recesión, y dichas ampliaciones se han convertido desde entonces en permanentes.
En un trabajo reciente (Lydon et al. 2018), utilizamos datos de la tercera oleada de la Encuesta de Dinámica Salarial de la Red del BCE (WDN3, véase BCE 2014) para investigar qué determina la adopción de los regímenes de TTR y sus efectos económicos más amplios. La encuesta pregunta a las empresas cómo ajustaron sus factores de producción laborales, tanto en cantidad (empleados y horas) como en salarios, en respuesta a shocks entre 2010 y 2013. La muestra, de algo menos de 25.000 empresas en 20 países de la UE, incluido el Reino Unido, representa una población de 5,5 millones de empresas y 95 millones de trabajadores.
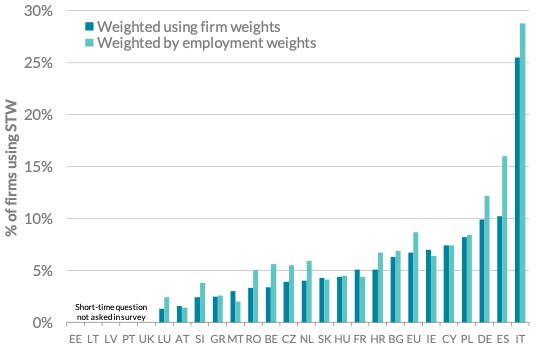
Entre 2010 y 2013, el trabajo a tiempo reducido fue utilizado por el 7 % de las empresas europeas, que empleaban al 9 % de los trabajadores (Figura 1).
Figura 1 Adopción del trabajo a tiempo reducido en Europa, 2010-13
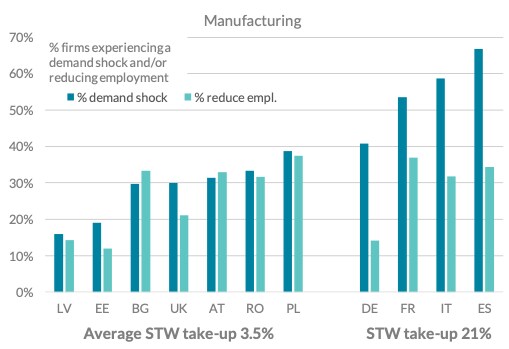
Los trabajadores de estas empresas, pese a sufrir una reducción de horas subvencionada, tuvieron mucha menos probabilidad de perder su empleo durante la Gran Recesión, como muestra la Figura 2 para las empresas manufactureras.
Figura 2 Shocks de demanda, ajuste del empleo y adopción del trabajo a tiempo reducido
¿Quién utiliza el trabajo a tiempo reducido y por qué?
Si el TTR desempeña un papel tan importante en la forma en que las empresas reaccionan a los shocks y en cómo se ven afectados los trabajadores, queremos entender qué determina su adopción. En primer lugar, es importante controlar los shocks que experimentaron las empresas. Dos tipos de shocks parecen ser relevantes: los shocks negativos de demanda y los shocks que afectan a la capacidad de las empresas para acceder a financiación para sus actividades empresariales hacen que sea mucho más probable que recurran al TTR. Nuestra interpretación es que un acceso reducido a la financiación dificulta a las empresas soportar las crisis cíclicas, lo que las impulsa a reducir los costes laborales mediante el trabajo a tiempo reducido u otros medios.
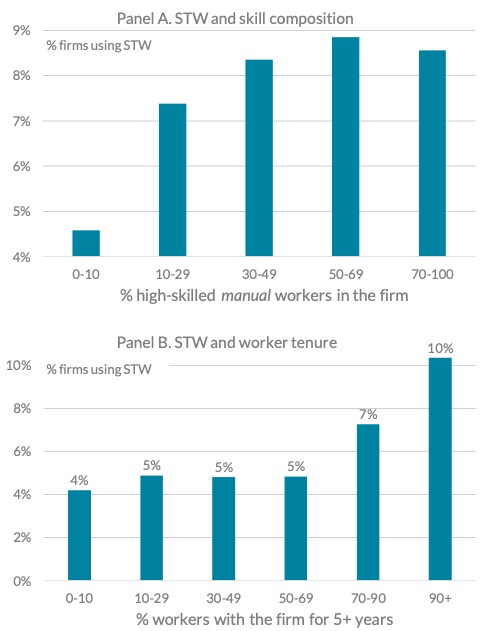
Los regímenes de TTR son una forma flexible de que las empresas retengan a sus trabajadores cuando la demanda es temporalmente débil. Dado que los trabajadores más productivos resultan más valiosos para las empresas, independientemente del nivel de demanda, existe un mayor incentivo para utilizar los regímenes de trabajo a tiempo reducido en el caso de estos trabajadores.
La productividad de los trabajadores no se registra directamente en la encuesta WDN3, pero sí la proporción de trabajadores altamente cualificados y poco cualificados, y de trabajadores con antigüedad corta y larga. Suponiendo que estas medidas están correlacionadas positivamente con la productividad, esperamos que la adopción sea mayor en las empresas con mayor proporción de estos tipos de trabajadores, y eso es lo que encontramos (Figura 3). De hecho, en las empresas con una proporción muy alta de trabajadores con antigüedad larga (90 % o más), la adopción del TTR es más del doble que en las empresas con niveles medios bajos de antigüedad laboral.
Figura 3 Adopción del trabajo a tiempo reducido en empresas con alta cualificación (panel A) y con antigüedad larga (panel B)
Los factores institucionales también son importantes para la adopción del TTR. Las características de los regímenes, como la facilidad con la que trabajadores y empresas pueden acogerse al TTR, influyen en su adopción. La interacción del TTR con otras instituciones del mercado laboral es igualmente importante; por ejemplo, la adopción es mayor en los países con legislaciones de protección del empleo más estrictas.
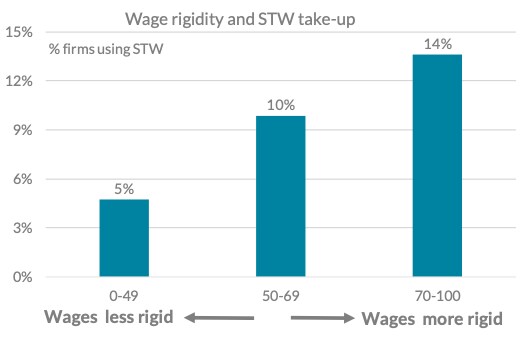
Otro factor institucional, si puede considerarse como tal, es la rigidez nominal a la baja de los salarios, es decir, la incapacidad de las empresas para reducir los salarios, debido, por ejemplo, a sus efectos sobre la moral o porque resulta demasiado difícil hacerlo. La teoría sugiere que las empresas que deben reducir los costes laborales son más propensas a utilizar el TTR si los salarios son más rígidos.
Para explorarlo, construimos una medida continua de la rigidez salarial a la baja a nivel de país y sector, siguiendo la línea de Dickens et al. (2007), donde cero refleja salarios totalmente flexibles a la baja y 100 una rigidez completa. Comprobamos que la rigidez salarial a la baja sí influye en la adopción del TTR. En los sectores con niveles bajos o medios de rigidez salarial a la baja, la adopción es baja (5 %). En cambio, la adopción del TTR aumenta hasta el 10 % y después hasta el 14 % en las empresas con niveles «altos» y «muy altos» de rigidez salarial.
Figura 4 Rigidez salarial a la baja y trabajo a tiempo reducido
¿Importa la adopción del trabajo a tiempo reducido en términos agregados?
El TTR claramente protege a trabajadores o empresas individuales de los peores efectos de las recesiones. La cuestión de si tiene un impacto agregado significativo es el centro de atención de varios trabajos centrados en países concretos (Balleer et al. 2016, sobre Alemania, es un ejemplo).
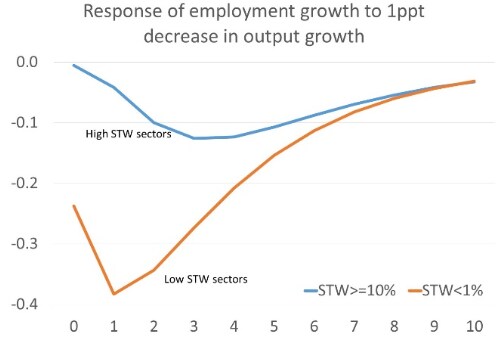
Para responder a esta cuestión con los datos de la WDN3, dividimos los países y sectores en aquellos con niveles altos de adopción del TTR (en los que más del 10 % de las empresas lo utilizan en el país y sector) y aquellos con niveles bajos (en los que menos del 1 % de las empresas lo utilizan). Utilizando datos de Eurostat sobre empleo y producción por sector de 2008-13, estimamos después la respuesta del empleo a las caídas de la producción en los sectores con TTR alto y bajo.
La Figura 5 muestra los resultados en forma de respuestas del empleo ante una caída del 1 % de la producción. La caída del empleo es considerablemente menor en los sectores con TTR alto, donde alcanza su máximo del 0,12 % tras tres o cuatro trimestres. En cambio, en los sectores con TTR bajo, la caída del empleo alcanza un máximo mucho mayor, casi del 0,40 %, tras solo dos trimestres. Esto sugiere que el TTR puede tener efectos agregados significativos, al suavizar los cambios en el empleo general a lo largo del ciclo.
Figura 5 Efecto del trabajo a tiempo reducido en la respuesta del empleo ante una caída de la producción, por trimestre tras el shock
Conclusión
La teoría económica sobre por qué las empresas podrían utilizar los regímenes de TTR está plenamente respaldada por los datos: los shocks negativos, un mayor capital humano específico de cada empresa, las instituciones del mercado laboral que incrementan los costes de despido y los mayores niveles de rigidez salarial empujan a las empresas hacia estos regímenes. También aportamos algunas pruebas de que la existencia de regímenes de TTR puede reducir la caída del empleo provocada por una recesión.


