En los años previos a la introducción del euro en 2002, cambiaron las percepciones sobre las perspectivas económicas de Portugal y el riesgo de inversión, lo que dio lugar a un aumento sustancial de la deuda privada y a un auge moderado impulsado por la demanda interna. En la década de 2000, el auge dio paso a un decenio de crecimiento prolongado, un empeoramiento de las condiciones del mercado laboral, una acumulación constante de desequilibrios externos y un aumento de la deuda. Desde entonces, la crisis mundial y la crisis de deuda soberana europea se combinaron para sumir a la economía en una grave recesión y llevaron al país a emprender un programa de ajuste supervisado por una troika de acreedores.
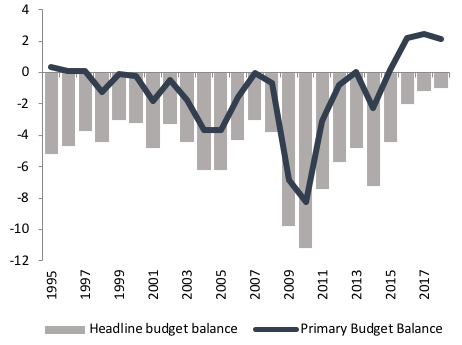
El PIB cayó un 7,9% de su máximo a su mínimo, mientras que el empleo disminuyó un 13,4% (figura 1). El desempleo alcanzó un máximo del 17,5% en 2013 (el desempleo juvenil llegó al 40%). Los déficits fiscales aumentaron hasta cerca del 10% del PIB (figura 2). Los bonos soberanos portugueses fueron rebajados a la categoría de «bono basura». Casi 500.000 personas emigraron entre 2011 y 2014, la mayor emigración que había experimentado el país en 50 años.
Figura 1 Crecimiento del PIB y desempleo

Figura 2 Saldo presupuestario (% del PIB)
Los primeros indicios de recuperación en 2014 y 2015 resultaron débiles y efímeros. El crecimiento acabaría cobrando nuevo impulso en el tercer trimestre de 2016 y se aceleró aún más hasta el 2,7% en 2017 (figura 1), gracias a un aumento real del 9% de la inversión y un crecimiento del 7,9% de las exportaciones. El empleo aumentó un 3,5% en el cuarto trimestre de 2017 (interanual), mientras que el desempleo descendió al 7,4% en 2018, su nivel más bajo desde 2004, y la población activa retomó una tendencia expansiva. Ahora se trata de una recuperación sostenible.
Los déficits fiscales se desplomaron hasta el 2% del PIB en 2016 y el 0,9% en 2017, el nivel más bajo de la historia democrática de Portugal. En términos estructurales, esto supuso una reducción de 1,4 puntos porcentuales en dos años, superior a la prevista en el Pacto de Estabilidad y Crecimiento. El volumen de deuda pública cayó 4,3 puntos porcentuales en 2017, el descenso más significativo en 20 años, mientras que la deuda del sector privado (es decir, de las sociedades no financieras y los hogares) bajó al 163,5% del PIB, frente a un máximo del 210,3% en 2012.
En este contexto, el desempeño de la economía portuguesa en las últimas dos décadas suele describirse como un proceso de deterioro constante de la competitividad de precios y acumulación de desequilibrios, que culminó en una grave recesión y un programa de ajuste regenerador (Chen et al. 2012, ESM 2017, FMI 2017, Comisión Europea 2016). Según esta interpretación, el programa de ajuste puso en marcha un proceso deflacionario interno que ayudó a restablecer la competitividad externa y, por tanto, a mejorar el desempeño económico. Estas mejoras, junto con los vientos favorables de una recuperación sincronizada en la zona del euro, contribuirían en gran medida a explicar el desempeño macroeconómico actual de Portugal, incluido el reequilibrio de sus finanzas públicas.
Sostenemos que esta interpretación contradice fundamentalmente las pruebas empíricas existentes sobre los fundamentos de la economía portuguesa y su evolución a lo largo del tiempo (por ejemplo, Gouveia y Coelho 2018). A nuestro juicio, el cambio de rumbo de Portugal no es un simple subproducto de un programa de ajuste que supuestamente mejora la competitividad, y mucho menos de los vaivenes del entorno macroeconómico externo. Algunos elementos del programa de ajuste desempeñaron un papel importante, pero no lo explican todo en el cambio de rumbo de Portugal.
De hecho, la recuperación constante y sólida de la economía portuguesa se sustenta en cambios estructurales duraderos en las competencias, la inversión, la orientación exportadora y el mercado laboral, que se han extendido a lo largo de las últimas dos décadas. Estos cambios se han complementado con iniciativas recientes de política destinadas a restaurar la confianza de las empresas y los consumidores, entre ellas medidas para reparar el sistema financiero portugués, políticas de apoyo a la demanda interna y una gestión contracíclica, rigurosa y prudente de las finanzas públicas. En conjunto, han permitido avanzar considerablemente en la solución de debilidades estructurales clave de la economía portuguesa y, por tanto, han contribuido a sentar las bases de una economía más resiliente y próspera.
Dos décadas de cambios estructurales
Veamos las principales características de los cambios estructurales que se han producido bajo la superficie.
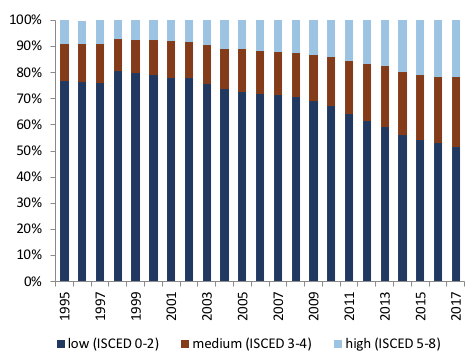
Empecemos por el capital humano. Aunque la brecha de cualificaciones de Portugal respecto de sus socios europeos sigue siendo amplia (la proporción de trabajadores con bajas cualificaciones supera en 26 puntos porcentuales la de la UE28), se está reduciendo rápidamente (10 puntos porcentuales desde 2004) y se debe en gran medida al legado de generaciones mayores con perfiles educativos más bajos (figura 3). Entre 2004 y 2016, la proporción de adultos (de 15 a 64 años) con educación secundaria inferior como máximo disminuyó 21 puntos porcentuales (del 74% al 53%), mientras que la proporción con cualificaciones medias y altas aumentó alrededor de 10 puntos porcentuales en cada caso (del 16% al 26% y del 11% al 22%, respectivamente). Si se mantiene constante el flujo actual de personas con bajas cualificaciones que se incorporan a la población activa (un supuesto relativamente conservador), cabe esperar que la proporción de estas personas siga bajando del 53% al 42% en diez años y que el PIB potencial aumente alrededor de un 7% (Gouveia y Coelho 2018).
Figura 3 Evolución de los niveles educativos
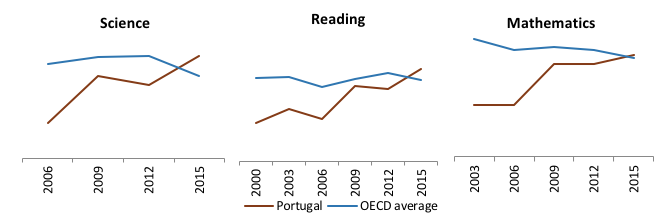
Los cambios en el capital humano no se han limitado a aspectos cuantitativos, sino que también han incluido mejoras cualitativas. Portugal forma parte de un grupo muy reducido de países que han logrado avances constantes y generalizados en las distintas rondas de evaluaciones PISA de la OCDE (figura 4). Los resultados de la última ronda (2015) sitúan al país por encima del promedio de la OCDE en todas las áreas evaluadas (ciencias, lectura y matemáticas). Estos indicadores por sí solos muestran una sociedad que ha sabido afrontar eficazmente el ajuste estructural. Esto contrasta claramente con periodos anteriores de cambio estructural, como el de la década de 1980. En 1982, solo el 2% de los trabajadores asalariados del sector privado tenía un título universitario. Actualmente, esta cifra se acerca al 20%. Esto refleja un aumento notable de las competencias y una oportunidad que no se puede desaprovechar.
Figura 4 Resultados de PISA
Pasemos a la inversión. Esta fue el principal motor del crecimiento de la productividad laboral en Portugal en la década anterior a la crisis (por ejemplo, Corrado et al. 2016). En particular, la inversión empresarial se mantuvo sistemáticamente por encima del promedio de la UE28 (unos 5 puntos porcentuales) durante toda la década de 2000 (figura 5). La crisis afectó a la inversión, pero hay señales claras de que se está recuperando bien. La formación bruta de capital fijo aumentó un 9% en términos reales en 2017. La inversión empresarial vuelve a crecer por encima del promedio de la UE. Se espera que una sólida cartera de proyectos de inversión cofinanciados por la UE para los próximos cuatro años dé un impulso adicional a la inversión. Se trata, en su mayoría, de proyectos destinados a mejorar la competitividad y centrados en la infraestructura de transporte, la regeneración urbana, los servicios de salud y educación, y la investigación, el desarrollo y la innovación.
Figura 5 Tasa de inversión bruta de las sociedades no financieras, UE28 frente a Portugal (promedio móvil de 4 años, porcentaje del valor añadido bruto del sector)

Tras la adopción del euro, abundantes entradas de capital se canalizaron hacia proyectos no transables relativamente improductivos, lo que perjudicó significativamente el desempeño económico (Dias et al. 2015). Sin embargo, hay señales claras de que este patrón se ha invertido en la última década (figura 6). El peso de las exportaciones totales en el PIB aumentó 16 puntos porcentuales, hasta el 43%1, entre 2005 y 2017 (figura 7). Este aumento refleja un proceso de reestructuración estructural de las empresas hacia sectores transables, que comenzó mucho antes de la crisis financiera internacional. Además, guarda poca relación con los cambios en la competitividad de precios. Los tipos de cambio efectivos reales aumentaron desde 1995 hasta alrededor de 2005, pero se mantuvieron bastante estables hasta los últimos años, cuando se hizo perceptible un ligero descenso (figura 9). Esto contrasta marcadamente con la interpretación convencional expuesta anteriormente.
Figura 6 Crecimiento del empleo en Portugal, porcentaje y diferencia en puntos porcentuales
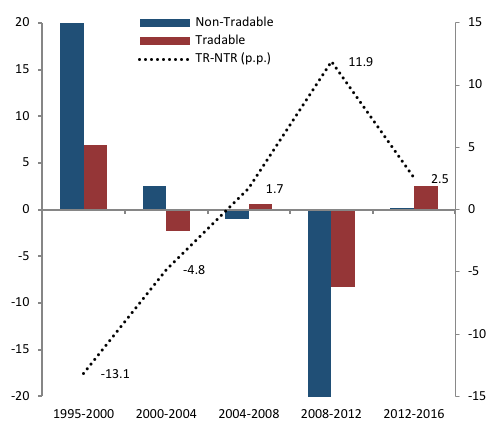

Figura 7 Exportaciones nominales (% del PIB)
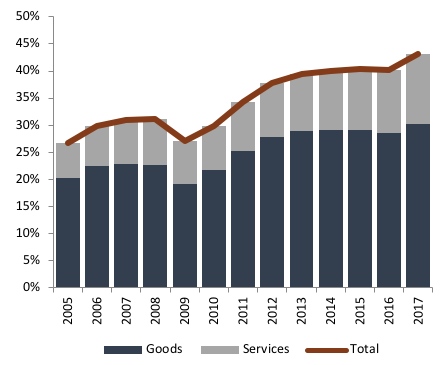
Figura 8 Cuota de mercado real de las exportaciones de bienes (interanual, %)

Figura 9 Tipos de cambio efectivos reales, deflactor de los precios de exportación (1995=100)

El cambio de rumbo de Portugal también se ha visto respaldado por importantes cambios introducidos en la legislación laboral durante los últimos 15 años. Se han llevado a cabo varias reformas dirigidas a la flexibilidad interna de las empresas, como el ajuste de las horas trabajadas, el seguro de desempleo, las restricciones al despido y la posibilidad de firmar contratos temporales, que han hecho que el mercado laboral sea más flexible y adaptable a las perturbaciones. En el periodo 2001–07, los flujos de trabajadores en Portugal, incluidas las tasas de creación y destrucción de empleo, fueron notablemente similares a los de Estados Unidos. Lo mismo ocurre con la flexibilidad salarial. El mercado laboral portugués presenta niveles de flexibilidad salarial similares a los de otras economías avanzadas.
Más recientemente, los esfuerzos por estabilizar el sistema bancario portugués y reformar su gobernanza han desempeñado un papel fundamental en la recuperación del crecimiento tras la crisis. El fortalecimiento del sistema bancario fue clave para aumentar los flujos de crédito y mejorar la eficiencia de la asignación de capital (Castro et al. 2004, Amador y Nagengast 2015). Esos esfuerzos incluyeron reforzar la base de capital de los bancos, cambiar las estructuras accionariales, aclarar los mecanismos de los procedimientos de resolución y contribuir a crear las condiciones adecuadas para que los resultados operativos de los bancos volvieran a ser positivos.2 En 2017, el sistema bancario portugués volvió a registrar resultados positivos. Los costes por deterioro y las provisiones disminuyeron drásticamente. La base de capital de los bancos mejoró (el coeficiente Common Equity Tier 1 se situó en el 13,9% a finales de 2017, 2,5 puntos porcentuales más que a finales de 2016). El volumen de préstamos morosos (NPL) cayó de 50.000 millones de euros a mediados de 2016 a 37.000 millones de euros en 2017. La tasa de NPL se sitúa ahora en el 13,3%, tras caer 3,9 puntos porcentuales desde finales de 2016 y 4,6 puntos porcentuales desde junio de 2016.
La crisis tuvo efectos perjudiciales en las finanzas públicas, que se sumaron a los problemas acumulados durante la década de 2000. Sin embargo, Portugal ha demostrado una gran resiliencia en su compromiso y perseverancia para restablecer el equilibrio de las finanzas públicas mediante reformas diseñadas para lograr una consolidación fiscal estructural. La estrategia del Gobierno actual se basa en una gestión rigurosa y prudente del gasto público, capaz de responder con flexibilidad y eficacia a los cambios del entorno macroeconómico. Su objetivo es encontrar el equilibrio adecuado entre la reducción de la deuda y la necesidad de proteger el crecimiento. Para mejorar la eficiencia del gasto público, el Gobierno está realizando una revisión del gasto destinada a ayudar a los ministerios competentes a generar mejoras de eficiencia reales y duraderas que contribuyan a contener el gasto y, al mismo tiempo, permitan atender eficazmente, dentro del marco fiscal existente, las inevitables presiones de la demanda sobre los servicios públicos.
Retos pendientes
Portugal ha cambiado de rumbo. Tras atravesar un auge moderado, una recesión y una grave crisis económica, todo ello en menos de dos décadas, la economía portuguesa ha resurgido con una nueva fortaleza. Persisten retos importantes. Algunos son legados gravosos de la crisis. Los niveles de deuda privada y pública siguen siendo elevados. Es necesario aumentar el ahorro interno y externo. El desempleo juvenil y el desempleo de larga duración aún no han vuelto a los niveles anteriores a la crisis. El sector financiero todavía debe avanzar para alcanzar plena solidez. Para mantener las finanzas públicas en una senda de consolidación, habrá que seguir gestionando el gasto público con mucho cuidado. Sin embargo, lo crucial es que la capacidad de Portugal para afrontar estos retos es hoy considerablemente mayor que en cualquier otro momento de las últimas décadas. La combinación actual de un crecimiento económico sólido, impulsado por la inversión y las exportaciones, cuentas externas equilibradas y unas finanzas públicas en vías de consolidación contrasta radicalmente con la experiencia de finales de la década de 1990 y de la década de 2000, y augura un buen desempeño de la economía portuguesa en los próximos años. Sin embargo, siguen siendo esenciales nuevas reformas, la demanda y la paciencia.


