La Unión Económica y Monetaria aún no está fuera de peligro. La reciente reunión del Consejo Europeo no dio lugar a una mayor profundización de la unión y, además, los diferenciales de los bonos del Estado italiano han aumentado desde el inicio del nuevo gobierno. Para que la UEM esté preparada para el futuro, es importante completar la unión bancaria (Comisión Europea, 2017b). Sin embargo, la transición hacia una unión bancaria no es sencilla. El debate gira en torno a si debe darse prioridad al reparto o a la reducción de riesgos. Un grupo de ocho países, en su mayoría nórdicos, está a favor de completar la unión bancaria, pero considera que la prioridad inicial debe ser reducir los riesgos. En este artículo describimos tres posibles escenarios de transición hacia una unión bancaria y analizamos sus consecuencias para los bancos durante la fase de transición, a partir de los datos del ejercicio de transparencia de junio de 2017 de la Autoridad Bancaria Europea.
Los riesgos para el euro persisten
La interdependencia entre los bancos y sus gobiernos ha aumentado desde la crisis. Desde el inicio de esta, la deuda pública ha aumentado como proporción del PIB (Figura 1, panel superior). Además, los bancos mantienen cantidades considerables de esa deuda en sus balances, lo que da lugar al nexo entre bancos y Estados soberanos. Por ejemplo, en Italia, la deuda del Estado italiano representa el 17% del balance total de los bancos, y en España la cifra es del 10% (Figura 1, panel inferior). Si se reestructurara la deuda pública italiana, los bancos italianos afrontarían graves dificultades, ya que su capital propio representa solo el 5% de sus balances (Figura 2, panel inferior). Si los bancos italianos se encontraran en apuros, esto repercutiría negativamente en el gobierno italiano, y viceversa. En otros países también existe una fuerte interdependencia entre los bancos y el gobierno (Soederhuizen y Teulings, 2018).
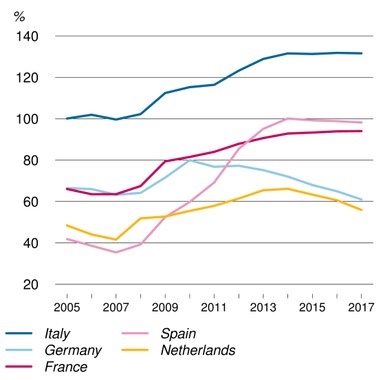
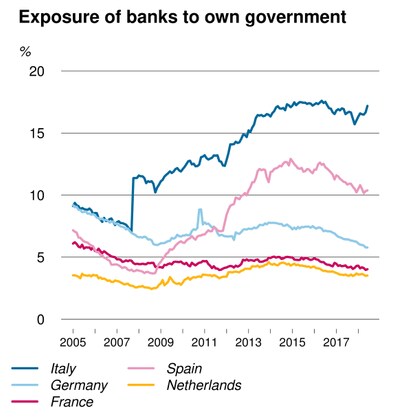
Notas: Exposición como porcentaje del balance.
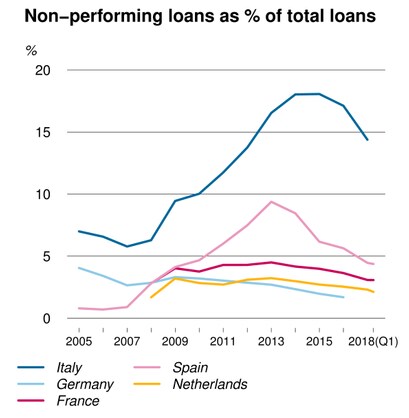
Notas: Préstamos con más de 90 días de atraso, como porcentaje de la cartera total de préstamos.
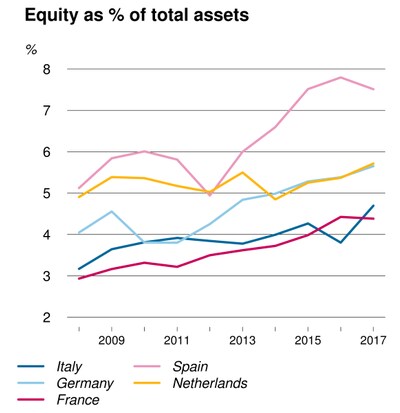
Notas: En este caso, el capital propio consiste en capital de nivel 1.
Además de deuda pública, los bancos de varios Estados miembros tienen en sus balances cantidades considerables de préstamos dudosos. En Italia, el 14% de los préstamos llevaba más de 90 días de atraso (Figura 2, panel inferior) y, aunque este porcentaje ha disminuido desde 2015, sigue siendo elevado. Mientras tanto, el porcentaje de préstamos dudosos en España se ha reducido a la mitad.
La unión bancaria puede reducir el nexo entre bancos y Estados soberanos
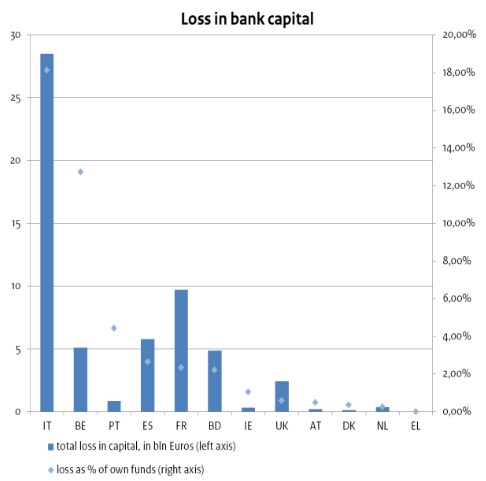
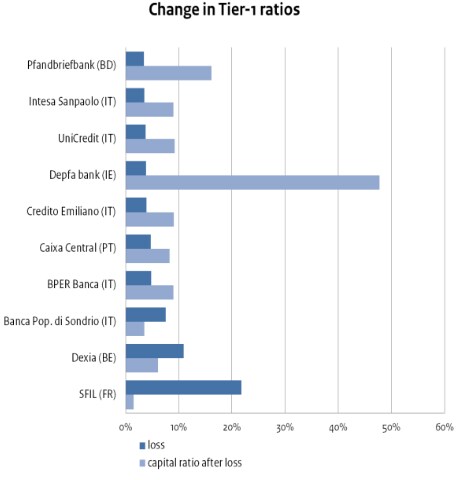
La UEM sigue siendo vulnerable debido a la fuerte interdependencia entre los bancos y los gobiernos (nexo entre bancos y Estados soberanos). Es posible que el mercado empiece a poner en duda la sostenibilidad de la deuda pública italiana. Esto haría más probable la necesidad de condonar parte de la deuda italiana. La Figura 3 muestra el impacto en las posiciones de capital y los coeficientes de nivel 1 de los bancos si se condonara, según lo supuesto, el 20% de la deuda pública italiana. Los bancos italianos son los más vulnerables a una reestructuración de la deuda pública italiana, que ocasionaría una pérdida considerable de capital y una caída de los coeficientes de nivel 1 de cada banco italiano. Los bancos fuera de Italia se verían menos afectados. Una unión bancaria puede reducir la interdependencia entre los gobiernos y los bancos. Entre sus elementos importantes figuran la reducción de la exposición de los bancos a la deuda soberana, un sistema europeo de garantía de depósitos y un respaldo creíble para el Fondo Único de Resolución.
Adaptar la regulación bancaria impediría que los bancos volvieran a comprar demasiados bonos de su propio gobierno. Si los bancos mantienen menos bonos de su propio gobierno, son menos vulnerables a una crisis de deuda soberana de ese gobierno. Un sistema europeo de garantía de depósitos reduciría la probabilidad de que los bancos insolventes provoquen una crisis en los mercados de bonos del Estado o en otros bancos. Proporcionaría un mecanismo externo para absorber pérdidas y proteger los depósitos sin comprometer la solvencia del gobierno nacional. El Fondo Único de Resolución para los bancos necesita un respaldo creíble. Si el Fondo Único de Resolución resultara insuficiente para financiar la resolución de un banco, debería quedar claro cómo se financiarían los costes restantes. Para un análisis más detallado de estos dos temas, véanse, por ejemplo, Gros y Schoenmaker (2014) o Bénassy-Quéré et al. (2018).
La introducción de ponderaciones por riesgo para los bonos del Estado daría lugar a un aumento limitado de los colchones de capital bancarios. Fijar las ponderaciones por riesgo al mismo nivel que las de los bonos corporativos eliminaría el trato preferente de los bonos del Estado. Esto sería positivo en sí mismo, pero la exigencia de colchones adicionales no contribuiría de manera apreciable a estabilizar la UEM. Por ejemplo, los bancos italianos solo tendrían que captar 11.000 millones de euros de capital adicional para alcanzar su antigua ratio de capital (Tabla 1). Para otros países, esta cantidad sería aún menor. Esto concuerda con las estimaciones de Meyland y Schäfer (2017). Cabe señalar que los bancos quizá ya hayan reservado capital en previsión de nuevas medidas.
Limitar el nivel de deuda pública en los balances bancarios, como propone Véron (2017), sería una medida eficaz para reducir la interdependencia entre los bancos y los gobiernos. La cantidad de deuda de su gobierno nacional que un banco podría mantener podría limitarse al 50% de su capital básico. Esto establece un límite a la exposición de los bancos a su propio gobierno. Si se supone un límite del 50% del capital básico, varios bancos tendrían que desprenderse de una gran parte de su deuda pública (Tabla 1). Por ejemplo, los bancos italianos tendrían que vender 77.000 millones de euros de deuda pública italiana. Es de suponer que los bancos intercambiarían una parte de la deuda de su gobierno nacional por deuda de otros países con un tipo de interés comparable. Esto daría lugar a carteras bancarias más diversificadas y menos dependientes de su propio gobierno.
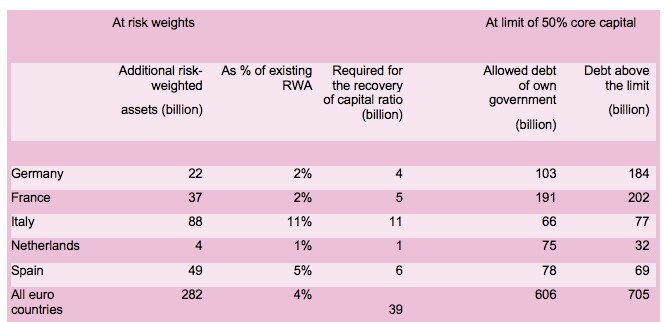
Notas: Las ponderaciones por riesgo se fijan al mismo nivel que las de las obligaciones comerciales; por ejemplo, 0% para AAA y 50% para BBB (Italia). Para conocer las calificaciones soberanas actuales, véase Fitch.
Tres escenarios para completar la unión bancaria
Hay poco acuerdo sobre el orden y el ritmo con que deberían introducirse los elementos de una unión bancaria. Esto es comprensible, dado el estado actual de las finanzas de los bancos y los gobiernos de la UEM. Esbozamos tres posibles escenarios para el proceso de transición. Hay otros escenarios posibles, pero estos tres muestran las disyuntivas entre el reparto de riesgos y su reducción (Bénassy-Quéré et al., 2018).
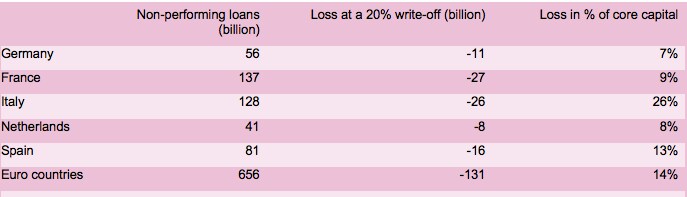
Todos los escenarios requieren reducir el número de préstamos dudosos en la UEM. Aunque los bancos mantienen reservas para cubrir las pérdidas previstas derivadas de los préstamos dudosos, no está claro si serían suficientes. La Tabla 2 muestra cuáles serían las pérdidas si se exigiera a los bancos condonar el 20% de sus préstamos dudosos. Esta condonación del 20% se basa en las condonaciones netas de UniCredit (tras captar capital nuevo) al vender una gran parte de sus préstamos dudosos, cuyo valor rondaba los 16.000 millones de euros (Bloomberg, 2017). La primera columna muestra que los bancos italianos tienen 128.000 millones de euros en préstamos dudosos en sus balances. Una condonación del 20% supone una pérdida de 26.000 millones de euros, equivalente a más de una cuarta parte de su capital básico actual.
En el primer escenario, las medidas de reducción y reparto de riesgos se aplican simultáneamente (Goyal et al., 2013). Esto podría significar que los países y bancos en una situación relativamente buena se vean gravados, involuntariamente o de forma voluntaria (por riesgo moral), con los riesgos pasados de otros. Por este motivo, este escenario suscita oposición, sobre todo en los países del norte de la UEM.
En el segundo escenario, primero deben resolverse los problemas de los bancos más débiles y, después, podría completarse la unión bancaria. En este escenario, se da prioridad a la reducción de riesgos y solo en una etapa posterior al reparto de riesgos. Resolver el problema de los préstamos dudosos llevaría tiempo y/o requeriría capital adicional. Los bancos italianos necesitarían un total de 37.000 millones de euros de capital adicional para poder condonar el 20% de los préstamos dudosos y aplicar ponderaciones por riesgo (Soederhuizen y Teulings, 2018).
La UEM seguiría siendo vulnerable durante este período de transición. A corto plazo, no se rompería el nexo entre bancos y Estados soberanos, y seguiría habiendo conflictos de intereses tanto en el ámbito nacional como en el europeo. Esto se debería en parte a que todavía no se habría implantado un sistema europeo de garantía de depósitos y, por tanto, la insolvencia de cualquier banco aún podría tener repercusiones nacionales.
Adoptar una vía intermedia supeditaría un mayor reparto de riesgos a la consecución de avances en su reducción. En este escenario, el ritmo de aplicación del reparto de riesgos dependería de los avances logrados en la reducción de riesgos. Estos avances podrían evaluarse anualmente, y solo se tomarían medidas posteriores una vez constatado cierto progreso. Por ejemplo, cada año el sistema europeo de garantía de depósitos podría cubrir una proporción mayor de los depósitos, condicionándolo a que se hubiera resuelto un número suficiente de préstamos dudosos (Gros y Schoenmaker, 2014). Esto incentivaría la reducción de los riesgos existentes y, a la vez, permitiría un mayor reparto de riesgos. Un factor complicador serían las evaluaciones y/o negociaciones anuales sobre los avances en la reducción de riesgos.
Ninguno de los escenarios es óptimo para todos los países. En el primero, en el que la reducción y el reparto de riesgos se aplican con relativa rapidez, existe la posibilidad de que los países del norte tengan que asumir parte de la factura. En el escenario en el que primero deben abordarse y resolverse todos los problemas, la UEM seguiría siendo vulnerable a las perturbaciones durante más tiempo. El escenario en que el reparto de riesgos se supedita a su reducción exigiría tomar decisiones políticas complejas cada año. Esperar demasiado para aplicar medidas podría llevar a una situación en la que hubiera que encontrar soluciones bajo la presión de una nueva crisis. Aunque es posible que la presión de una crisis obligara a actuar con decisión, lo más probable es que el resultado no fuera el más eficiente. Las repercusiones también se sentirían en toda Europa.


