Los primeros 20 años del euro transcurrieron de forma muy distinta a lo que muchos esperaban, lo que pone de relieve la importancia de reconocer que es probable que el futuro sea diferente del pasado. Por ello, solo el compromiso con la flexibilidad y la disposición a afrontar nuevos retos garantizarán el éxito continuado de la moneda común.
Hace veinte años, en este mismo mes, nació el euro. Para los ciudadanos de a pie, poco cambió hasta que los billetes y monedas en euros se introdujeron en 2002. Pero en enero de 1999 comenzó oficialmente la «tercera fase» de la Unión Económica y Monetaria: los tipos de cambio entre los 11 Estados miembros originales de la eurozona quedaron fijados «irrevocablemente» y la autoridad sobre su política monetaria se transfirió al nuevo Banco Central Europeo. Lo ocurrido desde entonces encierra importantes lecciones para el futuro.
En 1999, la opinión general sostenía que Alemania sufriría las mayores pérdidas por la introducción del euro. Además del riesgo de que el BCE no fuera tan firme contra la inflación como lo había sido el Bundesbank, el marco alemán estaba sobrevalorado y Alemania registraba un déficit por cuenta corriente. Se creía que fijar el tipo de cambio en ese nivel supondría un grave desafío para la competitividad de la industria alemana.
Sin embargo, 20 años después, la inflación es aún menor que cuando el Bundesbank estaba al mando, y Alemania mantiene superávits por cuenta corriente persistentemente elevados, que se consideran una prueba de que la industria alemana es demasiado competitiva. Esto nos lleva a la primera lección de los últimos 20 años: el desempeño de los distintos países de la eurozona no está predeterminado.
La experiencia de otros países, como España e Irlanda, refuerza esa lección y demuestra que la capacidad de adaptarse a circunstancias cambiantes y la disposición a tomar decisiones dolorosas importan más que la situación inicial de la economía. Esto también se aplica al futuro: por ejemplo, de ningún modo está garantizado que la actual preponderancia de Alemania se mantenga durante los próximos 20 años.
Sin embargo, la creación de la eurozona estuvo orientada al pasado. La principal preocupación durante las décadas de 1970 y 1980 había sido la inflación elevada y variable, impulsada a menudo por un crecimiento salarial de dos dígitos. Las crisis financieras casi siempre estaban vinculadas a episodios de inflación, pero hasta entonces habían tenido un alcance limitado, porque los mercados financieros eran más pequeños y no estaban profundamente interconectados.
Con la creación de la eurozona, todo cambió. Las presiones salariales disminuyeron en todo el mundo desarrollado. Pero la actividad de los mercados financieros, sobre todo la transfronteriza dentro de la zona del euro, creció de forma exponencial tras haber estado reprimida durante décadas. Por ejemplo, los activos transfronterizos de los países miembros de la eurozona, en su mayoría en forma de crédito bancario y de otro tipo, pasaron de alrededor del 100 % del PIB a finales de la década de 1990 al 400 % en 2008.
Entonces, hace una década, estalló la crisis financiera mundial y tomó a Europa por sorpresa. La primera crisis deflacionaria desde la década de 1930 fue especialmente virulenta en Europa debido a la montaña de deuda acumulada durante los diez años anteriores, cuando los países miraban por el retrovisor.
Por supuesto, la eurozona no fue la única sorprendida por la crisis financiera, que había comenzado en Estados Unidos con títulos supuestamente seguros respaldados por hipotecas de alto riesgo. Pero Estados Unidos, con su sistema financiero (y político) unificado, pudo superar la crisis relativamente rápido, mientras que en la eurozona una lenta cascada de crisis azotó a muchos Estados miembros.
Afortunadamente, el BCE demostró ser sólido. Su dirección reconoció la necesidad de dejar de centrarse en combatir la inflación —el objetivo para el que se había diseñado el BCE— y pasar a contener la deflación. Al final, el euro sobrevivió porque, cuando llegó el momento decisivo, los dirigentes de los Estados miembros de la eurozona invirtieron capital político para aplicar las reformas necesarias, incluso después de culpar al euro de los problemas de sus países.
Este patrón de demonizar al euro antes de reconocer la necesidad de protegerlo sigue repitiéndose hoy y debería servir como segunda lección de los últimos 20 años. El Gobierno de coalición populista de Italia solía hablar con valentía de incumplir las reglas del euro, y algunos defendían incluso abandonar la eurozona. Pero cuando aumentaron las primas de riesgo de los mercados financieros y los ahorradores italianos no compraron bonos de su propio Gobierno, la coalición cambió rápidamente de discurso.
De hecho, el desempeño económico de la eurozona no ha sido tan malo como da a entender el flujo aparentemente interminable de titulares sombríos. Per cápita el crecimiento del PIB se ha ralentizado en los últimos 20 años, pero no más que en Estados Unidos o en otras economías desarrolladas.
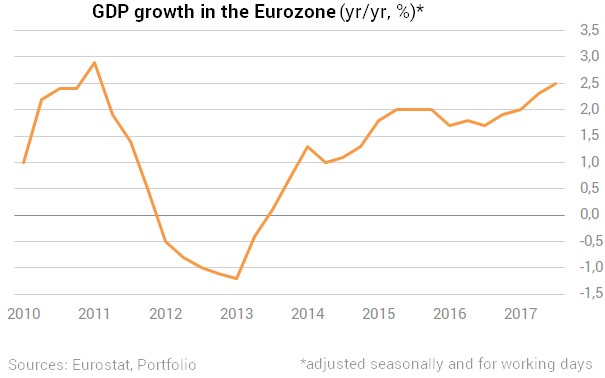
Además, los mercados laborales de la Europa continental han experimentado una mejora estructural poco mencionada: la tasa de participación en la fuerza laboral ha aumentado cada año, incluso durante la crisis. Hoy, una proporción mayor de la población adulta está activa económicamente en la eurozona que en Estados Unidos. El empleo ha alcanzado máximos históricos y el desempleo, aunque sigue siendo elevado en algunos países del sur, continúa disminuyendo.
Estas realidades económicas implican que, aunque el euro no goce de un afecto especial, se reconoce ampliamente como un elemento integral de la integración europea. Según la última encuesta del Eurobarómetro, el apoyo al euro alcanza un máximo histórico del 74 %, mientras que menos del 20 % de la población de la eurozona se opone a él. Incluso Italia cuenta con una sólida mayoría favorable al euro (68 % frente al 18 %). Aquí reside una tercera lección clave de las dos primeras décadas del euro: pese a sus muchas imperfecciones, la moneda común ha generado empleo y cuenta con poco respaldo la idea de abandonarla.
Pero probablemente la lección más importante sea otra. Los primeros 20 años del euro transcurrieron de forma muy distinta a lo que muchos esperaban, lo que pone de relieve la importancia de reconocer que es probable que el futuro sea diferente del pasado. Por ello, solo el compromiso con la flexibilidad y la disposición a afrontar nuevos retos garantizarán el éxito continuado de la moneda común.


