El plan de dos pilares para reformar la fiscalidad mundial ofrece a los gobiernos africanos una oportunidad única para abordar los desafíos fiscales derivados de la digitalización de las economías y maximizar los ingresos fiscales.
Para aprovechar el potencial de los Pilares 1 y 2 de BEPS, es fundamental que los países africanos participen plenamente en el proceso de negociación para garantizar que se aborden sus desafíos.
A la luz del tipo mínimo global del impuesto de sociedades, los administradores tributarios africanos deben replantearse su marco de incentivos fiscales para evitar la pérdida de ingresos en favor de otras jurisdicciones.
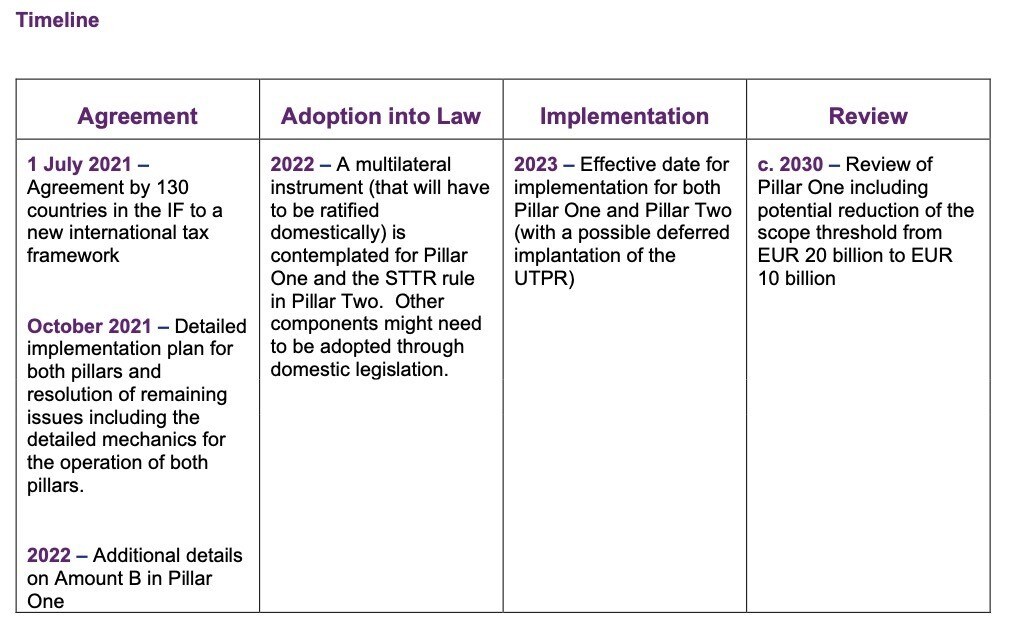
A julio de 2021, más de 130 países y jurisdicciones, incluidos muchos países africanos, se han sumado a un nuevo plan de dos pilares para reformar las normas fiscales mundiales y garantizar que las empresas multinacionales (EMN) paguen su parte justa de impuestos independientemente del lugar en el que operen.
El Pilar Uno del acuerdo sobre erosión de la base imponible y traslado de beneficios (BEPS) pretende garantizar una distribución más equitativa de los beneficios y de los derechos de imposición entre los países en relación con las mayores multinacionales, incluidas las empresas digitales, mientras que el Pilar Dos introduce un tipo mínimo global del impuesto de sociedades que sirve para proteger las bases imponibles de los países y establecer un límite inferior a la competencia fiscal entre jurisdicciones.
Este artículo analiza el potencial de los pilares de BEPS en África y las medidas mediante las cuales pueden ser utilizados por los administradores tributarios africanos con el fin de maximizar los ingresos fiscales y resolver los numerosos desafíos de desarrollo del continente.
Aprovechar el potencial de BEPS
Hoy en día, muchos países africanos no pueden gravar a las empresas altamente digitalizadas debido a las normas fiscales internacionales vigentes, que solo atribuyen derechos de imposición a un país cuando las empresas no residentes establecen una presencia física suficiente en ese país. Se prevé que, en virtud del Pilar Uno, se reasignen anualmente a las jurisdicciones de mercado derechos de imposición sobre más de 100 000 millones de dólares de beneficios multinacionales, y la ATAF sostiene que las normas serán medidas eficaces que podrán utilizarse para corregir el desequilibrio actual en la asignación de derechos de imposición entre los países de origen y de residencia, que privan a los países de origen, como los africanos, de ingresos fiscales muy necesarios.
El tipo mínimo global del impuesto de sociedades del 15 % previsto en el Pilar Dos también se considera un paso significativo para hacer frente a la carrera a la baja y otras prácticas fiscales perniciosas. Si se aplica correctamente, ofrece a los gobiernos africanos la oportunidad de generar ingresos y reactivar economías devastadas en el continente, así como de animar a los países africanos a competir en términos positivos.
Según la OCDE, se calcula que el tipo mínimo global del impuesto de sociedades generaría unos 150 000 millones de dólares adicionales en ingresos fiscales mundiales cada año. Por tanto, tiene el potencial de incrementar los ingresos por impuesto sobre sociedades en los países africanos, al tiempo que reduce los incentivos de las EMN para trasladar beneficios a jurisdicciones de baja tributación. Al establecer un tipo mínimo global, los países africanos tendrán la oportunidad de proteger su base imponible y de evitar una mayor erosión por parte de las multinacionales sin causar un perjuicio considerable a la actividad empresarial. También se espera que se deriven beneficios adicionales de la estabilización del sistema fiscal internacional y del aumento de la seguridad jurídica en materia fiscal para los contribuyentes y las administraciones tributarias de África.
Puntos de acción para los gobiernos y administradores tributarios africanos
Los pilares de BEPS sin duda brindarán a los gobiernos africanos la oportunidad de hacer frente a los diversos desafíos fiscales derivados de la digitalización de las economías en África. Para aprovechar el potencial de los Pilares Uno y Dos de BEPS, es fundamental que los países africanos participen plenamente en el proceso de negociación en curso para garantizar que se aborden sus desafíos y que las normas fiscales internacionales que surjan de este proceso sean favorables a los países africanos.
Investigación muestra que más de un 50 % de los Estados africanos no participan activamente en el proceso mundial de reforma fiscal. Es imperativo que los gobiernos africanos participen en gran número para defender una posición africana común durante las negociaciones y proteger sus bases imponibles. Quienes participan han estado representados por el Grupo Intergubernamental de los Veinticuatro (G24) y la ATAF, que coordinan las posiciones de los miembros que participan en el proceso de negociación. Además de la participación, los Estados africanos deben tener en cuenta que sus desafíos fiscales son bastante distintos de los de los países desarrollados y, por tanto, deben garantizar que sus soluciones finales sean adecuadas y específicas de las realidades de sus economías locales.
Si bien las nuevas normas del Pilar Dos se consideran «un paso en la dirección correcta» para frenar los flujos financieros ilícitos y el traslado de beneficios fuera de África por parte de las EMN, es necesario que los administradores tributarios africanos presionen a favor de un tipo mínimo global que resulte eficaz para proteger las bases imponibles africanas y mejorar significativamente los ingresos fiscales de los gobiernos de África. Dado que la mayoría de los Estados africanos tienen tipos del impuesto de sociedades del 25-35 %, los activistas y expertos en justicia fiscal han sostenido que el tipo mínimo de sociedades del 15 % previsto en el Pilar Dos es demasiado bajo y no puede dar lugar a una reducción significativa del traslado de beneficios en África.
Se ha señalado que, a la luz de las implicaciones de adoptar un tipo mínimo global del impuesto de sociedades en el continente, es necesario que los administradores tributarios africanos repiensen su marco de incentivos fiscales para evitar la pérdida de ingresos en favor de otros países y jurisdicciones. También se espera que la Unión Africana (UA) desempeñe un papel fundamental al ofrecer liderazgo y apoyo político en las negociaciones en curso, al tiempo que colabora con otros órganos políticos mundiales como las Naciones Unidas en la elaboración de medidas para corregir el desequilibrio actual en la asignación de derechos de imposición entre los Estados de origen y de residencia. También es esencial que los gobiernos y administradores tributarios africanos se centren en desarrollar capacidades internas para afrontar los crecientes desafíos de gravar los negocios digitales. Según la UA, esto puede lograrse en parte gracias al apoyo de la ATAF, que ya está desarrollando las capacidades de numerosas administraciones tributarias en África.
Una oportunidad única
No cabe duda de que la pandemia de COVID-19 ha puesto de manifiesto la urgente necesidad de que los países africanos aborden una tributación justa y eficaz de las multinacionales que pueda financiar la consecución del crecimiento económico y el desarrollo en el continente.
Los pilares de BEPS ofrecen a los gobiernos africanos una oportunidad única para abordar los diversos desafíos fiscales derivados de la mayor digitalización de las economías, así como para maximizar los ingresos fiscales y resolver problemas de desarrollo.
Para aprovechar esta oportunidad, los gobiernos y administradores tributarios africanos deben trabajar con diligencia para ofrecer orientación política y apoyo político con el fin de garantizar que las nuevas normas en virtud del Pilar Uno y del Pilar Dos promuevan los intereses de África y garanticen unos derechos de imposición equitativos para el continente.


