África duplica la tasa media de fintechs lideradas por mujeres.
Menos del 5 % de los fondos se destinó a fintechs lideradas exclusivamente por mujeres.
Las tecnopreneurs afrontan valoraciones más bajas y un mayor escrutinio.
Cuando la analista financiera Oluwatosin Olaseinde regresó a Nigeria en 2013, tras una década de estudios y trabajo en el extranjero, decidió que había llegado el momento de ocuparse de sus propias finanzas y empezó a informarse sobre acciones y fondos de inversión.
Sorprendida por la escasa orientación disponible para jóvenes profesionales como ella, Olaseinde empezó a compartir lo que había aprendido en tutoriales amenos y breves en Instagram, y, para su gran sorpresa, sus publicaciones se hicieron virales.
«No tenía ni idea de que mi página iba a despegar así», dijo por teléfono desde Lagos, la capital comercial de Nigeria, la mujer de 34 años.
«Al igual que yo, había jóvenes que querían saber cómo gestionar sus finanzas, pero necesitaban información fácil de entender».
Casi cuatro años después, Olaseinde dirige MoneyAfrica, un portal de educación financiera en línea que ofrece cursos sobre temas que van desde la elaboración de presupuestos y el riesgo cambiario hasta la inflación y las letras del Tesoro; más recientemente, también fundó Ladda, una plataforma de inversión integral basada en una aplicación.
En conjunto, las plataformas cuentan con una comunidad de 300.000 personas en las redes sociales y más de 15.000 usuarios activos. Según Olaseinde, se prevé que MoneyAfrica genere 1 millón de dólares en ingresos este año, y Ladda gestiona activos por valor de 700.000 dólares.
Desde los pagos digitales, los préstamos y los seguros hasta la compraventa de acciones y las criptomonedas, Olaseinde forma parte de un número creciente de empresarias de países como Sudáfrica, Nigeria, Kenia y Egipto que están tomando la iniciativa en la revolución fintech de África.
Desde que fue pionera en los servicios de dinero móvil a finales de la década de 2000, África se ha convertido en un foco de innovación fintech —tecnología financiera—, con una explosión de empresas emergentes que buscan llegar a los millones de personas de la región sin acceso a servicios bancarios.
El año pasado, las empresas fintech atrajeron más del 60 % de los casi 5.000 millones de dólares invertidos en empresas emergentes africanas, según la firma de inteligencia de mercado e investigación Briter Bridges.
Sin embargo, según expertos del sector y fundadoras, los sesgos de género suelen obstaculizar el despegue de las innovaciones de las empresarias, pues limitan su capacidad para acceder a financiación, ganar visibilidad y hacer crecer sus empresas.
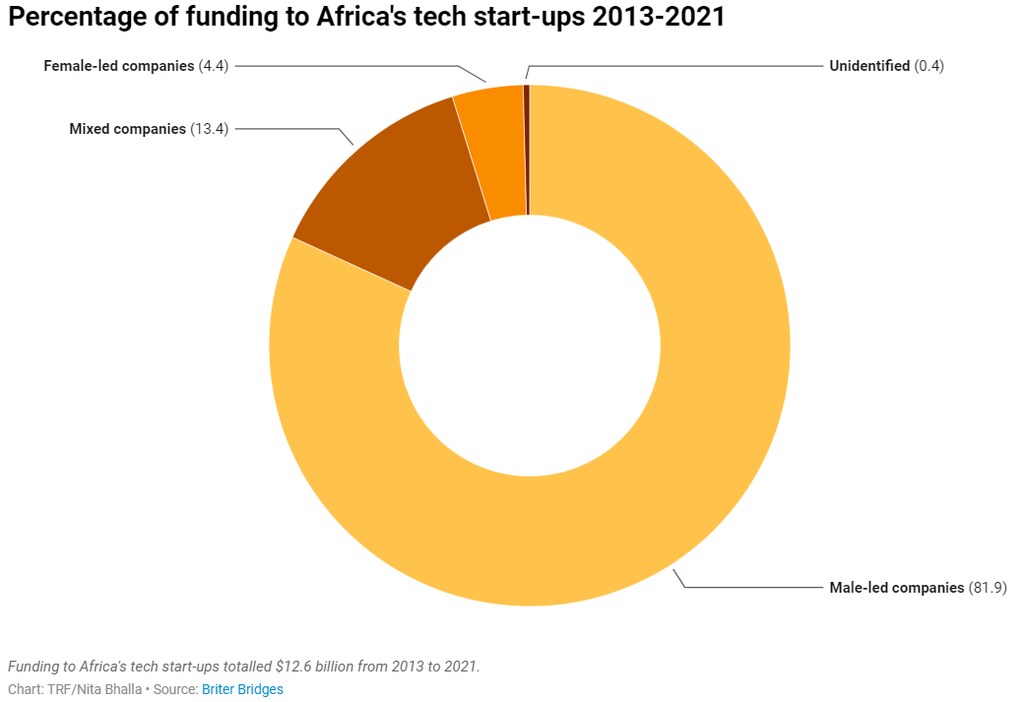
Los datos compartidos por Briter Bridges muestran que, entre 2013 y 2021, menos del 5 % de los 12.600 millones de dólares de financiación total destinada a empresas emergentes tecnológicas africanas fue a equipos fundadores compuestos exclusivamente por mujeres, frente al 82 % que recibieron los compuestos exclusivamente por hombres.
Abrirse paso en el «club de chicos»
Aunque el sector sigue siendo claramente un «club de chicos», los estudios muestran que las fintech africanas están mejor posicionadas que las de otras regiones en cuanto a la presencia de mujeres en puestos directivos.
Según Findexable, una empresa de investigación de mercado que hace seguimiento de la diversidad de género, alrededor del 3,2 % de las empresas fintech africanas fueron fundadas exclusivamente por mujeres, el doble de la media mundial, del 1,6 %.
Los datos de Findexable de 2021 también muestran que las fintech del continente tienen más mujeres en sus consejos de administración que las de otras regiones.
Entre las pioneras está Jihan Abass, de Kenia, quien fundó en 2018 la empresa con sede en Nairobi Lami Technologies con el objetivo de impulsar una cobertura de seguros casi inexistente entre la población africana.
«Me interesé por los seguros tras hablar con un camarero que me contó que no tenía seguro médico», dijo Abass, de 28 años, antigua operadora de futuros sobre materias primas en una firma de Londres.
La interfaz de programación de aplicaciones de Lami, o API, permite a las empresas ofrecer a sus clientes productos de seguros digitales flexibles, como seguros de automóvil y de salud.
A través de su API, los usuarios pueden obtener en segundos una cotización de seguros de automóvil, médicos u otros productos de seguros; después pueden personalizar las prestaciones y ajustar la prima a sus necesidades, y recibir al instante los documentos de la póliza.
Desde su creación, Lami ha recaudado más de 1,8 millones de dólares en financiación inicial y se ha asociado con empresas como Kenya Commercial Bank y la plataforma de comercio electrónico Jumia para vender más de 72.000 pólizas.
Actualmente, Lami opera en Malaui y la República Democrática del Congo, además de Kenia, y también gestiona Griffin, una aplicación de seguros de automóvil desarrollada íntegramente sobre la API de la empresa emergente.
Otra empresa fintech dirigida por mujeres y basada en una API es Okra, con sede en Lagos y cofundada por Fara Ashiru Jituboh.
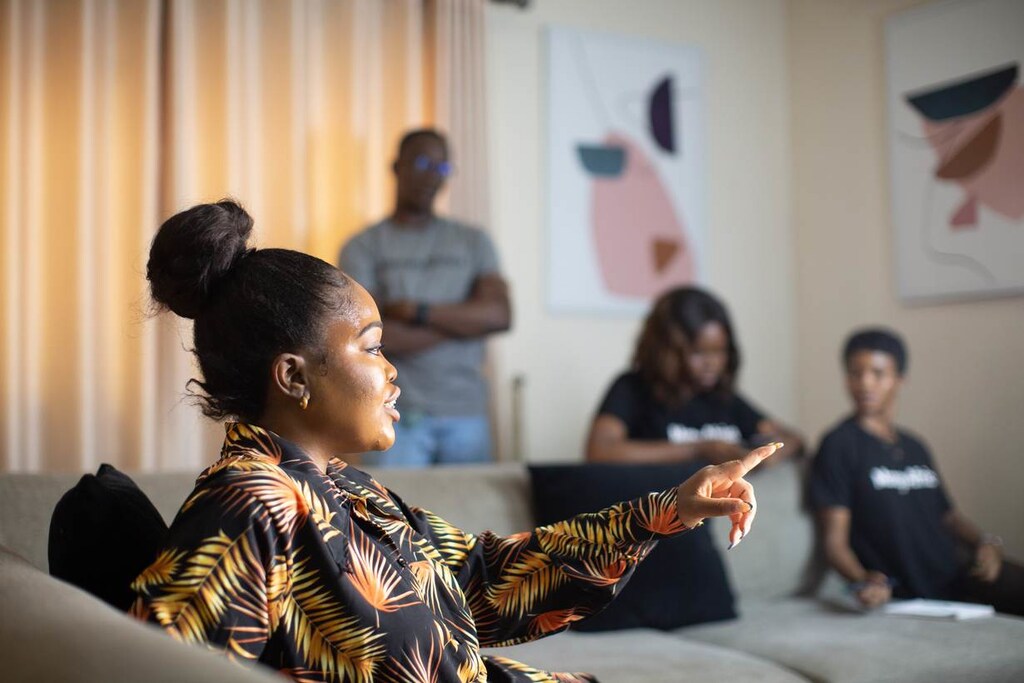
Lanzada en 2020, Okra busca digitalizar los servicios financieros de África. Ha creado una plataforma de finanzas abiertas que permite a desarrolladores y empresas crear servicios digitales personalizados y productos fintech para sus clientes.
«En esencia, hacemos de intermediarios y permitimos que las personas y las empresas conecten directamente sus cuentas bancarias con aplicaciones de terceros en tiempo real», dijo Jituboh, de 33 años, antigua ingeniera de software.
En menos de dos años, la empresa emergente ha atraído a más de 400 clientes, entre ellos más de 20 bancos de Nigeria, Kenia y Sudáfrica, y ha recaudado 4,5 millones de dólares en capital de riesgo.
Pero, pese a estas historias de éxito, a muchas empresarias del sector fintech les cuesta atraer inversiones.
Brecha de financiación
La marcada brecha de financiación entre las empresas emergentes del sector dirigidas por hombres y las dirigidas por mujeres suele atribuirse a la escasez de «tecnopreneurs», pero algunos expertos del sector cuestionan esa explicación.
«Es absurdo que los inversores afirmen que no hay empresarias del sector fintech en las que invertir», dijo Martha Mghendi-Fisher, fundadora de African Women in Fintech and Payments, una organización sin ánimo de lucro con una red de miles de integrantes.
«Los inversores simplemente no están buscando lo suficiente».
Las fundadoras de empresas fintech dijeron que, incluso cuando tienen la oportunidad de presentar sus proyectos a firmas de capital de riesgo, los sesgos de género hacen que a menudo recauden menos y reciban valoraciones más bajas.
«No creo que ayude que la mayoría de los paneles de capital de riesgo suelan estar formados por hombres blancos mucho mayores», dijo Faith Mokgalaka, fundadora de Puno, una plataforma digital con sede en Johannesburgo que permite a los agricultores vender participaciones, es decir, una parte de su próxima cosecha.

«No son abiertamente sexistas, pero sí se siente que te someten a más escrutinio que a los hombres. Hacen más preguntas y exigen documentación adicional y una diligencia debida más rigurosa», añadió Mokgalaka, de 22 años.
Un estudio reciente citado por Findexable estima que los hombres blancos controlan el 93 % del capital de riesgo.
Cada vez más aceleradoras —que ofrecen formación, mentoría y financiación a empresas en sus primeras etapas— y firmas de capital de riesgo están centrando su atención en empresas dirigidas por mujeres.
El Catalyst Fund, una aceleradora que trabaja con innovadores tecnológicos inclusivos, ha apoyado a 61 empresas, más de un tercio de ellas fundadas por mujeres.
Maelis Carraro, directora gerente del fondo, dijo que los inversores deben replantearse cómo interactúan con las empresarias.
«Hay que cambiar todo el planteamiento en el ámbito del capital de riesgo: las preguntas y respuestas, las presentaciones agresivas y la necesidad de mostrar un exceso de confianza», dijo Carraro. «Tenemos que hacer que toda la conversación sea más inclusiva».
Unos consejos de capital de riesgo más diversos, programas que animen a las niñas a seguir carreras STEM e iniciativas que celebren a fundadoras exitosas inspirarían a otras y propiciarían un entorno más solidario, dijeron las empresarias.
«Sin duda, es un entorno de “hermanos de la tecnología”», dijo Delila Kidanu, de 26 años, cofundadora de Koa, una plataforma de ahorro e inversión basada en una aplicación en Nairobi.
«Sería importante ofrecer formación sobre los sesgos de género para que la gente pueda entender cómo sus acciones y decisiones pueden perjudicar a las empresarias».


