Europa corre el riesgo de quedarse atrás frente a sus competidores globales. En un periodo de transformación tecnológica radical, las empresas europeas invierten muy poco, con una brecha tanto en la inversión tangible como en la intangible en comparación con Estados Unidos. Esta columna aboga por un ‘reequipamiento’ de la economía europea en lo relativo a las competencias, la financiación de la innovación, el entorno empresarial, la infraestructura y la profundización del mercado único.
Durante el último año, hemos visto un notable resurgimiento de las preocupaciones sobre las perspectivas económicas a medio y largo plazo. En su última previsión, el FMI (2018) llama la atención sobre “poderosos vientos en contra de carácter estructural que afectan al crecimiento potencial” que solo se han compensado temporalmente con factores cíclicos. Asimismo, la Comisión Europea (2018) prevé un crecimiento económico moderado que enfrenta riesgos significativos a la baja, a pesar de unas condiciones de financiación favorables.
Una serie de factores estructurales explica la tasa relativamente baja de crecimiento de la productividad de Europa y su crecimiento potencial general. Bien conocida y relativamente bien estudiada es la persistente brecha entre la UE y Estados Unidos en inversión en I+D (Van Ark et al. 2008, Moncada-Paternò-Castello et al. 2010, Cincera y Veugelers 2014) y en otros activos intangibles (Haskel y Westlake 2017). Trabajos recientes también han examinado el papel de la difusión de la innovación entre países y dentro de ellos (Andrews et al. 2015, Cirera y Maloney 2017), mientras que Gopinath et al. (2017) y Restuccia y Rogerson (2017) analizan las causas y los costes de la asignación errónea de capital. Pero también hay muchos otros factores que considerar, como las limitaciones en materia de competencias (Cedefop 2018), el tamaño del mercado y la reciente divergencia, menos conocida, en las tasas de inversión en maquinaria y equipo entre la UE y Estados Unidos.
El Informe de Inversión del BEI 2018/2019 (BEI 2018) ofrece un análisis exhaustivo de la inversión y la financiación de la inversión en Europa.1 Basándose en los últimos resultados de una encuesta anual única de 12 500 empresas en toda Europa,2 analiza los factores estructurales y cíclicos que influyen en la inversión en diversas clases de activos, arrojando luz sobre algunas de las debilidades de la economía de la UE, el probable coste de la inacción y lo que debería implicar un ‘reequipamiento’.
Tras una sólida recuperación de la inversión, los vientos en contra se intensifican y persisten los retos estructurales
La inversión se ha recuperado claramente en Europa, gracias a una política monetaria y unas condiciones de financiación favorables. La intensidad de la inversión en la UE, en relación con el PIB, se sitúa ahora cerca de su nivel medio a largo plazo. Su recuperación ha sido impulsada por la inversión en maquinaria y equipo y en activos intangibles, y la inversión en viviendas y construcciones también repunta. Las condiciones monetarias y financieras han respaldado esta recuperación: el coste del endeudamiento para las empresas sigue siendo históricamente bajo, y la proporción de empresas de la Encuesta de Inversión del BEI (EIBIS) que citan el acceso a la financiación como un obstáculo importante para la inversión es baja y sigue disminuyendo, situándose en el 17 %.
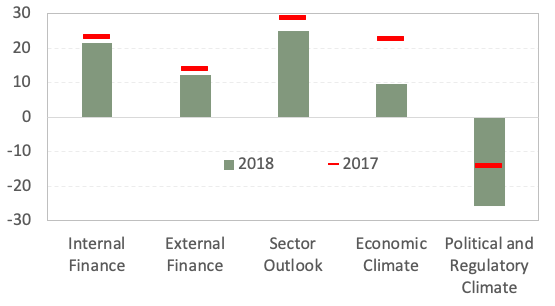
No obstante, los vientos en contra se intensifican, lo que se suma a las preocupaciones duraderas sobre el bajo crecimiento potencial. La EIBIS pide a las empresas que valoren la relevancia de distintos factores que influyen en sus actividades de inversión. La proporción neta de empresas que consideran que el clima económico general es favorable a la inversión ha disminuido en relación con 2017, mientras que la proporción neta de empresas que consideran que las condiciones políticas y regulatorias son negativas para la inversión ha aumentado sustancialmente. Esto es un indicio temprano de un cambio de sentimiento, con el Brexit, el aumento de las tensiones sociales, la polarización política y el aumento del riesgo económico contribuyendo a una mayor incertidumbre.
Gráfico 1 Los vientos en contra se intensifican (empresas que consideran cada factor favorable, menos empresas que lo consideran negativo)
Debilidades estructurales de la economía de la UE
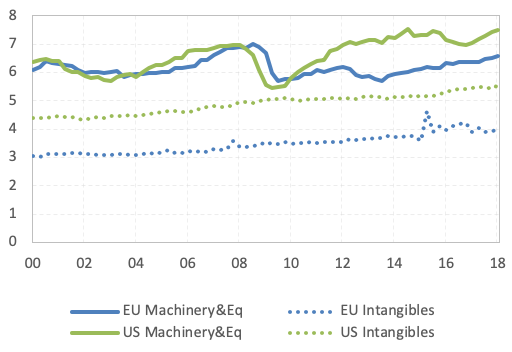
En un periodo de transformación tecnológica disruptiva, la recuperación de Europa ha sido en realidad relativamente débil, al menos en comparación con la experiencia de Estados Unidos. Desde la crisis, se ha abierto una brecha en la inversión en maquinaria y equipo. Aunque parte de este efecto está relacionado con el auge del gas de esquisto en Estados Unidos, también plantea interrogantes sobre si la UE será capaz de mantenerse al día en cuanto a transformación tecnológica, con una adopción generalizada de nuevas tecnologías.
Gráfico 2 Brecha de inversión, UE frente a EE. UU. (maquinaria y equipo y activos intangibles, % del PIB)
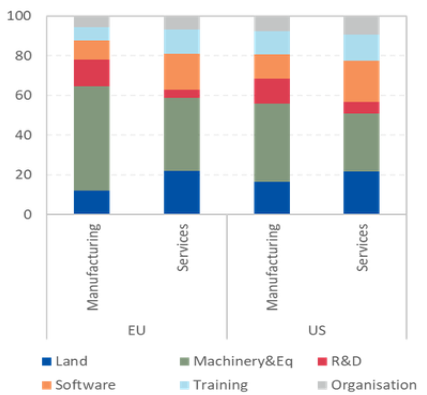
Esta brecha en la inversión tangible es aún más preocupante si se considera junto con la conocida brecha en la inversión en activos intangibles. Las empresas europeas todavía no ven la necesidad de invertir en distintas formas de activos intangibles para internalizar las complementariedades entre distintas formas de inversión. La I+D no es la única forma importante de inversión intangible. La inversión en software, competencias y transformación organizativa se están convirtiendo en elementos esenciales del nuevo mundo digital, tanto en el sector manufacturero como en el de servicios.
Gráfico 3 Las empresas europeas invierten menos en activos intangibles (% del total de la inversión empresarial)
En la vanguardia del proceso de innovación, la UE también muestra una preocupante falta de dinamismo. Basándonos en los datos de la EIBIS, podemos clasificar a las empresas según si no innovan, solo adoptan innovaciones, realizan I+D o son ‘líderes en innovación’, que tanto realizan I+D como introducen productos nuevos a nivel mundial. Lo que observamos es que la UE, en comparación con Estados Unidos, tiene más empresas que no innovan en absoluto o que solo adoptan innovaciones. Donde Europa se rezaga realmente es en el número de líderes en innovación, especialmente entre las empresas jóvenes. Esto es síntoma de un sistema más estático, en el que menos empresas jóvenes logran desplazar a rivales más antiguos.
Gráfico 4 Europa tiene menos líderes en innovación (perfiles de innovación por antigüedad de la empresa, %)
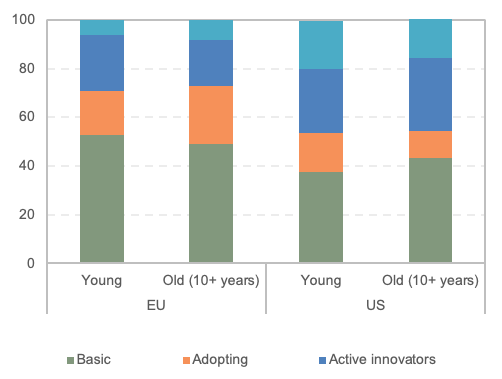
Nota: Los perfiles de innovación se definen en función del gasto de las empresas en I+D y de la introducción por parte de estas de productos y procesos nuevos para la empresa, el país o el mundo.
Si observamos las principales empresas a nivel mundial por gasto en I+D, lo que vemos no es solo el espectacular auge de China, sino también una relativa falta de dinamismo en Europa, con menos nuevas incorporaciones desde 2011 entre las principales empresas, en comparación con Estados Unidos. A esto se suma la presencia mucho menor de empresas europeas en sectores de alta tecnología.
Gráfico 5 Europa tiene menos ‘nuevos’ líderes mundiales (proporción de las 2 500 principales empresas que gastan en I+D a nivel mundial, %)
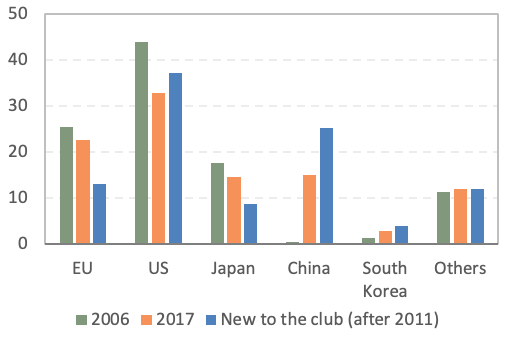
Nota: % de empresas entre las 2 500 principales que gastan en I+D a nivel mundial en 2006 y 2017, y % de nuevas incorporaciones a este grupo después de 2011
Una de las limitaciones que enfrentan la innovación y la transformación tecnológica en Europa es la financiación. El sector financiero europeo está en gran medida basado en la banca, y los bancos están relativamente poco preparados para financiar la innovación y las inversiones intangibles. Si bien el coste de la deuda se sitúa ahora en torno a 400 puntos básicos por debajo de su nivel anterior a la crisis financiera mundial, el coste del capital no ha caído en la misma medida. La prima de riesgo de la renta variable sigue elevada y el diferencial entre renta variable y deuda sigue siendo mayor que antes de la crisis. La financiación mediante capital privado, capital riesgo y renta variable cotizada se sitúan todas por detrás de Estados Unidos y de los países avanzados de Asia en varios frentes, lo que hace que las empresas europeas dependan más del crédito bancario y debilita su resiliencia ante los shocks financieros.
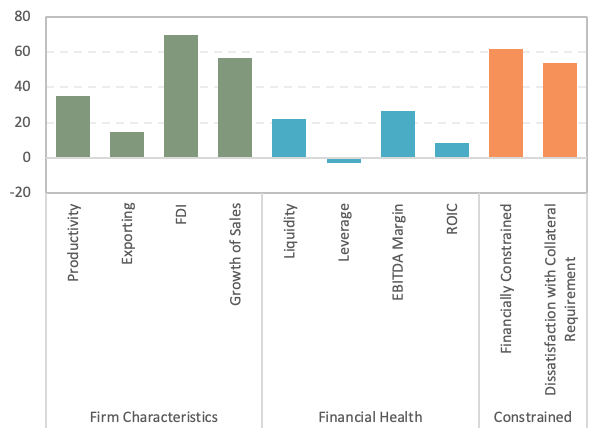
Los efectos de esto son visibles en los datos de la EIBIS. Cuando comparamos las empresas innovadoras con las no innovadoras, observamos que las innovadoras muestran un mejor rendimiento y una mejor salud financiera, pero tienen una probabilidad significativamente mayor de sufrir restricciones financieras. Su insatisfacción con los requisitos de garantía para el crédito bancario también es especialmente marcada, como cabría esperar en empresas que invierten en activos intangibles como la propiedad intelectual.
Gráfico 6 Diferencia entre empresas innovadoras y no innovadoras (desviación porcentual respecto de las no innovadoras, definidas como empresas sin patentes)
Las competencias suponen otra limitación: el 77 % de las empresas europeas considera que la escasa disponibilidad de personal con las competencias adecuadas es un obstáculo para la inversión. Esta brecha de competencias refleja un proceso estructural de adaptación a la evolución de la tecnología y de los requisitos en materia de competencias, agravado por un mercado laboral tenso en muchos países de la UE y por la migración en Europa Central y Oriental. A nivel empresarial, son las empresas más innovadoras las que con más frecuencia señalan la limitada disponibilidad de competencias como una restricción. El setenta y uno por ciento de las empresas de la UE invierte en formación, pero solo el 21 % considera que su inversión reciente en formación ha sido suficiente. Esto puede reflejar en parte la dificultad que enfrentan las empresas para internalizar los beneficios de la formación, lo que subraya la importancia de la acción pública en este ámbito.
Gráfico 7 Falta de competencias, por perfil de innovación de las empresas (empresas que consideran la falta de personal con las competencias adecuadas un obstáculo para la inversión, %)

Las infraestructuras de calidad son otro factor económico vital, pero la inversión en infraestructuras en la UE va por detrás de la recuperación. Con un 1,7 % del PIB, se sitúa ahora en torno al 75 % de su nivel anterior a la crisis financiera y apenas muestra signos de repunte. Esto no parece deberse a la saturación de necesidades: la caída de la inversión no guarda correlación con la calidad de las infraestructuras, y uno de cada tres grandes municipios de Europa afirma que la inversión en infraestructuras sigue por debajo de sus necesidades. En cambio, refleja un desplazamiento de la inversión pública alejándose de las infraestructuras durante la crisis. Junto con una contracción del sector público, la capacidad para generar proyectos ha ido disminuyendo. La financiación no es la única carencia. La capacidad de planificación es deficiente, al igual que la capacidad de generación de proyectos. Se necesita una nueva narrativa, así como incentivos más claros para que los sectores privado y público cooperen.
Gráfico 8 La inversión en infraestructuras sigue siendo baja (inversión en infraestructuras, % del PIB)
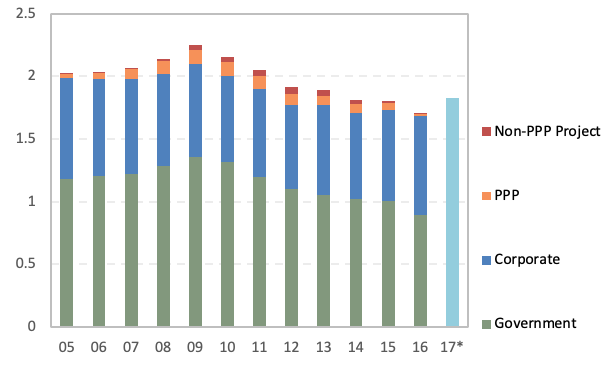
Nota: * Estimación provisional.
En la respuesta a estas debilidades, el marco institucional será clave. El cuarenta y tres por ciento de los municipios considera que la capacidad técnica para la planificación y la generación de proyectos es un obstáculo importante. Las dificultades para estructurar adecuadamente las asociaciones público-privadas hacen que los incentivos para los operadores del sector privado no estén claros. También observamos que las empresas tienen tres veces más probabilidades de innovar y nueve veces más probabilidades de solicitar una patente en regiones que obtienen buenos resultados en indicadores de calidad institucional. Mientras tanto, las empresas consideran que tanto la normativa empresarial como la del mercado laboral son obstáculos significativos para la inversión.
Gráfico 9 Barreras a la inversión a largo plazo (% de empresas que señalan un obstáculo para la inversión)

Ante las tecnologías digitales disruptivas y una carrera mundial por el liderazgo tecnológico, el coste de la inacción es elevado
Nuestro módulo de encuesta EIBIS sobre digitalización y competencias, que abarca 1 700 empresas de la UE y Estados Unidos, es una primera comparación directa del grado de digitalización en la UE y en Estados Unidos. Los resultados de la encuesta sugieren que las empresas que adoptan tecnologías digitales tienden a ser más productivas, a invertir más y a participar más en actividades de innovación. Además, atribuyen a la adopción de tecnologías digitales un aumento de las ventas: el 50 % más de empresas del sector manufacturero y más del 60 % más en servicios creen que sus ventas habrían sido menores si no hubieran adoptado tecnologías digitales.
Más preocupante aún, la digitalización parece estar generando dinámicas de ganador que se lo lleva todo. Por un lado, la digitalización se asocia con márgenes más altos, lo que sugiere una falta de competencia. Por otro, las empresas digitalizadas más productivas destacan por prever, en términos netos, que la digitalización conducirá a una disminución de la competencia a la que se enfrentan. Estas dinámicas sugieren que la adopción tardía de tecnologías digitales podría tener efectos desproporcionados y duraderos sobre la competitividad.
En el contexto de la creciente relevancia de las tecnologías disruptivas, la inacción tiene un coste. Hasta ahora, en el sector manufacturero, las empresas europeas han seguido el ritmo de sus homólogas estadounidenses en cuanto a adopción digital, pero en el sector servicios las empresas de la UE van por detrás. Además, cuando se analizan las formas más avanzadas de digitalización (internet de las cosas, big data y desarrollo de software), la brecha digital entre Europa y Estados Unidos es más evidente.
Gráfico 10 ¿Impulsará la digitalización la competencia? (expectativas por quintiles de productividad para empresas totalmente digitales y no totalmente digitales)
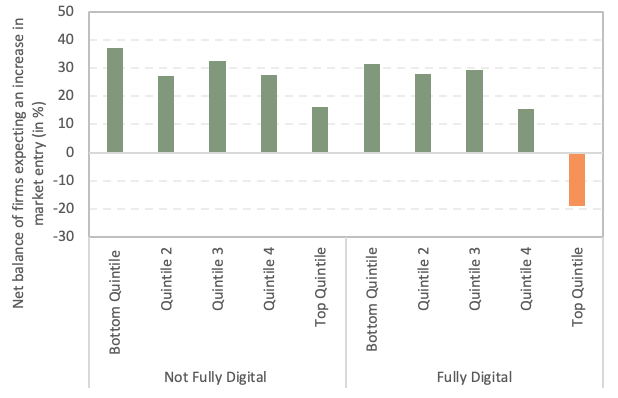
Nota: Las empresas se agrupan por quintiles según la productividad total de los factores. El gráfico muestra el porcentaje de empresas que prevén que la digitalización aumentará la competencia menos el de las que prevén que la competencia disminuirá (valor neto).
Necesitamos reequipar la economía europea
La economía europea todavía carece de las ‘herramientas’ necesarias para afrontar los desafíos urgentes del futuro: seguir siendo competitiva a escala mundial ante la rápida innovación y digitalización, lograr la sostenibilidad y crear una sociedad inclusiva y cohesionada. Esto requiere una respuesta en todos los niveles y, sobre todo, a nivel europeo. Es necesaria la cooperación europea para facilitar la asignación del ahorro europeo hacia su uso más productivo, superando el sesgo doméstico de los inversores. Esto implica avanzar en la integración financiera a través de la UMC y la Unión Bancaria. También significa hacer pleno uso de instrumentos de la UE como el BEI y el presupuesto de la UE.
Nuestro análisis también señala áreas clave a las que prestar atención:
Fomentar un entorno empresarial dinámico e innovador mediante la mejora de las condiciones regulatorias para el crecimiento de las empresas y para su entrada y salida del mercado, y mediante la lucha contra la ‘brecha de capital’ y la ‘trampa de la fase de crecimiento’, tanto por el lado de la demanda como por el de la oferta.
Comprometerse con la eficiencia del mercado mediante la profundización adicional del mercado único, en particular para los servicios (crucial para los incentivos a la digitalización), y mediante la creación de las condiciones para un auténtico mercado digital europeo.
Desbloquear inversiones críticas en infraestructuras e innovación mediante una mejor gobernanza de las infraestructuras, complementando la financiación con capacidad técnica, y mediante el apoyo a la innovación y a la adopción de nuevas tecnologías, centrándose en todos los activos intangibles, no solo en la I+D, y considerando las complementariedades entre clases de activos y la inversión pública y privada.
Trabajar juntos para cerrar la brecha de competencias, un asunto que ofrece una oportunidad para políticas de beneficio mutuo que abordan tanto la competitividad como la inclusión social, y en el que existe potencial para una acción más coordinada a nivel de la UE.
Reequipar Europa debe ser socialmente y medioambientalmente sostenible, teniendo en cuenta los efectos de la automatización sobre el empleo y la demanda de competencias, las cuestiones de ciberseguridad y gobernanza de datos y, sobre todo, la necesidad de un salto cualitativo en la inversión en mitigación del cambio climático.


