Las plataformas de financiación colectiva mediante préstamos representan una oportunidad para una intermediación financiera con menor apalancamiento, menos propensa a las retiradas masivas y más fácil de resolver. Esta columna examina los marcos regulatorios aplicables a estas plataformas en los países de la OCDE y la propuesta de la Comisión Europea de un régimen de pasaporte único para toda la UE. La regulación exige encontrar un equilibrio entre un enfoque flexible que permita la experimentación y una supervisión estricta que aborde los fallos del mercado.
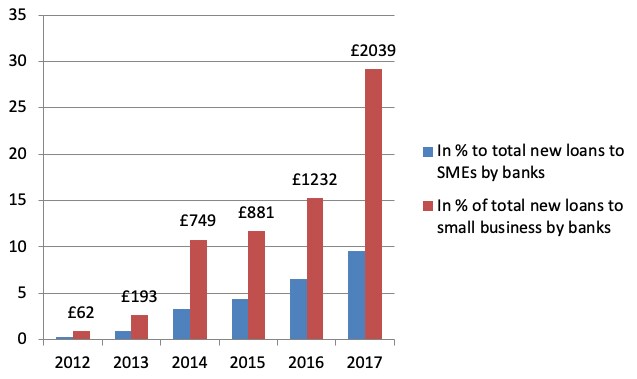
Las plataformas de financiación colectiva mediante préstamos constituyen una nueva modalidad de intermediación financiera, ya que conectan directamente a prestamistas y prestatarios a través de plataformas de internet. Aunque su cuota del mercado de préstamos sigue siendo muy pequeña, en algunos nichos estas plataformas son una alternativa real al crédito bancario. Por ejemplo, en 2017, los préstamos a empresas concedidos por plataformas británicas de financiación colectiva representaron casi el 30% de los nuevos préstamos a pequeñas empresas (Zhang et al. 2018) (véase la Figura 1).
Figura 1 Financiación colectiva mediante préstamos a empresas en el Reino Unido
Técnicamente, las plataformas de financiación colectiva mediante préstamos no realizan una transformación de riesgos ni de vencimientos, pero están experimentando con modelos de negocio que podrían permitirles desempeñar funciones similares a las de los bancos en el futuro (Havrylchyk y Verdier 2018).
Muchas plataformas permiten a los prestamistas automatizar el proceso de concesión de préstamos mediante el establecimiento de criterios (riesgo, vencimiento, etc.). Esto reduce los costes de transacción y permite la diversificación.
Las plataformas utilizan la evaluación crediticia para asignar una categoría de riesgo a cada prestatario y, en la práctica, desempeñan la función de supervisores delegados, en la medida en que los prestamistas les delegan la diligencia debida.
Algunas plataformas ofrecen servicios de liquidez mediante la creación de mercados secundarios en los que los prestamistas venden sus préstamos a otros inversores.
Regulación de la financiación colectiva
Para examinar las prácticas regulatorias existentes, enviamos un cuestionario sobre la regulación de la financiación colectiva a todos los países de la OCDE y recibimos 17 respuestas (Havrylchyk 2018). Aunque muchos países de la OCDE exigen que las plataformas de financiación colectiva mediante préstamos se adapten a la regulación vigente, nueve de los países que respondieron habían promulgado legislación específicamente diseñada para regular esta modalidad de intermediación financiera.
En marzo de 2018, tras celebrar consultas, la Comisión Europea presentó una propuesta de régimen de pasaporte único para toda la UE que abarca tanto la financiación colectiva mediante préstamos como la financiación colectiva basada en inversiones (Comisión Europea 2018).
Tabla 1 Resumen de las actividades permitidas a las plataformas de financiación colectiva mediante préstamos
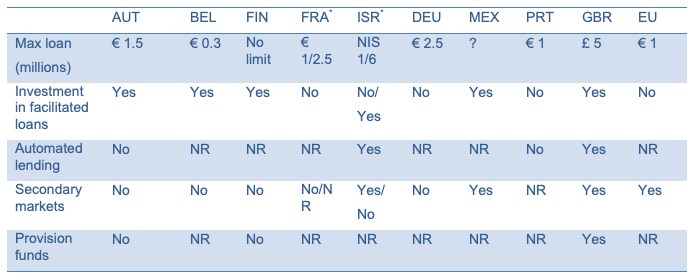
La Tabla 1 resume los resultados del cuestionario para los países que han establecido una regulación específica para la financiación colectiva mediante préstamos. Estos textos regulatorios no proponen instrumentos, sino que definen el ámbito de actividad de las plataformas de financiación colectiva. Mientras que algunos reguladores limitan estas plataformas a la simple intermediación crediticia, otros establecen explícitamente importes máximos elevados para los préstamos concedidos, permiten la concesión automatizada de préstamos, los fondos de provisión y los mercados secundarios, y autorizan a las plataformas a invertir en los préstamos que facilitan.
Limitar las plataformas de financiación colectiva a la intermediación crediticia reduce los riesgos a corto plazo, pero también les impide experimentar con modelos de negocio y, con el tiempo, competir con los bancos. En este contexto, la reciente propuesta regulatoria de la Comisión Europea parece conservadora, ya que no menciona la concesión automatizada de préstamos, limita a 1 millón de euros el importe máximo de los préstamos, prohíbe explícitamente que las plataformas inviertan en los préstamos y limita su responsabilidad en la organización de mercados secundarios (denominados «tablones de anuncios»).
Hay tres tipos de fallos del mercado en el sistema financiero que los reguladores deben abordar: problemas de coordinación y retiradas masivas, riesgo moral y selección adversa, y poder de mercado o barreras de entrada.
Problemas de coordinación y retiradas masivas
Las grandes plataformas de financiación colectiva mediante préstamos ofrecen mercados secundarios, una característica útil para proporcionar liquidez a los inversores que podría ser esencial para que las plataformas puedan crecer. En teoría, las plataformas con mercados secundarios no estarían expuestas a problemas de coordinación ni a retiradas masivas que se autocumplen del mismo modo que los bancos. El vínculo directo entre prestamistas y prestatarios garantiza que la estrategia de los prestamistas (retirar o no sus fondos) no dependa de la estrategia de otros prestamistas, sino únicamente de la solvencia de los prestatarios de su cartera de préstamos.
Sin embargo, los mercados secundarios pueden volverse ilíquidos y valorar incorrectamente los préstamos negociados. Además, sería engañoso que las plataformas prometieran a los prestamistas una transformación de vencimientos (es decir, que su inversión siempre pudiera liquidarse). Actualmente, los mercados secundarios están prohibidos en muchos países y, en algunos casos, el enfoque regulatorio no está claro, como muestra la Tabla 1. En particular, la propuesta de la UE establece explícitamente que las plataformas no pueden crear un sistema de negociación y propone, en su lugar, un tablón de anuncios que permita a los inversores interactuar directamente entre sí para comprar y vender acuerdos de préstamo o valores transferibles. Es importante señalar que estas operaciones de compra y venta en las plataformas de financiación colectiva se realizan a discreción y bajo la responsabilidad del cliente.
Retos regulatorios: problemas de coordinación y retiradas masivas:
¿Cómo podemos garantizar el buen funcionamiento de los mercados secundarios?
¿Cómo podemos garantizar que las plataformas no prometan a los prestamistas una transformación de vencimientos?
Selección adversa y riesgo moral
Los prestamistas minoristas se enfrentan a graves problemas de selección adversa al decidir a quién prestar. Este problema es especialmente agudo porque la mayoría de los reguladores fijan un importe máximo para los préstamos (Tabla 1). Esto limita los préstamos a pequeñas empresas, un tipo de préstamo que tiende a ser más arriesgado y opaco. Para mitigar esta selección adversa, los prestamistas delegan la diligencia debida en las plataformas de financiación colectiva. Por ello, es importante garantizar que las plataformas cuenten con buenos sistemas de gestión de riesgos. Es probable que las plataformas experimenten con nuevos métodos de evaluación crediticia basados en macrodatos y aprendizaje automático. Aunque estas técnicas son prometedoras, aún no se han probado. Es importante señalar que, actualmente, ni la diligencia debida ni los modelos de evaluación están sujetos a supervisión.
Dado que los prestamistas asumen todas las pérdidas crediticias, la alineación de los incentivos entre las plataformas y los prestamistas debe ocupar un lugar central en la regulación. Para indicar que retienen parte del riesgo, varias plataformas invierten en los préstamos que facilitan, mientras que otras utilizan su propio capital para crear fondos de provisión que absorben las primeras pérdidas. De hecho, si las plataformas no retienen el riesgo de los préstamos que facilitan, su modelo de negocio podría parecerse al modelo de «originar y distribuir» del proceso de titulización. Esta fue una de las principales causas de la crisis mundial, pues relajó los criterios de concesión de crédito.
En varios países, la propuesta de la UE prohíbe explícitamente a las plataformas invertir en los préstamos que facilitan (Tabla 1). Esta norma responde al posible conflicto de intereses, ya que las plataformas podrían seleccionar los mejores préstamos. Se trata de una preocupación legítima. Si las plataformas invierten en algún préstamo, deberían invertir en todos. Un requisito de capital mínimo bien diseñado podría servir para incentivar a los directivos y accionistas de las plataformas a no exponer a los prestamistas a riesgos excesivos.
Por último, si las plataformas adquieren importancia sistémica en el futuro, es importante garantizar que sea posible una resolución ordenada; en otras palabras, que continúen los reembolsos de los préstamos para que los prestamistas no pierdan dinero si la plataforma quiebra. Esto es importante porque la existencia de entidades financieras demasiado grandes o demasiado interconectadas para quebrar aumenta la probabilidad de rescates estatales. Esto agrava los problemas de riesgo moral. Hasta ahora no ha quebrado ninguna plataforma grande, pero el vínculo directo entre prestamistas y prestatarios facilitaría diseñar una resolución ordenada para una plataforma que para un banco. Como cada prestamista asume sus propias pérdidas, el mecanismo es comparable a una recapitalización interna.
Retos regulatorios: selección adversa y riesgo moral
¿Cómo podemos garantizar que las plataformas cuenten con buenos sistemas de gestión de riesgos sin limitar la innovación en los modelos de evaluación?
¿Cómo regulamos la alineación de los incentivos entre las plataformas y los prestamistas?
¿Cómo podemos garantizar una resolución ordenada en caso de quiebra?
Poder de mercado y barreras de entrada
Las plataformas de financiación colectiva mediante préstamos están entrando en un mercado dominado por grandes bancos y se enfrentan a numerosas barreras de entrada. Debido a los elevados costes de cambiar de proveedor, las plataformas se ven obligadas a seguir una estrategia de expansión de mercado dirigida a prestatarios arriesgados que no reciben suficiente atención de los bancos establecidos (De Roure et al. 2016, Morse 2015).
Esto funcionó durante el periodo posterior a la crisis, cuando los bancos necesitaban reducir su apalancamiento y recortaron la oferta de préstamos a prestatarios solventes (Havrylchyk et al. 2018). Pero si los nuevos participantes atienden únicamente a prestatarios rechazados por los bancos, se arriesgan a sufrir tasas de impago más altas y perder comisiones por la gestión de los préstamos. Esto significa que la viabilidad a largo plazo del modelo de negocio de financiación colectiva probablemente requiera que bancos y plataformas compitan directamente por los buenos prestatarios.
Esto plantea dificultades: los bancos establecidos tienen una ventaja informativa frente a las plataformas de financiación colectiva mediante préstamos. Las relaciones a largo plazo proporcionan a los bancos datos detallados sobre sus prestatarios que les permiten modelizar el riesgo de impago. Las economías de escala y de alcance inherentes a la intermediación financiera también constituyen una barrera de entrada importante. Por último, las garantías públicas explícitas e implícitas se traducen en una ventaja en los costes de financiación. Permiten a los grandes bancos ofrecer crédito a un tipo de interés más bajo que las plataformas de financiación colectiva, en igualdad de condiciones.
Retos regulatorios: poder de mercado y barreras de entrada
¿Cómo deberíamos igualar las condiciones entre plataformas y bancos?
¿Deberían los responsables políticos facilitar el cambio a nuevas tecnologías y, en tal caso, con qué instrumentos?
¿Cómo podemos garantizar que las políticas dirigidas a los bancos establecidos (como las garantías explícitas e implícitas que reducen los costes de financiación) no distorsionen la igualdad de condiciones entre bancos y plataformas de financiación colectiva?
Prestamistas institucionales en plataformas de financiación colectiva
El análisis anterior sugiere que el modelo de negocio de la financiación colectiva podría ser más estable que la banca, porque tiene menor apalancamiento, es menos propenso a las retiradas masivas y resulta más fácil de resolver. Por otro lado, la mayoría de las plataformas permiten invertir a prestamistas institucionales sofisticados, ya que esto ofrece a los prestatarios una garantía importante de que sus préstamos serán financiados. Pero si estos prestamistas institucionales están apalancados y son propensos a las retiradas masivas y a problemas de riesgo moral, podrían perderse todas las ventajas del modelo de financiación colectiva mediante préstamos.
Retos regulatorios: prestamistas institucionales
¿Cómo podemos garantizar un trato justo tanto para los inversores minoristas como para los institucionales?
¿Cómo podemos limitar la interconexión entre las plataformas de financiación colectiva mediante préstamos y las entidades apalancadas demasiado grandes para quebrar?
Observaciones finales
En resumen, las plataformas de financiación colectiva mediante préstamos están experimentando con distintos modelos de negocio. Por ello, es importante garantizar que esta experimentación se desarrolle bajo la vigilancia de reguladores y supervisores firmes, capaces de intervenir para abordar los posibles fallos del mercado.


