Tras alcanzar la tasa de inflación anual de la eurozona un nivel récord del 8,4% en 2022, los expertos prevén si las tasas de inflación subirán o bajarán en 2023.
Una caída en los precios de las materias primas podría indicar que la inflación se desacelerará, afirma un experto en finanzas.
Además, el mercado laboral se ha mantenido resistente a comienzos de este año, y los salarios también podrían aumentar.
Pese a esta perspectiva positiva, la economía mundial sigue siendo vulnerable a perturbaciones geopolíticas impredecibles que podrían devolvernos a una senda de reinflación, advierte.
En 2022, la tasa de inflación anual alcanzó un nivel récord (8,4%) desde la creación de la eurozona en 1999, principalmente debido a las perturbaciones en la cadena de suministro mundial y a la crisis energética provocada por el conflicto en Ucrania.
Ahora bien, la pregunta que debe plantearse es si las tasas de inflación subirán o bajarán en 2023 y más adelante. De hecho, algunos factores parecen indicar que elBanco Central Europeo (BCE) podría alcanzar su objetivo de inflación del 2% si otras circunstancias no intervienen para mantenerla en niveles elevados.
¿Hemos quedado atrás lo peor?
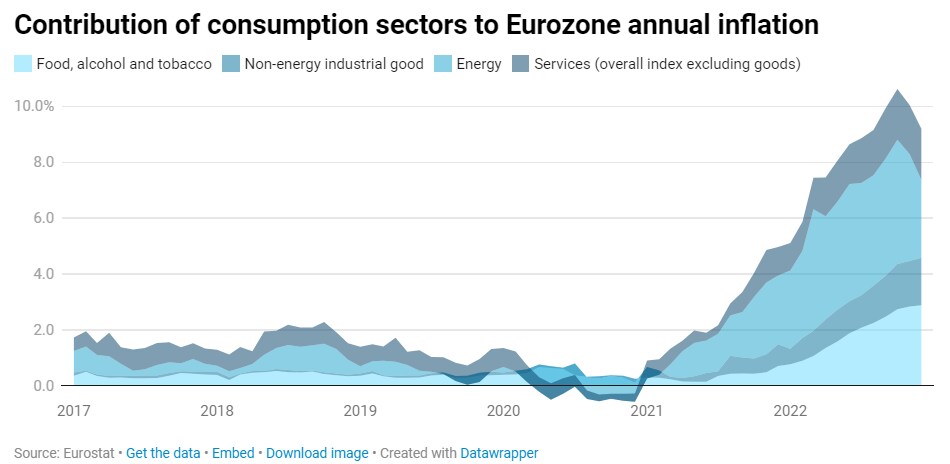
Una caída en los precios de las materias primas podría indicar que la inflación se desacelerará. Tras alcanzar un máximo del 10,6% (interanual) en octubre de 2022, los datos más recientes de enero mostraron una reducción al 8,5%. La caída de los precios de las materias primas tras máximos históricos es una razón importante por la que los precios suben más lentamente. De hecho, los alimentos, los costes básicos de vida y la energía representan el 35% del Índice Armonizado de Precios de Consumo (IAPC) mundial.
Siempre que las tensiones no vuelvan a estos mercados de gran volatilidad, el efecto base (es decir, sin los efectos transitorios) en los próximos meses será cada vez más favorable, lo que reducirá la inflación mundial.
Otro factor podría llevar a una desaceleración de la tasa de inflación: las expectativas de inflación. Pese a lo que pueda pensar el público, estas expectativas son, en efecto, uno de los principales motores del alza de precios actuales. Con esto en mente, los bancos centrales siguen de cerca las encuestas a consumidores y a previsores profesionales para evaluar los sentimientos sobre la inflación.
Según el último informe del BCE, las previsiones de los consumidores se sitúan en el 5,0% para este año, mientras que las expectativas de inflación a largo plazo se mantienen sin cambios en el 2,9%. Al mismo tiempo, los expertos han revisado al alza sus previsiones de inflación del IAPC para 2023 y 2024, en comparación con la encuesta anterior (el cuarto trimestre de 2022), hasta el 5,9% y el 2,7%, respectivamente. En conjunto, estos dos indicadores son una señal positiva de que las expectativas de inflación a medio plazo se sitúan bien dentro de los objetivos del BCE, y de que el escenario de una inflación fuera de control es poco probable (por el momento).
Por último, no hay que olvidar que las políticas monetarias tardan algún tiempo en afectar a la economía, y que sus efectos se dejan sentir al menos 12 meses después, y alcanzan su máxima intensidad a los 24 meses).
Así, solo notaremos el impacto de la primera subida de tipos de interés del BCE (en julio de 2022) a mediados de 2023. Si bien la economía de la eurozona ha mostrado algunos signos de desaceleración en el último trimestre de 2022, el efecto de «retraso» de una subida de los tipos de interés tendrá sin duda un impacto en el crecimiento en 2023, que se espera que se sitúe en el 0,7% tras alcanzar el 3,5% el año pasado.
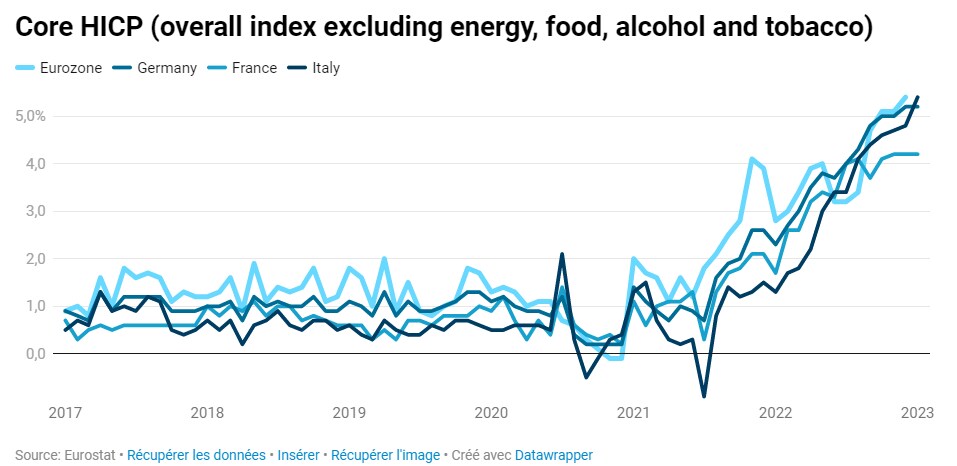
Mientras tanto, varios argumentos podrían llevarnos a pensar que los precios se mantendrán elevados. En primer lugar, las tasas de inflación siguen por encima del 7% en los países más grandes de la zona del euro. Alemania, Francia e Italia aún no han experimentado una desaceleración significativa. En definitiva, los precios de los bienes europeos siguen subiendo.

¿Un repunte en primavera?
Las investigaciones sobre la naturaleza persistente de la inflación realizadas por el BCE muestran que los precios se actualizan con poca frecuencia y de forma irregular. Esto podría dar lugar a «efectos secundarios», y el impacto inflacionista de los precios de las materias primas podría tardar un tiempo en llegar a la economía en general. No sorprende que los costes de suministro aún no se hayan trasladado por completo a los minoristas o a las grandes cadenas de supermercados. Según Michel-Édouard Leclerc, director de la marca E. Leclerc, los precios podrían dispararse «entre abril y junio».
También resulta interesante señalar que los precios apenas cambian en los bienes industriales no energéticos y, en particular, en los servicios. Durante su última rueda de prensa del 2 de febrero, la presidenta del BCE, Christine Lagarde, se encargó de subrayar que la inflación subyacente (sin alimentos ni energía) alcanzó el 5,4% en diciembre, un récord en la eurozona. Los precios siguen siendo persistentemente altos en la eurozona (más que en Estados Unidos), lo que explica la actitud de halcón de algunos funcionarios del BCE, para quienes la lucha contra la inflación aún no está ganada.

Hasta ahora, la espiral precios-salarios sigue bajo control, a pesar de los problemas recurrentes de escasez de mano de obra en algunos países. Sin embargo, el BCE prevé que, con un mercado laboral que sigue siendo resistente a comienzos de este año, los salarios podrían aumentar aún más.
En la década de 1970, la espiral precios-salarios tras las crisis del petróleo fue responsable de las tasas de inflación persistentemente altas. En un trabajo de investigación de 2004, sostengo que la magnitud de la persistencia de la inflación disminuyó cuando las autoridades monetarias adoptaron políticas de objetivos de inflación, y que la indexación salarial pasó a ser la excepción y no la regla. Mientras tanto, como reconoció Christine Lagarde, los salarios constituirán una parte importante de las presiones inflacionistas en los próximos meses.
Los errores ocurren
Existe un consenso en que el BCE (al igual que la Reserva Federal de Estados Unidos, la Fed) tardó en subir su tipo de interés de referencia el año pasado.
¿Veremos más errores de política por parte de los banqueros centrales este año? En el Financial Times, el periodista Martin Wolf escribe que, como la inflación había empezado a bajar a principios de los años setenta, la Fed redujo su tipo de referencia demasiado pronto. También resulta interesante señalar que los tipos de interés a corto plazo (productos financieros que garantizan la compra o venta de activos a un precio y fecha determinados) implican que la Fed, al igual que el BCE, podría bajar sus tipos de referencia ya este año.
En resumen, hoy en día es difícil decir qué factores serán los más importantes, especialmente dadas las condiciones de incertidumbre sobre las que las autoridades monetarias y presupuestarias no tienen control. Aunque el consenso general es que habrá una desinflación constante en la eurozona, la economía mundial sigue siendo vulnerable a otras perturbaciones geopolíticas impredecibles que podrían devolvernos a una senda de reinflación similar a la de los años setenta. Si la historia nunca se repite, a menudo rima. Por eso, la humildad y la determinación deben ser los principios rectores de quienes dirigen la política monetaria.


