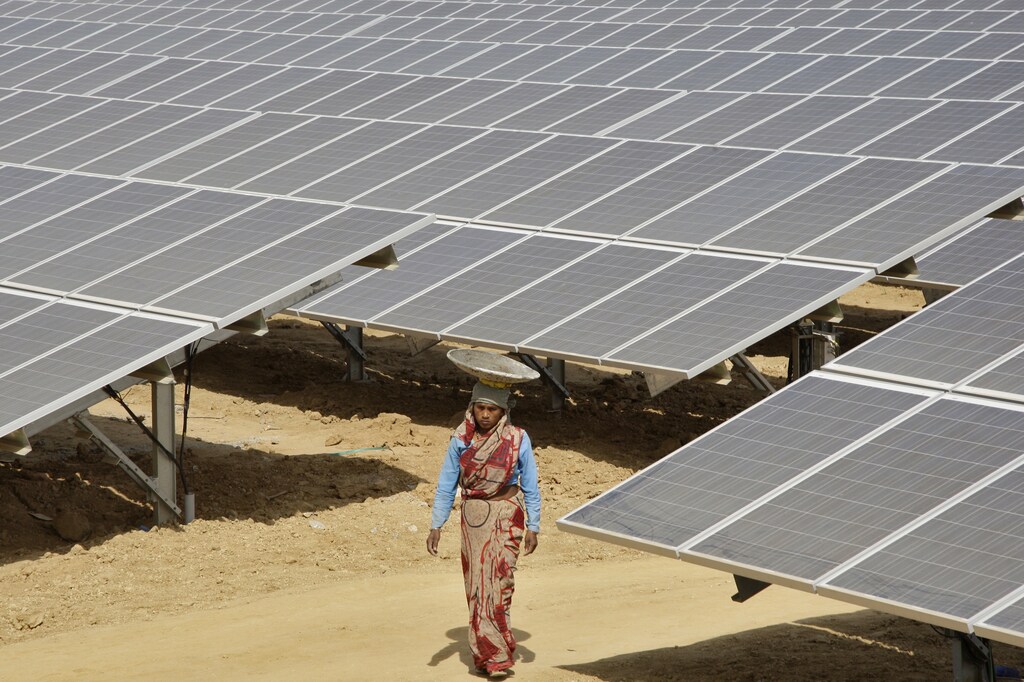
India alberga uno de los mayores programas de expansión de energía limpia.
El apoyo del Gobierno y de los inversores extranjeros impulsa este crecimiento.
Sin embargo, el Estado aún puede hacer más para apoyar esta transición.
A medida que el mundo asimila la magnitud de la amenaza que plantea el cambio climático, la aparición de India como sede de uno de los mayores programas de expansión de energía limpia del mundo es como una bocanada de aire fresco.
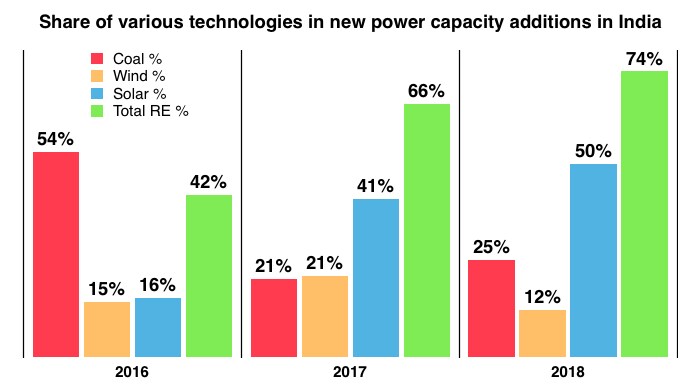
Gracias a un entorno normativo muy favorable, a la entrada constante de capital, a la caída de los precios y a las nuevas tecnologías, el sector de las energías renovables (ER) de India ha experimentado un crecimiento exponencial en los últimos cinco años. En 2015, el Gobierno dejó clara su intención de pasar a un sistema eléctrico con menos emisiones al anunciar el ambicioso objetivo de obtener 175 GW de fuentes renovables para 2022. El mensaje era sencillo: ampliar el acceso a la energía y abaratarlo, con un coste mínimo para el medio ambiente.
La industria de las energías renovables respondió al llamamiento del Gobierno a favor de un crecimiento compatible con el clima aumentando la capacidad de forma decidida, a una tasa de crecimiento anual del 17,5% entre 2014 y 2019, e incrementando la proporción de las renovables en la combinación energética total de India del 6% al 10%. Actualmente, con una capacidad instalada de energías renovables de 83 GW, otros 31 GW en desarrollo y 35 GW más en proceso de licitación, India se encuentra entre los cinco principales productores mundiales de energía limpia y va camino de superar su objetivo original. De hecho, ahora aspira a obtener 225 GW de fuentes renovables para 2022 y a alcanzar un 40% de energía limpia para 2030.
Como era de esperar, este crecimiento ha coincidido con un fuerte aumento de la inversión en el sector, tanto nacional como extranjera. El sector ha recibido más de 42.000 millones de dólares en inversiones desde 2014 y alrededor de 7.000 millones de dólares en inversión extranjera directa (IED) entre abril de 2000 y junio de 2018. En 2017-18, la IED total en el sector superó por primera vez los 1.000 millones de dólares, mientras que en 2018-19 creció más del 20%, hasta alcanzar los 1.400 millones de dólares. Agencias multilaterales y bilaterales, así como fondos soberanos, han aportado importantes cantidades de IED al sector de la energía verde de India, en empresas de generación de energía solar y eólica, vehículos eléctricos y proyectos de almacenamiento. Todo apunta a que India seguirá siendo un destino atractivo para los inversores en energía limpia, ya que el Gobierno fija objetivos ambiciosos y lleva adelante varias reformas para reforzar la confianza de los inversores.
En un país que alberga a una sexta parte de la población mundial, el consumo de electricidad per cápita de India es escaso. India cuenta actualmente con una capacidad eléctrica instalada de 365 GW, lo que supone un consumo per cápita equivalente, aproximadamente, a una cuarta parte del de China y a una decimotercera parte del de Estados Unidos. A medida que India experimenta un rápido crecimiento económico y se transforma en un centro industrial, la demanda de energía se disparará. La creciente urbanización, el aumento de los ingresos y el crecimiento sostenido de la población también impulsarán la demanda de electricidad de los consumidores. Los estudios indican que la proporción de India en la demanda mundial total de energía primaria prácticamente se duplicará, hasta situarse en torno al 11% para 2040. India tendrá que duplicar su producción de electricidad para 2030 a fin de satisfacer este enorme aumento de la demanda y, al mismo tiempo, cumplir su compromiso de reducir su huella de carbono un 35% respecto a los niveles de 2005. Para ello, aproximadamente la mitad de la producción adicional tendría que proceder de fuentes renovables, lo que supone añadir 25 GW de capacidad renovable al año hasta 2030. Según la Encuesta Económica de India de 2018-19, una expansión de esta magnitud requerirá una financiación de alrededor de 76.000 millones de dólares hasta 2022, que aumentará a 250.000 millones de dólares durante 2023-30. Por tanto, en términos anualizados, se prevé que en la próxima década y más adelante surjan oportunidades de inversión por más de 30.000 millones de dólares, unas tres veces los niveles actuales, lo que indica claramente un enorme potencial de inversión aún sin explotar.
¿Cómo facilita el Foro Económico Mundial la transición hacia la energía limpia?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se relacionan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración a lo largo de las cadenas de valor y entre regiones, el Centro facilita vías compartidas que ayudan a los socios a coordinarse en torno a soluciones prácticas para una transición segura, con bajas emisiones de carbono y equitativa.
El Gobierno también ha tomado varias medidas para atraer inversión extranjera a este sector. Ha demostrado su compromiso con la promoción de la energía verde al fijar el ambicioso objetivo de alcanzar una capacidad de energía verde de 450 GW para 2030. Lo ha respaldado reforzando los fundamentos macroeconómicos, garantizando la estabilidad normativa e introduciendo varios incentivos fiscales. Como resultado, India ha mejorado de forma sostenida su posición en las clasificaciones del índice de facilidad para hacer negocios del Banco Mundial y en el Índice de Competitividad Global, y actualmente ocupa el tercer puesto en el índice EY de atractivo de países para las energías renovables. India permite una IED del 100% en proyectos de ER para facilitar la transferencia de capital y tecnología. En el primer presupuesto del nuevo Gobierno tras las elecciones también se anunciaron varias medidas bienvenidas, como exenciones fiscales para crear plantas de fabricación a gran escala de células solares, baterías de almacenamiento de litio, vehículos eléctricos e infraestructura de recarga. El Gobierno también se centra en reforzar la red eléctrica para permitir una integración fluida y mayor de las energías renovables. El gran tamaño del mercado de energías renovables de India y la amplia distribución geográfica de sus proyectos también han contribuido a reducir la percepción de riesgo de los inversores.
Otra buena noticia para los inversores es que la industria india de las ER ha madurado y ahora se caracteriza por su gran tamaño, menores riesgos, rendimientos previsibles y rentabilidades de medias a altas, justo lo que buscan los inversores institucionales extranjeros (IIE). Actualmente ofrece rendimientos excedentes ajustados al riesgo superiores a los de mercados de tamaño comparable, como los de Estados Unidos o China. En conjunto, esto convierte al sector indio de las ER en una propuesta atractiva para los IIE, sobre todo cuando se enfrentan a rendimientos decrecientes en sus mercados nacionales. Las ER también resultan más atractivas que otros subsectores de infraestructura, en particular la generación de energía a partir de combustibles fósiles, en cuanto a la variabilidad de los flujos de caja y los márgenes de beneficio, en parte gracias al aumento de los costes de capital de las centrales de combustibles fósiles.
Todos los factores anteriores han allanado el camino para varios fondos globales que ya han entrado en el sector o se encuentran en una fase avanzada de conversaciones para invertir. Entre ellos figuran GIC Holdings, con sede en Singapur; la Autoridad de Inversiones de Abu Dabi; SoftBank; Brookfield; CPPIB y CPDQ, de Canadá; ORIX, de Japón; y Sembcorp y APG, de Holanda. Todos han decidido invertir en el crecimiento de las energías renovables de India. Las ramas de capital privado de Goldman Sachs, JP Morgan y Morgan Stanley también han entrado en el sector, han obtenido buenos rendimientos y siguen confiando en él.
Sin embargo, el Gobierno aún puede hacer más para contrarrestar los posibles obstáculos: por ejemplo, mejorar la infraestructura de transmisión, flexibilizar las normas de adquisición de terrenos, garantizar que no haya cambios de rumbo una vez concluidos los contratos y revisar los agresivos límites tarifarios de las subastas inversas, que pueden reducir considerablemente los márgenes de los inversores. También debe trabajar para sanear las empresas de distribución de India (discoms), de modo que puedan cumplir sus obligaciones de compra de energías renovables (RPO, por sus siglas en inglés: promesas de comprar a productores de energía renovable un porcentaje determinado de sus necesidades de electricidad) y pagar puntualmente a los inversores. Además, el Gobierno debe introducir un mecanismo de garantía de pagos para contrarrestar el riesgo de que las discoms incumplan sus obligaciones contractuales. Un mecanismo de cobertura frente al riesgo cambiario también aliviaría la preocupación de los inversores por la volatilidad de las divisas. Si los responsables de formular políticas abordan estas cuestiones de forma adecuada e inmediata, se reducirán aún más los riesgos y aumentarán las inversiones.
No se puede ganar la batalla contra el cambio climático sin un sector de energías renovables sano y dinámico en India. Este necesita un flujo constante de fondos en los próximos años, y el perfil actual del sector se ajusta perfectamente a los intereses de los inversores, lo que alimenta la esperanza de que la historia de éxito de las energías renovables de India continúe sin interrupciones.


