La desmonetización de India en 2016 redujo de la noche a la mañana un 75% el volumen de moneda en circulación. Este artículo utiliza nuevas fuentes de datos para cuantificar los efectos sobre la actividad económica y el crecimiento del crédito tras este experimento natural sin precedentes. Estos efectos pueden enseñarnos sobre las perturbaciones económicas a corto plazo y los beneficios a largo plazo de la desmonetización.
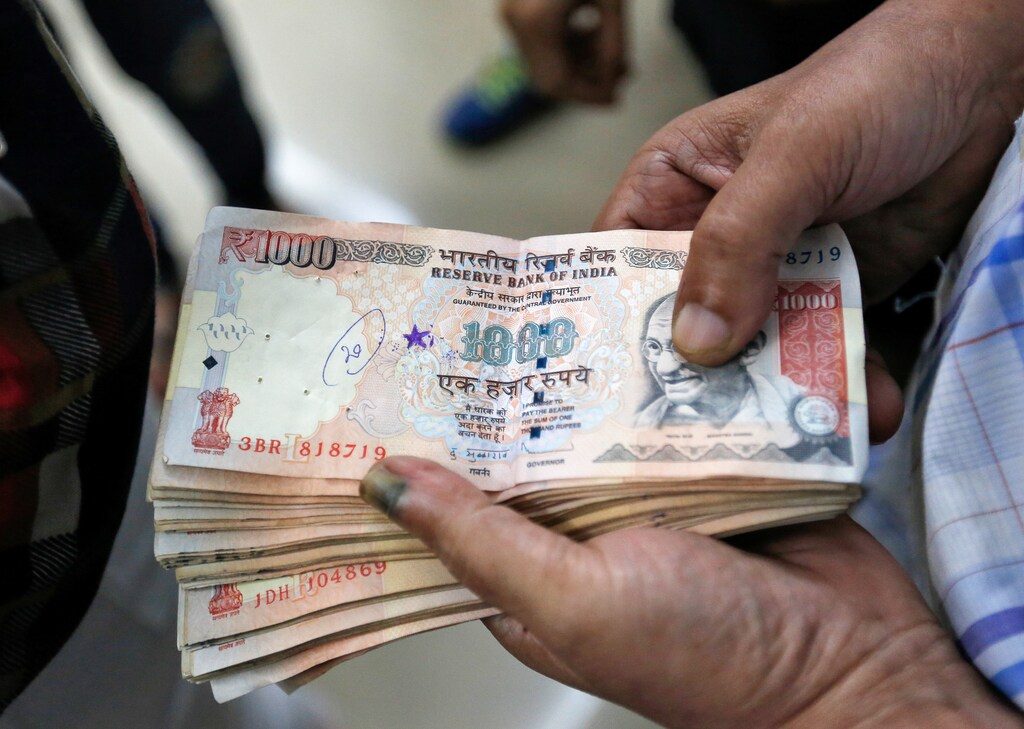
Los economistas siguen debatiendo el papel que desempeña el dinero en la sociedad. Esto se debe en parte a que los experimentos a gran escala relacionados con el dinero son poco frecuentes (Ramey 2016). En 2016, la «desmonetización» de India fue uno de esos experimentos naturales. A las 20:15 del 8 de noviembre, el primer ministro Narendra Modi pronunció un discurso televisado a escala nacional que no estaba previsto. Anunció que, para combatir el dinero negro, los billetes de las dos denominaciones más altas dejarían de ser de curso legal a medianoche. Quienes poseían billetes de 500 rupias (7,50 dólares) y 1.000 rupias (15 dólares) podían depositarlos en los bancos, pero no utilizarlos en transacciones.
Los billetes serían sustituidos por nuevos billetes de 500 y 2.000 rupias. Sin embargo, la dificultad de imprimir nuevos billetes hizo que la cantidad de moneda en circulación que podía utilizarse en transacciones se redujera drásticamente y solo se recuperara varios meses después.
La desmonetización se produjo en un entorno macroeconómico por lo demás estable y no afectó a otros aspectos de la política monetaria, como los pasivos del Banco de la Reserva de India (RBI) o el tipo de interés objetivo. Finalmente, más del 99% de la moneda desmonetizada se convirtió en depósitos (RBI 2018), por lo que los agregados monetarios más amplios, como M3, no cambiaron.
Un impacto de la noche a la mañana
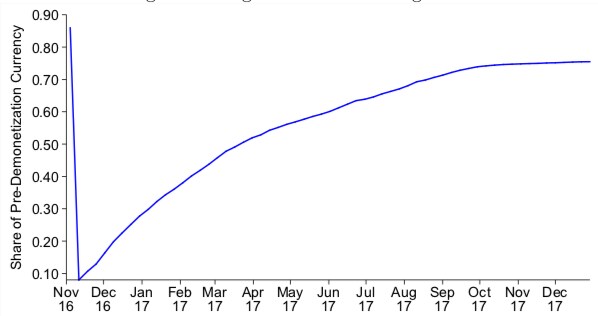
Gita Gopinath, Prachi Mishra, Abhinav Narayanan y yo hemos analizado este episodio (Chodorow-Reich et al. 2019). La figura 1 muestra la evolución de los billetes de curso legal de alta denominación como proporción del total de moneda en circulación antes de la desmonetización. Estos billetes representaban alrededor del 86% de la moneda en circulación en el momento del anuncio. Sin embargo, el Gobierno había impreso nuevos billetes equivalentes a tan solo alrededor del 10% del volumen de moneda anterior a la desmonetización, de modo que el total de moneda utilizable como curso legal se redujo un 75%, literalmente de la noche a la mañana.
Figura 1 Billetes de curso legal de alta denominación como proporción del total de moneda en circulación en India antes de la desmonetización, 2016
Utilizamos un conjunto de datos exhaustivo del RBI que abarca una muestra transversal de distritos de India (unos 600 distritos conforman el país) para construir una medida local del impacto de la desmonetización, definida como la proporción entre la moneda posterior y anterior a la desmonetización en cada mes. Esto reconoce que, aunque fue un episodio extremo, a escala nacional la desmonetización constituye una sola observación y que durante ese período pudieron producirse otras perturbaciones económicas.
Por otro lado, esto plantea dificultades. No existen medidas oficiales de alta frecuencia de la actividad económica a nivel de distrito. Combinamos datos de, entre otras fuentes, retiradas en cajeros automáticos, datos satelitales sobre la actividad nocturna de iluminación generada por las personas —un indicador indirecto de la producción económica (Vernon Henderson et al. 2012— una nueva medida del empleo basada en encuestas, transacciones con monederos electrónicos y tarjetas de débito, y crecimiento de los depósitos y el crédito.
Efectos de la desmonetización
La figura 2 resume los principales resultados. Cada subfigura representa un resultado en función del impacto de la desmonetización. Los círculos azules representan un distrito y su tamaño es proporcional al PIB del distrito. Los puntos rojos muestran los promedios de cada uno de los 30 intervalos del impacto de la desmonetización.
La variación en el eje horizontal muestra la utilidad de un enfoque transversal. Aunque prácticamente todos los distritos experimentaron una contracción del efectivo en el período posterior a la desmonetización, y el distrito promedio registró una contracción de 55 puntos logarítmicos en la moneda, hubo diferencias significativas entre distritos. El distrito en el percentil 10 registró una caída de 78 puntos logarítmicos, mientras que el del percentil 90 registró una caída de 30 puntos logarítmicos.
Figura 2 Impacto de la desmonetización en los distintos distritos
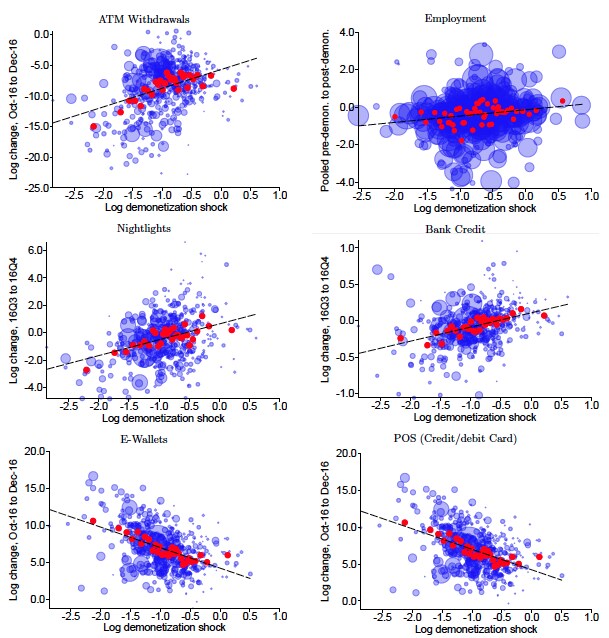
Observamos que los distritos que sufrieron impactos más graves por la desmonetización registraron:
mayores contracciones en las retiradas de cajeros automáticos;
mayores reducciones de la actividad económica, según las mediciones satelitales de la actividad nocturna de iluminación generada por las personas y una medida del empleo basada en encuestas;
un crecimiento más lento del crédito;
y una adopción más rápida de tecnologías de pago alternativas, como los monederos electrónicos y las tarjetas para puntos de venta.
Estos patrones transversales son una prueba contra la neutralidad del dinero durante la desmonetización de India. También arrojan luz sobre el papel especial de la moneda en la India moderna.
Durante la desmonetización, los agregados monetarios amplios no cambiaron, pero la producción sí cayó. Sin embargo, la diferencia transversal en la producción que se desprende de estas cifras es mucho menor que la propia caída de la moneda. Esta diferencia sugiere que las personas encontraron formas de evitar el uso de moneda de curso legal para realizar transacciones, por ejemplo, convenciendo a los comerciantes para que ofrecieran una línea de crédito informal o aceptaran billetes antiguos, o pasando a medios de pago electrónicos. El análisis sugiere que dos de las alternativas fueron los pagos con monederos electrónicos y las tarjetas de débito.
Las respuestas transversales muestran que a la escasez de efectivo causada por la desmonetización le siguió una contracción del empleo y de la producción medida a partir de la iluminación nocturna. Para diciembre de 2016, la contracción, en relación con las trayectorias contrafactuales de estas variables, era de 3 puntos porcentuales. Esto se traduce en una menor tasa de crecimiento interanual en el cuarto trimestre de 2016, que fue 2 puntos porcentuales inferior a la contrafactual.
Del mismo modo, el efecto sobre el crédito implica que la contracción de la moneda redujo en 2 puntos porcentuales la tasa de crecimiento trimestral del crédito en el cuarto trimestre de 2016.
Estos efectos alcanzan su punto máximo en los meses inmediatamente posteriores a la desmonetización y se disipan durante los meses siguientes. La caída que dedujimos mediante el enfoque transversal supera la caída real del PIB oficial durante este período. Nuestro enfoque tiene la ventaja de basarse en indicadores como la actividad nocturna de iluminación y el empleo medido por encuestas, que captan la actividad del sector informal. En cambio, el PIB oficial no depende de medidas de alta frecuencia de la actividad del sector informal, un hecho que el propio Gobierno reconoció (Department of Economic Affairs 2017).
Lecciones de la desmonetización
La desmonetización fue un episodio sin precedentes, pero sus lecciones pueden aplicarse en otros contextos. Por ejemplo, ¿qué costes económicos se producirían si un país abandonara el euro y tuviera que imprimir una nueva moneda nacional? O, en un país como Suecia, donde ya se utilizan ampliamente los pagos electrónicos, ¿qué ocurriría si se interrumpiera la red nacional de pagos? Nuestros resultados sugieren que estos acontecimientos causarían perturbaciones económicas considerables.
Por último, aunque nuestra investigación se centra en el impacto a corto plazo de la desmonetización, podría haber beneficios potenciales a largo plazo derivados de mejoras en la recaudación tributaria, un cambio hacia el ahorro en instrumentos no financieros y los pagos sin efectivo. Incluso a corto plazo, la desmonetización podría haber tenido efectos a escala nacional que nuestro análisis interregional no capta, como el traslado de la actividad económica del sector informal al formal. La investigación actual ya está estudiando estas y otras cuestiones.


