世界各地で新型コロナウイルスのパンデミックが続くなか、アジアは世界のサプライチェーンへの依存度が高いため、経済的な打撃を受け続けている。
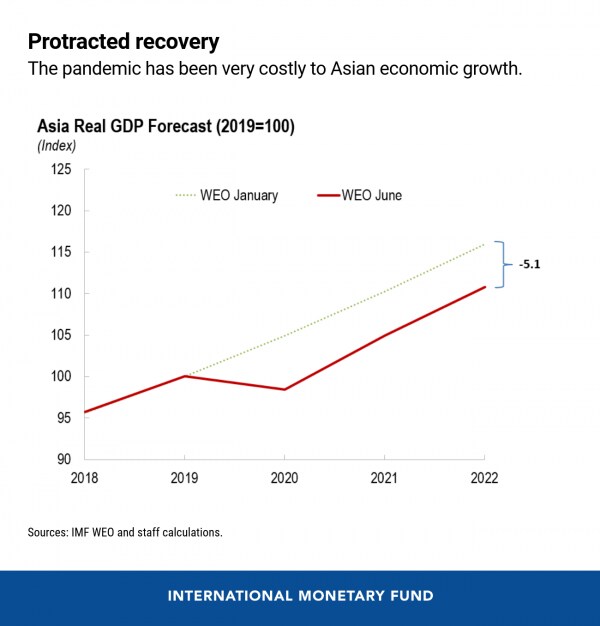
同地域は2021年に6.6%の力強い回復が見込まれるが、この数値は当初予測を依然として5%下回る。
財政政策と金融政策の緊密な連携、資源の再配分、格差への再対応は、いずれもアジアの回復を後押しする可能性がある。
生きている間に前例のないこととして、アジアの成長率は1.6%のマイナスになると予想されている。これは、4月時点のゼロ成長予測からの下方修正だ。2020年第1四半期のアジアの経済成長は、4月の「世界経済見通し」での予測を上回ったが、4月の「世界経済見通し」—一部の国でウイルスが早期に収束したことも一因となった—2020年の予測は、世界経済の状況が悪化し、複数の新興国で封じ込め措置が長期化したため、同地域のほとんどの国で下方修正された。
アジアは世界のサプライチェーンに大きく依存しており、世界全体が苦境にある間は成長できない。
感染の第2波が起きず、回復を支える前例のない政策刺激策が実施されることを前提に、アジアの成長率は2021年に6.6%へと力強く回復すると予測されている。しかし、経済活動が急速に回復しても、新型コロナウイルスによる生産の損失は続く可能性が高い。アジアの経済生産は2022年に、危機前の予測水準を約5%下回ると見込まれる。経済活動がすでに回復し始めている中国を除けば、この差はさらに大きくなる。
先行きに立ち込める暗雲
2021年以降の予測は、民間需要が力強く回復することを前提としている。しかし、いくつかの理由から、これは楽観的すぎる可能性がある。
鈍化する 貿易の伸び。 アジアは世界のサプライチェーンに大きく依存しており、世界全体が苦境にある間は成長できない。外需の低迷によりアジアの貿易は大幅に縮小すると予想され、日本、インド、フィリピンでは、輸出と輸入を合わせた貿易総額が2020年に約20%減少する見通しだ。輸出への過度な依存から脱し、内需を軸とする成長モデルへとアジアを転換する動きは始まっているが、完了にはさらに時間がかかる。
予想を上回る長期のロックダウン。 ロックダウン措置が完全に緩和されても、人々の行動の変化や、身体的距離の確保と感染拡大の抑制を目的に導入された措置により、経済活動が完全な水準に戻る可能性は低い。私たちの最近の研究によると、ロックダウンは鉱工業生産で測った経済活動を月に約12%縮小させる一方、封じ込め措置をすべて解除しても、経済活動の回復は約7%にとどまる可能性がある。さらに、アジアの多くの経済、特に太平洋島嶼国は、観光、送金、対面での接触を要するその他のサービスに依存しており、回復にはかなり長い時間がかかる。
拡大する格差。 アジアではすでに格差が拡大しており、私たちの最近の研究は、過去のパンデミックが所得格差を拡大させ、教育を受ける機会の限られた人々の雇用見通しを損なったことを示している。非公式労働者の割合が高いアジアでは、こうした影響がさらに深刻化し、回復が長期化する可能性が高い。
脆弱なバランスシートと地政学的緊張。 アジアの多くの国では、家計と企業のバランスシートが弱体化しており、投資家心理を悪化させ、地政学的緊張に伴う不確実性の高まりの影響を増幅させる恐れがある。
しかし、最近の動向がすべて否定的というわけではない。多くのアジア諸国は、しばしば家計や企業への保証や融資という形で、大規模な金融・財政支援を実施できている。また、原油価格の下落や市場心理、金融環境の改善も回復を支えている。ただし、こうした要因は長続きしない可能性がある。例えば、私たちの最近の世界金融安定に関する最新報告は、金融市場と経済の他の部分との現在の乖離を是正するため、金融環境が急激に調整されれば、すでに借入コストが高いアジアの多くのフロンティア市場や低所得国、特に太平洋島嶼国で、負担がさらに増す恐れがあると警告している。
回復に向けた政策
アジア諸国は経済再開を試みている。政策は、脆弱性を悪化させずに、芽生え始めた回復を支えるものでなければならない。財政刺激策を賢明に活用し、経済改革で補完する必要がある。優先事項は次のとおりだ。
金融政策と財政政策の緊密な連携。金融政策は、家計や企業への信用供給を確保するのに役立つべきだ。財政上の制約が厳しい国は、小規模企業への銀行融資を支えるため、中央銀行のバランスシートをより柔軟かつ積極的に、そして透明性をもって活用することもできる。大規模な資本流出、バランスシートのミスマッチ、マクロ経済政策の運用余地の限界に直面した場合、一時的な資本流出規制が必要になることもある。
資源の再配分。 力強い回復には、現在の支援段階を終え、既存企業の倒産防止を当初の焦点とする段階を越えて、資源が適切に再配分され、企業の支払能力が強化されるような新たな政策へ移行することが欠かせない。例えば、企業再編・倒産処理の枠組みを簡素化して倒産の波を抑えること、銀行の資本を十分に確保すること、存続可能な企業への株式出資と新興企業へのリスク資本の供給を促進することが挙げられる。
格差への対応。 医療や基礎的サービス、金融、デジタル経済へのアクセスを拡大すべきだ。社会的セーフティネットを拡充し、非公式労働者にも失業保険の適用を広げる必要がある。広範に存在する非公式雇用への対応には、ビジネス環境の改善と、過度に負担の大きい法的・規制上の障害(特にスタートアップにとっての障害)の撤廃を目指す、包括的な労働市場・製品市場改革も必要となる。また、税制を合理化する政策も求められる。
IMFの支援
パンデミックの発生以降、IMFはすべての加盟国に政策助言、資金援助、その他の支援を提供してきた。これには、政府職員の技能向上と能力開発を目的とするオンライン施策も含まれる。これまでにIMFは、アジア太平洋地域の7か国に緊急支援を提供し、他の国々もIMFの緊急融資制度に関心を示している。大きく、差し迫った不確実性がある現在、経済の基礎的条件が健全な国は、IMFの予防的信用枠であるフレキシブル・クレジットラインや短期流動性枠の利用も検討し、対外流動性が急激に逼迫する事態に備えるとよいだろう。実際、S&Pグローバルとフィッチはいずれも、IMFの予防的信用枠のような制度が経済を下支えすることで、信用格付けを支える可能性があるとする見解を公表している。


