La volatilidad de los mercados se ha disparado últimamente, lo que parece dar la razón a quienes han advertidosobre las elevadas valoraciones de las acciones. Sin embargo, aunque el mercado bursátil estadounidense registró una de sus peores semanas desde la crisis financiera, el mercado de deuda pública de la eurozona se ha mantenido relativamente estable: los diferenciales de riesgo —que suelen aumentar en períodos de volatilidad en los mercados— apenas han cambiado, incluso en los países periféricos de la eurozona.
La aparente inmunidad de la eurozona ante las turbulencias de los mercados financieros se debe a importantes mejoras en los fundamentos económicos de las economías periféricas: el crecimiento se ha acelerado y el desempleo, aunque sigue siendo alto, está disminuyendo rápidamente. La pregunta es si estas mejoras son lo bastante sólidas para garantizar que la eurozona siga siendo resiliente.
La principal preocupación es que la recuperación actual depende demasiado de los bajos tipos de interés: si aumentan los costes del crédito, los países deudores de la periferia saldrían perjudicados. Sin embargo, ya no es acertado considerar que las economías de la periferia son deudores débiles. De hecho, salvo Grecia, todos registran ahora superávits por cuenta corriente; es decir, lejos de depender de las entradas de capital, están amortizando su deuda externa.
Y sí, esto incluye a Italia, que, pese a su elevada deuda pública, registra un superávit por cuenta corriente en el conjunto de la economía. En el pasado, los déficits y superávits externos de Italia tenían aproximadamente la misma magnitud, lo que significa que el país no es deudor neto. Como su posición de inversión internacional neta está equilibrada, una subida generalizada de los tipos de interés no tendría por qué ser perjudicial para el país. El Gobierno afrontaría mayores costes del servicio de la deuda, pero la ciudadanía obtendría más rendimiento de sus ahorros.
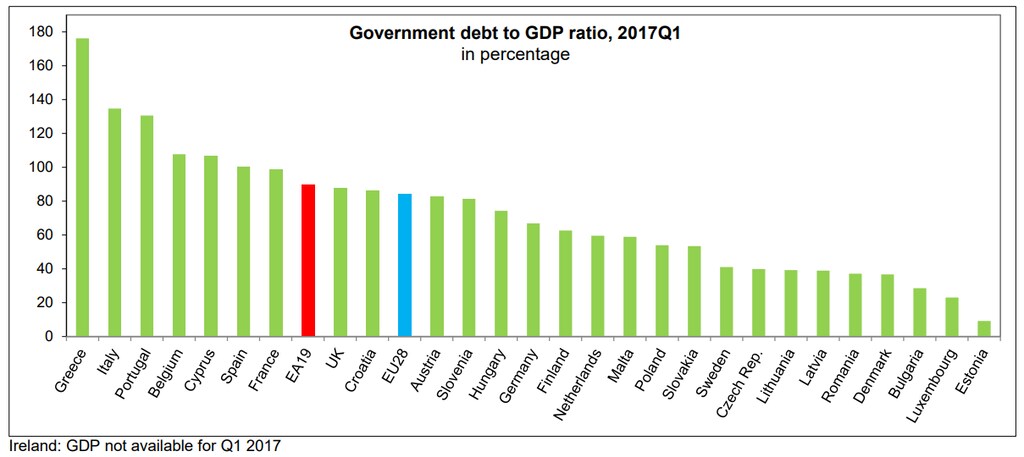
En cambio, España y Portugal probablemente saldrían perjudicados debido a sus todavía considerables deudas externas. Aun así, si las subidas de los tipos de interés coinciden con una aceleración del crecimiento mundial, incluso estos países podrían no verse mucho más afectados, porque el crecimiento les ayudará a pagar sus deudas externas.
Pero las implicaciones de la configuración actual de los saldos por cuenta corriente van más allá de las consideraciones sobre los tipos de interés a corto plazo. Si la situación persiste unos años más, la eurozona podría llegar a estar formada únicamente por países acreedores: algunos con una gran posición neta de activos externos (Alemania y los Países Bajos) y otros (los países periféricos) con una pequeña posición externa positiva.
Esto tendría importantes consecuencias políticas. Para empezar, los conflictos de intereses dentro de una eurozona así podrían ser mucho menos intensos que los que surgieron durante la crisis de hace una década, cuando los países acreedores se vieron obligados a rescatar a los deudores, que a su vez se sintieron presionados por la austeridad impuesta.
En términos más generales, se reducirá el poder relativo de los países acreedores —en particular, Alemania—. Las preocupaciones expresadaspor algunos observadores, como George Soros, de que la eurozona seguirá siendo un club de dos niveles en el que los acreedores imponen sus condiciones a los deudores parecen, por tanto, exageradas.
Pero eso no significa que esta nueva dinámica esté exenta de riesgos. Si los antiguos deudores, ante la menor presión de los grandes acreedores o de las primas de riesgo, adoptaran políticas fiscales menos prudentes, su deuda pública seguiría acumulándose. En este contexto, la próxima crisis podría ser muy distinta de la anterior.
Cuando comenzó la última crisis de la eurozona, las grandes entradas de capital en la periferia generaban presiones inflacionarias; los recursos se desviaban de las exportaciones, y los ingresos públicos parecían sólidos. Luego, las entradas de capital se revirtieron bruscamente, lo que exigió una caída de los salarios y precios internos con respecto a la media de la eurozona, para reorientar los recursos hacia las exportaciones. En la mayoría de los países, los ingresos públicos disminuyeron, ya que las actividades internas, como la construcción, se contrajeron mucho más rápido de lo que aumentaron las exportaciones. Como resultado, las economías periféricas cayeron en una profunda recesión.
Para empeorar las cosas, como una recuperación impulsada por las exportaciones genera menos ingresos —el IVA se devuelve en las exportaciones, pero se recauda en las importaciones—, unas finanzas públicas que parecían sólidas se convirtieron rápidamente en grandes déficits. En el caso de Grecia, el problema se agravó porque, durante los años de auge, los grandes déficits fiscales se habían financiado íntegramente con entradas de capital. Cuando estas entradas cesaron, las finanzas públicas se desplomaron.
Hoy, los países de la eurozona no están expuestos a grandes entradas de capital, por lo que una crisis no los llevaría a afrontar un desequilibrio externo. No necesitarían un gran ajuste a la baja de los salarios y los precios, y los ingresos públicos se mantendrían relativamente estables.
Si aumentan las primas de riesgo, sería porque los acreedores dudan de la capacidad de un Gobierno para financiarse a largo plazo, debido a una revisión a la baja de las expectativas de crecimiento o a un bloqueo político interno en el que los contribuyentes se oponen a los tenedores de bonos. Los tenedores de bonos nacionales podrían ser los primeros en reconocer los riesgos potenciales, lo que impulsaría una fuga de capitales cada vez mayor.
En estas circunstancias, un préstamo del Mecanismo Europeo de Estabilidad —el fondo de rescate de la eurozona— no haría más que alimentar salidas aún mayores. Sin embargo, la transformación del MEDE en un «Fondo Monetario Europeo» es actualmente uno de los principales temas del debate sobre las reformas de la gobernanza de la eurozona. El modelo de referencia implícito es el Fondo Monetario Internacional, que se ha labrado su reputación abordando las consecuencias de reversiones repentinas de los flujos de capital. Una vez más, ese no es el tipo de crisis que probablemente experimente la eurozona actual, menos dependiente de las entradas de capital.
En lugar de tratar de copiar al FMI, los líderes europeos deberían centrarse en reforzar la resiliencia del sistema financiero, para que pueda servir de válvula de seguridad ante las presiones que inevitablemente surgirán de la acumulación de deuda pública excesiva en algunos países de la eurozona. Si se produce una crisis, quizá podrían utilizarse los recursos del MEDE para evitar el contagio dentro del sistema financiero de la eurozona, en vez de conceder préstamos a países con problemas internos profundamente arraigados.
Tras una década de dificultades, la eurozona es una isla de relativa estabilidad en un mar turbulento. Para que siga siéndolo, sus líderes deben recordar una verdad fundamental: ningún problema predominantemente interno se resolverá jamás con un préstamo o una transferencia de recursos desde el extranjero.


