China privatiza de forma gradual al reformar las empresas estatales para convertirlas en compañías modernas y competitivas.
Una ola de fusiones y privatizaciones de pequeñas empresas ha consolidado el número de empresas estatales (SOE).
La privatización parcial implica que accionistas externos ayudan a supervisar las SOE.
La apertura de los mercados de capitales de China a los extranjeros mejorará aún más el gobierno corporativo.
Las empresas estatales (SOE) han desempeñado un papel clave en muchas economías en desarrollo con una influencia estatal dominante, al fomentar el desarrollo económico y servir como una poderosa herramienta para la aplicación de políticas.
En las últimas cuatro décadas, China ha logrado transformarse de un Estado agrario en la segunda mayor economía del mundo y en una plataforma para las innovaciones más avanzadas. Esto no habría sido posible si sus SOE no hubieran sobrevivido a múltiples etapas de reformas críticas para mejorar su gobernanza.
Tras el colapso de la Unión Soviética, la privatización se consideró el «remedio» clave para los antiguos miembros del bloque comunista. Las economías en transición de Europa del Este recurrieron a la llamada «terapia de choque» con prisa por escapar del pasado y converger con los prósperos Estados capitalistas. Esta sacudida estuvo acompañada de graves crisis, malestar social y malversaciones, ya que los respectivos países carecían de instituciones de mercado inherentes y de un marco de derechos de propiedad para los procesos de mercado.
China ha optado por un enfoque más gradual, preparando inicialmente la economía para la transición mediante la construcción de las instituciones necesarias y de la infraestructura de derechos de propiedad, así como reformando las SOE para convertirlas en corporaciones modernas y competitivas.
Las empresas estatales son un componente orgánico de la gobernanza política y económica de China, aunque su contribución al producto nacional se ha reducido al 40%. Todavía se consideran pilares sustanciales de la economía y actúan como amortiguador frente a choques internos y amenazas externas. El brote de COVID-19 es precisamente un ejemplo, ya que la pandemia ha actuado como un choque interno y sigue amenazando la economía debido a la cautelosa relajación de los confinamientos, así como a la disminución de la demanda mundial. El Partido Comunista Chino (PCCh) reconoce que las SOE no son necesariamente flexibles ni gestionadas de forma eficiente, por lo que impulsa constantemente reformas institucionales y a nivel de empresa para gestionar el estancamiento del crecimiento y la deuda creciente, que era superior al 300% del PIB en 2019.
El gobierno se compromete a maximizar la eficiencia de los activos estatales mejorando la gobernanza de las SOE y redefiniendo la participación del Estado en su gestión. El primer paso para abordar las SOE es comprender sus distintas características, en función de la jerarquía de propiedad (gobierno central o local) y del grado de propiedad estatal.
Para consolidar el colosal número de activos estatales, el gobierno decidió adoptar una política de «zhuada fangxiao» –agarrar lo grande, soltar lo pequeño–, lo que dio lugar a una ola de fusiones en grupos y a la privatización de pequeñas empresas cuya supervisión resultaba demasiado costosa. La propiedad de las empresas que antes pertenecían a organismos estatales y operaban en campos similares se transfirió a sociedades holding de propiedad íntegra de la Comisión de Supervisión y Administración de Activos Estatales (SASAC). Actualmente, existen 97 grandes holdings de propiedad directa del gobierno central, que constituyen la mayor parte del total de activos en manos del Estado y se consideran las empresas de mayor importancia estratégica.
Las empresas bajo control de la SASAC muestran indicios de una gobernanza superior en comparación con algunos de sus homólogos privados. Se establecieron relaciones contractuales basadas en el desempeño con los consejeros delegados y los directivos de todas las empresas de propiedad central, con objetivos de dividendos más detallados. Para mejorar la rendición de cuentas de la dirección y domesticar a los actores internos, se ha invitado a consejeros independientes profesionales a unirse a los consejos de administración.
Tras la mejora de las operaciones, las filiales respectivas serían cotizadas, lo que introduciría de forma efectiva una supervisión privada externa mediante la privatización parcial. A pesar de la creencia común de que las SOE tienden a no respetar a los accionistas minoritarios, la SASAC los empodera y se apoya en los accionistas privados, de modo que puede reducir sus propios esfuerzos de supervisión. El Estado sigue entonces de cerca la reacción de los agentes privados a través de la dinámica de los precios de las acciones, las publicaciones en medios y las demandas judiciales, para mantenerse informado de cualquier mala conducta.
Los inversores institucionales extranjeros tienden a ser los supervisores más eficaces de las SOE parcialmente privatizadas. A diferencia de los pequeños inversores minoristas locales, suelen tener una agenda más a largo plazo y están más interesados en mejorar la gobernanza de sus inversiones. Además, normalmente tienen capacidad para descubrir y plantear inquietudes a través de distintos canales de comunicación para señalar cualquier mala conducta.
Las instituciones extranjeras que entran en los mercados chinos suelen estar preparadas para operar en un entorno de gobierno corporativo débil y de falta de protección legal a los accionistas minoritarios. Su presencia también mejora la transparencia de las empresas cotizadas, además de los requisitos regulatorios, ya que las SOE cotizadas tienden más a recurrir a auditores externos.
Lo que suele asociarse con las SOE es, en realidad, representativo de empresas más pequeñas de propiedad de gobiernos locales. Estas empresas carecen de supervisión por parte del gobierno central, lo que conduce a la ausencia de propiedad efectiva y a actividades de autocontratación. En general, los consejeros delegados están profundamente atrincherados y participan en transacciones con partes vinculadas para el desvío de activos, sobornos y malversación. Tienden a aprovecharse plenamente de la falta de capacidad del gobierno para supervisar de cerca las empresas remotas. Esta actividad hace que los inversores privados se muestren reacios a invertir en ellas, agravando la falta de supervisión. Prácticamente no existe separación entre los gobiernos locales y las empresas, y las autoridades locales tratan a las SOE como su propio bolsillo, transfiriendo activos de un lado a otro según lo consideren oportuno.
El PCCh ha demostrado que las SOE pueden mejorarse y gestionarse de forma eficaz dentro del marco de propiedad estatal, aunque requiere un esfuerzo considerable y perseverancia. La SASAC trabaja actualmente en el avance de soluciones tecnológicas para ampliar sus capacidades y reforzar la supervisión de las SOE problemáticas de gestión local. Mientras tanto, la lucha de Xi Jinping contra la corrupción y los grupos de interés continúa su curso, centrada en los funcionarios de mayor nivel. Esta es otra razón por la que las SOE de control central superan a sus homólogas.
El Estado seguirá reformando las SOE hasta que estén preparadas para competir en condiciones de mercado, mientras la SASAC reduce gradualmente su mandato de control. China conserva el control del panorama general para mitigar grandes riesgos, como la pandemia actual, ya que es una economía en desarrollo en etapa de transformación y todavía relativamente frágil. El Estado señala que se compromete a hacer las SOE más eficientes y pretende reservarse únicamente el derecho de intervención en caso de emergencia. Estas medidas han permitido a China imponer con rapidez confinamientos en regiones de alto riesgo con menor resistencia del sector privado, lo que le ha permitido combatir el virus de la forma más eficaz.
Esa misma palanca de las SOE ha permitido al PCCh reactivar la economía con despidos mínimos, a diferencia de la situación en los Estados Unidos liberales, que se enfrentan a un dilema ante cifras récord de despidos no vistas desde la Gran Depresión.
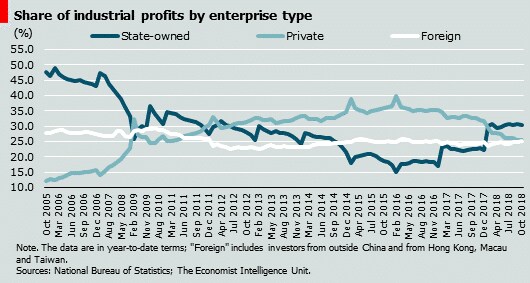
El PCCh ha reafirmado su compromiso de potenciar a las empresas privadas, en particular a las pequeñas y medianas empresas (pymes). Pese al hecho de que el aumento de la deuda corporativa es uno de los principales problemas de China, se ha instruido a los bancos estatales para que apoyen a las pymes. El Banco Popular de China ha reducido aún más el coeficiente de reservas, destinando 800 mil millones de RMB (aprox. 115 mil millones de dólares) de fondos «liberados» específicamente para pymes de propiedad privada. Teniendo en cuenta la necesidad de dar un impulso considerable a la economía y la política de flexibilización de los bancos centrales en todo el mundo, el banco central se ha comprometido a adoptar una postura más decidida para impulsar la economía.
No obstante, las implicaciones sociales y las relaciones personales siguen prevaleciendo sobre los derechos de propiedad en China, por lo que estas deberían ser las principales áreas de mejora, así como la promoción de una competencia justa entre los sectores público y privado. Para sostener un crecimiento elevado, China abordará inevitablemente estas cuestiones y aspira a ofrecer condiciones de igualdad para mejorar la productividad.
China firmó recientemente el acuerdo comercial de la primera fase, en el que se ha comprometido a abrir las puertas de sus mercados de capitales, de 21 billones de dólares, a las instituciones financieras extranjeras. Esto significa que gigantes financieros como Goldman Sachs, Morgan Stanley y JPMorgan Chase podrán establecer sus filiales de propiedad íntegra y competir en igualdad de condiciones.
Esta medida abrirá sin duda el camino a un aumento drástico de la sofisticación y la disciplina de los mercados de capitales, así como a la mejora del gobierno corporativo. Esperamos ver nuevos avances en materia de acceso al mercado, fomento de la competencia y mejora de las instituciones de mercado. Mientras tanto, Occidente también podría aprender de China y considerar la adopción de algunas de sus políticas para garantizar una mejor preparación ante los «cisnes negros», como la pandemia imperante combinada con una recesión sin precedentes.


