Este artículo se publicó originalmente en McKinsey & Company, www.mckinsey.com. Copyright (c) 2021 Todos los derechos reservados. Reproducido con autorización.
El pesimismo de los consumidores está en máximos históricos en Europa, donde la principal preocupación es el aumento de los precios.
Muchos compran productos en cantidades menores o aplazan sus compras, mientras que el ahorro y el gasto en artículos discrecionales se han reducido drásticamente.
Estos son nueve gráficos que muestran cómo está cambiando el comportamiento de los consumidores europeos.
A medida que los europeos salen lentamente de la pandemia, el pesimismo de los consumidores está en máximos históricos, en medio de la incertidumbre económica. El aumento de los precios, seguido de la invasión de Ucrania, ha desplazado a la COVID-19 como principal preocupación. Los consumidores de todo el continente tienen una visión negativa de la situación económica y de las perspectivas de recuperación. Nueve de cada diez perciben que los precios están subiendo, sobre todo los de los productos esenciales.
En respuesta, los presupuestos familiares están cambiando y las necesidades básicas, como la energía, el transporte y los alimentos, representan una proporción mayor. El dinero destinado al ahorro y al gasto en artículos discrecionales se ha reducido drásticamente, una tendencia que los consumidores esperan que continúe. Los consumidores compran cantidades menores o aplazan sus compras. Muchos optan por alternativas más económicas: recurren a marcas propias, tiendas de descuento o marcas más asequibles.
Aunque hay pequeñas diferencias, estas tendencias se observan en Francia, Alemania, Italia, España y el Reino Unido. Se destacan en los siguientes nueve gráficos, elaborados a partir de nuestra más reciente Encuesta European Consumer Pulse, realizada del 12 al 18 de abril de 2022. En esta encuesta se recabaron las opiniones de 1.000 personas encuestadas en cada uno de los países mencionados.
La invasión de Ucrania y el aumento de los precios dominan las preocupaciones
Aunque la COVID-19 sigue presente en Europa, otras inquietudes han pasado a ocupar un lugar más destacado en la opinión pública. Al preguntarles cuál era su principal preocupación, el 44 % de los consumidores europeos mencionó el aumento de los precios, mientras que casi una cuarta parte señaló el conflicto en Ucrania (gráfico 1). La pandemia, que dominó la vida pública durante los dos últimos años, ocupa ahora el tercer lugar en la lista de las principales preocupaciones.
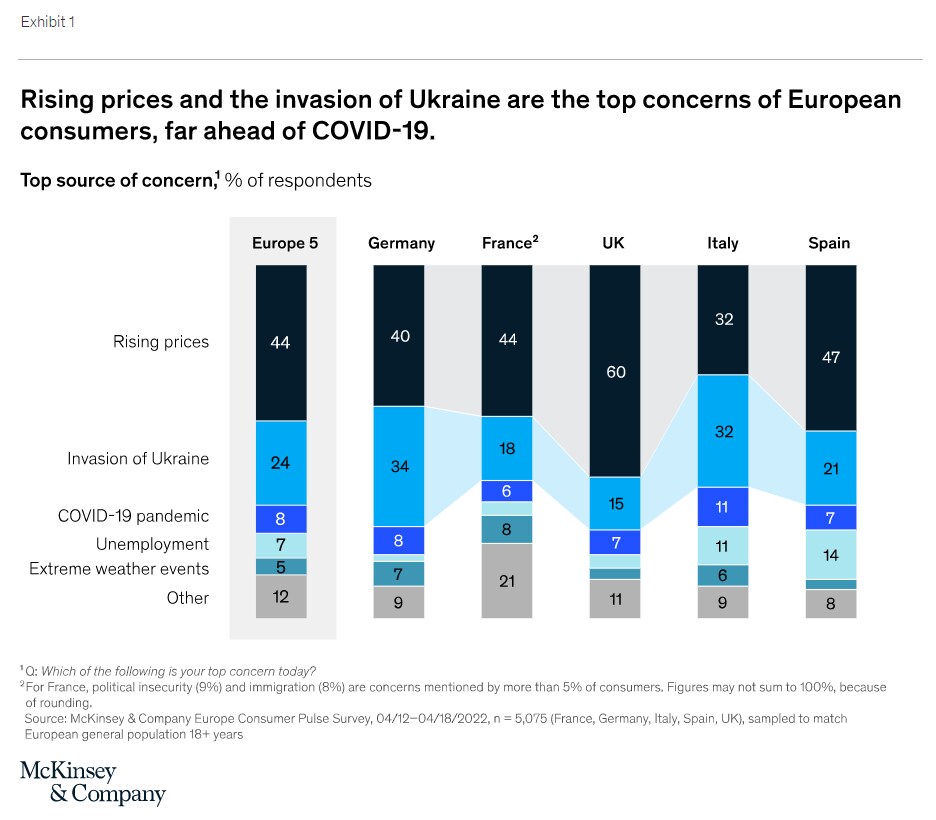
Esta tendencia es generalizada, aunque existen algunas diferencias entre países: los consumidores del Reino Unido son quienes más se preocupan por el aumento de los precios (60 %). Para un tercio de la población de Italia y Alemania, la invasión de Ucrania es una preocupación más grave.
La confianza de los consumidores se ha debilitado drásticamente
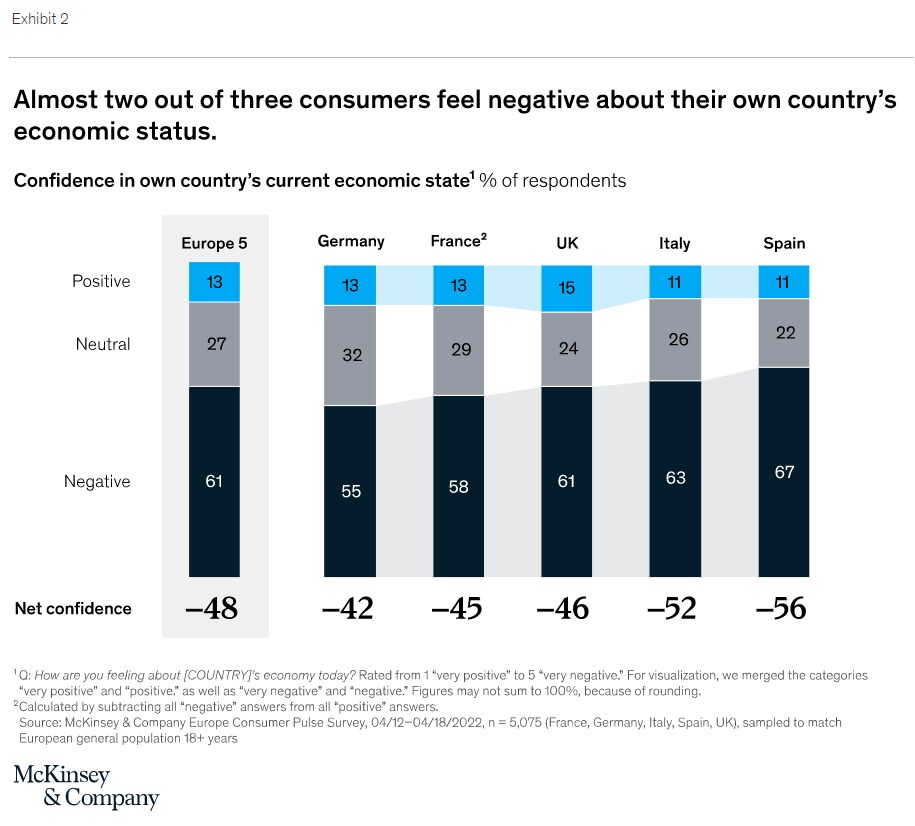
En general, los consumidores europeos expresan opiniones muy negativas sobre la situación actual de las economías de sus países. En cada uno de los cinco países encuestados, más de la mitad de los consumidores afirma que la economía atraviesa una mala situación; en España, dos tercios comparten esta opinión (gráfico 2). En ninguno de los países encuestados más del 15 % de las personas participantes expresó sentimientos positivos sobre la situación económica actual.
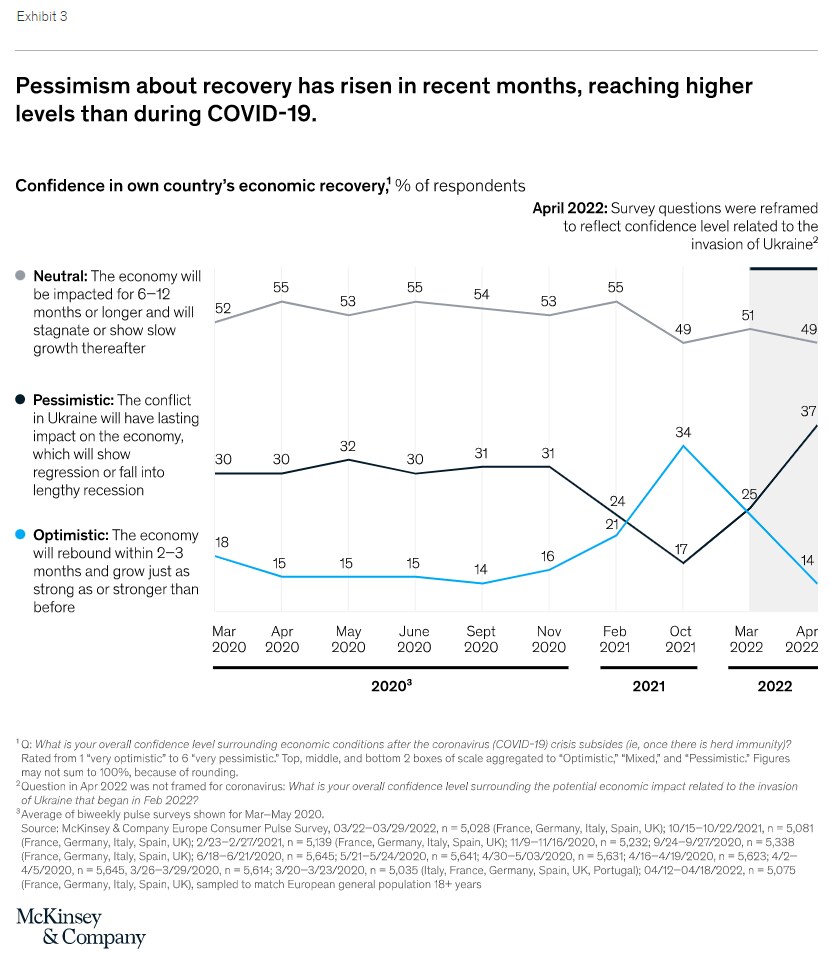
Este pesimismo se extiende a los próximos meses: el 37 % de las personas encuestadas expresó dudas sobre una recuperación económica satisfactoria, superando incluso los peores niveles de pesimismo registrados durante los confinamientos por la COVID-19.
Aunque en octubre de 2021 hubo un breve repunte de optimismo moderado (cuando el 34 % expresó una opinión esperanzadora), la situación cambió drásticamente con la invasión de Ucrania (gráfico 3). Este cambio ya se refleja en los datos de marzo de 2022, cuando una cuarta parte de las personas encuestadas en Europa preveía efectos negativos duraderos.
Ante el aumento de los precios, los consumidores reducen el gasto en artículos no esenciales
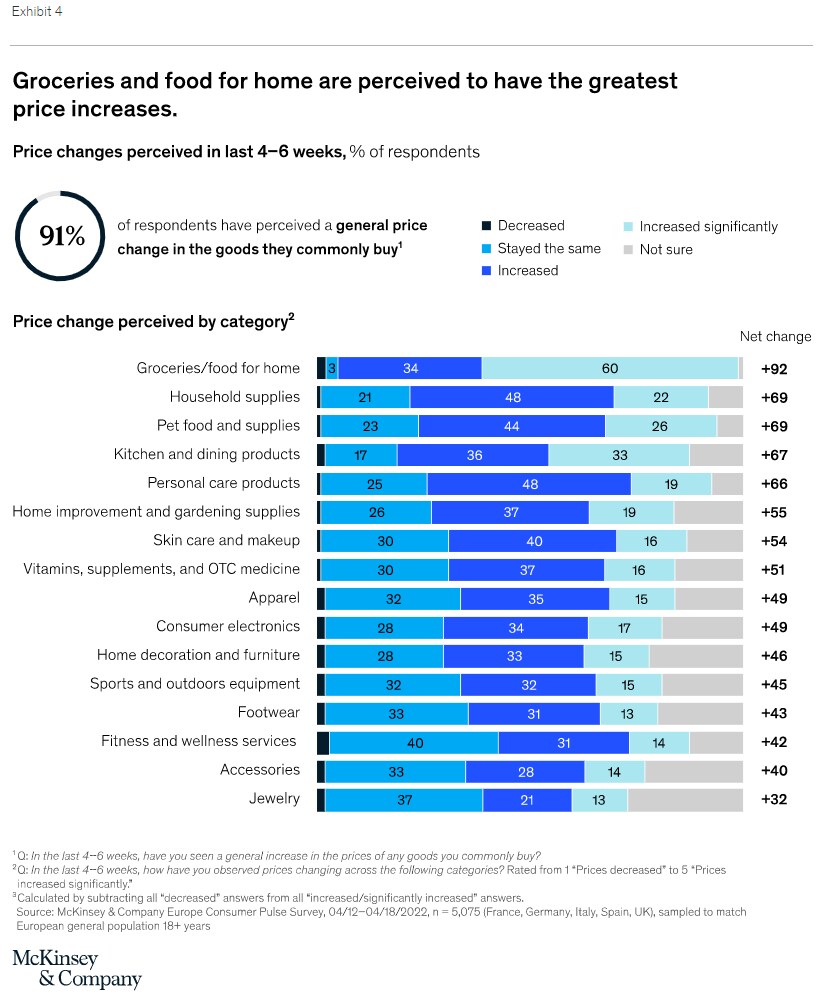
Nueve de cada diez personas encuestadas afirman haber observado aumentos de precios en las últimas semanas en los productos que suelen comprar. Esto es más evidente en la categoría de comestibles o alimentos para el hogar. Seis de cada diez describen estos aumentos como considerables (gráfico 4).
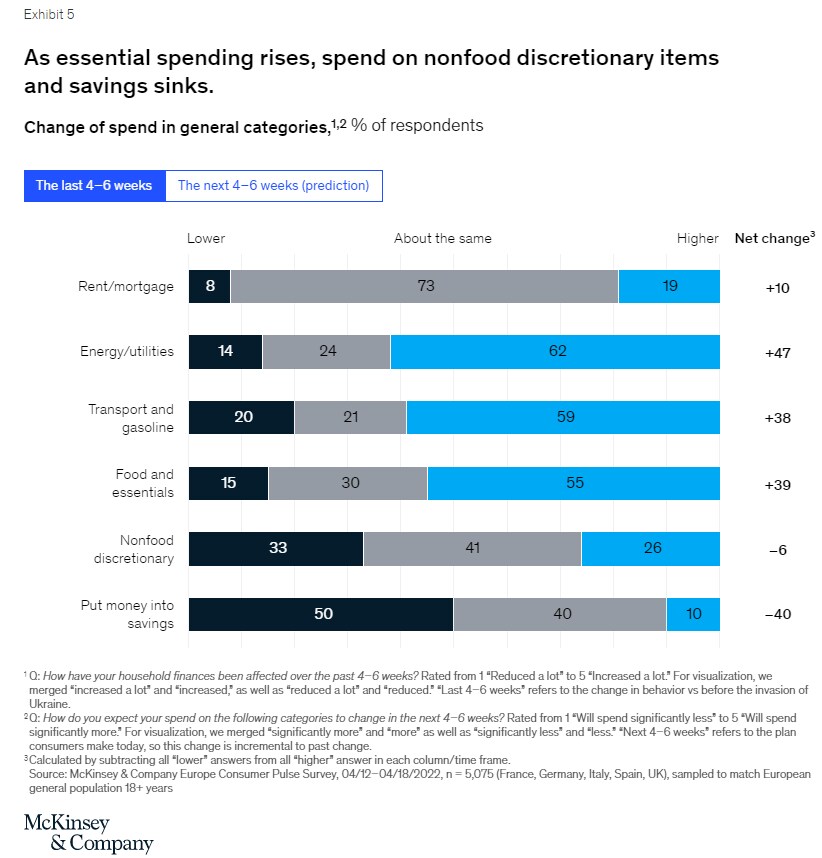
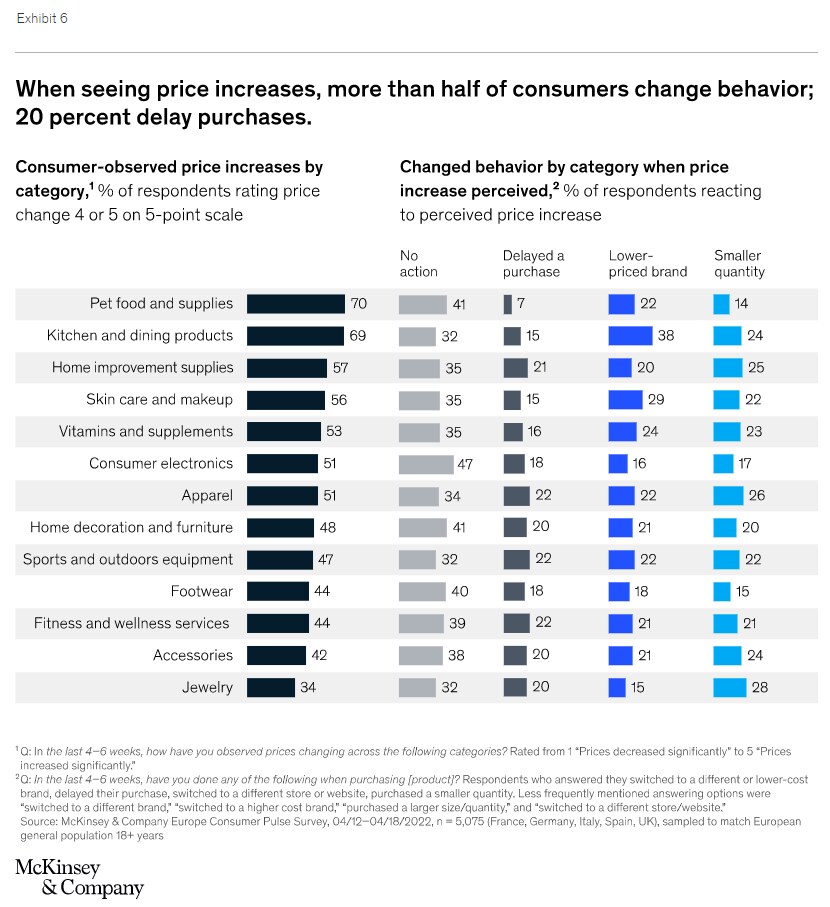
La estructura de los presupuestos familiares ha cambiado en respuesta. Las necesidades básicas representan una proporción mayor: alrededor del 60 % de las personas encuestadas afirma gastar más en energía y servicios públicos, transporte y gasolina, y alimentos y productos esenciales. En consonancia, se ha reducido el gasto en artículos discrecionales no alimentarios; un tercio de las personas encuestadas afirma haberlo disminuido (gráfico 5). Asimismo, la mitad ha reducido el dinero que destina al ahorro. Otras medidas para hacer frente a la situación incluyen comprar cantidades menores y aplazar las compras, con pequeñas variaciones entre las categorías minoristas (gráfico 6).
La búsqueda de opciones más económicas es una tendencia clara, y muchos recurren a tiendas de descuento
La búsqueda de marcas y comercios más asequibles es un aspecto destacado de este cambio en el comportamiento de los consumidores. En particular, los consumidores han optado por comprar marcas propias (el 37 % ya lo ha hecho y el 13 % tiene previsto probarlas); alrededor de un tercio ha probado otro comercio o tienda (o está dispuesto a hacerlo), y una proporción ligeramente mayor está explorando marcas nuevas (gráfico 7). Los consumidores prevén cambios similares, aunque menos extremos, en sus hábitos financieros durante las próximas semanas.
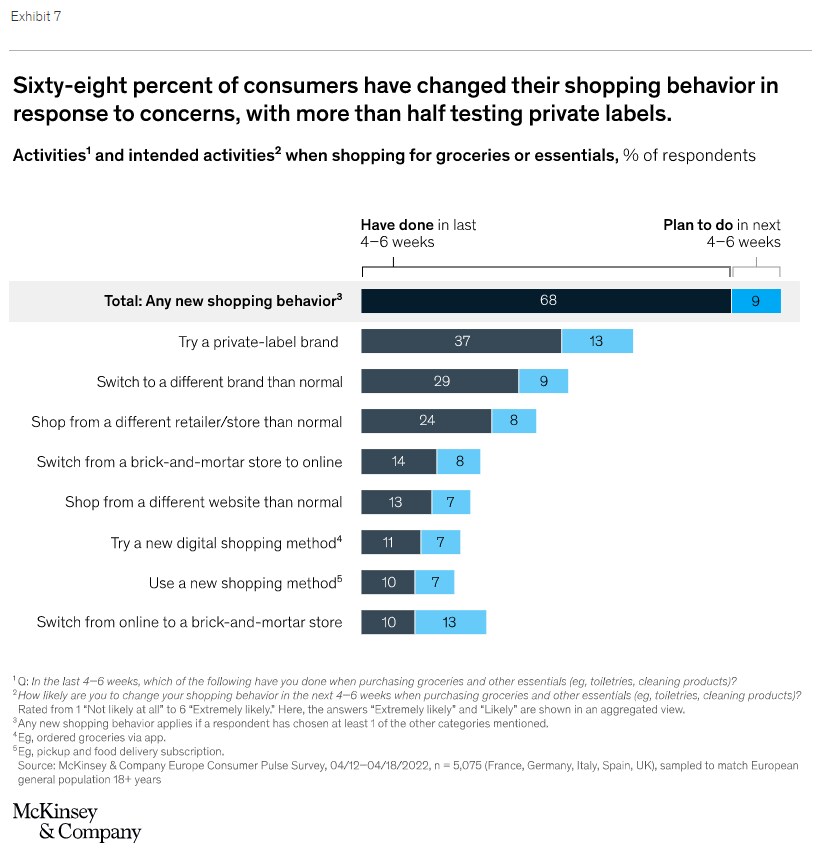
Entre los más de la mitad de los consumidores que cambiaron de marca recientemente, una clara mayoría eligió opciones de menor precio. Esto es más evidente en las categorías de productos para el hogar, aperitivos y productos de confitería, y alimentos congelados (gráfico 8).
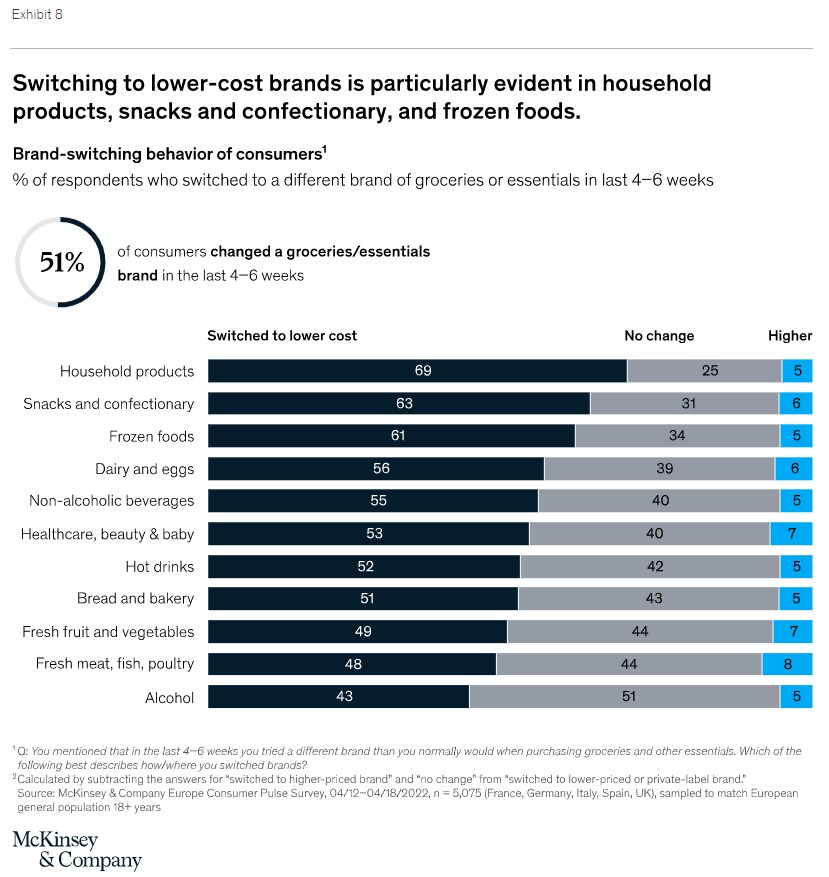
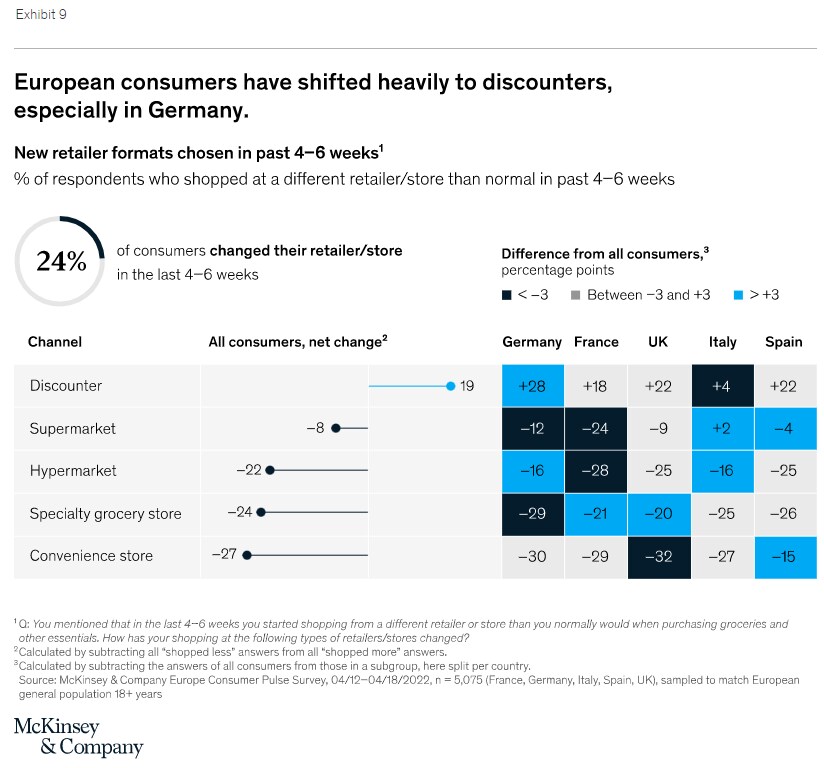
Las tiendas de descuento se benefician especialmente de esta tendencia. Entre los consumidores que decidieron comprar en otro comercio durante las últimas cuatro a seis semanas, la mayoría optó por tiendas de descuento. La proporción de consumidores que afirma haber comprado más en estas tiendas supera en 19 puntos porcentuales la de quienes dicen haber reducido sus compras allí (gráfico 9). Los consumidores afirmaron utilizar menos todos los demás formatos minoristas, especialmente las tiendas especializadas en comestibles y las tiendas de conveniencia, que suelen tener precios más altos. Esta tendencia es más marcada en Alemania; los consumidores italianos muestran el menor nivel de cambio: tienen más probabilidades que los de la mayoría de los países de seguir comprando en hipermercados y menos probabilidades que los consumidores de todas las categorías de empezar a comprar en tiendas de descuento.