La polarización política tras las crisis financieras resuena a lo largo de la historia moderna, pero las pruebas de un vínculo causal entre las recesiones económicas y el populismo son limitadas. Este artículo muestra que la miseria provocada por la crisis financiera impulsó el voto a la extrema derecha en la Alemania de entreguerras. En las localidades y ciudades donde muchas empresas estaban expuestas a bancos en quiebra, los votos nazis se dispararon. En particular, los lugares expuestos al único banco dirigido por un presidente judío registraron incrementos de apoyo especialmente fuertes: culpabilizar a los judíos como chivos expiatorios resultaba más fácil con pruebas aparentemente contundentes de su supuesta influencia negativa.
¿Pueden las crisis financieras avivar las llamas del fanatismo? La Gran Recesión de 2007-08 no solo causó estragos en el empleo y la producción, sino que, tras ella, el populismo se ha extendido por todo el mundo occidental, desde Suecia hasta España y desde Alemania hasta Estados Unidos. Numerosos estudios comparados entre países sostienen que existe un vínculo directo entre la crisis financiera y los movimientos populistas de derecha (Mian et al. 2014, Algan et al. 2017, Eichengreen 2018). El Financial Times encabezó su editorial «10 años después» sobre la crisis de 2008 con el titular «el populismo es el verdadero legado de la crisis financiera». Sin embargo, las pruebas comparadas entre países suelen ser poco concluyentes, y han sido difíciles de obtener pruebas sólidas de un vínculo causal que conecte las perturbaciones financieras con la catástrofe política.
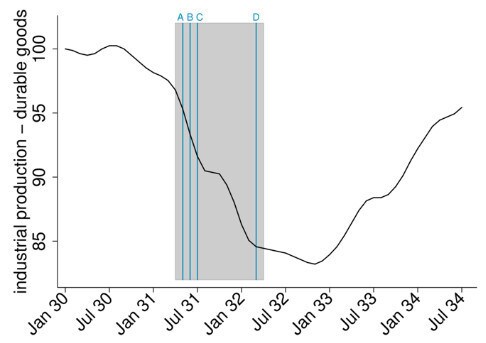
En un nuevo estudio, aportamos esas pruebas para el caso canónico de Alemania durante la década de 1930 (Doerr et al. 2019). El país vivió una de las peores depresiones de que se tiene registro, con una contracción de la producción de más de una cuarta parte y un desempleo disparado. La recesión alemana se agravó con una grave crisis bancaria en el verano de 1931, que contribuyó a convertir una recesión ordinaria en la Gran Depresión (Figura 1). La crisis se desencadenó con el colapso del Danatbank, uno de los cuatro grandes bancos universales de Alemania. Tras una crisis bancaria centroeuropea que había comenzado en Austria en mayo, los bancos alemanes sufrieron retiradas de depósitos. El propio Danatbank se enfrentó a pérdidas insostenibles cuando uno de sus prestatarios, una gran empresa textil, incumplió sus obligaciones debido a un fraude y a la mala suerte. La consiguiente corrida bancaria llevó a la suspensión de los depósitos bancarios, a la quiebra de otro banco, el Dresdner, y a un cierre bancario de tres semanas, con la salida de facto de Alemania del patrón oro. Tanto factores externos como internos, combinados con la inacción política debido a los pagos de reparaciones (por el conflicto político entre Alemania y Francia por las reparaciones), convirtieron los problemas del Danatbank en una crisis financiera en toda regla (Ferguson y Temin 2003, Born 1967, Schnabel 2004).
Figura 1 Producción industrial en Alemania, 1930-34
En nuestro artículo demostramos que la crisis bancaria alemana fue decisiva para impulsar los resultados electorales del movimiento nazi. Agravó la recesión de la economía alemana, lo que condujo a un voto más radical debido a la caída de los ingresos. Además, también aumentó directamente la popularidad de los nazis. El banco en el centro de la crisis, el Danatbank, estaba dirigido por el destacado banquero judío Jakob Goldschmidt. Así, la afirmación central y de larga data del partido nazi de que «los judíos son [la desgracia de Alemania]» parecía confirmarse con hechos incuestionables. Sostenemos que estos efectos no económicos de la crisis bancaria fueron decisivos para explicar la radicalización política.
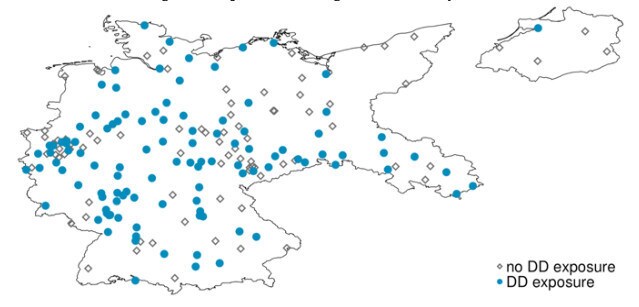
Sobre la base de datos recién recopilados que detallan las relaciones entre empresas y bancos para el universo de sociedades anónimas alemanas, presentamos nuevas pruebas sobre los efectos reales de la crisis bancaria alemana y documentamos las consecuencias de la crisis para el apoyo a los nazis y las acciones antisemitas. Para identificar el efecto de las quiebras bancarias sobre la economía real y el voto, recopilamos datos sobre relaciones bilaterales empresa-banco en más de 5.600 empresas alemanas que cotizan en bolsa. Las empresas alemanas solían tener una relación sólida con un único banco, a menudo el que las había llevado a bolsa. El «Hausbank» (banco de cabecera) ofrecía servicios de pago, concedía crédito y servicios de mercados de capitales, y enviaba un delegado al consejo de supervisión de la empresa vinculada (Fohlin 2007). Para la identificación, utilizamos la variación transversal en Alemania de la exposición previa a la crisis de empresas y ciudades al Danatbank y al Dresdner Bank, los dos bancos que quebraron durante la crisis (Figura 2). Los bancos alemanes prestaron en todo el país en la década de 1930 (a diferencia de los bancos estadounidenses), y las relaciones bancarias eran, en general, estables. No encontramos pruebas de que las empresas vinculadas al Danatbank fueran ex ante más arriesgadas que las empresas clientes de otros bancos, ni de que se diferenciaran en tamaño, antigüedad o apalancamiento respecto de los prestatarios de otros grandes bancos.
Figura 2 Exposición a bancos en quiebra, Alemania 1931
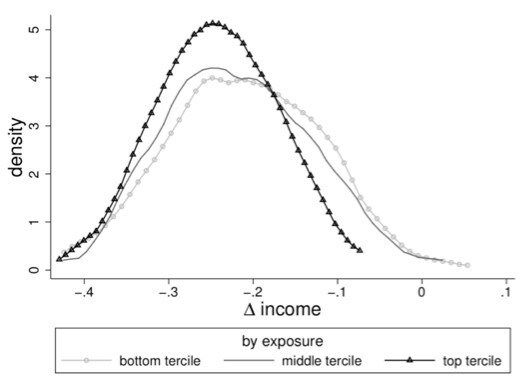
Primero demostramos que las empresas vinculadas al Danatbank o al Dresdner Bank registraron caídas más pronunciadas en sus pasivos y en su masa salarial, en comparación con las empresas no vinculadas (Figura 3). Redujeron su masa salarial en torno a un 20 % más que las empresas no vinculadas. El choque sufrido por las empresas vinculadas a bancos en quiebra tuvo consecuencias agregadas: allí donde las empresas se vieron obligadas a recortar gastos porque su banco principal había colapsado, la actividad económica se contrajo de forma notablemente más rápida. Las ciudades con una mayor proporción de empresas vinculadas a bancos en quiebra registraron un descenso más acusado de los ingresos (Figura 4, panel A).
Figura 3 Exposición bancaria y crecimiento de la masa salarial de las empresas, 1929-1934
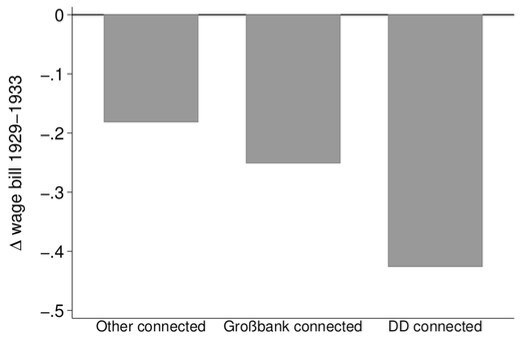
Figura 4 Ingresos urbanos y votos del NSDAP
a) Ingresos urbanos
b) Votos del NSDAP
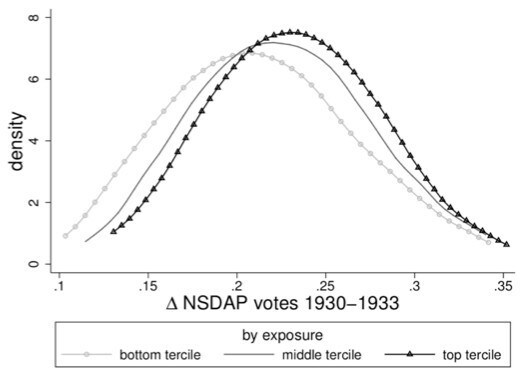
Un colapso económico mayor fue uno de los mecanismos importantes que vinculan la crisis bancaria con el voto nazi. Aunque el desempleo no afectó a los votos nazis, las caídas de ingresos derivadas de la exposición al Danatbank y al Dresdner Bank (DD) incrementaron notablemente el apoyo al Partido Nazi (NSDAP): una disminución de una desviación estándar en los ingresos provocada por DD se asociaba con un aumento del 4,3 % en el apoyo nazi (mientras que la variación media de la proporción de votos del NSDAP entre 1930 y 1933 fue del 22 %). En cambio, una variación de una desviación estándar en los ingresos (no predicha por la exposición DD) aumentó los votos nazis solo un 1,1 %.
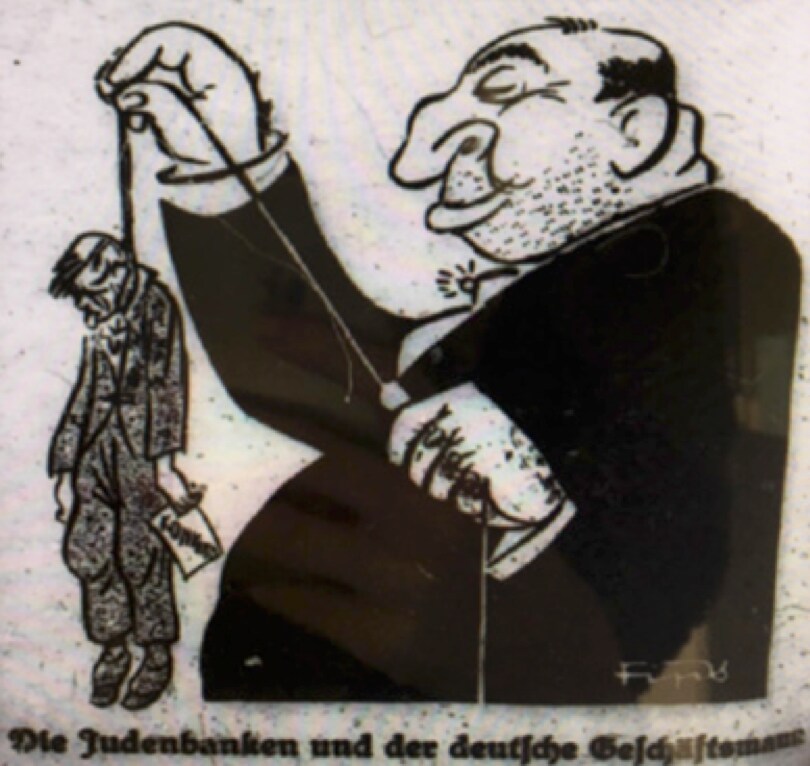
Sin embargo, la exposición a bancos en quiebra también influyó a través de canales no económicos. Tras controlar los cambios en los fundamentales económicos, una mayor exposición DD de las empresas locales aumentó directamente el voto nazi, más allá de su efecto directo a través de la caída de los ingresos. Aunque el mensaje nazi era similar en toda Alemania, tuvo mayor éxito en las ciudades afectadas por las quiebras DD. Con la crisis financiera, los nazis contaban con una prueba aparentemente incontestable para sus equivocadas teorías sobre la dominación y la destrucción judías. Como en muchos otros países, los judíos estaban muy sobrerrepresentados en las altas finanzas alemanas de la década de 1930 (Mosse 1987). La propaganda nazi culpaba de forma constante a la población judía de los males económicos de Alemania; una célebre caricatura en Der Stürmer, un semanario nazi, mostraba a un banquero judío gigantesco y obeso ahorcando a un empresario alemán famélico (Figura 5). Goebbels, más tarde ministro de Propaganda, instruyó a los propagandistas del partido para subrayar que la crisis bancaria validaba la línea antisemita del partido.
Figura 5 Caricatura nazi de 1931 que muestra a un banquero judío ahorcando al empresario alemán
En consonancia con el hecho de que el sentimiento antijudío fuera un factor clave tras las ganancias electorales, los efectos de la exposición DD sobre el voto nazi fueron mayores en las localidades con un pasado antisemita más antiguo (medido por los pogromos medievales o por el voto a partidos antisemitas entre 1890 y 1914). En esas ciudades, las caídas de ingresos inducidas por el colapso del Danatbank provocaron un aumento del apoyo al NSDAP aún más fuerte que el propio ingreso. Además, el efecto directo de la crisis bancaria, más allá de los fundamentales económicos, sobre el voto nazi también fue notablemente mayor. En las ciudades sin un antecedente de antisemitismo, el mecanismo no económico no desempeñó ningún papel. En otras palabras, allí donde el odio a los judíos no tenía raíces históricas profundas, el colapso bancario no tuvo efecto sobre el voto nazi, salvo a través de los efectos económicos directos. Esta conclusión se refuerza cuando distinguimos entre las empresas vinculadas al Dresdner y al Danat. Los efectos económicos de la vinculación con el Dresdner Bank o con el Danatbank son grandes, negativos y estadísticamente indistinguibles. Sin embargo, en cuanto al apoyo nazi, el efecto del Dresdner Bank por sí solo es estadística y económicamente nulo. Solo las ciudades en las que era importante el Danatbank, dirigido por un judío, muestran pruebas significativas de voto a los nazis.
¿Empeoraron realmente de forma diferenciada las relaciones entre judíos y no judíos en las localidades y ciudades afectadas por el colapso del Danat? Para averiguarlo, recopilamos datos mensuales sobre los matrimonios mixtos judíos, un indicador de la calidad de las relaciones interétnicas. Comprobamos que estos matrimonios disminuyeron de forma más aguda justo después de la crisis bancaria en las ciudades donde las empresas estaban muy expuestas a bancos en quiebra. La crisis financiera también tuvo graves secuelas posteriores. El antisemitismo intensificado por la crisis bancaria dio lugar a formas de odio más virulentas incluso después de 1933. Las ciudades más expuestas a los bancos en derrumbe registraron mayores tasas de deportación de ciudadanos judíos a campos de concentración, así como más ataques contra sinagogas, judíos y sus bienes durante los pogromos de 1938 («Reichskristallnacht»).
La República de Weimar —el primer experimento de Alemania con la democracia— no fracasó únicamente porque un presidente envejecido y cada vez más senil cediera el poder a Adolf Hitler (Evans 2004). Para poder presentar una candidatura creíble al poder, millones y millones de votantes tuvieron que apoyar la agenda del partido nazi. Aunque pocos investigadores creen que el meteórico ascenso de los nazis al poder habría sido posible sin la Gran Depresión, hasta ahora no se han demostrado de forma concluyente los fuertes vínculos entre la economía y el voto radical durante la recesión alemana (Falter 1991, Evans 2004, King et al. 2008). Nuestra investigación establece ese vínculo y muestra cómo la miseria se tradujo en un voto radicalizado.
Una abundante y creciente bibliografía ha demostrado que las crisis financieras tienen efectos económicos reales. Las empresas vinculadas a bancos en apuros tienen peor rendimiento, y más aún si necesitan financiación externa (Ivashina y Scharfstein 2008, Campello et al. 2010). Las economías locales expuestas a perturbaciones financieras específicas de empresas sufren económicamente (Huber 2018). Lo que ha faltado en la bibliografía sobre los «efectos reales» de las crisis financieras es un vínculo claro entre la perturbación financiera y la catástrofe política. Nuestro nuevo estudio documenta ese vínculo para un episodio histórico clave: una perturbación financiera impulsó el apoyo a una agenda radical que culpó con éxito a una minoría de la miseria de la población en general.


