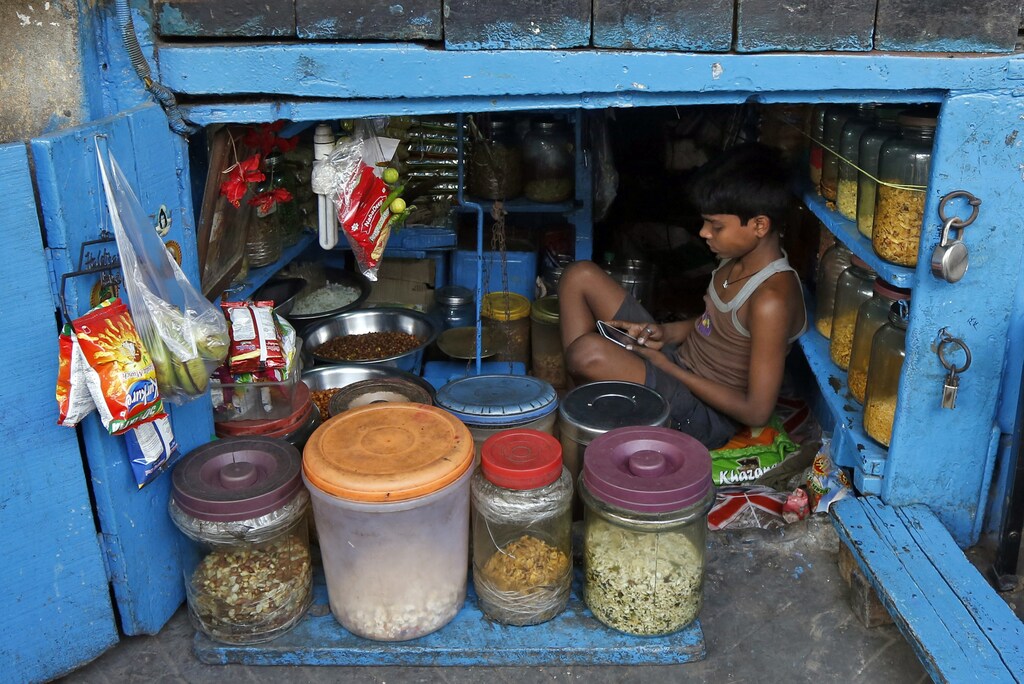
Olas de cambio recorren periódicamente India y transforman para siempre sus paisajes. Se forman cuando muchas pequeñas ondas coinciden en el tiempo; cada una parece insignificante por sí sola, pero juntas crean una fuerza de cambio muy poderosa. India está inmersa en una ola de este tipo: una ola digital que alcanza tanto a ricos como a pobres.
En India hemos aprendido que «pobre» no significa atrasado y que las personas con ingresos modestos quieren la tecnología y la adoptan porque democratiza. A menudo se dice que se prefiere el cajero automático al empleado de ventanilla porque a la máquina no le importa cómo vayas vestido, si hablas inglés ni si retiras 200 o 2.000 rupias.
Antes, el distribuidor de gas LPG para cocinar podía discriminar en función de la demografía, sobre todo cuando escaseaba. Hoy cualquiera puede programar una entrega a través de un sistema telefónico automatizado y recibir un servicio que no distingue por estatus, tanto si vive en un bungalow de lujo como en un chawl. A medida que más servicios pasan a estar en línea, podemos despedirnos de los billetes de tren del mercado negro, de los sobornos a los revisores y de los empleados sin escrúpulos que dicen no tener los registros de tus tierras y que, por tanto, hay que hacer una «venta forzosa».
Las funciones de conversión de fotos y voz a texto permiten incluso a quienes no saben leer ni escribir aprovechar todo el potencial de la comunicación móvil. Mi empleada doméstica, que no sabe leer ni escribir, hizo que su hijo asociara fotos a los números de teléfono, así sabe a quién llamar y quién la ha llamado. Con tantas ofertas de comercio electrónico, los consumidores con ingresos modestos han aprendido a navegar, comparar precios y preparar su lista de deseos. Es mejor que mirar escaparates, lleva menos tiempo y nadie en la tienda te ahuyenta porque pareces no poder comprar. Al vincular tu cuenta bancaria y tu conexión de LPG a tu número de identidad Aadhaar, ahora puedes recibir fácilmente el dinero de los subsidios directamente en tu cuenta.
Por tanto, los indios con menores ingresos quieren sin duda vivir en el mundo digital. A quienes dicen que las personas con una educación básica no pueden desenvolverse ante la complejidad de esta ola digital, conviene recordarles que casi toda India aprendió a usar un teléfono móvil en menos de una década.
La ola digital que está teniendo lugar en India está transformando el comercio, en particular los pagos y la banca. Incluye siete ondas que impulsan la transición hacia el dinero digital:
1. Una gran variedad de productos de pago innovadores. Algunas de estas innovaciones se consideran más avanzadas que las del resto del mundo, y las demás son de última generación. Reducen los costes de las transacciones pequeñas, por ejemplo, mediante una interfaz unificada de pagos (UPI), la interfaz Bharat para el dinero (BHIM), «BharatQR», Aadhaar-pagos habilitados, una gran variedad de monederos digitales y el nuevo servicio de Google Tez. No está claro cuál de ellos está preparado para asumir el coste de una expansión rápida, ni cómo funcionarán a medida que aumente el volumen. Sin embargo, han llegado para quedarse.
2. La voluntad y determinación del Gobierno para impulsar lo digital. Nunca antes un Gobierno de India había respaldado los pagos digitales con tanta energía. El programa Jan Dhan del primer ministro, destinado a abrir cuentas bancarias sin saldo mínimo, ha llegado a más del 90% de los hogares. El Gobierno seguirá impulsando los pagos digitales, mejorando el cumplimiento tributario y ayudando a formalizar la economía, así como a conectar a los pequeños proveedores dispersos con los pequeños consumidores para formar un ecosistema sólido.
3. La desmonetización. La costosa iniciativa de retirar de circulación ciertos billetes terminó provocando una enorme escasez de efectivo y largas colas en los cajeros automáticos. También obligó a la gente a adoptar los pagos digitales: una prueba forzada que ninguna empresa habría tenido recursos suficientes para financiar.
4. Un salto cuántico en la conectividad.Gracias a los nuevos lanzamientos y a las tarifas de datos más bajas del mundo, hoy India tiene más usuarios habituales de internet que Estados Unidos, aunque el nivel general de penetración sigue siendo bajo. La falta de acceso directo dejará de ser un obstáculo a medida que más proveedores de servicios, como los agentes bancarios y los puntos de cobro, se conecten a internet.
5. La caída de los precios de los teléfonos inteligentes. Hace apenas tres años, la opinión general era que la penetración de los teléfonos inteligentes sería el gran cuello de botella para la inclusión digital. Hoy ya no parece un obstáculo decisivo. Los precios de los teléfonos inteligentes se han desplomado gracias a las marcas chinas y a las marcas indias fabricadas en China; además, también hay productos de pago compatibles con teléfonos básicos y USSD.
6. El impulso de los proveedores.Las entidades financieras y los grandes proveedores de servicios de pago se están asociando con gran empeño con empresas emergentes de tecnología financiera que surgen rápidamente, para atender mejor a los consumidores de «pequeños importes», antes excluidos. Los bancos también están impulsando que los consumidores pasen a lo digital para mejorar sus márgenes en las cuentas sin saldo y con clientes que realizan operaciones de pequeños importes.
7. El aumento del coste del efectivo.Para los consumidores, el efectivo ha sido barato en India. Sin embargo, su coste está aumentando: desde las crecientes comisiones por retirar dinero de los cajeros automáticos hasta las penalizaciones por las transacciones en efectivo.
En definitiva, el problema de la inclusión digital ya no radica en la falta de productos, ideas o modelos, ni siquiera en la voluntad o capacidad de los clientes. Se trata de hacer el arduo trabajo de incorporar a millones de pequeños comerciantes y contar con líneas de ayuda que acompañen a cientos de millones de consumidores con poca experiencia tecnológica, pero con gran aspiración y aptitud para la tecnología. Sobre todo, hará falta disponer de sistemas de resolución de disputas y medidas de seguridad. El avión ya ha despegado, pero ahora necesita ayudas a la navegación para volar con seguridad.


