El mayor desafío que afronta China en su impulso a la inclusión financiera ha sido ampliar los servicios bancarios a las empresas privadas y a los particulares.
El sector financiero del país está dominado por bancos comerciales estatales, que favorecen a las empresas de propiedad estatal. El sistema está desequilibrado.
La adopción generalizada de tecnología basada en internet, especialmente en dispositivos móviles, está ayudando a cerrar esa brecha.
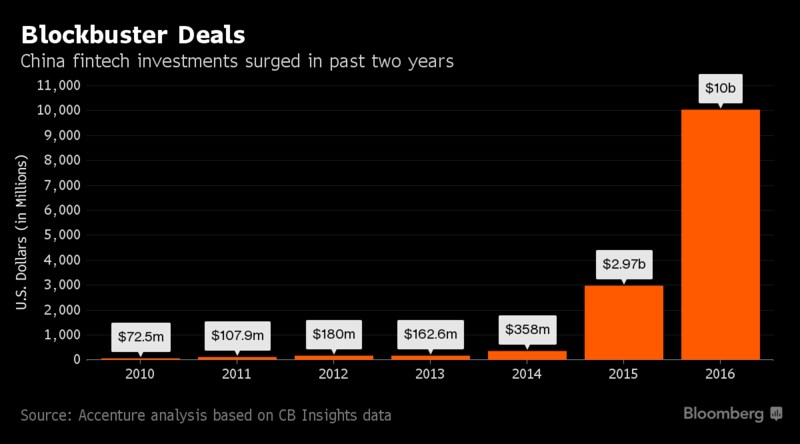
Las finanzas en línea crecen rápidamente y complementan el sistema financiero tradicional. Ahora, los bancos comerciales también se están sumando al auge de la tecnología financiera, o fintech, en parte por el impulso regulatorio a la inclusión financiera, pero también por la necesidad de transformar sus estrategias empresariales.
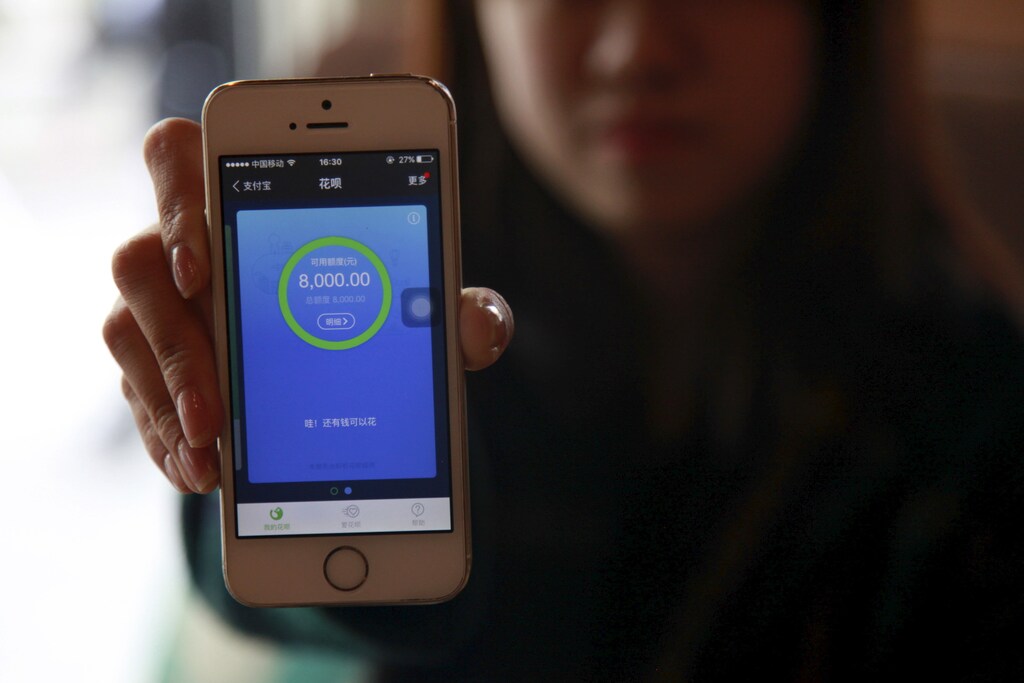
El crecimiento de la inclusión financiera en China ha sido notable. Según una encuesta del Boston Consulting Group, el adulto chino promedio tiene ahora 5,36 cuentas financieras. A medida que más transacciones de la economía china se realizan digitalmente, las empresas de pagos de terceros, como AliPay y TenPay, se han expandido con rapidez. Estas empresas cuentan ya con más de 475 millones de usuarios y han aumentado considerablemente el alcance de los servicios financieros básicos.
Algo similar está ocurriendo en la gestión patrimonial en línea. Por ejemplo, Ant Financial Group —que opera AliPay— creó en 2013 el fondo del mercado monetario Yu’E Bao. Ahora es el mayor del mundo, con más de 300 millones de usuarios y activos totales bajo gestión superiores a RMB800 mil millones. Mientras tanto, el umbral de inversión es de apenas 0,01 RMB, menos de un centavo de dólar estadounidense.
En cuanto a los préstamos, además de los dos gigantes Ant Financial y Tencent, ahora compiten en este ámbito miles de empresas en línea, lo que ha reducido los costos para quienes piden préstamos. La financiación en línea alcanzó RMB1,16 billones a finales de 2016. Esto es importante porque el promedio de tarjetas de crédito sigue siendo de apenas 0,29 por persona en China, frente a 3,4 por persona en Estados Unidos.
El rápido crecimiento de los préstamos en línea se ha debido en parte a la ausencia de regulación gubernamental, pero eso está cambiando. Los organismos reguladores están interviniendo ahora con el foco puesto en las actividades ilegales, lo que debería ayudar a que el sector incipiente siga creciendo de forma más sostenible.
La situación es similar en la financiación comercial. Empresas innovadoras atienden a pequeñas y medianas empresas privadas que no tienen acceso a servicios bancarios o cuentan con acceso limitado. Las ayudan no solo mediante préstamos directos, sino también a resultar más atractivas para los prestamistas. LaKala, por ejemplo, es una empresa de pagos de terceros que ayuda a las compañías a mejorar la eficiencia de sus transacciones mediante el análisis de datos, la gestión de riesgos y los pagos, además de facilitarles el acceso a financiación asequible.
Debido a la enorme demanda de estos servicios, China se ha convertido en un foco de atracción para el capital de riesgo. Según un informe de PwC de 2016, la mitad de todas las inversiones mundiales en tecnología financiera se realizaron en China.
Pero, pese a su rápido crecimiento, estos actores innovadores siguen desempeñando solo un papel complementario en China. Los bancos comerciales tradicionales —cuyos activos totales combinados ascienden a RMB200 billones— tienen un potencial mucho mayor para mejorar la inclusión financiera, y el gobierno los ha alentado activamente a avanzar en esa dirección.
En enero de 2016, por ejemplo, el Consejo de Estado de China (la principal autoridad administrativa del gobierno central) publicó una directiva titulada «El Plan de Promoción de la Inclusión Financiera (2016-2020)».
Atanto, en el Congreso Nacional del Pueblo y la Conferencia Consultiva Política del Pueblo Chino, a principios de 2017, el primer ministro del Consejo de Estado, Li Keqiang, destacó el papel de los bancos comerciales grandes y medianos en la promoción de la inclusión financiera. Para que la financiación fuera verdaderamente accesible y asequible, dijo, el gobierno debía promulgar políticas de apoyo para esos bancos. Como resultado, a partir de abril de 2016, el Banco Industrial y Comercial de China (ICBC), la China Banking Corporation (CBC) y otros bancos crearon divisiones centradas en la inclusión financiera.
Es probable que el apoyo del gobierno resulte muy útil. Entre otros casos, la iniciativa de la Comisión Reguladora Bancaria de China para promover la financiación agrícola se ha considerado un éxito.
Según Jiao Jinpu, antiguo director de la Oficina de Protección al Consumidor Financiero del Banco Central, el nivel de inclusión financiera en China ya supera el promedio mundial. Este éxito ha ampliado las ambiciones: ahora el gobierno promueve no solo un mayor acceso a los servicios financieros, sino también conceptos más amplios, como establecer canales que promuevan y faciliten las solicitudes de oferta pública inicial en zonas más pobres.
Además de este estímulo regulatorio, los bancos comerciales promueven el acceso y la asequibilidad por motivos de competitividad. Si no transforman sus prácticas empresariales para fomentar la inclusión, podrían quedar en desventaja en el mercado. Por eso, cooperan cada vez más con empresas de tecnología financiera para llegar mejor a los grupos y las zonas desatendidos.
En 2016, CBC anunció un acuerdo histórico con Ant Financial. Las dos empresas colaboran ahora en servicios financieros en línea, pagos electrónicos y evaluación crediticia.
El resultado de todos estos esfuerzos será un sector financiero más rico y amplio en China. La creciente diversidad de empresas y modelos de negocio se traduce, a su vez, en una gama más amplia de productos y servicios ofrecidos a una base de usuarios más extensa. Tanto los gigantes de internet, como Ant Financial y Tencent, como los principales bancos comerciales desempeñarán un papel crucial en esta expansión en curso.


