Europa está atrapada entre perturbaciones económicas inmediatas y crisis estructurales de maduración lenta a largo plazo.
Los líderes europeos vinculan las caídas económicas con la confrontación geoeconómica, lo que amenaza las cadenas de suministro y la estabilidad comercial.
Un fuerte aumento de la desinformación y la polarización social está paralizando la capacidad de Europa para aprobar reformas fundamentales.
Cada año, el Foro Económico Mundial pregunta a miles de altos directivos empresariales y responsables políticos sobre los riesgos más acuciantes en sus países. Las respuestas, extraídas de los datos de la Encuesta de Opinión Ejecutiva recogidos entre marzo y agosto de 2025, revelan algo llamativo sobre Europa: un continente atrapado entre dos capas distintas de inquietud, y cada vez más consciente de que debe afrontar ambas simultáneamente para sobrevivir.
La doble amenaza que enfrenta la economía europea
Piense en dos relojes colgados de la misma pared. El primero funciona rápido y sigue preocupaciones como la recesión, un repunte de la inflación, las cifras de crecimiento trimestral y otros acontecimientos que dominan los titulares. El segundo funciona lento y mide preocupaciones a más largo plazo, como la reducción de la fuerza laboral, el envejecimiento de las infraestructuras o el silencioso deterioro del contrato social. Los líderes europeos observan ambos relojes simultáneamente. El problema es que la mayoría de las respuestas políticas están calibradas para el reloj rápido.
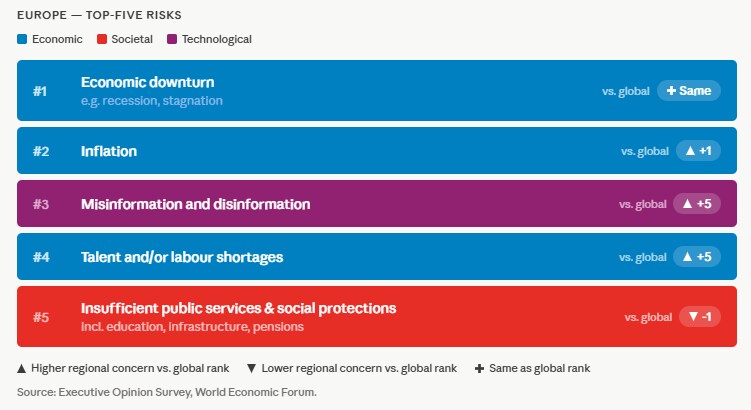
En 2025, la desaceleración económica y la inflación encabezaban las clasificaciones de riesgos en Europa como preocupaciones inmediatas y apremiantes. Pero justo detrás, en ascenso constante, se encontraban temores estructurales a largo plazo: la escasez de trabajadores y unas redes de protección social que empiezan a desmoronarse.
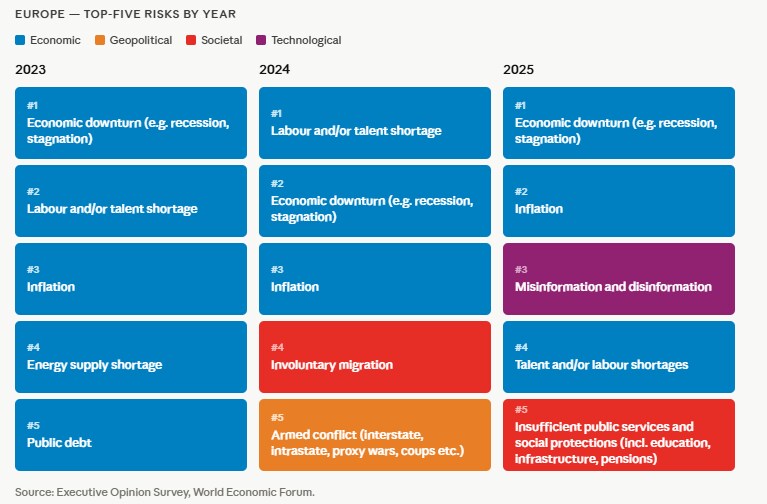
Lo llamativo es lo persistentes que han sido las preocupaciones de fondo de Europa. La desaceleración económica ha encabezado las clasificaciones durante tres años consecutivos, mientras que la escasez de mano de obra y la inflación se han mantenido sistemáticamente entre los principales riesgos. Pero la verdadera señal de que el «reloj lento» avanza con más fuerza es el auge de las preocupaciones sociales a largo plazo: la insuficiencia de los servicios públicos y de las protecciones sociales pasó del puesto 14 en 2023 al 5 en 2025. Este cambio refleja las condiciones reales sobre el terreno, lo que sugiere que los problemas estructurales de Europa por fin se están abriendo paso entre el ruido.
Para los responsables de la gestión de riesgos, esto cambia la tarea de reaccionar ante las perturbaciones por la de anticipar las presiones de evolución más lenta que pueden convertirse en crisis. «En un entorno europeo en evolución, una gestión eficaz de los riesgos implica mirar más allá de lo inmediato: anticipar los riesgos más importantes antes de que se conviertan en crisis», afirma Barbara Badoino, directora de Ética Corporativa, Riesgos y Cumplimiento en Novartis International. «En la industria farmacéutica, guiada por altos estándares de integridad y cumplimiento, esa misma disciplina respalda decisiones responsables que sitúan de forma constante a las personas en primer lugar».
Aquí es donde los relojes rápido y lento empiezan a converger. La desaceleración económica funciona como lo que a veces se denomina un «riesgo central»: una amenaza que se agrupa con casi todas las demás grandes preocupaciones, desde el desempleo y la deuda hasta las tensiones geopolíticas y las brechas laborales. Los líderes no se limitan a prepararse para otra recesión. Temen algo más difícil de superar: un equilibrio de bajo crecimiento en el que los problemas estructurales, el envejecimiento de la población, la insuficiencia de inversión y la ampliación de las brechas sociales impiden la recuperación incluso cuando la demanda acaba regresando. En 2025, Europa sitúa la confrontación geoeconómica por encima de la media mundial (puesto 8 frente al 14 a escala global), y las preocupaciones por la desaceleración económica y la confrontación geoeconómica suelen aparecer juntas, lo que sugiere que los líderes europeos ven ambos riesgos como fundamentalmente vinculados. El temor va más allá de una economía más débil; incluye una preocupación a largo plazo por las cadenas de suministro, las barreras comerciales y las dependencias estratégicas que bloquean activamente el camino de regreso al crecimiento.
Desinformación y polarización: la nueva frontera de la seguridad en Europa
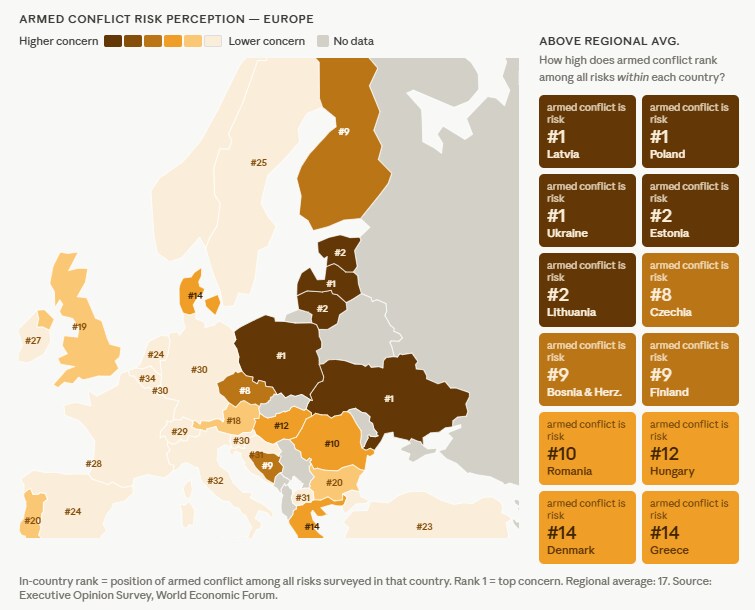
Hace tres años, la desinformación ocupaba el puesto 25 en la lista de riesgos de Europa. En los datos de 2025, ocupa el tercero. En el mismo periodo, la preocupación por los conflictos armados cayó del puesto 5 al 17.
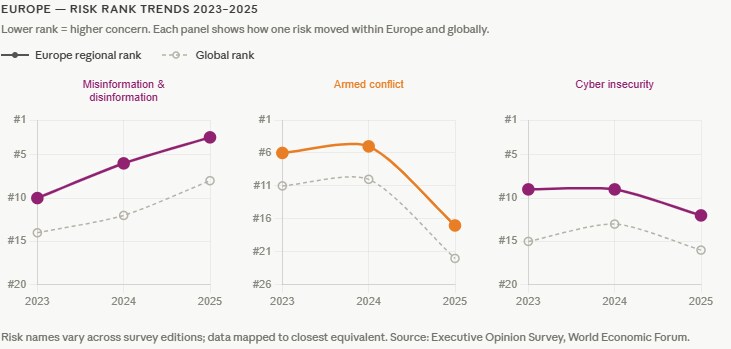
Mientras la guerra en Ucrania continúa y el conflicto en Oriente Medio se ha intensificado desde los resultados de la encuesta de 2025, una de las amenazas que los líderes europeos han elevado con más fuerza, la desinformación, no es una que se dispare con un arma. Además, la desinformación y la polarización social se agrupan más estrechamente en Europa que en la mayoría de las demás regiones del mundo. Y las sociedades divididas tienen dificultades para tomar las decisiones colectivas que exigen los problemas complejos.
Para las empresas, esto convierte la desinformación en un riesgo operativo y de gobernanza, y deja de ser solo una cuestión de política pública. «Abordar el riesgo de la desinformación y de los deepfakes como organización global en un mundo cada vez más incierto exige un enfoque multicapa que combine tecnología, una gobernanza sólida, la formación de los empleados y una comunicación estratégica», afirma Lisa Bechtold, directora de Gestión de Riesgos del Grupo en Nestlé. «Como es probable que en un futuro próximo la mayor parte del contenido en línea sea generado sintéticamente, la vigilancia y un juicio humano sólido serán fundamentales».
Cómo la geopolítica y el clima dividen el mapa de riesgos de Europa
Sin embargo, si se aleja la mirada del panorama continental, surge una geografía más compleja. Según la encuesta, en los 43 casos en que determinados países europeos se apartaron significativamente de las medias mundiales, en todos ellos se reflejó una mayor preocupación. La dirección de la divergencia de Europa es unívoca.
No obstante, la naturaleza de esa alarma difiere notablemente según la geografía. Los países más próximos a conflictos activos —Ucrania, Letonia, Polonia, Estonia— se agrupan en torno a los riesgos de seguridad: ciberguerra, conflictos armados, amenazas biológicas y químicas. Y el perfil del sur de Europa está determinado por la vulnerabilidad climática de un modo que no ocurre en el norte de Europa.
Los datos de series temporales revelan una complicación adicional: la percepción de riesgo en Europa es volátil. La preocupación por la confrontación geoeconómica —el temor a que el comercio y la inversión se conviertan en instrumentos de rivalidad geopolítica— pasó del puesto 4 en 2022 al 25 en 2023 y 2024, para volver a subir al 8 en 2025, en un contexto de mayor preocupación por los aranceles, por ejemplo. La migración involuntaria se movió en sentido contrario: aumentó de forma pronunciada durante 2023 y 2024, y luego descendió bruscamente. Una estrategia basada en una instantánea de las preocupaciones europeas siempre estará mirando el reloj equivocado.
Equilibrar el crecimiento económico, el gasto en defensa y el riesgo climático en Europa
Considerados en conjunto, surgen tres desafíos interrelacionados.
El primero es cómo salir de la lógica política de gestionar primero los riesgos a corto plazo y aplazar la reforma estructural para más adelante. Los datos sugieren que se trata de una trampa. Las preocupaciones a largo plazo ya están configurando las decisiones empresariales de hoy. Y las políticas que fomentan la transformación económica y el crecimiento también reducen las vulnerabilidades ante las perturbaciones.
El segundo es cómo vincular adecuadamente la política económica y la política de seguridad. Esto debe reconocer las complementariedades —no puede haber crecimiento económico sin seguridad—, pero también las tensiones. El comercio y la especialización internacional son un pilar del crecimiento, pero también una fuente de vulnerabilidad ante la coacción económica. Y el gasto en defensa detrae recursos del gasto en educación, recualificación y acción climática, que ayudan a abordar fuentes de riesgo en competencia.
El tercer desafío es cómo abordar estas cuestiones en un entorno de polarización política, desinformación y erosión de la confianza. La pregunta central, por tanto, es cómo puede Europa pasar del diagnóstico a la acción: dicho de otro modo, cómo puede afrontar estos desafíos y gestionar las compensaciones asociadas.
En materia de defensa, Europa debe rearmarse y ganar autonomía. Pero debe hacerlo de un modo que sea fiscalmente asumible, favorezca el crecimiento y preserve la cohesión: mediante aumentar la escala, crear competencia transfronteriza y compartir las cargas fiscales y maximizar los efectos de desbordamiento de la innovación.
En materia de seguridad económica, Europa debe reducir las dependencias externas, pero debe hacerlo de un modo que mantenga los beneficios del comercio y respete los compromisos internacionales.
En el ámbito empresarial, Europa debe proteger sus industrias clave y evitar que su tejido social se desgarre. Pero también debe comprender que la protección, en el mejor de los casos, solo gana tiempo. Necesitará descubrir nuevas ventajas comparativas en sectores y regiones que aprovechen al máximo su fuerza laboral, su capital humano y sus fortalezas institucionales.
Y, por último, Europa no debe perder de vista el cambio climático como fuente crítica de riesgo a largo plazo. Abordar este riesgo sin dividir a las sociedades requiere movilizar mecanismos sociales que distribuyan ampliamente las cargas.
Los relojes rápido y lento de Europa no esperarán el uno al otro. Tampoco pueden hacerlo sus responsables políticos.
Información adicional y aportaciones de Mark Elsner.


