Lograr emisiones netas cero dependerá de varios factores para la Unión Europea.
La disponibilidad de tecnología madura, así como una inversión sostenida y el compromiso de todos los sectores, es fundamental.
Los modelos de McKinsey concluyen que la UE podría alcanzar emisiones netas cero en 2050 a un coste neto cero.
En diciembre de 2019, la Comisión Europea presentó una propuesta ambiciosa para que el bloque sea climáticamente neutro en 2050. Aunque la propuesta fijaba objetivos específicos de reducción de emisiones para 2030 y 2050, no explicaba cuánto debía contribuir cada sector y cada Estado miembro a las reducciones deseadas, ni cuánto costaría lograrlas.
Europa con emisiones netas cero
Para orientar los esfuerzos de planificación de los responsables políticos y los líderes empresariales, McKinsey ha tratado de identificar una trayectoria de coste óptimo para la sociedad que permita alcanzar los objetivos de emisiones. Existen innumerables trayectorias posibles, con un amplio abanico de costes e impactos económicos. Este informe describe la trayectoria menos costosa entre las muchas que identificamos.
Esta trayectoria de coste óptimo muestra la viabilidad técnica de reducir las emisiones de la Unión Europea un 55 por ciento para 2030 con respecto a los niveles de 1990 y alcanzar las emisiones netas cero en 2050. También demuestra que la descarbonización de Europa puede generar amplios beneficios económicos, como el crecimiento del PIB, la reducción del coste de la vida y la creación de empleo.
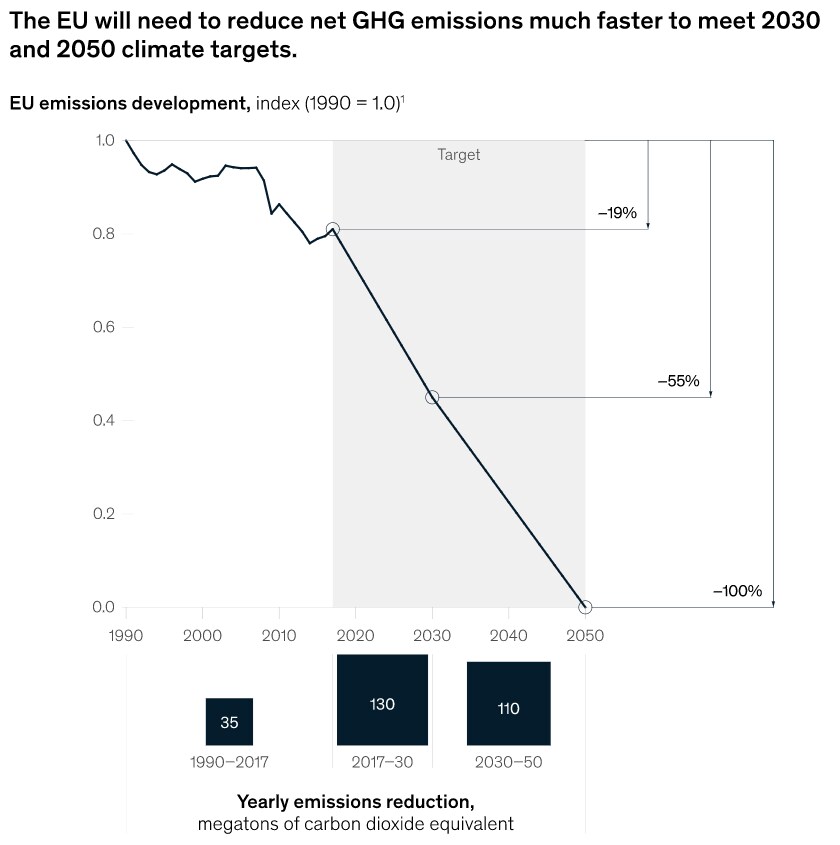
Para lograr estos beneficios, la Unión Europea tiene un largo camino por delante (Exhibit 1). En 2017,1 los países de la UE-27 emitieron 3,9 GtCO2e, incluidas 0,3 GtCO2e de emisiones negativas.2 Aunque esto representa solo el 7 por ciento de las emisiones mundiales de gases de efecto invernadero (GEI), el hecho de que la Unión Europea alcance la neutralidad climática podría servir de modelo para otras regiones y animar a otros países a adoptar medidas más ambiciosas.
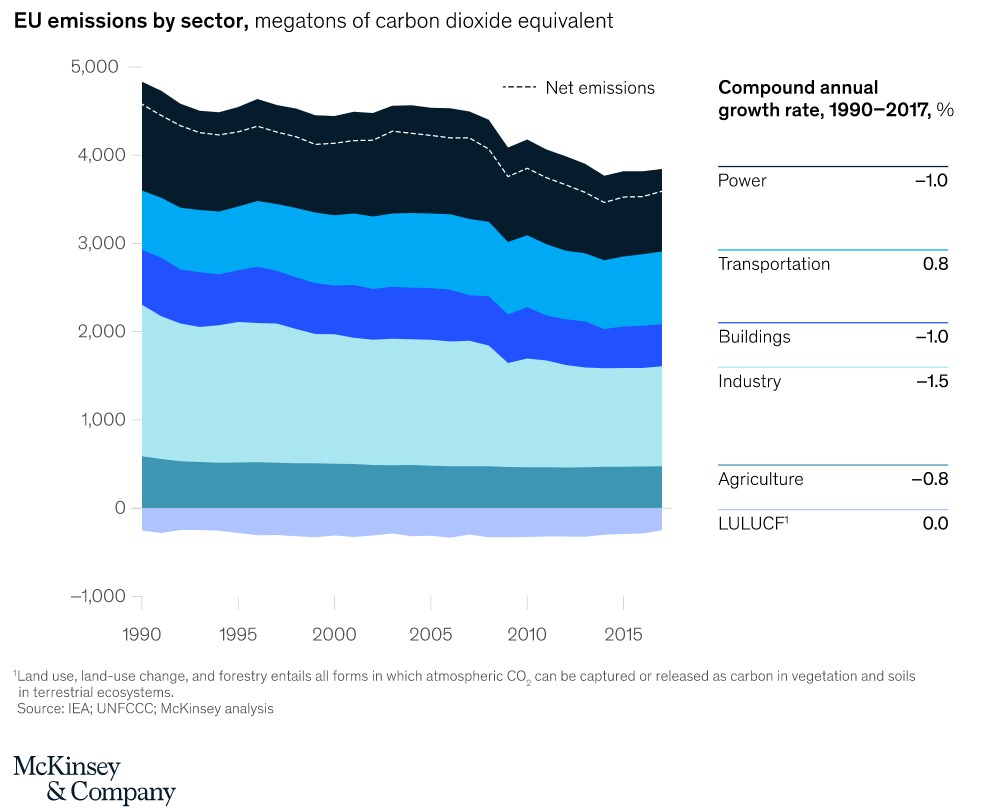
Cinco sectores generan la mayor parte de los gases de efecto invernadero de la Unión Europea: el 28 por ciento procede del transporte, el 26 por ciento de la industria, el 23 por ciento de la energía, el 13 por ciento de los edificios y el 13 por ciento de la agricultura (Exhibit 2). En todos los sectores, la combustión de combustibles fósiles es la mayor fuente de GEI, con un 80 por ciento de las emisiones.
Para alcanzar las emisiones netas cero, las inversiones y los ahorros de costes serían mayores en algunos de estos sectores que en otros. Sin embargo, si los costes y los ahorros de la descarbonización se trasladaran a los hogares, el coste de la vida agregado para un hogar medio en una Unión Europea climáticamente neutra sería el mismo que hoy, y los hogares de menor renta verían reducido su coste de vida. Dicho de otro modo, hemos comprobado que la Unión Europea podría alcanzar emisiones netas cero en 2050 a un coste neto cero.
En las siguientes secciones desglosamos esa trayectoria de coste óptimo por sector, región, tecnología y sistema de energía y uso de la tierra.
Perspectiva sectorial: la velocidad de la descarbonización depende de la disponibilidad de tecnología madura y de la capacidad para escalar las cadenas de suministro
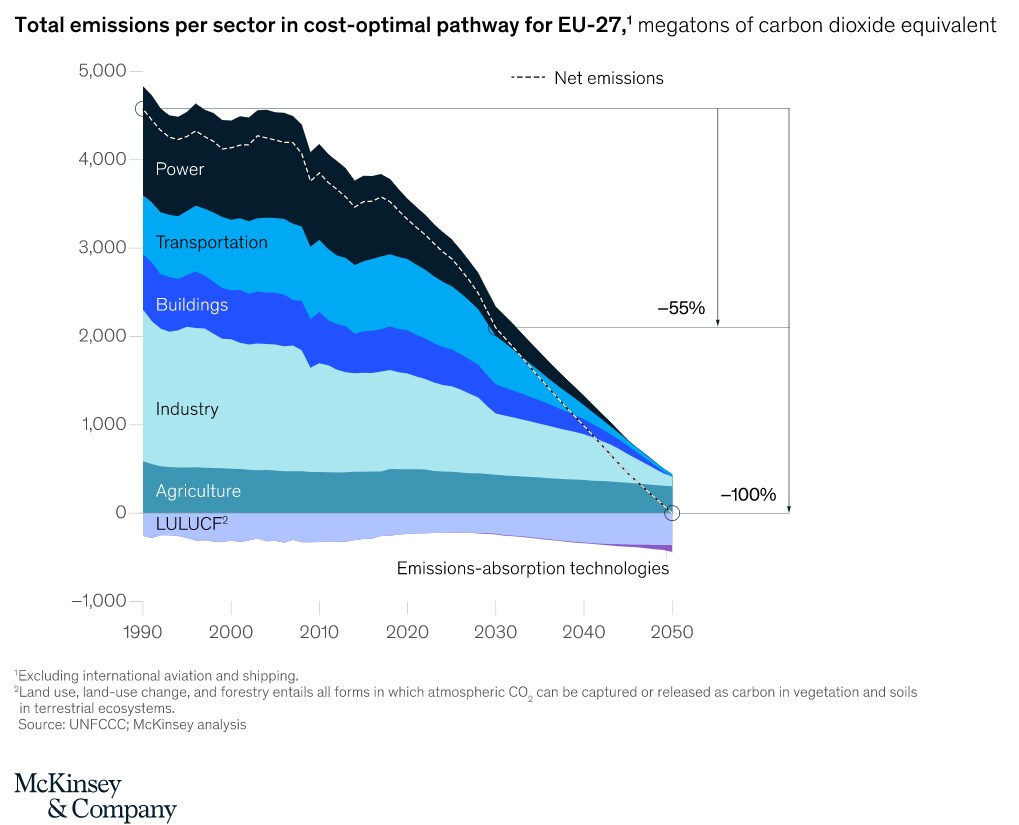
Aunque alcanzar emisiones netas cero exigirá un esfuerzo sostenido en todos los sectores, algunos podrían cumplir el objetivo más rápido que otros (Exhibit 3). En nuestra trayectoria, los sectores alcanzarían sus objetivos de reducción de emisiones en el siguiente orden:
Energía: Como las tecnologías de generación eólica y solar ya están disponibles a gran escala, el sector energético sería el más rápido en descarbonizarse, alcanzando emisiones netas cero a mediados de la década de 2040. La demanda de electricidad se duplicaría a medida que otros sectores pasen a la electricidad y al hidrógeno verde, lo que exigiría ampliar con rapidez la capacidad de producción y almacenamiento de energías renovables.
Transporte: Este sector alcanzaría la neutralidad climática en 2045. Los vehículos eléctricos (VE) ya están en fase inicial de adopción, pero se tardarán unos diez años en establecer las cadenas de suministro necesarias para pasar a un 100 por ciento de ventas de VE, desde la extracción de las materias primas para las baterías hasta el ensamblaje de los vehículos. Una vez logrado, las emisiones podrán reducirse rápidamente, salvo las de aviones y barcos, que son demasiado grandes y recorren distancias demasiado largas para depender de baterías. Para ellos deberá optarse por la solución más cara: cambiar a biocombustibles, amoníaco o combustibles sintéticos.
Edificios: La mayor parte de la tecnología necesaria para descarbonizar el sector de la edificación ya está disponible. Sin embargo, renovar grandes partes del parque edificado de la Unión Europea es una tarea enorme. La proporción de viviendas que utilizan fuentes de calefacción renovables tendría que aumentar hasta el 100 por ciento, desde solo el 35 por ciento actual. El uso de gas en los edificios también tendría que reducirse en más de la mitad. El sector de la edificación alcanzaría las emisiones netas cero a finales de la década de 2040.
Industria: Es el sector más caro de descarbonizar; la industria necesitaría una tecnología que todavía está en desarrollo. Por ello, alcanzaría las emisiones netas cero en 2050. Incluso entonces, el sector seguiría generando algunas emisiones residuales procedentes de actividades como la gestión de residuos y la fabricación pesada, que tendrían que compensarse.
Agricultura: Adoptar prácticas agrícolas más eficientes podría reducir las emisiones agrícolas. Pero es, con mucho, el sector más difícil de reducir, porque más de la mitad de las emisiones agrícolas proceden de la cría de animales para alimentación y no pueden reducirse sin cambios significativos en el consumo de carne o avances tecnológicos revolucionarios. Al igual que la industria, nuestra trayectoria de coste óptimo requiere compensar las emisiones agrícolas con emisiones negativas en otros sectores y aumentar los sumideros naturales de carbono.
Perspectiva regional: la acción colectiva es fundamental para reducir los costes de la transición
Cuatro factores geográficos determinarán lo fácil que resultará para cada país reducir las emisiones y qué medidas de descarbonización serían las más rentables. Estos son el clima local, las oportunidades de almacenamiento de CO2, las prácticas agrícolas locales y la superficie disponible para la reforestación, los parques eólicos y las plantas solares. Por ejemplo, los países del norte de la UE se beneficiarían de entre un 30 y un 60 por ciento más de horas de energía eólica terrestre que los del sur. Los países del sur se beneficiarían de las 1.000 horas adicionales de sol que reciben cada año.
Con la trayectoria de coste óptimo, los Estados miembros de la UE alcanzarían colectivamente los objetivos climáticos para poder compartir sus ventajas y reducir los costes de la transición. Por ejemplo, los países con recursos solares más abundantes o sumideros naturales de carbono podrían ayudar a otros países a compensar sus emisiones a un coste menor que si tuvieran que reducirlas localmente mediante CCS. Si los Estados miembros persiguieran objetivos de reducción de forma individual en lugar de agregada, el coste de la transición aumentaría en unos 25 € por tCO2e.
Perspectiva tecnológica: la mayoría de las tecnologías necesarias están disponibles, pero la innovación acelerada será fundamental
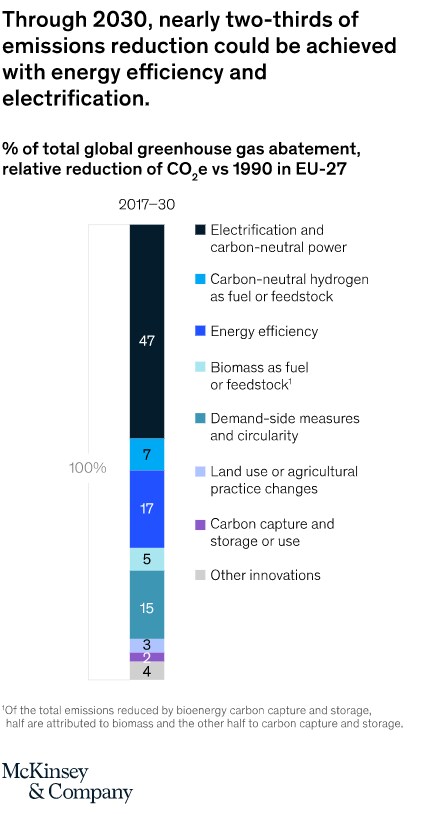
Para 2030, el 64 por ciento de la reducción de emisiones de la Unión Europea se lograría mediante la electrificación a gran escala y el aumento de la eficiencia energética, que representarían el 47 por ciento y el 17 por ciento, respectivamente. Las medidas del lado de la demanda y la circularidad reducirían las emisiones un 15 por ciento adicional. El hidrógeno aportaría otro 13 por ciento. El resto procedería de la mayor utilización de biomasa, de cambios en el uso del suelo y de otras innovaciones (Exhibit 4).
Hacia 2040, las oportunidades de electrificación se acercarían a su máximo nivel de adopción, y otras medidas pasarían a ser el centro de atención. En 2050, el 45 por ciento de las emisiones totales de la Unión Europea se eliminaría mediante el paso de los combustibles fósiles a la electrificación, y otro 30 por ciento se eliminaría mediante el uso de hidrógeno, biomasa y CCS.
Desde ahora hasta 2030, el 75 por ciento de la reducción se lograría ampliando tecnologías maduras y de adopción temprana, como las bombas de calor en los edificios, la cascada de calor en la industria y los VE en el transporte. Para 2050, estas tecnologías maduras alcanzarían la máxima penetración de mercado, contribuyendo con el 60 por ciento de la reducción necesaria para la neutralidad climática. Las tecnologías demostradas pero aún no maduras, como la CCS, tendrían que escalarse rápidamente después de 2030 para reducir las emisiones en un 25 a 30 por ciento adicional. Las soluciones que aún están en I+D, como la captura directa de aire, serían necesarias para eliminar el 10 a 15 por ciento restante.
Aunque la mayor parte de las emisiones se reducirían con tecnologías maduras y de adopción temprana, la innovación continua y los efectos de escala seguirán siendo importantes para reducir los costes de la transición. Los paneles solares son un buen ejemplo de solución que se ha abaratado mucho gracias a la innovación continua y a la industrialización de la producción. En los próximos 20 años, los VE y los electrolizadores podrían lograr reducciones de precio similares.
Perspectiva del sistema energético: el sector eléctrico se convertiría en el centro neurálgico
Hoy, la Unión Europea cubre el 75 por ciento de su demanda de energía primaria con combustibles fósiles. Con la trayectoria de coste óptimo, la mayor parte del consumo de carbón se eliminaría para 2030, y el consumo de petróleo y gas caería a menos del 10 por ciento en 2050. La energía renovable cubriría más del 80 por ciento de la demanda de energía primaria en 2050. El 75 por ciento de la energía renovable se utilizaría directamente como electricidad. Otro 25 por ciento se convertiría en hidrógeno verde para sustituir a los combustibles fósiles en subsectores como la producción de acero, el transporte de mercancías de larga distancia, la aviación y el transporte marítimo. El sector eléctrico se convertiría en el centro neurálgico del sistema energético de la UE, generando y canalizando la energía renovable hacia otros sectores. Satisfacer esta demanda de energía renovable exigiría aumentar la capacidad solar de 20 gigavatios (GW) al año a 50 GW en 2050, y la eólica de 15 GW al año a 30 GW al año en 2050. La UE también tendría que triplicar las interconexiones entre sus redes eléctricas para 2030 y aumentar su capacidad de almacenamiento en baterías a 25 GW en 2030, y a más de 150 GW en 2050.
Perspectiva del uso del suelo: alcanzar las emisiones netas cero exigiría repensar el uso de la tierra
La neutralidad climática exigiría aumentar la captura natural de carbono para compensar las emisiones residuales difíciles de reducir y escalar la producción sostenible de bioenergía, especialmente en los sectores del transporte y la industria. Calculamos que la captura natural de carbono en la Unión Europea podría aumentarse hasta 350 megatoneladas (Mt) al año, principalmente mediante la reforestación de 12 Mha de tierra liberada por una mayor eficiencia en el sector agrícola. Además, 62 Mha de tierras de la UE están actualmente sin uso o abandonadas y carecen de un alto valor de biodiversidad, de las cuales unas 30 Mha (entre el 45 y el 50 por ciento) se destinarían a la producción de bioenergía.
Las implicaciones socioeconómicas de la descarbonización de Europa
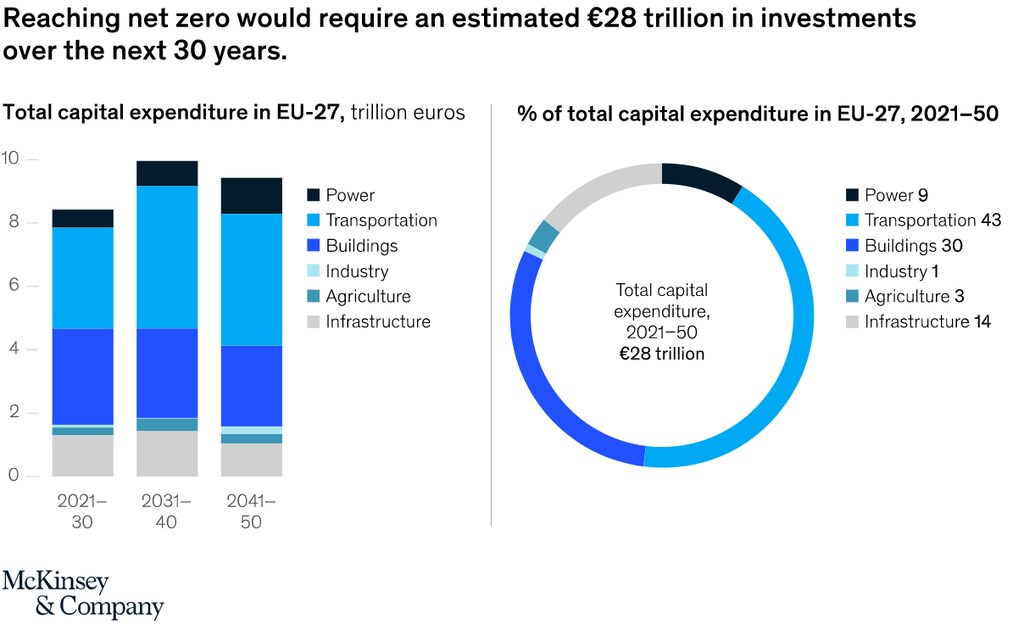
Alcanzar las emisiones netas cero exigiría invertir un estimado de 28 billones de euros en tecnologías y técnicas limpias durante los próximos 30 años. Unos 23 billones de esta inversión (una media de 800.000 millones al año) procederían de la reorientación de inversiones que, de otro modo, habrían financiado tecnologías intensivas en carbono. Esto equivale aproximadamente al 25 por ciento de las inversiones de capital anuales que se realizan actualmente en la Unión Europea, o al 4 por ciento del PIB actual de la UE. Los actores de la Unión Europea también tendrían que asignar 5,4 billones de euros adicionales (una media de 180.000 millones al año) a tecnologías y técnicas limpias.
De esos 5,4 billones de euros, unos 1,5 billones se invertirían en el sector de la edificación (29 por ciento), 1,8 billones se destinarían a la energía (33 por ciento), 410.000 millones a la industria (8 por ciento), 76.000 millones a la agricultura (alrededor del 1 por ciento) y 32.000 millones al transporte (menos del 1 por ciento). Unos 1,5 billones (28 por ciento) financiarían infraestructuras para mejorar la transmisión y distribución de energía en todos los sectores.
Aunque la implantación de tecnologías limpias requeriría inversiones adicionales (Exhibit 5), en última instancia reduciría los costes operativos. Desde 2021 hasta 2050, la UE ahorraría una media de 130.000 millones al año en costes operativos totales del sistema. Para 2050, estas medidas reducirían los gastos operativos totales del sistema en 260.000 millones al año, más del 1,5 por ciento del PIB actual de la UE. La mayor parte de estos ahorros se produciría en el transporte.
Movilizar capital: aproximadamente la mitad de las inversiones necesarias requiere intervenciones
Sin una intervención específica, es probable que las empresas y los consumidores tomaran decisiones distintas de las previstas en nuestra trayectoria de coste óptimo, porque la mitad de los 28 billones de euros de desembolso de capital necesario no tendría casos de inversión positivos. Esto puede deberse a diferencias en el coste del capital o a que un actor no tenga en cuenta el beneficio de una inversión a largo plazo. Por ejemplo, los compradores de automóviles suelen preocuparse más por el precio de compra inicial que por el coste total de propiedad. En el sector industrial, el 95 por ciento de los gastos de capital de la trayectoria carece de casos de negocio positivos; en la edificación, el 85 por ciento; en energía, el 46 por ciento; en transporte, el 36 por ciento; y en agricultura, el 11 por ciento.
Movilizar la financiación de estas inversiones requeriría intervenciones, especialmente en los subsectores con costes de reducción elevados. Estas intervenciones podrían incluir:
Financiación directa.Cerrar las brechas hasta obtener casos de inversión positivos para cada actor mediante financiación pública directa, como los contratos por diferencias de carbono y las tarifas reguladas (feed-in tariffs), requeriría un estimado de 4,9 billones de euros hasta 2050.
Medidas de precio, como los precios del carbono o los sistemas de limitación y comercio de derechos de emisión. Un sistema de fijación de precios del carbono o de comercio de derechos de emisión podría generar incentivos para que cada actor reduzca sus emisiones. Con un precio del carbono de 50 € por tCO2e, podría desbloquearse hasta 2050 un 21 por ciento adicional del capital necesario, además del 40 por ciento ya incluido en el cálculo. Un precio del carbono de 100 € por tCO2e podría desbloquear otro 10 por ciento, lo que daría a más del 80 por ciento de todos los gastos de capital, incluida la infraestructura, un caso de inversión independiente. El resto requeriría precios del carbono superiores a 100 € por tCO2e para generar casos de inversión positivos.
Reducción del riesgo comercial y atracción de inversores a largo plazo. El capital podría movilizarse reduciendo los riesgos de inversión y empleando nuevos modelos de financiación, como la inclusión de los costes de aislamiento en las hipotecas de vivienda. Esto podría ayudar a atraer a más inversores a largo plazo a mercados dominados por decisiones a corto plazo. Los inversores a largo plazo podrían ver casos de negocio viables en al menos un 10 por ciento más de los gastos de capital totales que los actores individuales. Las innovaciones en los mercados de capitales, como los valores respaldados por activos, los acuerdos de compra de energía de empresas y servicios públicos, los incentivos gubernamentales y las garantías de riesgo, también podrían reducir el coste del capital.
Impacto en los hogares: los hogares de rentas bajas y medias verían reducidos sus costes
Si los patrones de consumo se mantienen y los aumentos de costes y los ahorros de la descarbonización se trasladan directamente a los consumidores, el coste de la vida agregado para un hogar medio en un país de la Unión Europea climáticamente neutro seguiría siendo el mismo que hoy. Las facturas de electricidad y de calefacción y refrigeración serían más bajas, y la movilidad sería más asequible, mientras que el coste de los alimentos y de los vuelos de vacaciones aumentaría. Los costes para los hogares de rentas bajas y medias disminuirían ligeramente, mientras que los hogares de rentas altas no verían cambios significativos.
El mercado laboral: un saldo neto de 5 millones de empleos, pero se necesitan recualificación y apoyo
La transición hacia las emisiones netas cero crearía un estimado de 11 millones de empleos y eliminaría 6 millones, lo que resultaría en un saldo neto de 5 millones de empleos. Muchos de los nuevos empleos estarían en energías renovables (1,54 millones), agricultura (1,13 millones) y edificación (1,1 millones). Por ejemplo, en el sector de la edificación, la UE necesitaría 1,1 millones de trabajadores cualificados para reacondicionar viviendas con mejor aislamiento e instalar sistemas de calefacción y cocina ecológicos.
Aunque las regiones podrían experimentar distintos niveles de desplazamiento laboral, la mayoría registraría incrementos netos del empleo.
Alcanzar las emisiones netas cero podría requerir la recualificación de hasta 18 millones de trabajadores, especialmente para cubrir empleos que actualmente no existen (casi 3,4 millones en 2050) y los perdidos durante la transición (2,1 millones en 2050). Algunos de los nuevos empleos requerirían competencias similares a las que desaparecen. Por ejemplo, los ingenieros de petróleo y gas podrían pasar a la industria de la CCS. Las jubilaciones en industrias con plantillas envejecidas, como la minería del carbón, podrían reducir el número de cambios de empleo y de recualificación necesarios.
Comercio y producción: independencia energética, nuevos riesgos y oportunidades
Al avanzar en la descarbonización, la UE podría alcanzar una independencia energética efectiva. Entre 2020 y 2050, la demanda de petróleo, gas y carbón caería un 80 por ciento, de 43 exajulios (EJ) a 6 EJ, y reduciría dos tercios el déficit comercial de combustibles fósiles.
Aunque la Unión Europea ya no dependería de las importaciones de combustibles fósiles, podría desarrollar nuevas dependencias de las importaciones de tecnologías vitales para una economía de cero emisiones. Hoy, por ejemplo, los paneles solares se importan principalmente en la UE, y algunas materias primas críticas, como el cobalto para baterías o el iridio para electrolizadores, tienen una base de proveedores limitada.
El cambio hacia tecnologías de cero emisiones también podría influir en la dinámica competitiva y desplazar la ubicación de la producción. La adaptación al cambio podría amenazar a algunas partes de la economía de la UE, al tiempo que crearía oportunidades. Por ejemplo, la exportación de bombas de calor, hornos eléctricos, electrolizadores y tecnologías agrícolas de cero emisiones desde la Unión Europea podría representar más de 50.000 millones de euros al año en 2050.
Trazar el camino a seguir
Aunque el argumento a favor de la descarbonización y la trayectoria son claros, se requerirán medidas decisivas para alcanzar los objetivos climáticos de la Unión Europea. Los actores tendrían que superar cinco obstáculos para acelerar la transición:
Convertir las normas sociales y las expectativas de consumidores e inversores en la nueva normalidad de carbono cero. Los consumidores y los líderes empresariales tendrían que tomar decisiones con la expectativa de y en apoyo a un cambio hacia las emisiones netas cero, en lugar de seguir con la actividad habitual como opción predeterminada para el público y las empresas.
Crear marcos de políticas y entornos regulatorios seguros y estables.La descarbonización exitosa depende de que los responsables del sector público adopten marcos regulatorios lo bastante ambiciosos para cumplir los objetivos de reducción de emisiones, en lugar de políticas incrementales. Esto proporcionaría señales estables de planificación e inversión que podrían incentivar tecnologías y modelos de negocio bajos en carbono.
Fomentar dinámicas industriales constructivas.Serán fundamentales los líderes empresariales que apuesten por la transición y demuestren su compromiso de superar los obstáculos mediante la acción colectiva, en lugar de preocuparse por las desventajas de ser los primeros en actuar.
Movilizar capital e inversión verdes.Habría que invertir mucho más dinero público y privado en tecnologías precomerciales y en el despliegue de infraestructuras comercialmente maduras. Los inversores que emitan mandatos de financiación alineados con criterios ambientales, sociales y de gobernanza corporativa, que exijan a las empresas cuantificar su exposición a los riesgos climáticos y a las emisiones, también podrían contribuir.
Acelerar las tecnologías de emisiones netas cero a lo largo de sus curvas de aprendizaje. Lograr los avances tecnológicos necesarios para reducir las emisiones en los sectores de difícil reducción y acelerar su llegada al mercado requeriría una inversión pública y privada constante. También exigiría una mayor disposición de los líderes empresariales y los responsables políticos a adoptar nuevas tecnologías.
La descarbonización exitosa requiere desplegar y escalar tecnologías de emisiones netas cero. El recorrido de cualquier tecnología, desde la I+D en fase temprana y la prueba de concepto hasta el despliegue inicial y la competitividad comercial, depende de un complejo sistema de modelos de apoyo y actores. La innovación acelerada es fundamental, junto con los proyectos piloto comerciales y la captura de efectos de escala para reducir costes. Alcanzar las emisiones netas cero en 2050 exigiría las siguientes medidas inmediatas:
Escalar rápidamente tecnologías y modelos de negocio competitivos en costes para reducir las emisiones a corto plazo.Acelerar la ampliación de tecnologías maduras y de adopción temprana de cero emisiones es crucial para cumplir los objetivos de reducción a corto plazo. Entre ellas figuran la energía solar y eólica, los VE y la infraestructura de recarga, un mejor aislamiento de los edificios y los sistemas de calefacción urbana.
Acelerar las tecnologías de nueva generación e invertir en infraestructuras habilitantes para reducir las emisiones después de 2030. Para impulsar la innovación en todo el sector, los mecanismos de financiación para desplegar tecnologías tempranas deberían fomentar la colaboración. Los responsables políticos podrían generar certidumbre regulatoria con precios mínimos del CO2 y del hidrógeno para movilizar capital destinado a infraestructuras esenciales, como los gasoductos de carbono y de hidrógeno.
Invertir en I+D y emisiones negativas para cerrar las brechas hasta alcanzar las emisiones netas cero en 2050. Aumentar las inversiones públicas y privadas en I+D que reduzcan el coste de tecnologías como la captura directa de aire será fundamental para alcanzar las emisiones netas cero. También será esencial invertir en la reorganización del uso del suelo para generar emisiones negativas mediante iniciativas como la reforestación. Los legisladores también pueden empezar a aprobar normativas que establezcan trayectorias graduales para que cada sector alcance las emisiones netas cero, como las normas de emisiones para automóviles que ya están en vigor en el sector del transporte.
Como mostrará este informe, la Unión Europea puede alcanzar emisiones netas cero sin comprometer la prosperidad. Los avances de las últimas décadas han puesto la neutralidad climática al alcance. Pero sentar las bases en la próxima década será fundamental para alcanzar este objetivo.


