En febrero de 2019, Margrethe Vestager, comisaria europea de Competencia, bloqueó la propuesta de fusión ferroviaria entre Siemens y Alstom (Comisión Europea 2019). Pero, atrapada entre empresas chinas con fuertes subvenciones y gigantes estadounidenses sin regulación, ¿debería la UE relajar su política de competencia con la esperanza de crear sus propios gigantes? Esta línea de razonamiento ha ganado fuerza entre los responsables políticos de la UE. Muchos temen que la rígida política de competencia de la región sea demasiado rígida y suponga una desventaja en un mundo en el que otros no juegan con las mismas reglas. Algunos incluso sostienen que la política de competencia de la Unión podría obstaculizar sus objetivos estratégicos.
Estas preocupaciones son válidas, pero sostenemos que la política de competencia no es la causa de los problemas de Europa. Debilitar la política no ayudaría a la UE a alcanzar sus objetivos estratégicos (Jean et al. 2019).
Concentración, beneficios e inversión
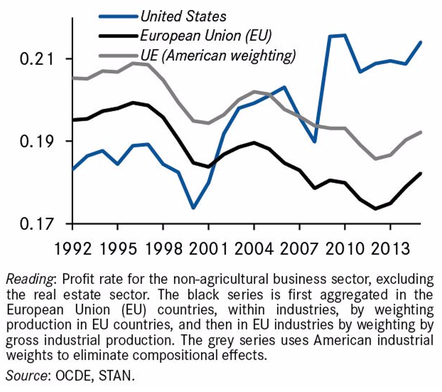
Desde 2000, la concentración ha aumentado en Estados Unidos, mientras que se ha mantenido relativamente estable en la UE (véase la Figura 1). Los márgenes de beneficio han evolucionado de manera similar. Hasta comienzos de los años 2000, los mercados estadounidenses eran más competitivos que los europeos, con precios más bajos y, a menudo, márgenes más reducidos. Estas tendencias se han invertido, con un fuerte aumento de los márgenes de beneficio en Estados Unidos, pero no en la UE (véase la Figura 2).
Figura 1 Evolución de los niveles de concentración en Estados Unidos y la UE, 2000-2015
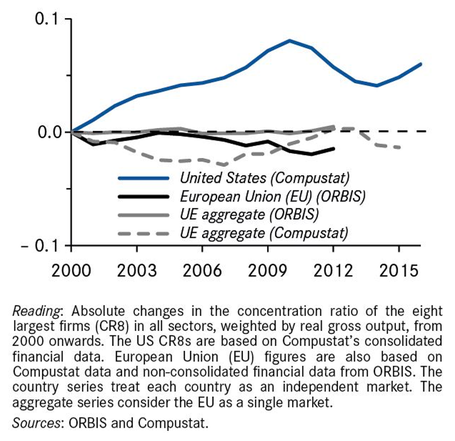
Figura 2 Márgenes de beneficio en Estados Unidos y la UE, 1992-2015
Los precios también se han visto afectados. Al comparar la evolución de los precios en relación con el coste unitario de la mano de obra entre la UE y Estados Unidos, constatamos que, entre 2000 y 2015, los precios aumentaron un 15 % más en Estados Unidos que en la UE, mientras que los salarios aumentaron solo un 7 % más en Estados Unidos que en la UE. Esto supone un aumento medio del 8 % del poder adquisitivo de los consumidores de la UE (Gutiérrez y Philippon 2018, Philippon 2019).
¿Quizá se necesitan márgenes elevados para sostener una inversión elevada? Los datos no respaldan esta idea. La concentración, los márgenes operativos y los precios de las acciones aumentaron en Estados Unidos, mientras que la inversión, incluida la inversión intangible y en I+D, disminuyó. Mientras tanto, la concentración ha disminuido en la UE y las inversiones se han mantenido (relativamente) estables, a pesar de los menores beneficios y de los precios de las acciones más bajos (Figura 3).
Figura 3 Comparación entre Estados Unidos y la UE (cinco sectores estadounidenses más concentrados)

Mejorar la política de competencia de la UE
La política de competencia de la UE se basa en dos pilares: la protección del consumidor y la independencia de su aplicación por parte de la Comisión, para garantizar la imparcialidad y reforzar la confianza que depositan en ella los Estados miembros.
La política de la UE ha sido más estricta en su aplicación que la de Estados Unidos, pero sigue siendo un hecho excepcional que la Comisión rechace una fusión. En la gran mayoría de los casos, la Comisión decide la aprobación incondicional. Entre enero de 2010 y diciembre de 2018, se notificaron a la Comisión 2.980 operaciones de concentración. De ellas, 2.704 fueron aprobadas sin condiciones (90,7 %), incluidas 1.949 (65,4 %) en la fase 1. Otras 156 operaciones fueron aprobadas con condiciones. Solo siete operaciones fueron denegadas de forma definitiva.
Algunas de estas fusiones dieron lugar a la creación de gigantes europeos, como la combinación de Luxottica y Essilor en gafas, y de Lafarge y Holcim en cemento.
No obstante, la política de competencia podría ser más flexible y reactiva si evolucionara en al menos tres aspectos.
Medidas de comportamiento en los compromisos. Para permitir cierta flexibilidad, especialmente en mercados que evolucionan constantemente, la Comisión debería recurrir con más frecuencia a las medidas de comportamiento. El Tribunal de Justicia de la Unión Europea ha hecho, mediante su jurisprudencia, que estas medidas sean difíciles de aplicar. Los compromisos de comportamiento son a veces costosos de supervisar, pero son reversibles y, por tanto, pueden adaptarse si los acontecimientos cambian el funcionamiento de los mercados.
Imposición de medidas provisionales. Abordar el abuso de posición dominante suele llevar tiempo. Los retrasos son habituales, especialmente en casos muy técnicos. El caso Google Shopping, por ejemplo, tardó unos siete años. Para entonces, todos los competidores habían sido expulsados del mercado. Debería permitirse a la Comisión imponer medidas provisionales con rapidez.
Abordar las adquisiciones preventivas. Por último, en algunos sectores han surgido nuevos tipos de abusos de posición dominante. Lo más importante es la práctica de adquirir empresas emergentes innovadoras sin ingresos significativos para eliminar de raíz a posibles competidores (Cunningham et al. 2018). La facturación tiende a situarse por debajo de los umbrales de notificación de las autoridades de competencia. Pero reducir los umbrales aumentaría enormemente el número de casos que deben examinarse, por lo que no es una solución óptima, como descubrió recientemente la autoridad alemana de competencia. Establecer el valor de la operación como nuevo umbral no es una solución, porque estas cifras pueden manipularse fácilmente. Por otro lado, permitir el control ex post de las fusiones por parte de la autoridad de competencia sería una forma eficiente y flexible de dirigirse a las adquisiciones preventivas sin sobrecargar a la autoridad.
En la práctica, dos problemas principales podrían impedir que los responsables políticos igualen las condiciones de competencia. El primero es el problema de las posiciones dominantes; el segundo, el de las subvenciones industriales.
La competencia en mercados terceros
Por definición, la política de competencia de la UE solo se ocupa de los efectos de la competencia en Europa. Deja abierta la cuestión de la competencia en mercados terceros. Por ello, las empresas europeas podrían encontrarse en desventaja si tienen que competir en esos mercados con empresas extranjeras que disfrutan de una posición dominante en sus mercados nacionales. Una posición dominante en el mercado nacional puede afectar a la competencia en mercados extranjeros de dos maneras:
la empresa aplica subvenciones cruzadas (parte de los ingresos de su mercado nacional se utiliza para subvencionar precios bajos en otros lugares), o
la empresa opera en un sector en el que el tamaño es una ventaja competitiva decisiva.
Cuando las subvenciones cruzadas distorsionan de forma significativa la competencia, existen dos posibles soluciones. La primera sería solicitar la apertura de un procedimiento antidumping por parte del país importador, ya que esta práctica corresponde precisamente a la definición de dumping en el derecho comercial. La segunda consiste en presentar una controversia ante la OMC por la aplicación de subvenciones perjudiciales. En la práctica, ninguna de las dos sería sencilla. Esto también tiene una relevancia práctica limitada porque, según nuestro conocimiento, nadie ha demostrado todavía la existencia de subvenciones cruzadas a gran escala.
Los estudios empíricos muestran que el tamaño es una fuente limitada de ventaja competitiva. Por ejemplo, De Loecker et al. (2019) constatan que un aumento del 10 % en el tamaño de una empresa incrementa su producción entre un 10,3 % y un 10,8 %, lo que implica que su productividad aumenta entre un 0,3 % y un 0,8 %.
Las fusiones fracasan con frecuencia, lo que también implica que una empresa más grande no siempre es más eficiente. Las agrupaciones de empresas públicas chinas orquestadas por la Comisión de Supervisión y Administración de Activos del Consejo de Estado (SASAC), de titularidad estatal, fueron seguidas de un deterioro significativo de su rendimiento económico (Lardy 2018).
El tamaño sí importa en algunos sectores; por ejemplo, cuando los efectos de red son fuertes (plataformas digitales), o cuando la creciente importancia del capital intangible genera grandes costes hundidos. Asimismo, cuando el coste de la inversión aumenta de forma desproporcionada, como ocurre con las nuevas herramientas de producción para las fundiciones de semiconductores, o con nuevos productos en los sectores del automóvil, farmacéutico y aeronáutico. En tales casos, la aplicación deficiente de la política de competencia en el país de origen constituye una ventaja.
Sin embargo, a diferencia de una subvención, esta distorsión genera precios más altos, por lo que la mejor solución consiste en exigir la reciprocidad en el acceso a los mercados. Esto requiere obligaciones de transparencia más estrictas sobre las medidas no arancelarias y sobre la aplicación de normativas y compromisos, lo que implicará que existan menos obstáculos informales o mal identificados.
Estos objetivos deberían ser un punto central importante de los debates sobre la modernización de la OMC. La UE también debería hacer un uso más estratégico del sistema de consultas y de solución de controversias de la OMC ante incumplimientos importantes, así como de sus instrumentos de defensa comercial. Y debería restablecer la reciprocidad en la apertura de la contratación pública a proveedores extranjeros.
La UE también podría crear un «responsable de control comercial» para coordinar estas políticas, dirigido específicamente a la aplicación de los compromisos comerciales. En la práctica, serían diversas las soluciones, como las consultas sobre la aplicación de los compromisos, la publicación de las conclusiones, la denuncia pública, las solicitudes formales, la remisión al Órgano de Solución de Diferencias de la OMC, de oficio la incoación de investigaciones antidumping y antisubvenciones, o medidas de salvaguardia.
Subvenciones industriales
La mejor respuesta a las subvenciones industriales sería convertir la regulación en un asunto prioritario en los debates sobre la reforma de la OMC, reforzar las obligaciones de transparencia y facilitar la adopción de medidas compensatorias cuando las subvenciones sean perjudiciales. La creación de una presunción refutable de que las subvenciones no notificadas serían perjudiciales para los socios y, por tanto, susceptibles de medidas compensatorias, tal como ya ha propuesto la UE, sería un instrumento poderoso para cambiar los incentivos en este ámbito.
Pero esto puede no ser fácil ni rápido de hacer. Por ello, necesitamos un plan B.
Las reformas de los instrumentos de defensa comercial y de la metodología para determinar los derechos antidumping entraron en vigor recientemente, y constituyen un primer paso. Necesitamos una forma más reactiva de utilizar estos instrumentos cuando se identifiquen subvenciones significativas. También debemos tener en cuenta la inversión extranjera directa (IED). El control de la IED, actualmente limitado a la búsqueda de posibles amenazas para la seguridad o el orden público, podría ampliarse para abarcar las preocupaciones sobre la financiación pública, con el fin de evitar distorsiones relacionadas con las subvenciones y preservar la competencia.
Por último, la UE podría aprovechar mejor el marco jurídico vigente sobre ayudas estatales, como los Proyectos Importantes de Interés Común Europeo (PIICE). Esto permite conceder importes elevados de ayuda a grandes proyectos industriales de manera no distorsionadora.


