En la antesala de la introducción del euro en 2002, las percepciones sobre las perspectivas económicas y el riesgo de inversión de Portugal cambiaron, lo que provocó un aumento sustancial de la deuda privada y un leve auge impulsado por la demanda interna. El auge dio paso, en la década de 2000, a un decenio de crecimiento prolongado, deterioro de las condiciones del mercado laboral, acumulación constante de desequilibrios externos y aumento de la deuda. Desde entonces, la crisis global y la crisis de deuda soberana europea confluyeron para empujar a la economía a una recesión severa y llevaron al país a emprender un programa de ajuste supervisado por una troika de acreedores.
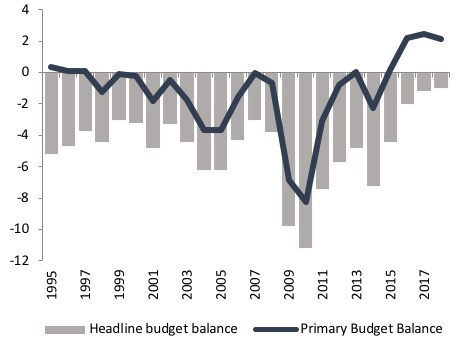
El PIB cayó un 7,9 % desde el máximo hasta el mínimo, mientras que el empleo se redujo un 13,4 % (figura 1). El desempleo alcanzó un máximo del 17,5 % en 2013 (el desempleo juvenil llegó al 40 %). Los déficits fiscales subieron hasta alrededor del 10 % del PIB (figura 2). Los bonos soberanos portugueses fueron rebajados a categoría «basura». Casi 500 000 personas emigraron entre 2011 y 2014, la mayor emigración que el país había experimentado en 50 años.
Figura 1 Crecimiento del PIB y desempleo
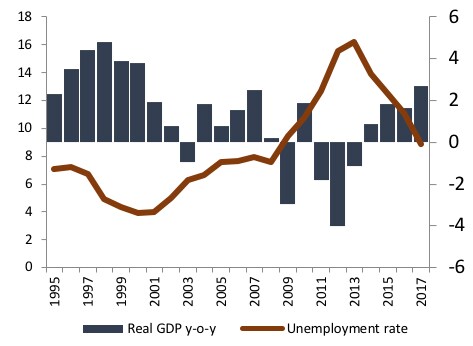
Figura 2 Saldo presupuestario (% del PIB)
Los primeros signos de recuperación en 2014 y 2015 resultaron ser débiles y de corta duración. El crecimiento acabaría repuntando con renovado vigor en el tercer trimestre de 2016 y se aceleró aún más hasta el 2,7 % en 2017 (figura 1), gracias a un aumento real del 9 % de la inversión y a un crecimiento del 7,9 % de las exportaciones. El empleo aumentó un 3,5 % en el cuarto trimestre de 2017 (interanual), mientras que el desempleo descendió hasta el 7,4 % en 2018, su nivel más bajo desde 2004, y la población activa retomó una tendencia expansiva. Esta es ahora una recuperación sostenible.
Los déficits fiscales se desplomaron hasta el 2 % del PIB en 2016 y hasta el 0,9 % en 2017, el nivel más bajo de la historia democrática de Portugal. En términos estructurales, esto implicó una reducción de 1,4 puntos porcentuales en dos años, por encima de lo previsto en el Pacto de Estabilidad y Crecimiento. El stock de deuda pública se redujo 4,3 puntos porcentuales en 2017, la caída más significativa en 20 años, mientras que la deuda del sector privado (es decir, de las sociedades no financieras y los hogares) descendió hasta el 163,5 % del PIB, frente a un máximo del 210,3 % en 2012.
En este contexto, el desempeño de la economía portuguesa en las últimas dos décadas suele enmarcarse como un proceso de deterioro constante de la competitividad en precios y de acumulación de desequilibrios, que culmina en una recesión severa y en un programa de ajuste regenerador (Chen et al. 2012, ESM 2017, FMI 2017, Comisión Europea 2016). Según este planteamiento, el programa de ajuste puso en marcha un proceso deflacionario interno que contribuyó a restaurar la competitividad externa y, por tanto, a mejorar el desempeño económico. Estas mejoras, junto con los vientos favorables de una recuperación sincronizada en la zona del euro, explicarían en gran medida el desempeño macroeconómico actual de Portugal, incluido el reequilibrio de sus finanzas públicas.
Sostenemos que este planteamiento es fundamentalmente incompatible con la evidencia empírica existente sobre los fundamentos de la economía portuguesa y sobre cómo han evolucionado con el tiempo (por ejemplo, Gouveia y Coelho 2018). En nuestra opinión, el giro de Portugal no es un simple subproducto de un supuesto programa de ajuste destinado a mejorar la competitividad, y menos aún de los vaivenes del entorno macroeconómico externo. Algunos elementos del programa de ajuste desempeñaron un papel importante, pero no son el alfa y el omega del giro de Portugal.
La recuperación firme y sólida de la economía portuguesa se basa, de hecho, en cambios estructurales duraderos en las competencias, la inversión, la orientación exportadora y el mercado laboral, distribuidos a lo largo de las dos últimas décadas. Estos cambios se han visto complementados por recientes iniciativas políticas orientadas a restablecer la confianza de las empresas y los consumidores, entre ellas medidas para reparar el sistema financiero portugués, políticas de apoyo a la demanda interna y una gestión de las finanzas públicas anticíclica, rigurosa y prudente. En conjunto, han avanzado mucho en la corrección de debilidades estructurales clave de la economía portuguesa y, así, han contribuido a sentar las bases de una economía más resiliente y próspera.
Dos décadas de cambios estructurales
Veamos las principales características de los cambios estructurales que se han estado produciendo bajo la superficie.
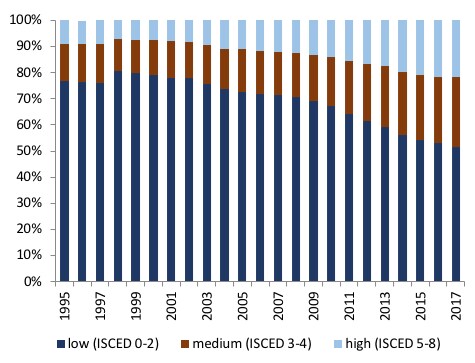
Empezamos por el capital humano. Aunque la brecha de cualificación de Portugal con respecto a sus socios europeos sigue siendo grande (el stock de trabajadores poco cualificados está 26 puntos porcentuales por encima de la UE28), se está reduciendo rápidamente (10 puntos porcentuales desde 2004) y está relacionada en gran medida con el legado de las generaciones mayores, con perfiles educativos más bajos (figura 3). Entre 2004 y 2016, la proporción de adultos (de 15 a 64 años) con como máximo educación secundaria inferior disminuyó 21 puntos porcentuales (del 74 % al 53 %), mientras que tanto los trabajadores de cualificación media como alta aumentaron alrededor de 10 puntos porcentuales (del 16 % al 26 %, y del 11 % al 22 %, respectivamente). Suponiendo que el flujo actual de trabajadores poco cualificados que se incorporan al mercado laboral se mantiene constante (lo cual es un supuesto relativamente conservador), cabría esperar que la proporción de trabajadores poco cualificados se redujera aún más, del 53 % al 42 %, dentro de diez años, y que el PIB potencial aumentara alrededor de un 7 % (Gouveia y Coelho 2018).
Figura 3 Evolución de los niveles educativos
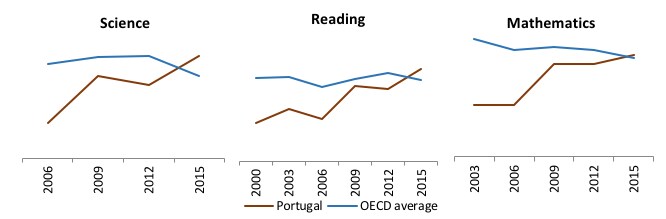
Los cambios en el capital humano no se han limitado a aspectos cuantitativos, sino que también han incluido mejoras de calidad. Portugal forma parte de un grupo muy reducido de países que han logrado avances constantes y generalizados en las distintas rondas de las evaluaciones PISA de la OCDE (figura 4). Los resultados de la ronda más reciente (2015) sitúan al país por encima de la media de la OCDE en todas las áreas evaluadas (ciencias, lectura y matemáticas). Por sí solos, estos indicadores retratan una sociedad que ha sabido afrontar el ajuste estructural de forma eficaz. Esto contrasta claramente con periodos anteriores de cambio estructural, como el de los años ochenta. En 1982, solo el 2 % de los asalariados del sector privado tenía titulación universitaria. Esta cifra es hoy cercana al 20 %. Esto señala un aumento notable de las competencias y una oportunidad que no puede desaprovecharse.
Figura 4 Resultados de PISA
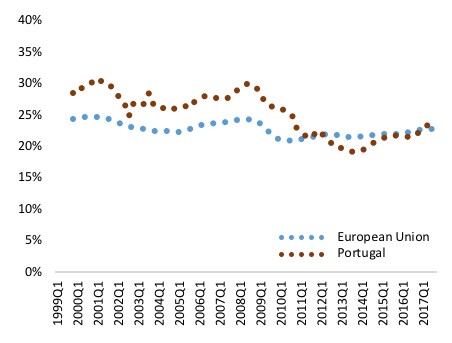
Pasemos a la inversión. Esta fue el principal motor del crecimiento de la productividad laboral en Portugal en la década anterior a la crisis (por ejemplo, Corrado et al. 2016). La inversión empresarial, en particular, se situó sistemáticamente por encima de la media de la UE28 (alrededor de 5 puntos porcentuales) durante toda la década de 2000 (figura 5). La crisis afectó a la inversión, pero hay indicios claros de que se está recuperando bien. La formación bruta de capital fijo aumentó un 9 % en términos reales en 2017. La inversión empresarial vuelve a crecer por encima de la media de la UE. Se espera que una sólida cartera de proyectos de inversión cofinanciados por la UE para los próximos cuatro años impulse aún más la inversión. Se trata en su mayoría de proyectos que mejoran la competitividad, centrados en infraestructuras de transporte, regeneración urbana, servicios sanitarios y educativos, e I+D e innovación.
Figura 5 Tasa de inversión bruta de las sociedades no financieras, UE28 frente a Portugal (media móvil de 4 años, porcentaje del valor añadido bruto del sector)
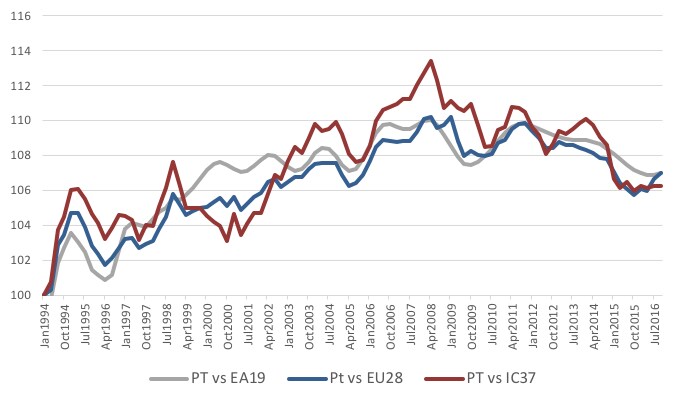
Tras la adopción del euro, las abundantes entradas de capital se canalizaron hacia proyectos no comercializables y relativamente poco productivos, lo que perjudicó considerablemente el desempeño económico (Dias et al. 2015). Sin embargo, hay indicios claros de que esta pauta se ha revertido en la última década (figura 6). El peso de las exportaciones totales en el PIB aumentó 16 puntos porcentuales, hasta el 43 %1, entre 2005 y 2017 (figura 7). Este aumento refleja un proceso de reestructuración empresarial hacia los sectores comercializables, que comenzó mucho antes de la crisis financiera internacional. Además, en gran medida no guarda relación con los cambios en la competitividad en precios. Los tipos de cambio efectivos reales aumentaron entre 1995 y alrededor de 2005, pero se mantuvieron bastante estables hasta los últimos años, cuando empezó a notarse un ligero descenso (figura 9). Esto contrasta marcadamente con la visión convencional analizada anteriormente.
Figura 6 Crecimiento del empleo en Portugal, porcentaje y diferencia en puntos porcentuales
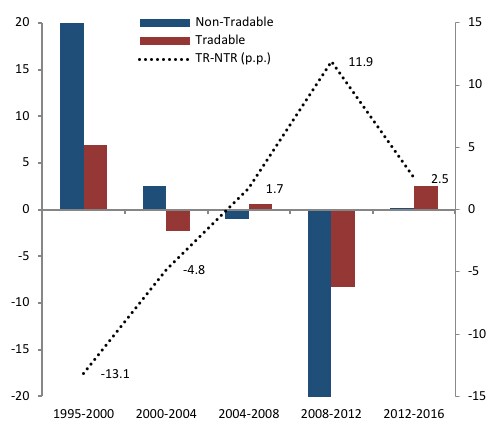
Figura 7 Exportaciones nominales (% del PIB)
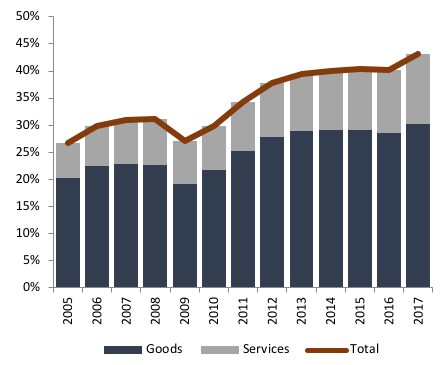
Figura 8 Cuota de mercado real de las exportaciones de bienes (interanual, %)
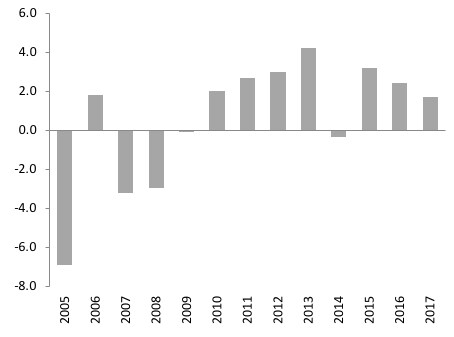
Figura 9 Tipos de cambio efectivos reales, deflactor de precios de exportación (1995=100)
El giro de Portugal también se ha visto respaldado por cambios importantes introducidos en la legislación laboral en los últimos 15 años. Se han llevado a cabo múltiples reformas orientadas a la flexibilidad interna de las empresas, como el ajuste de las horas trabajadas, el seguro de desempleo, las restricciones al despido y la posibilidad de firmar contratos temporales, lo que ha hecho el mercado laboral más flexible y adaptable a las perturbaciones. En el periodo 2001-2007, los flujos de trabajadores en Portugal, incluidas las tasas de creación y destrucción de empleo, fueron notablemente similares a los de Estados Unidos. Lo mismo ocurre con la flexibilidad salarial. El mercado laboral portugués presenta niveles de flexibilidad salarial similares a los de otras economías avanzadas.
Más recientemente, los esfuerzos para estabilizar el sistema bancario portugués y reformar su gobernanza han desempeñado un papel fundamental en la recuperación del crecimiento tras la crisis. Fortalecer el sistema bancario fue clave para aumentar el flujo de crédito y mejorar la eficiencia en la asignación de capital (Castro et al. 2004, Amador y Nagengast 2015). Esos esfuerzos incluyeron el fortalecimiento de las bases de capital de los bancos, cambios en las estructuras accionariales, la aclaración de la mecánica de los procedimientos de resolución y la creación de condiciones adecuadas para que los resultados operativos de los bancos volvieran a terreno positivo.2 En 2017, el sistema bancario portugués volvió a registrar resultados positivos. Los costes por deterioros y las provisiones disminuyeron notablemente. La base de capital de los bancos mejoró (el coeficiente de capital de nivel 1 ordinario se situó en el 13,9 % a finales de 2017, 2,5 puntos porcentuales por encima del nivel de finales de 2016). El stock de préstamos morosos (NPL) se redujo de 50 000 millones de euros a mediados de 2016 a 37 000 millones de euros en 2017. La ratio de préstamos morosos se sitúa ahora en el 13,3 %, tras descender 3,9 puntos porcentuales desde finales de 2016 y 4,6 puntos porcentuales desde junio de 2016.
La crisis produjo efectos perjudiciales en las finanzas públicas, que se sumaron a los problemas acumulados en la década de 2000. Sin embargo, Portugal ha mostrado una gran resiliencia en la forma en que se ha comprometido y perseverado en la restauración del equilibrio de las finanzas públicas, mediante reformas diseñadas para lograr una consolidación fiscal estructural. La estrategia del gobierno actual se basa en una gestión rigurosa y prudente del gasto público, capaz de responder de forma flexible y eficaz a los cambios en el entorno macroeconómico. Su objetivo es lograr el equilibrio adecuado entre la meta de reducción de la deuda y la necesidad de proteger el crecimiento. Para mejorar la eficiencia del gasto público, el gobierno ha llevado a cabo un examen del gasto diseñado para ayudar a los ministerios sectoriales a generar ganancias de eficiencia genuinas y duraderas que permitan contener el gasto, garantizando al mismo tiempo que las presiones de demanda inevitables sobre los servicios públicos puedan seguir atendiéndose de forma eficaz dentro del marco fiscal existente.
Desafíos por delante
Portugal ha dado un giro. Tras atravesar un auge moderado, una caída y una recesión severa, todo ello en menos de dos décadas, la economía portuguesa ha resurgido con una fortaleza renovada. Persisten retos importantes. Algunos son cargas heredadas de la crisis. Los stocks de deuda privada y pública siguen siendo elevados. Se requiere un mayor ahorro, tanto interno como externo. El desempleo juvenil y el desempleo de larga duración aún no han regresado a los niveles previos a la crisis. El sector financiero todavía tiene que recorrer cierto camino para recuperar la plena salud. Para mantener las finanzas públicas en una trayectoria de consolidación, el gasto público deberá seguir gestionándose con mucho cuidado. Sin embargo, lo crucial es que la capacidad de Portugal para afrontar estos desafíos es hoy considerablemente mayor que en cualquier momento de las últimas décadas. La combinación actual de un crecimiento económico robusto, impulsado por la inversión y las exportaciones, cuentas externas equilibradas y finanzas públicas en una senda de consolidación, dista mucho de la experiencia de finales de los noventa y de los años dos mil, y augura buenos resultados para la economía portuguesa en los años venideros. No obstante, las reformas adicionales, la demanda y la paciencia siguen siendo esenciales.


