Es importante tener en cuenta factores sociales y ambientales al tomar decisiones de inversión.
La transición energética verde de África requerirá una inversión significativa, pero podría crear millones de empleos e impulsar el crecimiento económico.
La transición también ayudará a reducir la huella de carbono de África y a mitigar los efectos del cambio climático.
La transición energética verde de África es una oportunidad para crear un futuro más sostenible y próspero para el continente.
África tiene la población de crecimiento más rápido del mundo, y se prevé que se duplique para 2050 hasta superar los dos mil millones de personas. Satisfacer sus necesidades con fuentes de energía sostenibles y rentables será fundamental para el desarrollo socioeconómico del continente, así como para alcanzar los objetivos del Acuerdo de París.
Al encontrar el equilibrio entre garantizar el crecimiento local y afrontar el urgente desafío del cambio climático, el continente tiene la oportunidad de aprovechar sus ricos recursos de energía renovable, en particular su abundancia de viento, sol y agua. Una «transición justa» de esta naturaleza también abre importantes perspectivas para los inversores.
Este artículo comparte nuestra perspectiva sobre la magnitud de la oportunidad de gasto de capital en energía en África y sobre la naturaleza y la ubicación geográfica de las inversiones necesarias.
Cómo el Foro ayuda a los líderes a orientarse en la transición de los sistemas energéticos y de materiales
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que transforman los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se interrelacionan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración entre cadenas de valor y regiones, el Centro permite trazar vías compartidas que ayudan a los socios a alinearse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.
La electrificación es fundamental para satisfacer las necesidades energéticas de África
McKinsey ha identificado cinco posibles escenarios para la transición energética mundial, que giran en torno al ritmo del progreso tecnológico y al nivel de apoyo normativo. Este artículo se basa en el escenario de Compromisos Alcanzados, lo que significa que la trayectoria de gasto de capital descrita resuelve tanto la satisfacción de las necesidades energéticas del continente como el logro de los objetivos mundiales de reducción de gases de efecto invernadero. Es importante señalar que el escenario de Compromisos Alcanzados descansa en dos supuestos críticos: que el avance tecnológico continuará a un ritmo rápido y que se implementarán medidas normativas exigibles que respalden la transición.
Las necesidades energéticas de África podrían duplicarse para 2050 a medida que su población crezca en las próximas tres décadas. Alrededor de 600 millones de africanos carecen actualmente de acceso a la electricidad (aproximadamente la mitad de la población total), cifra que se espera que aumente a 1 200 millones para 2050. De manera similar, mientras que 920 millones de africanos carecen de acceso a cocinas limpias, esta cifra podría duplicarse hasta alcanzar unos 1 800 millones de personas en 30 años. La industrialización también impulsará la demanda energética de África, ya que se prevé que la producción manufacturera del continente crezca más de un 6 % anual hasta al menos 2025.
La buena noticia es que este crecimiento de las necesidades energéticas no se traduce en un crecimiento «uno a uno» del consumo de energía: los consumidores pueden cambiar a tecnologías más eficientes, es decir, productos que logran el mismo resultado con menos energía. Por ejemplo, en la movilidad, la producción industrial o la cocción y la calefacción, la electrificación puede reducir significativamente la demanda de energía.
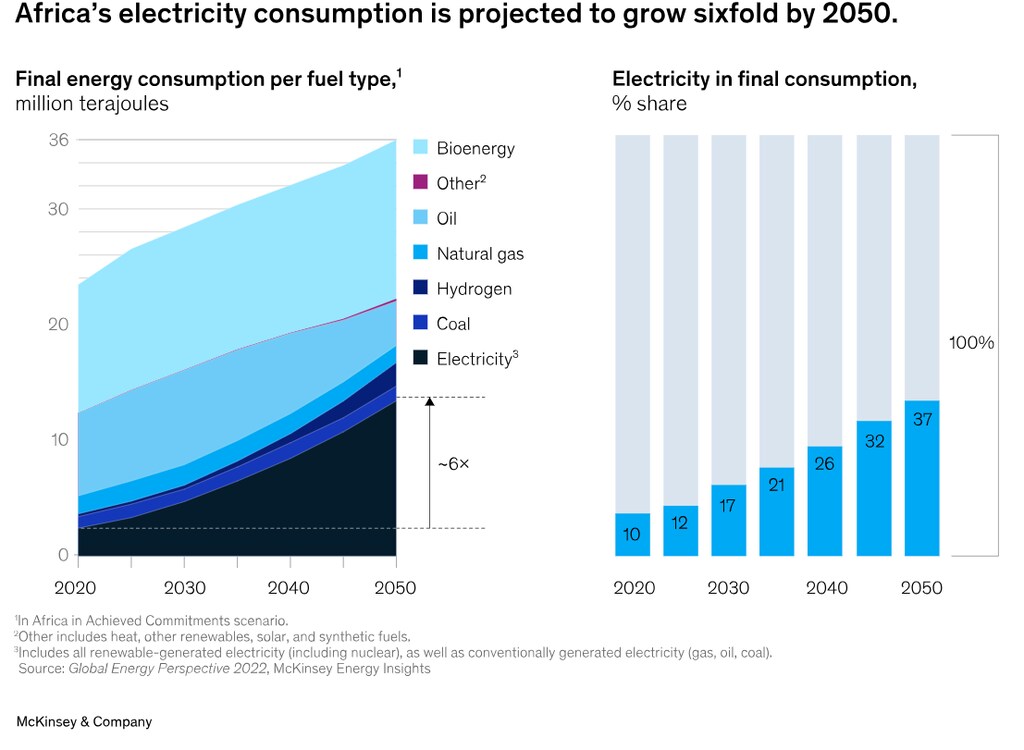
Supongamos que África cambia a tecnologías más eficientes y limpias durante las próximas tres décadas. En ese caso, el aumento del consumo final de energía —la energía total consumida por los usuarios finales en hogares, industria y agricultura— puede limitarse a un incremento del 50 % para 2050. En este escenario, el consumo de electricidad debe crecer seis veces entre 2019 y 2050 (gráfico 1).
Cambio en la combinación de la producción energética de África
Para posibilitar la electrificación de África y reducir la intensidad de carbono del suministro energético, se requiere un cambio en la combinación de la capacidad de producción energética.
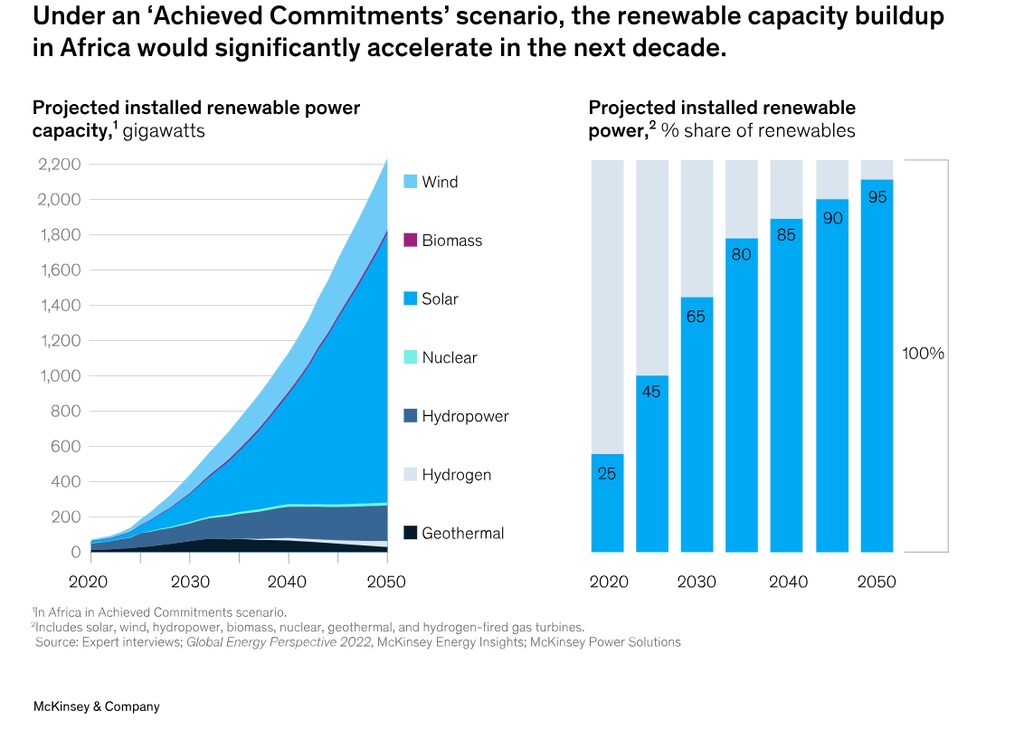
Las energías renovables cobrarán mayor importancia en la generación de electricidad, pero solo de forma progresiva: aumentarán en 2030 hasta alcanzar el 65 % de la capacidad instalada en 2035 y alrededor del 95 % en 2050 (gráfico 2). En cuanto a las renovables, la solar y la eólica crecerán mucho más rápido que la hidroeléctrica, con alrededor del 70 % de la capacidad instalada procedente de energía solar, el 20 % de eólica y el 10 % de hidroeléctrica para 2050.
Es probable que el gas desempeñe un papel de apoyo importante a corto y medio plazo, al proporcionar capacidad flexible a medida que las renovables aumentan su escala y el almacenamiento en baterías se vuelve más rentable. Por ello, es probable que la demanda de suministro e infraestructura de gas siga aumentando a corto plazo, y se prevé que la demanda de gas africana crezca un 3 % anual hasta 2030 y disminuya gradualmente a partir de entonces.
También se espera que la demanda mundial de gas aumente entre ahora y 2030, y que la inversión en gas africano pueda contribuir a satisfacer esta demanda. Por ejemplo, los países del norte de África con capacidades pertinentes pueden exportar gas a Europa por gasoductos, y los proyectos de gas natural licuado (GNL) que se están desarrollando actualmente, como el proyecto de GNL Likong’o-Mchinga en Tanzania y el proyecto Nigeria LNG Train 7, pueden contribuir a las exportaciones.
También se espera que la demanda mundial de gas aumente entre ahora y 2030, y que la inversión en gas africano pueda contribuir a satisfacer esta demanda.
También hay oportunidades en el hidrógeno verde. Producido mediante electricidad de origen renovable que separa las moléculas de agua en hidrógeno y oxígeno, se espera que el hidrógeno verde desempeñe un papel clave en el impulso mundial hacia las emisiones netas cero, en particular en la descarbonización de sectores de difícil reducción. Con abundantes recursos eólicos y solares, los países africanos del norte y del suroeste del continente podrían ser muy competitivos en el suministro de hidrógeno verde para el consumo local y mundial.
En el escenario de Compromisos Alcanzados, la demanda mundial de hidrógeno podría multiplicarse por siete para 2050 a medida que bajen los costos de producción de hidrógeno y aumente la capacidad renovable. Además, dado que la oferta y la demanda mundiales de hidrógeno no están equilibradas, África tiene una importante oportunidad de exportar hidrógeno verde. La creación de la Alianza Africana del Hidrógeno Verde en 2022, que busca fomentar la colaboración entre los países productores de hidrógeno, podría ser un gran beneficio para el hidrógeno africano. Para 2050, el continente podría autoabastecer todo su potencial de demanda interna de entre 10 y 18 megatones de hidrógeno, mientras que las exportaciones africanas de hidrógeno podrían alcanzar alrededor de 40 megatones para 2050.7
La modelización de McKinsey muestra que, si la combinación energética del continente evoluciona de esta manera, la intensidad de carbono energética de África podría disminuir considerablemente. Para 2050, la intensidad de emisiones energéticas podría caer un 45 %, impulsada por la evolución de las fuentes de energía solar, eólica y de hidrógeno verde.
Inversión en la transición energética de África
Para posibilitar estos cambios drásticos, se requeriría un gasto de capital acumulado de unos 2,9 billones de dólares entre 2022 y 2050, la mayor parte del cual tendría que destinarse a fuentes de energía verde. Esto exigiría un aumento significativo de la inversión en renovables africanas y en el desarrollo de infraestructura de energías renovables (gráfico 3).
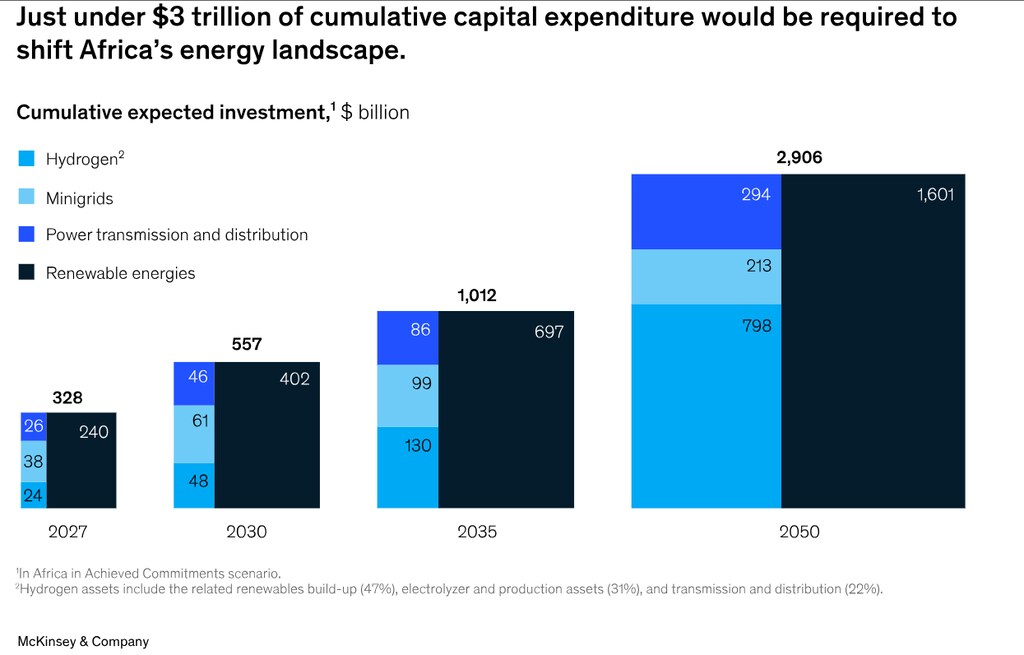
En 2022, las inversiones anuales en energía ascendieron a 70 000 millones de dólares, de los cuales el 58 % procedía de actividades de petróleo y gas, y gran parte del resto de la inversión en renovables. Para 2050, se espera que la inversión anual requerida más que se duplique, hasta alcanzar los 160 000 millones de dólares, y es probable que el foco de las inversiones cambie: el 43 % del gasto de capital se destinará al hidrógeno, el 38 % a las renovables y el 17 % a la transmisión, la distribución y las minirredes de electricidad.
Aunque se prevé que el crecimiento de las renovables y del hidrógeno verde solo se acelere a partir de 2030, las instituciones financieras tienen la oportunidad de actuar pronto. Para ganar un lugar en la mesa a largo plazo y permitir el desarrollo de las competencias necesarias, las instituciones financieras podrían considerar invertir en la transición energética verde africana lo antes posible. De hecho, algunos inversores ya están entrando, y la financiación empieza a impulsar proyectos significativos de energía verde en el continente.
Por ejemplo, en la COP27 de noviembre de 2022, Sudáfrica lanzó su Plan de Inversión para una Transición Energética Justa, anunciando una estrategia de inversión quinquenal para un paquete financiero de 8 500 millones de dólares, comprometido por la Unión Europea, el Reino Unido y Estados Unidos como parte de la Asociación para una Transición Energética Justa entre los países. El proyecto se centra en tres áreas prioritarias: el sector eléctrico, los nuevos vehículos energéticos y el hidrógeno verde. Gracias a las abundantes fuentes de energía renovable del país, así como a su infraestructura existente —utilizada actualmente sobre todo para transportar combustibles fósiles, pero que podría reorientarse hacia las exportaciones de hidrógeno verde—, el hidrógeno verde podría superar al hidrógeno gris como la forma de energía más rentable, lo que permitiría a Sudáfrica convertirse en un actor importante en el mercado mundial del hidrógeno verde.
También se pueden encontrar oportunidades de inversión en el desarrollo de infraestructura de tramo intermedio para la electricidad. La transmisión y la distribución de electricidad requerirían una inversión acumulada de unos 400 000 millones de dólares para 2050 con el fin de aumentar la generación y la electrificación, con las mayores oportunidades concentradas en Egipto, Marruecos, Nigeria y Senegal. Para 2030, se espera que estos países amplíen sus redes de transmisión y distribución en 120 000 kilómetros en conjunto, y algunos proyectos clave ya están en construcción.
También se pueden encontrar oportunidades de inversión en el desarrollo de infraestructura de tramo intermedio para la electricidad.
Por ejemplo, en 2022 se anunció una nueva iniciativa que supondrá la construcción de una interconexión eléctrica entre Egipto y Arabia Saudí, de 1 350 kilómetros (400 kilovoltios de capacidad) de línea de alta tensión. Se trata de la primera interconexión de corriente continua de alta tensión a gran escala entre Oriente Medio y el norte de África. La interconexión de las redes eléctricas de ambos países probablemente reforzará la resiliencia de la red y, dado que la electricidad se genera cada vez más a partir de fuentes renovables, también podría favorecer la futura descarbonización de los países.
De manera similar, Vinci Energies, una empresa constructora francesa, firmó recientemente un contrato de tres años por 324 millones de dólares para construir infraestructura de transmisión y distribución eléctrica en Marruecos. El proyecto implicará la construcción y el mantenimiento de 500 kilómetros de líneas eléctricas de alta tensión y más de 1 000 kilómetros de redes de distribución de baja y media tensión, así como la construcción de 11 estaciones transformadoras de alta tensión. Mientras tanto, en Senegal, Omexom, filial de Vinci Energies, está construyendo una línea de transmisión de 200 kilómetros y 100 subestaciones de distribución, con un valor de unos 230 millones de dólares, como parte del plan energético del país que incluye el fortalecimiento y la ampliación de la red nacional.
También existen oportunidades de infraestructura de tramo intermedio en la industria del gas natural para garantizar que el gas se recoja, transporte, almacene y distribuya donde se necesita. Aunque muchos países de África Occidental tienen abundantes suministros de gas natural, la infraestructura de gasoductos más allá de Nigeria sigue estando poco desarrollada. Sin embargo, esto también está cambiando. En 2022, Barak Fund Management y TriLinc Global Impact Fund se asociaron para aportar 425 millones de dólares a Genser Energy Ghana para diversos proyectos de expansión del gas, entre ellos el desarrollo de una planta de acondicionamiento de gas, una terminal de almacenamiento de GNL y la construcción de un gasoducto de gas natural de 100 kilómetros hasta Kumasi, la segunda ciudad más grande de Ghana.
Dónde encontrar estas oportunidades de gasto de capital en energía
Es probable que las nuevas inversiones verdes para desarrollar los distintos segmentos energéticos se distribuyan por todo el continente, dependiendo principalmente de la disponibilidad de recursos naturales locales (gráfico 4).
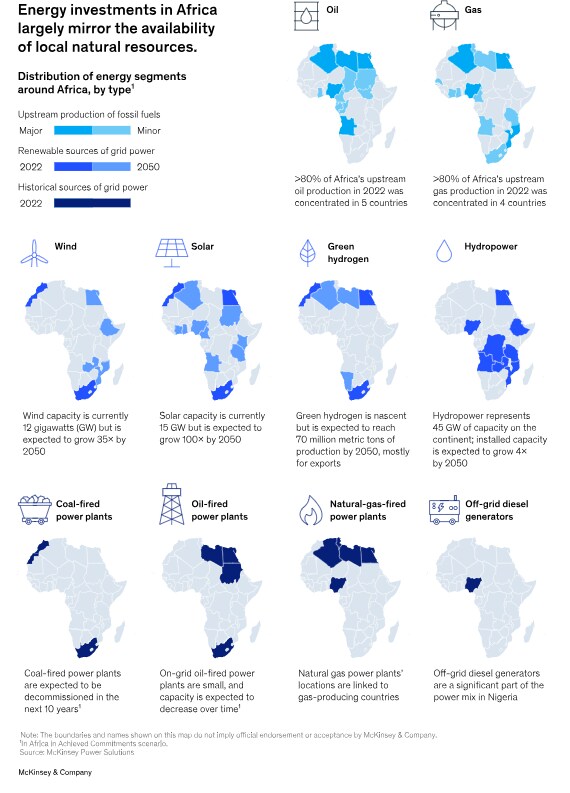
En 2022, Argelia, Egipto, Mozambique y Nigeria produjeron conjuntamente más del 80 % del gas upstream de África, y el continente también alberga varias instalaciones de licuefacción de GNL, incluidas las de Argelia, Angola, Egipto y Nigeria, con nuevos proyectos anunciados en Guinea Ecuatorial, Mozambique y Sudáfrica.
La energía convencional, como el carbón, se encuentra principalmente en Marruecos y Sudáfrica, y se espera que las centrales eléctricas de carbón se desmantelen en gran medida en los próximos diez años en el escenario de Compromisos Alcanzados. En Sudáfrica, estas podrían sustituirse por un crecimiento de la capacidad de gas natural. Otros países con centrales eléctricas de gas natural, sin embargo, deberían reducir su capacidad a largo plazo, y se espera que Egipto, Libia, Sudáfrica y Sudán reduzcan la capacidad de las pequeñas centrales eléctricas de petróleo.
En el segmento de las energías renovables, mientras que la hidroeléctrica todavía tiene mucho margen de crecimiento, se espera que la solar y la eólica representen el mayor potencial de crecimiento. La hidroeléctrica representa 45 gigavatios (GW) de capacidad en África, principalmente en el África subsahariana, y se espera que la capacidad instalada se cuadruplique para 2050. Mientras que la capacidad solar y eólica es reducida —con solo 15 GW y 12 GW, respectivamente—, se prevé que ambas crezcan significativamente para 2050: la energía solar hasta 100 veces y la eólica hasta 35 veces.
El hidrógeno verde sigue siendo una tecnología incipiente, pero se están anunciando proyectos, y representa una gran oportunidad a largo plazo en los países del norte y del suroeste de África. El grupo energético francés Total Eren ya ha puesto en marcha una planta de producción de hidrógeno verde y amoníaco verde por valor de 10 600 millones de dólares en Marruecos.15 La producción de la instalación megahíbrida se basará en tecnología eólica y solar, y, con una producción prevista para comenzar en 2027, el proyecto podría situar a Marruecos entre los países africanos más avanzados en el desarrollo y la producción de hidrógeno verde. También hay importantes proyectos de hidrógeno en marcha en Namibia y Sudáfrica.
Selección de proyectos con criterios de sostenibilidad y crecimiento económico
Los inversores que analizan proyectos energéticos en África pueden encontrarse con que deben orientarse en un complejo panorama de factores políticos, económicos y sociales, así como en sus propias normas ambientales, sociales y de gobernanza. Para desarrollar una capacidad sólida de apoyo a la transición energética, las instituciones financieras pueden considerar definir un marco matizado de decisión para evaluar las oportunidades en el sector energético africano.
Para desarrollar una capacidad sólida de apoyo a la transición energética, las instituciones financieras pueden considerar definir un marco matizado de decisión para evaluar las oportunidades en el sector energético africano.
El primer paso podría consistir en identificar áreas estrictamente excluidas que no respalden el escenario de Compromisos Alcanzados ni la transición energética verde mundial, por ejemplo, las inversiones que impliquen fracturación hidráulica o carbón.
El segundo paso podría consistir en elaborar un conjunto de criterios adaptados al contexto específico de África para evaluar las inversiones de gasto de capital en energía. Estos criterios deben orientarse a satisfacer las necesidades energéticas y a reducir la intensidad de carbono de la producción energética. Como se muestra en este artículo, pasar del carbón al gas, por ejemplo, reduce la intensidad de carbono y podría ser un paso intermedio útil a medio plazo para aumentar la electrificación; construir infraestructura de transmisión y distribución eléctrica es fundamental para distribuir la energía eólica, solar e hidroeléctrica.
Para todas las inversiones que no entren en la categoría de 100 % renovables, se necesita un marco para evaluar si participan en una «transición justa»: ¿tiene la empresa un plan de transición y una trayectoria de intensidad de emisiones? ¿beneficiará la energía producida a la economía local? ¿crearán las actividades vinculadas oportunidades de energía más ecológica a largo plazo? Como ejemplo, Sasol en Sudáfrica anunció recientemente que desplazará progresivamente su materia prima del carbón al gas, y después hacia el hidrógeno verde y el carbono sostenible a largo plazo.
Seguir este enfoque podría permitir a los inversores determinar qué oportunidades respaldar y la mejor manera de hacerlo, ya sea mediante inversión, crédito o seguros. Dados los cambios previstos en la combinación energética africana en las próximas décadas, las oportunidades a corto y medio plazo pueden incluir proyectos que respalden el desarrollo de la producción de gas natural y la generación de electricidad para habilitar la transición energética junto con las renovables. A largo plazo, el apoyo podría reservarse únicamente a las renovables y al hidrógeno verde para alcanzar los objetivos del escenario de Compromisos Alcanzados.
Muchas de estas oportunidades tendrán casos de inversión difíciles, en particular para proyectos pioneros y pilotos, pero existe interés por parte de donantes y socios de desarrollo en ayudar a reducir el riesgo de algunas de estas iniciativas. Así, una consideración adicional para los inversores podría ser explorar asociaciones que hagan más atractivo el caso de inversión.


