El futuro del dinero
China está dejando rápidamente atrás el dinero en efectivo, y casi todos los habitantes de los principales centros urbanos usan teléfonos inteligentes para pagar prácticamente todo. Alipay y WeChat son las dos tecnologías dominantes en el país y están desplazando casi por completo al efectivo como medio de pago.
Los vendedores ambulantes y los enormes centros comerciales ya dependen de estas aplicaciones, e incluso los mendigos y los músicos callejeros usan códigos QR en las grandes ciudades de China. «Se ha convertido en la forma de vida habitual», afirmó Shiv Putcha, analista de investigación de IDC, a The New York Times. «Literalmente, todas las empresas y marcas de China están conectadas a este ecosistema».
Hace tres años, todo el mundo seguía usando efectivo, pero la transición a los pagos digitales se produjo con rapidez. Según la consultora iResearch, en 2016, los pagos móviles en China ascendieron a unos 5,5 billones de dólares, aproximadamente 50 veces el tamaño del mercado estadounidense, de 112.000 millones de dólares.
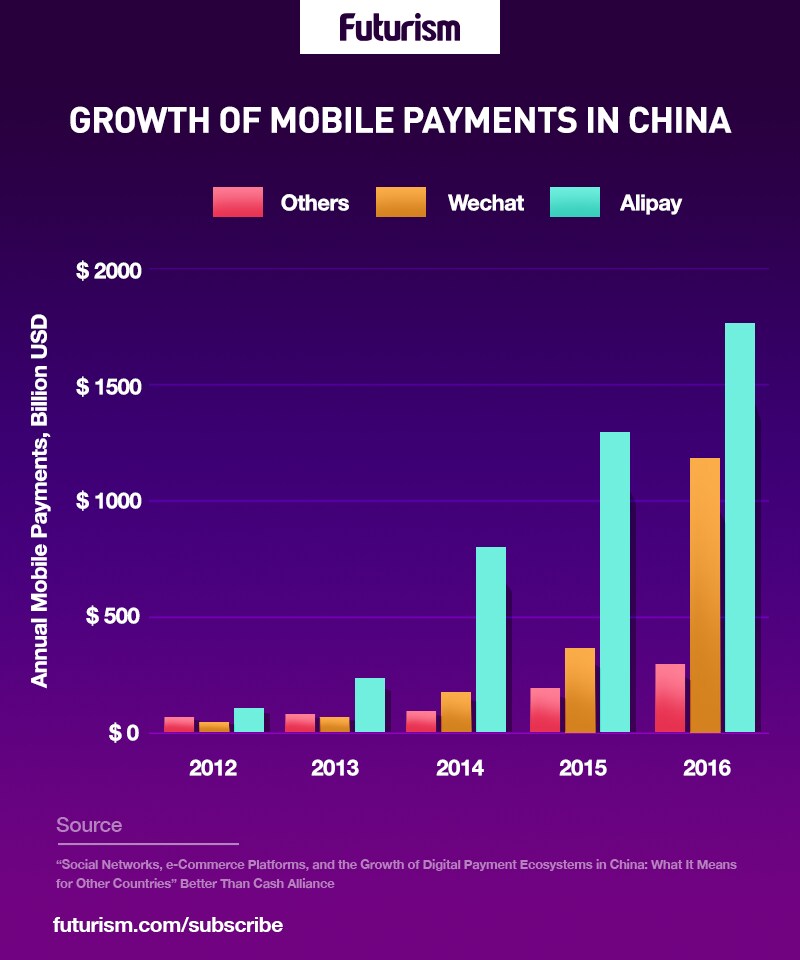
Tencent y Ant Financial (las empresas matrices de WeChat y Alipay, respectivamente) recopilan datos de pago de los usuarios y también cobran tanto a estos como a las empresas receptoras por sus servicios, que requieren muy pocos gastos generales, ya que no necesitan lectores de tarjetas ni interacciones con bancos.
Como resultado, los ingresos de Tencent en el cuarto trimestre de 2016 por «otros servicios», que incluyen los pagos móviles, se triplicaron con respecto a 2015 hasta alcanzar los 940 millones de dólares, y tanto Tencent como Ant Financial están a punto de superar a Mastercard y Visa en el total de transacciones diarias para 2018.
Los campus sin efectivo en ciudades como Tianjin permiten que los estudiantes paguen todos sus gastos, desde la matrícula hasta las comidas, con sus teléfonos inteligentes, lo que vuelve obsoletos incluso los carnés físicos de estudiante. Si se aplicaran en todo el país, estos planes podrían ahorrar a las universidades un estimado de 300.000 yuanes (44.034 dólares) al año en costos de producción de tarjetas y 10 millones de yuanes (1.467.825 dólares) en costos anuales por pérdida de tarjetas.
La tecnología de pago digital vinculada a los teléfonos inteligentes también se utiliza para mejorar el acceso a la atención médica en China y reducir los célebres largos tiempos de espera en las clínicas.
Los pagos digitales forman parte del proyecto de «finanzas verdes» que se está poniendo a prueba en China. La tecnología sin efectivo es un principio de las finanzas verdes porque es más eficiente. Según el Banco Mundial, las empresas y los gobiernos pueden reducir sus costos hasta en un 75 % mediante programas de pago digital.
China es especialmente receptiva a este tipo de transformación sin efectivo por varias razones. Tiene una gran población sin acceso a servicios bancarios (alrededor del 12 % de los adultos sin acceso a estos servicios en todo el mundo vive en China), una baja tasa de uso de tarjetas de crédito (solo un 16 % de penetración en 2014) y carece de sistemas de calificación crediticia. Los cheques personales están prácticamente obsoletos en el país, mientras que las opciones digitales están ampliamente disponibles.
La revolución digital mundial
China no es el único país que avanza hacia una sociedad sin efectivo. Las monedas y los billetes representan apenas el 2 % de la economía de Suecia, y tanto Noruega como Dinamarca han eliminado el efectivo en la mayoría de los ámbitos. The New York Times informa que en 2015 se utilizó efectivo en alrededor del 20 % de todos los pagos de consumo en Suecia, frente al 75 % de todas las transacciones en el resto del mundo. India también está digitalizando todo, desde los pagos hasta la identificación.
Sin embargo, una diferencia fundamental entre los países escandinavos y China es el uso de tarjetas de débito y crédito. Las tarjetas siguen siendo comunes en Suecia, donde en 2013 se realizaron casi 2.400 millones de transacciones de este tipo. En China, las tarjetas apenas se usan y se pasó directamente del efectivo a las aplicaciones digitales. Estas también están ganando terreno en los países escandinavos, donde todos, desde los vendedores ambulantes hasta las iglesias, utilizan aplicaciones de pago digital en sus teléfonos inteligentes.
El paso a los pagos digitales y a un mundo sin efectivo tiene sus detractores. Por ejemplo, como los usuarios locales de China están circunscritos a dos plataformas, a los turistas y demás visitantes les resulta difícil pagar cualquier cosa. Esto podría disuadir a las empresas extranjeras de instalarse en China o en cualquier otro lugar donde se utilicen plataformas de pago digitales más especializadas.
Además, las opciones de pago digital plantean problemas de privacidad y preocupaciones sobre ciberseguridad. Por ejemplo, la posibilidad de rastrear los datos de pago y restringir el acceso al dinero preocupa de verdad a muchos usuarios, sobre todo cuando el gobierno tiene el control.
Sin embargo, por muchas razones, la transición a una sociedad sin efectivo parece inminente. Lo ideal sería que pudiéramos hacer que esta transición fuera positiva centrándonos en tecnologías, como la cadena de bloques, que garanticen la privacidad y la seguridad de estas transacciones.


