Al igual que otros bancos centrales, el BCE supervisa en general una serie de medidas de la inflación subyacente para ayudar a distinguir el ruido de la señal en la inflación general. Esta columna describe las medidas de la inflación subyacente que el BCE utiliza habitualmente para medir la inflación general de la zona del euro y ofrece algunas perspectivas sobre su interpretación. Cada una de las medidas tiene ventajas e inconvenientes, por lo que deben considerarse en conjunto para llegar a una evaluación preliminar de la evolución de la inflación general. Al mismo tiempo, las medidas deben complementarse con un examen más estructural de sus fuerzas impulsoras, a fin de comprender mejor el proceso inflacionista.
El BCE supervisa habitualmente una amplia gama de medidas de la inflación subyacente. Junto con un conjunto más amplio de información macroeconómica, estas medidas pueden ofrecer hitos intermedios para evaluar las presiones inflacionistas a medio plazo. Las medidas de la inflación subyacente están rodeadas de incertidumbre y, en un ejercicio empírico reciente, ninguna medida se ha revelado como consistentemente superior (Ehrmann et al. 2018). Esto aconseja utilizar una gama de medidas, práctica que está en línea con la de los principales bancos centrales de todo el mundo. No obstante, como estas medidas pueden dar señales contradictorias de forma periódica, es importante poder interpretar sus movimientos individuales. Con este fin, describimos la justificación y ofrecemos algunas perspectivas sobre la interpretación de las medidas de la inflación subyacente que se utilizan con regularidad en el BCE.
Las medidas que analizamos pueden dividirse en dos grandes categorías.
En primer lugar, existen enfoques puramente estadísticos que comprenden medidas de exclusión permanentes y temporales, mediante las cuales algunos componentes de la inflación general se excluyen a priori por su volatilidad. En segundo lugar, existen medidas basadas en modelos, entre ellas: (1) la medida Supercore, que se basa en aquellos componentes del Índice Armonizado de Precios de Consumo (IAPC) excluidos los alimentos y la energía que se consideran sensibles al ciclo económico; y (2) el componente persistente y común de la inflación (PCCI, por sus siglas en inglés), que aprovecha la variación transversal de los componentes de la inflación. Coincidiendo con la publicación de esta columna, las series basadas en modelos ya están disponibles de forma periódica en el Almacén de Datos Estadísticos del BCE.1
Analizamos a continuación, por turno, las medidas estadísticas y las basadas en modelos, que se resumen en el gráfico 1.
Gráfico 1 Medidas de la inflación subyacente para la zona del euro (variaciones porcentuales anuales)

Las medidas que excluyen de forma permanente determinados componentes de un índice de precios forman parte del conjunto de herramientas de seguimiento que utilizan los bancos centrales de todo el mundo. Estas medidas prescinden de la volatilidad que a veces puede deberse a factores temporales con escasa relevancia para la inflación a medio plazo. Una de las medidas que el BCE utiliza con frecuencia es la inflación del IAPC excluidos la energía y los alimentos (IAPCX), que puede ayudar a prescindir del impacto directo de las fuertes oscilaciones de los precios del petróleo y de la volatilidad de los precios de las materias primas alimentarias provocada por condiciones meteorológicas atípicas. Basándose en la ponderación de los servicios (45 %) y de los bienes industriales no energéticos (26 %) en el IAPC, refleja más del 70 % del IAPC, siendo la energía aproximadamente el 10 % y los alimentos otro 20 %. El IAPC excluidos la energía y los alimentos suele ser el «indicador de anclaje» considerado para la inflación subyacente.
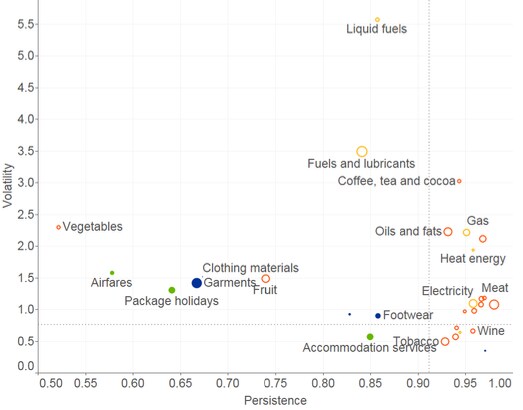
Otra medida de exclusión permanente de la inflación es el IAPCX excluidos los viajes y los artículos de vestido y calzado (esto reduce la ponderación de este subíndice en el IAPC en unos 10 puntos porcentuales, hasta el 60 %). El objetivo de esta medida es mostrar la evolución excluyendo los componentes muy volátiles relacionados con los viajes (afectados, por ejemplo, por efectos de calendario, como los derivados de la distinta fecha de la Semana Santa de un año a otro) y el vestido (afectado, por ejemplo, por los periodos de rebajas), que pueden presentar tasas de crecimiento que cambian de forma bastante acusada de un mes a otro. Por ejemplo, durante 2017 hubo divergencias importantes pero temporales entre esta medida y el IAPCX, que se debieron principalmente al impacto de los componentes volátiles relacionados con los viajes. La ventaja de estas medidas es que son relativamente fáciles de calcular, interpretar y comunicar al público. El supuesto implícito es que minimizar la volatilidad ayudará a aislar los movimientos más persistentes de la inflación. Una comprobación cruzada de la volatilidad frente a algunas métricas estándar de persistencia respalda, en general, el supuesto de que los componentes excluidos (es decir, los componentes más volátiles) también se caracterizan por una menor persistencia (véase el gráfico 2). Este supuesto tiende a cumplirse en particular para aquellos componentes con mayor ponderación en el subcomponente excluido correspondiente. Por ejemplo, la prenda de vestir presenta una volatilidad relativamente alta y una persistencia baja, al tiempo que representa una gran proporción de la categoría de vestido y calzado. Del mismo modo, las tarifas aéreas y los viajes organizados presentan una volatilidad relativamente alta y una persistencia baja, al tiempo que, en conjunto, representan una gran proporción de los componentes relacionados con los viajes.
Gráfico 2 Persistencia y volatilidad de los subcomponentes de la inflación
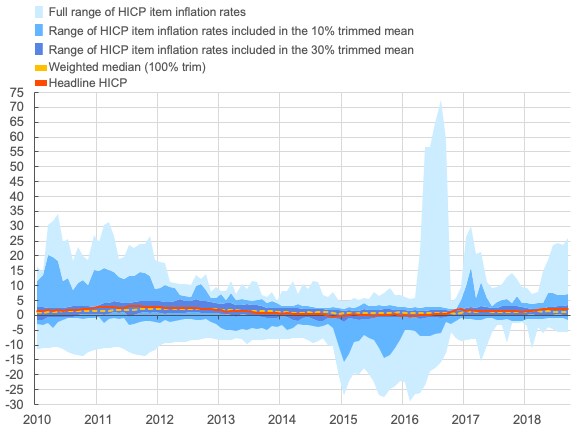
Las medidas de exclusión temporal también se utilizan con bastante frecuencia en los bancos centrales. Pueden producirse grandes variaciones de precios en un mes determinado, por ejemplo, tras fuertes fluctuaciones de los precios de las materias primas. Estas variaciones atípicas de precios pueden influir indebidamente en la tasa anual de inflación del IAPC. Durante estos periodos, las medias recortadas pueden ofrecer una mejor idea de hasta qué punto los movimientos de la inflación son generalizados. El BCE utiliza una media recortada del 10 %, una media recortada del 30 % y una mediana ponderada; véase el rango azul del gráfico 1. Estas medidas ofrecen más flexibilidad que las medidas básicas estándar, ya que también pueden prescindir de grandes variaciones puntuales de precios en componentes que normalmente no son volátiles. Además, son fáciles de calcular. Sin embargo, pueden ser menos fáciles de interpretar, ya que el conjunto de componentes excluidos puede variar de un mes a otro. Asimismo, el grado de recorte utilizado es bastante arbitrario y está fijado en el tiempo. Una media recortada del 10 % no siempre puede ser suficientemente robusta frente a valores atípicos. Por ejemplo, durante periodos en los que se producen fuertes oscilaciones de los precios del petróleo, la distribución recortada de las variaciones de precios tiende a seguir muy sesgada (véase 2015/2016 en el gráfico 3). En periodos de menor volatilidad, una media recortada del 30 % puede resultar demasiado burda, pudiendo omitir tasas de variación relativamente altas o bajas, pero no por ello menos persistentes. Por último, al centrarse en el aspecto de la distribución transversal de las variaciones de precios para reducir la volatilidad, no está claro si estos indicadores ofrecen una medida mejorada de las presiones inflacionistas a medio plazo.
Gráfico 3 Distribución de las 93 tasas anuales de inflación del IAPC
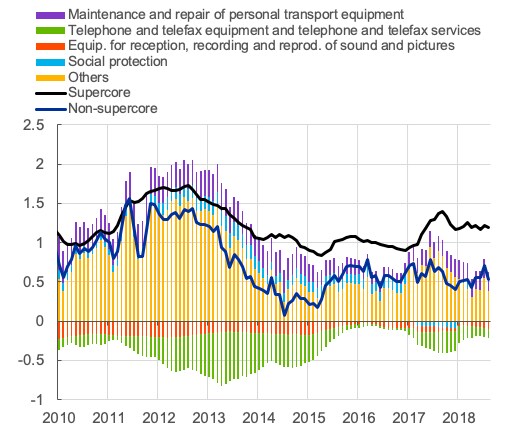
Las medidas estándar de exclusión permanente y temporal excluyen componentes basándose exclusivamente en criterios estadísticos. La medida Supercore es un enfoque basado en modelos que va más allá al establecer un vínculo macroeconómico con los impulsores internos de las presiones inflacionistas. Los enfoques anteriores seleccionaron aquellos componentes en los que el coeficiente de holgura de la curva de Phillips básica respectiva es significativo y tiene el signo correcto (Fröhling y Lommatzsch 2011, BCE 2014). Sin embargo, cada una de las numerosas pruebas puede verse afectada por un sesgo de variable omitida. Para evitarlo, el enfoque actual del BCE utiliza un ejercicio de previsión fuera de muestra para seleccionar los componentes de su medida Supercore: si la inclusión de la variable de holgura mejora el resultado de la previsión, se considera que el componente responde a la holgura y se incluye (O’Brien 2018). Supercore tiende a excluir los componentes que se ven afectados con frecuencia por cambios puntuales o que son extremadamente volátiles. En un ejercicio similar al de Mahedy y Shapiro (2017), se identifican para la zona del euro los principales impulsores de la serie «no Supercore» (es decir, aquellos componentes del IAPCX que no se incluyen en el índice Supercore). Estos componentes pueden ofrecer, en ocasiones, algunas pistas sobre por qué la inflación podría no estar respondiendo a sus principales factores impulsores internos, como la holgura o las expectativas de inflación. Entre estos componentes figuran los servicios de telecomunicaciones y los componentes administrados (como la protección social), que, en conjunto, podrían explicar en parte por qué la inflación del IAPCX se mantuvo contenida en 2017 (véase el gráfico 4).
Gráfico 4 Supercore y descomposición de la parte no Supercore
Cada una de las medidas presentadas hasta ahora excluye por completo un subconjunto de componentes del IAPC, aunque cada componente puede verse impulsado, en distinta medida, por perturbaciones tanto persistentes como transitorias. En cambio, en lugar de trabajar en la dimensión de los componentes del IAPC, la medida PCCI de la inflación subyacente opera directamente en la dimensión de la frecuencia. El PCCI puede ofrecer cierta perspectiva sobre el papel de los movimientos comunes de baja frecuencia (es decir, de tendencia) en el conjunto de los 93 componentes de la inflación del IAPC para 12 países (Bobeica y Banbura, de próxima publicación; Porqueddu 2018). El PCCI puede resultar especialmente útil cuando varias perturbaciones idiosincrásicas entre países y componentes también afectan a componentes que normalmente no son volátiles.
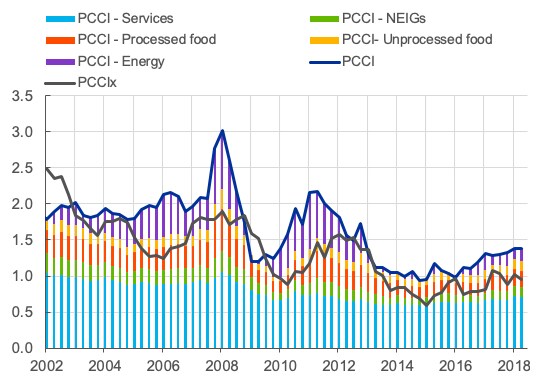
Desde el punto de vista técnico, el PCCI pertenece a la clase de modelos generalizados de factores dinámicos. Para mitigar cualquier posible impacto e incertidumbre derivados de la elección arbitraria del número de factores en el modelo, el indicador final utiliza una media de 81 estimaciones obtenidas para diferentes combinaciones de factores dinámicos (de dos a ocho) y estáticos (de cuatro a 16). La naturaleza estadística y de media de modelos del indicador no permite una interpretación estructural directa de sus determinantes. No obstante, de forma muy especulativa, sobre la base de un análisis de correlación, cabría inferir que el primer factor dinámico recoge principalmente las presiones de costes internas, el segundo los precios de la energía, y el tercero y el cuarto las presiones de precios de los alimentos transformados y no transformados, respectivamente. Una descomposición sencilla del PCCI en sus subcomponentes también puede ayudar a interpretar sus movimientos (véase el gráfico 5). Por ejemplo, el PCCI se situó en el 1,4 % en julio, 0,2 puntos porcentuales por debajo de su propia media histórica, lo que indica una recuperación lenta pero continua desde su nivel más bajo registrado en enero de 2015. Esto se explica en gran medida por el aumento de las contribuciones de los subcomponentes del PCCI correspondientes a la energía y, aunque en menor medida, a los servicios y a los bienes industriales no energéticos.
La principal ventaja, en comparación con las medidas basadas en exclusiones, como el IAPCX, es que el PCCI también incluye el impacto de las perturbaciones a medio plazo que afectan a los alimentos y la energía, en la medida en que tengan efectos comunes. Al mismo tiempo, excluye las fluctuaciones a corto plazo de los precios que se consideran «subyacentes» en las medidas tradicionales de exclusión (como los precios de los servicios).
Gráfico 5 La medida PCCI de la inflación subyacente
El BCE supervisa habitualmente estas medidas de la inflación subyacente, así como, de forma más puntual, otras medidas que excluyen, por ejemplo, los impuestos indirectos y/o los precios administrados. En la práctica, estas medidas suelen estar disponibles con prontitud (es decir, como máximo unas dos semanas después de la publicación del avance). Asimismo, en general no están sujetas a grandes revisiones. Una excepción notable es Supercore, que en ocasiones puede verse afectado por grandes revisiones históricas de la serie de brecha de producción. En un ejercicio empírico reciente (Ehrmann et al. 2018), ninguna medida se reveló como consistentemente superior a las demás. En particular, se comprobó que el rendimiento de las medidas de la inflación subyacente para seguir el componente persistente de la inflación general era episódico. En particular, la capacidad predictiva de las medidas de la inflación subyacente varía considerablemente a lo largo del tiempo. Esto sugiere que debe mantenerse la práctica de supervisar una serie de medidas, práctica que es habitual en los bancos centrales de todo el mundo.
En resumen, las medidas de la inflación subyacente que utiliza el BCE ofrecen distintas perspectivas que, en conjunto, pueden resultar útiles para comprender la evolución de la inflación general. Los resultados empíricos sugieren que ninguna medida de la inflación subyacente es superior en todas las situaciones, lo que indica que debe seguir supervisándose un conjunto completo de medidas. Las medidas de la inflación subyacente son solo una primera aproximación a la cuantificación de las presiones inflacionistas subyacentes a medio plazo. Es necesario complementarlas con un examen más estructural de sus fuerzas impulsoras, a fin de comprender mejor el proceso inflacionista.


