La región de la ASEAN atraviesa una etapa de crecimiento económico sostenido y desarrollo humano, pese a las actuales guerras comerciales y fluctuaciones monetarias. La urbanización y la industrialización conducirán a un mayor consumo material per cápita de todo tipo, incluida la energía.
La Agencia Internacional de la Energía (AIE) prevé que la demanda de energía primaria en la región de la ASEAN aumentará más de dos tercios para 2040. En consecuencia, la región afrontará varios desafíos simultáneos relacionados con la seguridad energética, la inversión, el acceso a la energía y la sostenibilidad ambiental. Será más fácil abordar con éxito estos desafíos si los Estados miembros trabajan juntos con una visión compartida y una hoja de ruta a largo plazo.
Los desafíos
Seguridad energética
Según las previsiones, se espera que la región consuma mucho más petróleo y gas natural para satisfacer su creciente demanda de energía. El agotamiento gradual de las reservas nacionales y la continua dependencia de los combustibles fósiles generan preocupación por la seguridad energética de la región. Tras muchos años como exportadora neta de combustibles fósiles, la ASEAN se ha convertido progresivamente en importadora neta de estos combustibles. Esta dependencia de las importaciones supondrá una carga fiscal cada vez mayor para los Estados miembros.
Inversiones
Se prevé que la demanda de electricidad en la región de la ASEAN crezca un 250 % para 2040, mucho más rápido que la demanda de energía primaria. El aumento de la demanda de electricidad exigirá una ampliación considerable de la infraestructura de generación y transmisión de energía. En 2016, la AIE estimó que se necesitarían alrededor de 2,5 billones de dólares en inversiones para satisfacer las necesidades energéticas previstas de la ASEAN desde entonces hasta 2040. Aproximadamente la mitad se destinaría al sector eléctrico y el resto se repartiría entre el suministro de combustibles y la eficiencia energética.
Sin embargo, recientemente la inversión extranjera directa (IED) en el sector energético de la ASEAN ha sido relativamente baja, debido a la escasez de perspectivas atractivas para el petróleo y el gas, al bajo nivel de los precios nacionales del gas y la electricidad, y a la diversidad de obstáculos regulatorios.
Acceso universal
El desarrollo humano requiere no solo más energía para cada país, sino también una mayor disponibilidad y asequibilidad para toda la población. La electricidad no es solo un lujo, sino un insumo esencial para mejorar las condiciones de vida, incluidos el nivel de vida, la salud y la educación. Sin embargo, al menos 50 millones de personas en toda la ASEAN carecen de acceso a la electricidad, y un número equivalente recibe un suministro muy poco fiable. Hasta 200 millones dependen de la biomasa tradicional para cocinar, una práctica perjudicial para la salud y que desperdicia mano de obra al exigir la recolección del combustible.
Sostenibilidad ambiental
El último desafío tiene que ver con el medio ambiente. Los Estados miembros de la ASEAN deben encontrar formas de suministrar la energía necesaria de manera sostenible y minimizar todo tipo de contaminación: atmosférica, por gases de efecto invernadero, de aguas superficiales y subterráneas, y del suelo. En la ASEAN, destacan especialmente los riesgos que plantean la combustión del carbón y el desarrollo de los biocombustibles.
Impulsar una transición energética eficaz mediante un marco basado en datos
Para afrontar los desafíos descritos y lograr una transición energética eficaz en la ASEAN, es necesario movilizar conocimientos especializados y recursos de distintas disciplinas, así como alcanzar un consenso entre múltiples partes interesadas sobre el rumbo de la transición energética y las prioridades regionales. La planificación de la transición energética requiere una evaluación transparente de la situación actual, claridad respecto de la visión a largo plazo y una hoja de ruta que conduzca al destino previsto.
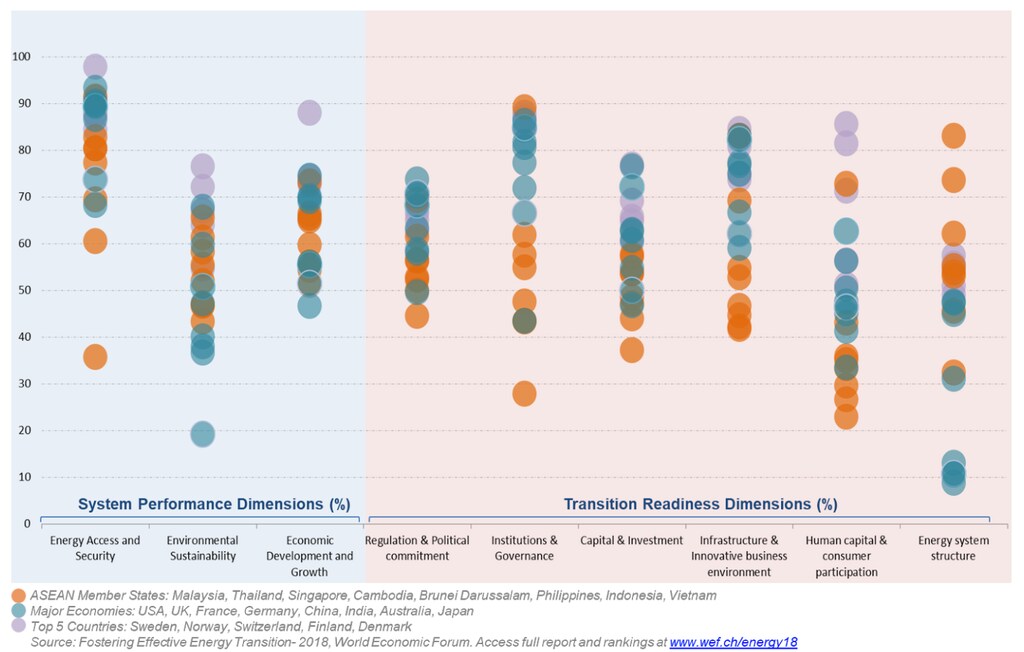
El «Impulsar una transición energética eficaz: un marco basado en datos para apoyar la toma de decisiones» del Foro Económico Mundial permite evaluar cada país en función del «desempeño del sistema» energético actual, así como de la «preparación» de su entorno macroeconómico y regulatorio para una transición energética eficaz.
Como se muestra en la Figura 1, la comparación relativa de los Estados miembros de la ASEAN con las principales economías señala oportunidades para mejorar la seguridad energética y la sostenibilidad ambiental, así como para crear un entorno propicio para una transición energética eficaz mediante la mejora de las condiciones para la inversión, el fomento de la innovación y la inversión en capital humano para los nuevos sistemas energéticos.
Desarrollar una visión compartida
Los Estados miembros de la ASEAN presentan una enorme diversidad en muchos aspectos: geografía física; tamaño y población; magnitud y naturaleza de los recursos energéticos disponibles; tamaño y estructura de la economía; PIB per cápita; y sistemas políticos y económicos. Para el sector energético resulta directamente pertinente la variabilidad de los modelos de gobernanza de la industria y del sector energético, en particular el papel del sector privado y de los mecanismos de mercado. Asimismo, la disponibilidad de competencias pertinentes y de capital de inversión es muy desigual.
Pese a la diversidad estructural y económica de los Estados miembros de la ASEAN, sus respectivos desafíos en materia de transición energética pueden abordarse mejor mediante una mayor cooperación regional. Las ventajas de una mayor integración regional se reflejan en que el comercio y los flujos de capital dentro de la ASEAN superan a los que se mantienen con cualquier otro país o región externos. En el ámbito energético, la cooperación regional se ha iniciado mediante la integración transfronteriza de las redes eléctricas y los gasoductos de gas natural. Estas medidas deberían reforzarse para conectar grandes fuentes de generación de energía con centros de demanda separados por fronteras internacionales.
Una mayor conectividad mediante infraestructura física y comercio de energía permitirá abordar las preocupaciones relativas a la seguridad energética y la sostenibilidad ambiental al diversificar la combinación de recursos, ayudar a sustituir el carbón por el abundante suministro regional de gas natural para la generación de energía y mejorar la capacidad de despacho de las fuentes de energía renovable. Sin embargo, para aprovechar al máximo estas ventajas harán falta mecanismos multilaterales basados en el mercado que permitan comerciar energía a través de las fronteras nacionales. También hay competencias y capital disponibles dentro y fuera del Sudeste Asiático; la clave es movilizarlos. Dado que los Estados miembros de la ASEAN se encuentran en distintas etapas de sus respectivos procesos de transición energética, desarrollar una visión común puede ayudar a compartir las mejores prácticas en ámbitos como la eficiencia energética, el despliegue más rápido de tecnologías y soluciones innovadoras, y la integración de fuentes de energía renovable.
La tarea general que permitirá materializar estas complementariedades consiste en integrar plenamente el sector energético en el marco de la Comunidad Económica de la ASEAN. Deben abordarse las barreras jurídicas, regulatorias y técnicas que no solo generan prioridades distintas entre los Estados miembros, sino que también limitan activamente la posible colaboración energética. Desarrollar una visión compartida que optimice el desempeño del sistema energético de la región requerirá voluntad política sostenida, un entorno propicio para la inversión y marcos institucionales adecuados que respalden la integración transfronteriza de la infraestructura física y los mercados energéticos.


