Aunque los «unicornios» tecnológicos surgidos de Silicon Valley empiezan a parecer de lo más comunes, el primer unicornio tecnológico surgido de África, Africa Internet Group (AIG), está causando sensación. Convertirse en un unicornio —una empresa tecnológica privada valorada en 1.000 millones de dólares o más— es un hito importante para AIG, afirma David Hsu.
«Es un hito muy visible, simbólico y sustancial», señala Hsu. «Demuestra que hay suficiente demanda y que existe una plataforma que [AIG] puede poner en marcha para justificar ese hito».
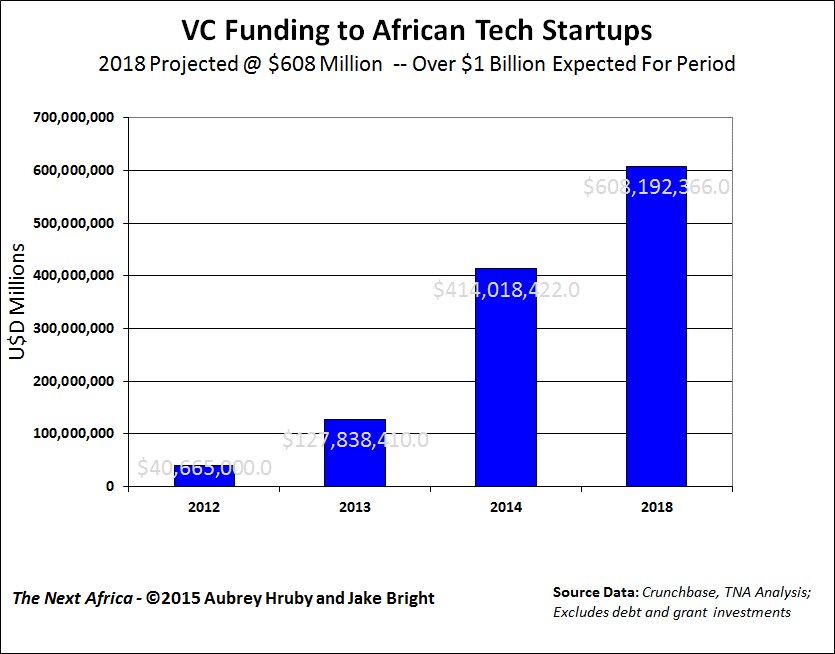
Hasta ahora, ninguna empresa tecnológica privada con sede en África había alcanzado ese galardón. En su ronda de financiación más reciente, AIG fue valorada en unos 1.100 millones de dólares, tras recibir nuevos fondos de Goldman Sachs, Rocket Internet (la empresa matriz de AIG) y MTN Group, una empresa de telecomunicaciones con sede en Sudáfrica. Según las previsiones del Perspectivas económicas mundiales del Banco Mundial, entre 2014 y 2017 África albergará seis de las 12 economías de más rápido crecimiento del mundo, así que no sorprende que el continente tenga por fin su propia historia de éxito tecnológico, afirma Katherine Klein, profesora de Gestión de Wharton y vicedecana de la Iniciativa de Impacto Social de Wharton. «La propia etiqueta de primer unicornio puede convencer a los inversores locales y extranjeros de que esto es posible», afirma Klein. «Deberíamos ver cómo llega más capital, poco a poco, pero con seguridad».
¿El Amazon de África?
AIG es la empresa matriz de una red de 10 negocios de Internet orientados al consumidor: Jumia (una plataforma de comercio electrónico), Zando (calzado y ropa), Hellofood (un servicio de entrega de comida), Kaymu (un mercado de reventa en línea), Lamudi (una plataforma de anuncios inmobiliarios), EasyTaxi (un servicio para pedir taxis), Jovago (un portal de reservas hoteleras), Everjobs (un sitio de anuncios de empleo) y Carmudi (una plataforma de venta de automóviles). Fundada en 2012, AIG opera actualmente en 23 países africanos.
Uno de los principales respaldos de AIG es Rocket Internet, la empresa alemana a la que han llamado una fábrica de clones de empresas emergentes. Las filiales regionales de Internet de Rocket se dividen en Africa Internet Group, Middle East Internet Group, Asia Pacific Internet Group y Latin America Internet Group.
La filial más exitosa de AIG, Jumia, ha sido comparada con un clon de Amazon, con ajustes para adaptarse al mercado africano. Jumia ya opera en 11 mercados africanos, entre ellos Camerún, Egipto, Ghana, Kenia, Costa de Marfil, Marruecos, Nigeria y Uganda. «Cuando las empresas toman un concepto o una idea de negocio de un país y lo adaptan a las necesidades de otro, lo llamo… “imitación creativa”», afirma Martin Ihrig, profesor adjunto de Wharton y profesor de práctica en la Escuela de Posgrado de Educación de la Universidad de Pensilvania. «El caso de África es una magnífica ilustración de ello».
La investigación de Ihrig demuestra que la estrategia de imitación creativa es especialmente poderosa para los emprendedores globales que operan en entornos con tecnologías de la información y la comunicación avanzadas. «Quizá hace 10 años esto no habría sido tan fácil. Ahora, con Internet, las nuevas ideas de negocio se difunden por todo el mundo y es más fácil reproducirlas», explica Ihrig.
De hecho, Goldman Sachs destinó los 326 millones de dólares de su inversión en la ronda de financiación más reciente de AIG al crecimiento de Jumia. «Probablemente Goldman Sachs se fijó en los aspectos que más le interesan y en los que más confianza tiene», señala Ihrig. «Jumia debe de ser la joya de la cartera».
Otro importante respaldo es AXA, el gigante francés de los seguros, que aportó 83 millones de dólares a cambio de una participación del 8 %. La empresa también se convertirá en el proveedor exclusivo de seguros de AIG. En una entrevista con Bloomberg, el director ejecutivo de AIG, Jeremy Hodara, dijo que la inversión de AXA aumentará el acceso de los consumidores africanos a productos de seguros y contribuirá al objetivo de AIG de ofrecer servicios y productos que los consumidores de sus mercados no pueden adquirir localmente. «El mundo no digital, o la infraestructura del mundo real en África, simplemente avanza demasiado despacio», afirmó. «No se encuentra una inmobiliaria, una agencia de viajes o una compañía de seguros en cada esquina, y nuestros negocios en línea buscan cubrir esa carencia».
Según Aubrey Hruby, coautora de La próxima África: un continente emergente se convierte en una potencia mundial y asesora de la Iniciativa de Impacto Social de Wharton, el acuerdo con AXA beneficia a ambas partes. Explica que, en un continente donde hasta el 60 % de la población paga de su bolsillo la atención sanitaria, una aseguradora tiene un enorme potencial comercial para ofrecer productos como seguros de automóviles y motocicletas, así como seguros agrícolas y climáticos.
Aunque los responsables de AIG no revelaron cifras de valoración ni de rentabilidad de Jumia, el sitio está experimentando un crecimiento significativo. En un artículo para TechCrunch, Jake Bright, quien escribió La próxima África junto con Hruby, entrevistó al codirector ejecutivo de AIG, Sacha Poignonnec, quien dijo que Jumia generó unos 234 millones de dólares en ingresos durante los primeros nueve meses de 2015, un crecimiento del 265 % respecto de 2014. Los inversores «creen que África es un lugar interesante por su futuro», afirma Ihrig. «Creen que algunas partes del continente tendrán mucho éxito y crecerán rápida y exponencialmente. En Estados Unidos vemos que los inversores valoran empresas a precios elevados que a veces son difíciles de entender. En África todavía hay un riesgo considerable, pero también una gran demanda futura de los consumidores».
Se puede dar mucha libertad de acción a una empresa de este tipo, añade Hsu. La posibilidad de evaluar la solvencia o centralizar información por medio de una institución financiera podría aportar mucho valor para atraer clientes a la plataforma de AIG. Esos datos podrían utilizarse de múltiples maneras que beneficiarían a una amplia gama de transacciones financieras, señala Hsu.
Además, uno de los principales obstáculos para obtener beneficios en África es su infraestructura, y Jumia ha encontrado formas ingeniosas de sortear ese problema. Solo alrededor de un tercio de los africanos vive a menos de dos kilómetros de una carretera pavimentada transitable durante todo el año. Los costos de transporte son entre cinco y ocho veces más altos que en otras economías emergentes, como Brasil y Vietnam, según McKinsey. El reparto de última milla encarece tanto la infraestructura de transporte. Para superar esos obstáculos, Jumia tiene su propia flota de motocicletas, explica Hruby, y señala que «son este tipo de adaptaciones las que hacen de AIG un éxito extraordinario y pueden abrir camino para que crezcan más empresas».
Jumia ha tenido más éxito en Nigeria, que cuenta con un sector de consumo en rápido crecimiento impulsado por una clase media emergente, señala Hruby. Nigeria es el país más poblado de África, con más de 177 millones de habitantes, y se prevé que dentro de 25 años su población se duplique, añade Hruby. También es la mayor economía de África según el PIB. Según el Instituto Global de McKinsey, se prevé que el comercio en Nigeria aumente un promedio del 8 % al año, se triplique hasta alcanzar 1,4 billones de dólares al año para 2030 y se convierta en el mayor sector de la economía del país.
El petróleo crudo representa el 90 % de las exportaciones de Nigeria y aporta alrededor del 75 % de los ingresos presupuestarios consolidados del Gobierno, según el Banco Mundial. Pero, pese a la caída de los precios del petróleo, los consumidores siguen necesitando productos básicos, señala Ihrig. «Las importaciones serán más caras a medida que bajen los precios del petróleo, lo que llevará a las empresas a cambiar a productos fabricados localmente», añade Hruby.
¿Vendrá más espuma?
AIG no es la única empresa tecnológica africana que se acerca a la valoración de los mil millones de dólares.
«Interswitch es una empresa importante», afirma Hruby. Fundada en Nigeria en 2002 por Mitchell Elegbe, Interswitch procesa pagos bancarios digitales y es propietaria de un proveedor de tarjetas de débito. Helios Investment Partners, una firma de capital privado con sede en Londres, es uno de sus principales respaldos: en 2010 pagó 96 millones de dólares por una participación del 52 %. Helios dijo en febrero que planea vender su participación en Interswitch, una operación que se espera despierte un gran interés entre los inversores.
Según un informe de Bloomberg de junio, Interswitch está considerando realizar ofertas públicas iniciales en Londres y Lagos a finales de este año. Al salir a bolsa en ambos países, la empresa tendrá mayor acceso a los mercados de capitales. La cotización local en Nigeria podría obedecer a motivos políticos, afirma Hruby, pero la empresa puede recaudar la mayor parte del capital necesario en el exterior si demuestra que cumple con las normas regulatorias británicas, algo que infundirá mucha confianza a los inversores, añade Hruby.
Hruby señala que los emprendedores que han trabajado en AIG también se han marchado para crear sus propias empresas, como ocurrió con la «mafia de PayPal», de la que surgieron YouTube, Yelp y LinkedIn. Africa Courier Express (ACE), una empresa emergente de logística para el comercio electrónico, y SureGifts, un minorista de tarjetas de regalo, fueron fundadas por antiguos empleados de Jumia. Ihrig señala que, al menos en el mundo no digital, «suelen coexistir dos o tres empresas en un mercado, como McDonald’s y Burger King o Chipotle y Qdoba». En un lugar como África, donde los mercados financieros y la infraestructura de transporte aún están en sus comienzos, todas estas empresas incipientes se necesitan unas a otras para desarrollar el sector, señala Hruby.
Otra adaptación al mercado africano es la opción de Jumia de aceptar efectivo contra entrega en vez de exigir el pago anticipado con tarjeta de crédito, como suele hacer Amazon. Klein explica que Jumia ha sido más «perspicaz en la forma de adaptarse al mercado africano». Señala que la gente se siente más cómoda intercambiando productos por dinero en efectivo, como en un mercado callejero.
Hsu señala que India tiene una cultura del efectivo similar y que Snapdeal, el «unicornio» tecnológico indio, un clon parecido a Amazon fundado por Kunal Bahl, también ha tenido que adaptar sus modelos de pago. «Si existe un incentivo de lucro, es un mecanismo poderoso para fomentar la innovación y superar algunos de estos desafíos, en lugar de tratar estos [modelos financieros] como algo inamovible», afirma Hsu. Además, Hruby señala que la empresa china Alibaba tiene experiencia en entrar en mercados emergentes sin depender demasiado de las tarjetas de crédito.
Aunque África subsahariana lidera el mundo en número de consumidores con cuentas de dinero móvil, solo el 12 % de los adultos tiene una, frente al 2 % en todo el mundo, según el Banco Mundial. De ese 12 %, el 45 % utiliza únicamente una cuenta de dinero móvil para sus operaciones bancarias. Según los datos Global Findex del Banco Mundial de 2014, solo el 34 % de los adultos de África subsahariana tenía una cuenta bancaria, lo que significa que la mayoría de la población no está vinculada a ninguna institución financiera convencional.
«El efectivo sigue siendo el rey», afirma Hruby. En Nigeria existe una norma cultural de uso del efectivo: la gente todavía compra casas y automóviles con maletines llenos de dinero, explica Hruby. En Kenia, M-Pesa, una plataforma de dinero móvil creada por una empresa de telecomunicaciones, se está convirtiendo en la norma, pero Nigeria va rezagada respecto de Kenia en pagos móviles. En Nigeria, «se paga con tarjeta de crédito o en efectivo, pero se usa muy poco el dinero móvil», añade Hruby. La gente todavía no confía en el sistema de tarjetas de crédito porque el fraude en línea está muy extendido.
¿Qué viene ahora?
Amazon aún no ha logrado afianzarse realmente en África y ha dejado que las nuevas empresas resuelvan primero cómo abordar los desafíos logísticos, como los problemas de infraestructura y los pagos financieros. «La pregunta interesante es: ¿qué hará Amazon? ¿Comprará Jumia o entrará por su cuenta en el mercado africano?», señala Ihrig. Los hermanos Samwer, cofundadores de Rocket Internet, también tienen experiencia en vender sus clones a las empresas de las que tomaron las ideas: eBay compró a Rocket Internet su clon Alando en 1999. Otra pregunta, dice Hruby, es qué hará Alibaba, ya que la empresa china tiene más experiencia en entrar en mercados emergentes.
Pero AIG tiene la ventaja de haber llegado primero, señala Hruby. Además, Klein añade: «A menos que se conozcan muy a fondo los países locales, no es tan fácil construir una marca atractiva».


