La inversión extranjera directa (IED) es clave para ayudar a África a lograr una rápida recuperación económica tras la COVID-19.
La IED beneficia a los países receptores porque ayuda a mejorar la productividad de las empresas e integrar a las empresas nacionales en los mercados mundiales.
En 2000, África atrajo tan solo el 1 % de las entradas mundiales de IED.
La COVID-19 perturbó la IED hacia África, con nuevos anuncios en 2020 un 56 % inferiores a los de 2019, y con descensos en casi todos los principales sectores.
La corriente de inversión extranjera directa (IED) hacia África ha cambiado en la última década, a medida que han surgido nuevas fuentes de inversión y se han expandido nuevos sectores. Si bien la crisis de la COVID-19 ha ensombrecido las perspectivas de inversión futura, aprovechar las tendencias a más largo plazo representa una oportunidad atractiva para los responsables de políticas africanos que buscan la recuperación económica.
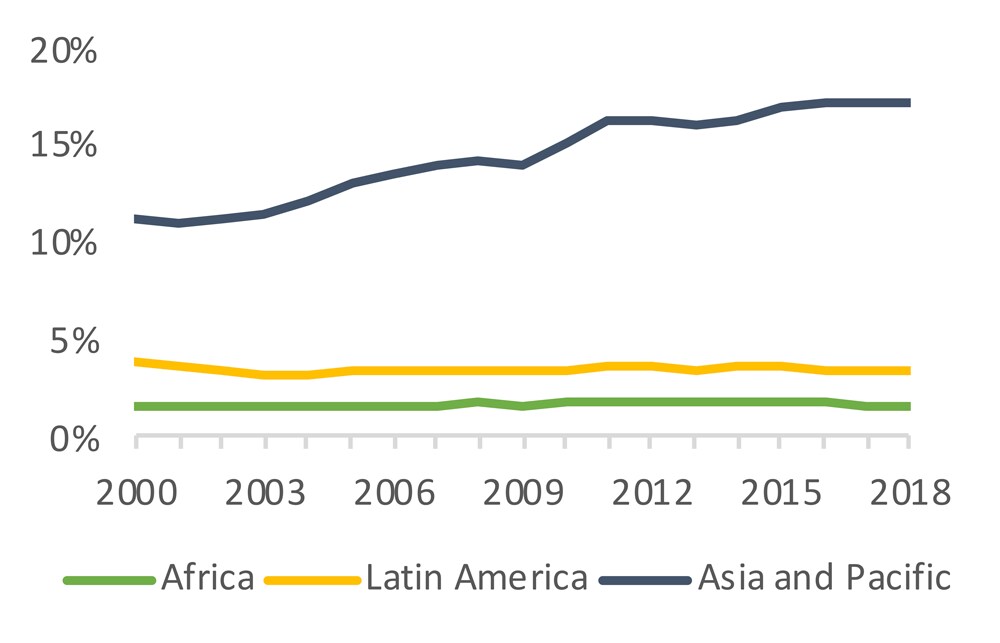
La escasa inversión extranjera ha frenado la participación de África en las cadenas de valor mundiales (CVM). La IED beneficia a los países receptores porque ayuda a mejorar la productividad de las empresas e integrar a las empresas nacionales en los mercados mundiales, como ilustra el rápido desarrollo de las economías asiáticas recientemente industrializadas en las últimas décadas. Desafortunadamente, tanto las entradas de IED como la participación en las CVM son bajas en la región africana (Figura 1.1 y Figura 1.2).
En 2000, África solo atrajo el 1 % de las entradas mundiales de IED, y la elevó al 3 % en 2018. Sin embargo, su cuota de participación mundial en las CVM se mantuvo constante durante este periodo, en el 2 %. En cambio, los países en desarrollo de la región Asia-Pacífico aumentaron su cuota mundial de IED del 10 al 31 % , y elevaron su cuota de participación en las CVM del 11 al 17 % durante este periodo. Por lo tanto, en comparación con otras regiones, la integración de África en la IED y en las CVM aún está poco desarrollada.
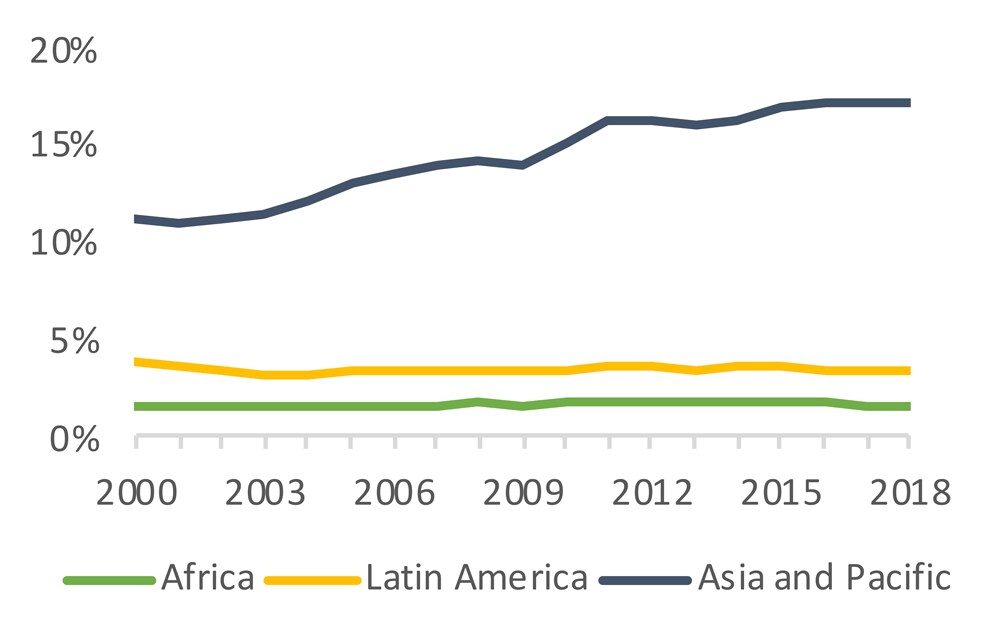
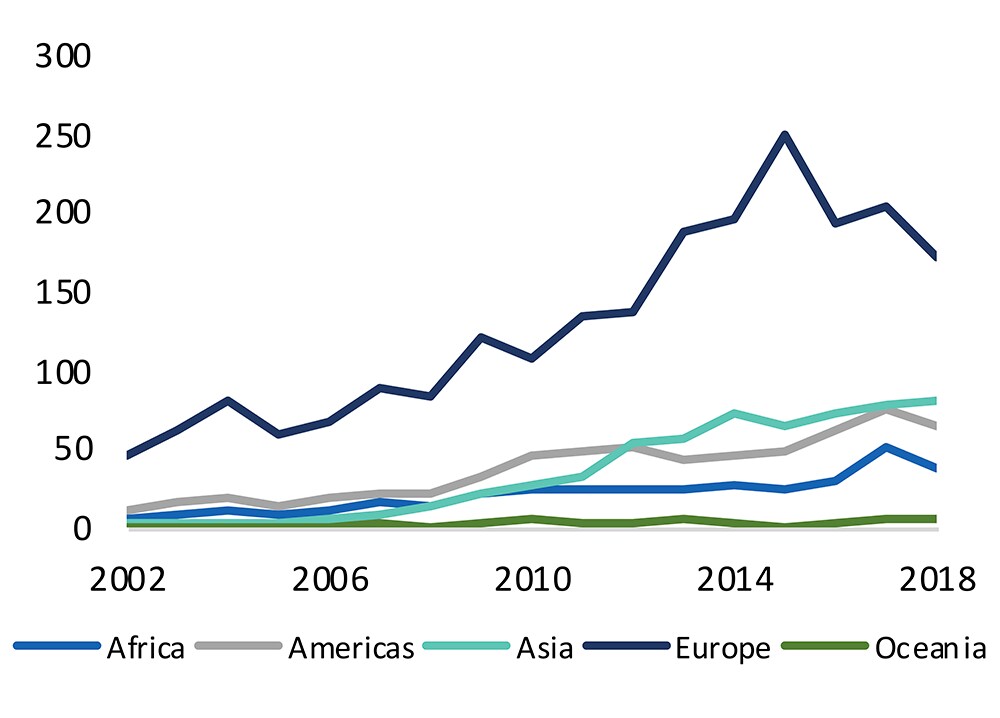
Se ha producido un aumento constante de la IED procedente de Asia y África. Históricamente, Europa ha sido la principal fuente de IED de África, representando dos tercios de su stock de IED hasta 2005. Si bien su valor absoluto creció, su cuota ha disminuido desde entonces hasta situarse por debajo del 50 % en 2018 (Figura 2.1 y Figura 2.2). En su lugar, la IED procedente de Asia ha aumentado, cuya cuota pasó del 5 % en 2002 al 23 % en 2018. Un factor impulsor principal es China, cuya IED representa casi la mitad de la IED asiática en la región. Pruebas recientes destacan el impacto que tal la IED china ha tenido en el crecimiento económico de África. La IED intraafricana también aumentó del 9 % en 2002 al 13 % en 2017.
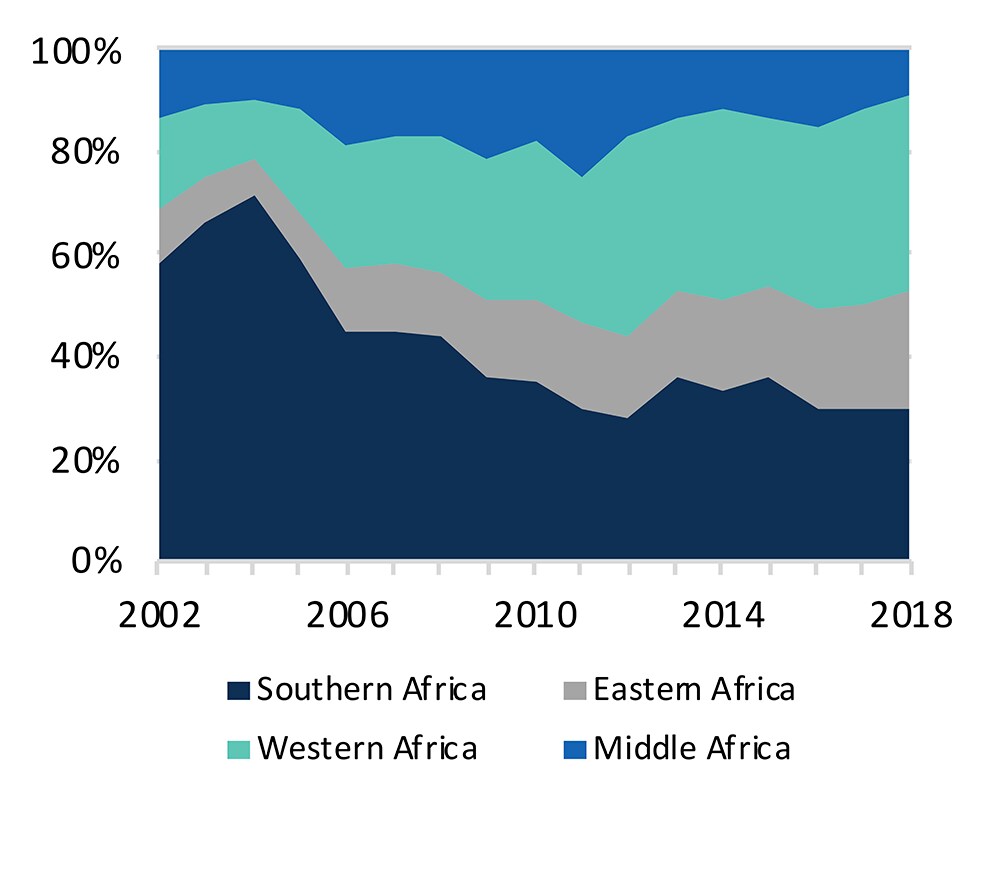
También se han producido cambios importantes en los destinos de la IED. África Austral (especialmente Sudáfrica) ha sido históricamente el principal destino de la IED, acogiendo más del 70 % de toda la IED de la región en 2004 (Figura 3.1). Sin embargo, en 2018 solo representaba el 30 % de los stocks de IED. Esto se debe a que la IED en otras partes del continente creció, sobre todo en África Occidental (encabezada por Nigeria), donde el stock de IED aumentó del 15 % en 2002 al 36 % en 2018. África Oriental también registró un aumento de la IED (Figura 3.2).
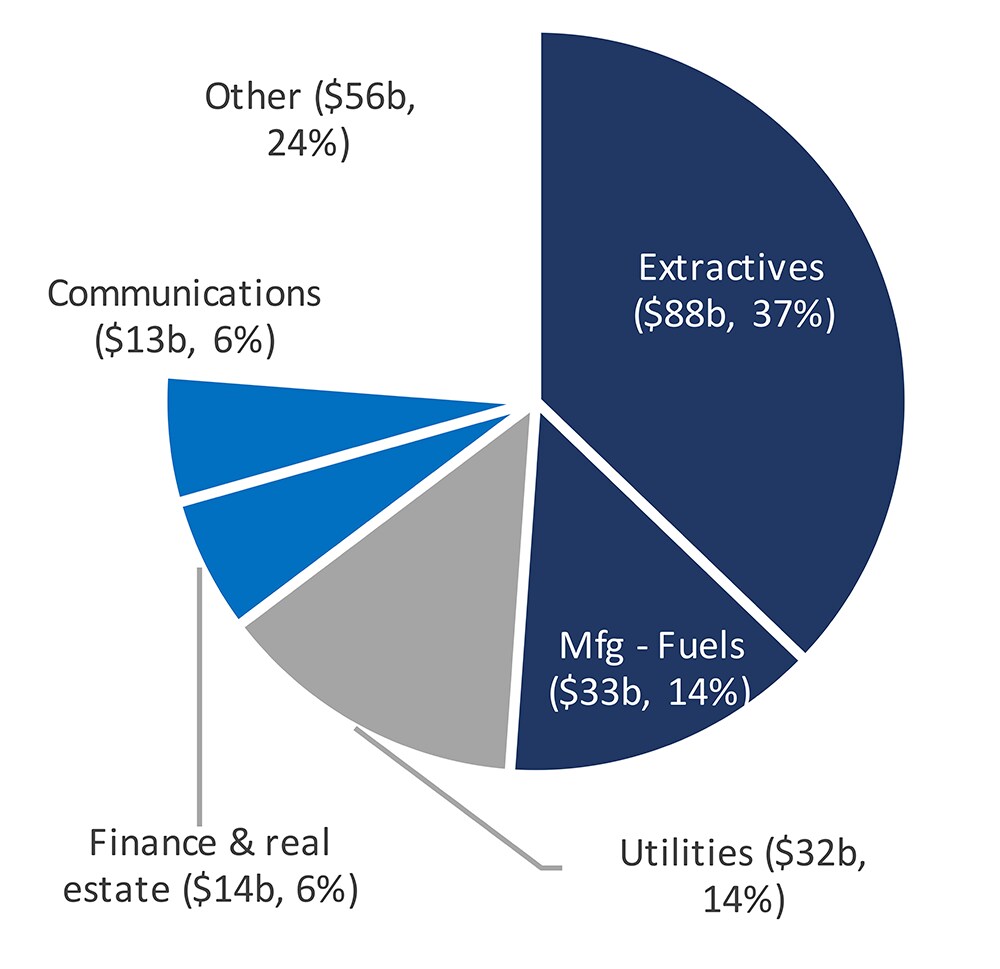
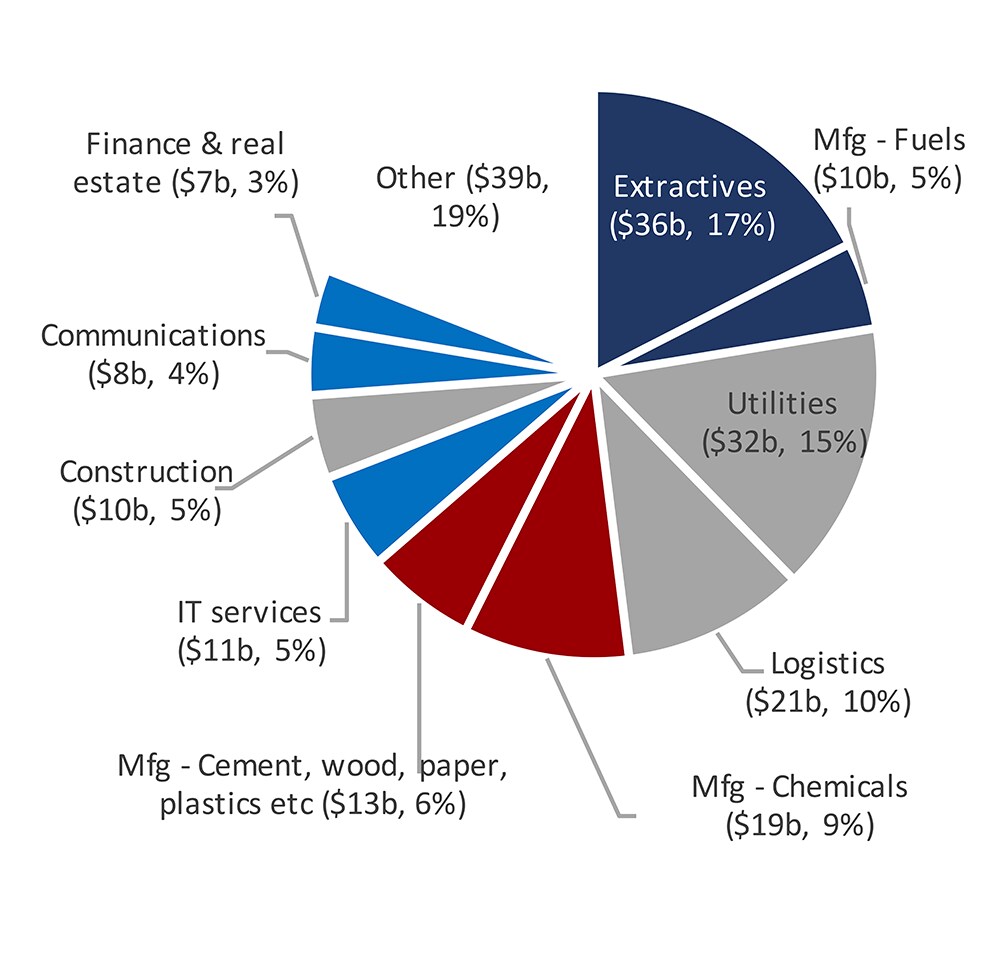
Las nuevas inversiones se han diversificado cada vez más, pasando de las materias primas a la industria manufacturera y los servicios. Entre 2006 y 2010, los proyectos de extracción de recursos y de procesamiento de petróleo y carbón representaron más de la mitad de los 236 000 millones de dólares estimados en proyectos de IED greenfield anunciados en África (Figura 4.1). Sin embargo, entre 2016 y 2020, los nuevos proyectos en estos sectores representaron menos de una cuarta parte del total (Figura 4.2). Entre los sectores que han atraído inversiones nuevas y significativas en el periodo reciente figuran la logística, las comunicaciones y los servicios de TI, la química y las energías renovables (que representan más de la mitad de la inversión en servicios públicos, frente a alrededor del 20 % en el periodo anterior).
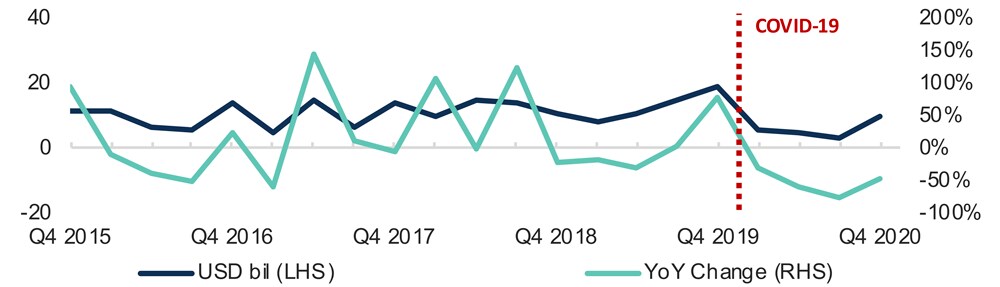
Desafortunadamente, la COVID-19 perturbó significativamente la IED hacia África. Los flujos mundiales de IED ya estaban en descenso cuando estalló la pandemia. Los anuncios de IED greenfield disminuyeron rápidamente en el segundo y tercer trimestre, antes de repuntar ligeramente en el cuarto trimestre de 2020 (Figura 5). En conjunto, los nuevos anuncios en 2020 se redujeron un 56 % respecto a 2019. Estos descensos se produjeron en casi todos los principales sectores.
La IED desempeña un papel clave para ayudar a África a lograr una rápida recuperación económica tras la COVID-19. Para ello, África necesita atraer más inversión extranjera y garantizar que se realice en sectores más intensivos en empleo, orientados a la exportación o ecológicos. El continente registró avances prometedores en ambos frentes antes de la pandemia, y debería seguir mejorando sus entornos de inversión nacionales, adaptarse a posibles nuevas prioridades en materia de política y promoción de la inversión, y reforzar la colaboración regional (por ejemplo, a través del Acuerdo Continental Africano de Libre Comercio).


