El COVID-19 provocó una recesión, que desencadenó una respuesta de política económica sin precedentes en la UE.
Como la previsión económica de verano de 2021 de la Comisión Europea apunta a una rápida recuperación de los niveles de producción previos a la pandemia, la atención se desplaza a los años posteriores a la pandemia.
NextGenerationEU ofrece una oportunidad única para convertir los retos de la crisis en oportunidades.
El primer conjunto de Planes Nacionales de Recuperación y Resiliencia da motivos para el optimismo, pero mucho dependerá de su aplicación por parte de los Estados miembros.
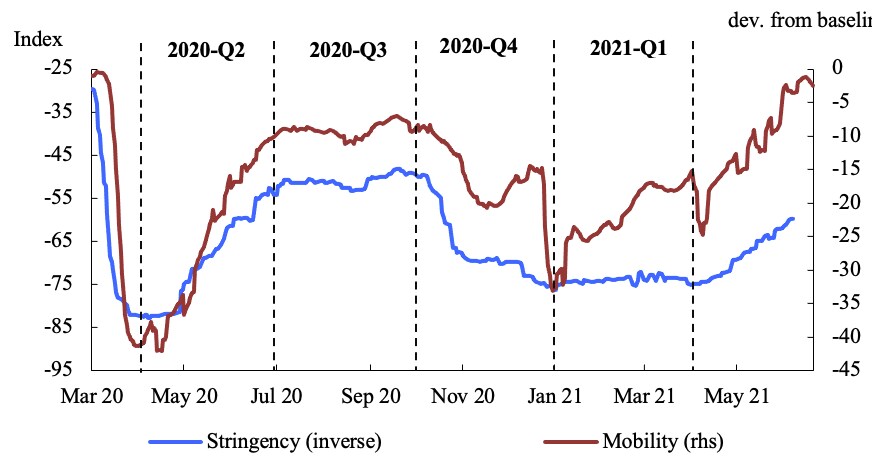
La economía de la UE está a punto de repuntar este año y el próximo, a medida que avanza rápidamente el despliegue de la vacunación (ECDC 2021) y se levantan cada vez más las restricciones. La previsión económica de verano de 2021 de la Comisión Europea prevé que la economía de la UE crezca un 4,8 % en 2021 y un 4,5 % en 2022, alcanzando su nivel de producción previo a la pandemia en el último trimestre de 2021 (Comisión Europea 2021e). La economía en el primer trimestre de este año resultó más resistente de lo esperado, y los resultados optimistas de las encuestas entre consumidores y empresas, así como los datos de seguimiento de la movilidad, sugieren que la actividad en la UE subió una marcha en el segundo trimestre (Figura 1). El impulso del crecimiento debería acelerarse en el tercer trimestre, gracias a la continua relajación de las medidas de contención y a la fuerte reanudación de las actividades sociales, incluido el turismo.
Figura 1 Rigor de las restricciones y movilidad en la UE
La trayectoria de recuperación prevista en la previsión de verano de 2021 de la Comisión es considerablemente más sólida que la posterior a la crisis financiera mundial (CFM) y a la crisis de deuda soberana subsiguiente (Figura 2). Una prolongación hasta 2025 de la senda de crecimiento del PIB sugiere que los efectos duraderos relacionados con la pandemia sobre el producto potencial podrían contenerse. Sin embargo, tal extrapolación podría resultar demasiado optimista si surgiera un daño a largo plazo para el crecimiento potencial cuando finalmente se retiren las medidas de apoyo político de emergencia.
Figura 2 La trayectoria del PIB real de la UE-27 durante la CFM y el COVID-19
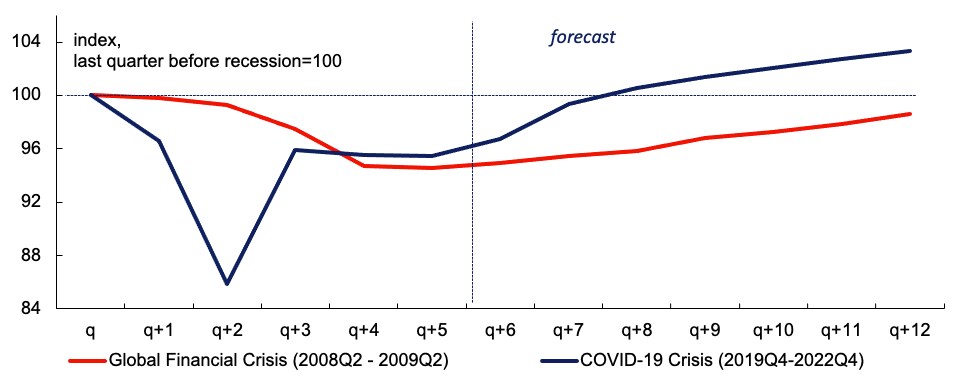
Nota: PIB real (desestacionalizado) en la previsión de verano de 2021 (índice, 2019T4 = 100). Recesión 2008-2009 (índice, 2008T1 = 100).
Fuente: Comisión Europea (2021e)
Riesgos de daños duraderos para la economía
A diferencia de la CFM, que se caracterizó por un descenso persistente de la inversión, la contracción del PIB por el COVID-19 estuvo impulsada en gran medida por el consumo privado, mientras que las políticas públicas mitigaron los efectos negativos del lado de la oferta. Es probable que esto limite el daño a largo plazo para las economías de la UE en comparación con la crisis anterior.
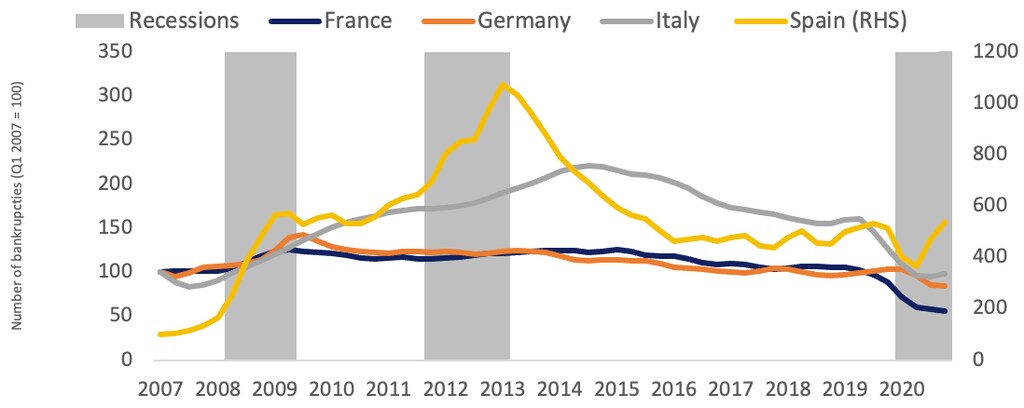
No obstante, varios factores podrían tener un impacto negativo en el producto potencial futuro. Datos basados en microdatos de ORBIS muestran que el shock del COVID-19 ha aumentado la vulnerabilidad financiera del sector empresarial de la UE (Comisión Europea 2021a), especialmente en los sectores más afectados por las restricciones. Aunque el número de empresas que solicitaron la quiebra cayó bruscamente al inicio de la crisis pandémica, los datos sobre el número de quiebras a finales de 2020 sugieren ciertos aumentos notables en España y, en menor medida, en Italia (Figura 3). A medida que se retiren las medidas de apoyo político de emergencia para las empresas, esto podría conducir a un aumento de las dificultades empresariales en toda la UE, lo que a su vez elevaría las restricciones de financiación. Además, el aumento de la aversión al riesgo tras la experiencia pandémica y las deudas empresariales acumuladas durante la crisis podrían actuar como lastres para la inversión.
Figura 3 Número de quiebras en Estados miembros seleccionados
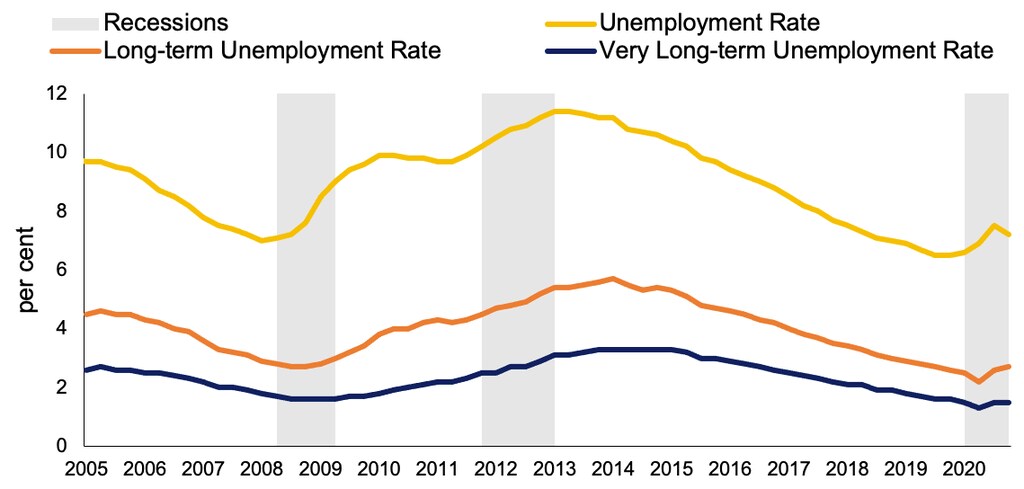
Se prevé que el mercado laboral siga amortiguado frente a los efectos de la pandemia durante el horizonte de previsión (Figura 4). El uso generalizado de regímenes de reducción temporal de jornada y diversos programas de apoyo a las empresas han evitado un fuerte aumento del desempleo. Sin embargo, dado que los indicadores del mercado laboral están determinados en gran medida por las respuestas políticas, no puede descartarse una «cicatrización laboral» si las pérdidas de empleo se vuelven más persistentes, lo que llevaría a pérdidas de capital humano y a una menor productividad. Esto podría, si no se aborda, dañar valiosos conocimientos específicos de la empresa y del puesto de trabajo, mientras que las disrupciones tecnológicas o los nuevos modelos de negocio generan brechas de competencias o desajustes.
Figura 4 Tasa de desempleo, tasa de desempleo de larga duración y tasa de desempleo de muy larga duración en la UE-27
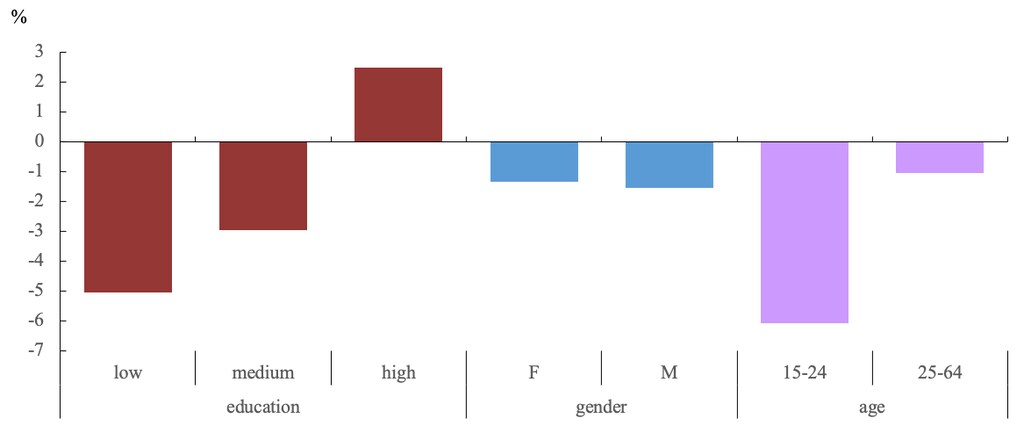
La crisis del COVID-19 también podría conducir a un aumento de la desigualdad y afectar a la cohesión social. Los trabajadores poco cualificados y los jóvenes han sufrido las mayores caídas negativas del empleo (Figura 5). Las pruebas de las encuestas empresariales y de consumidores de la Comisión sugieren que los jóvenes (de 16 a 29 años) y quienes se encuentran en el cuartil más bajo de la distribución de la renta se han visto más afectados por la crisis. Sin embargo, las políticas de apoyo puestas en marcha por los gobiernos nacionales para proteger el empleo y los ingresos han desempeñado un papel crucial para mitigar el impacto de la pandemia en la renta de los hogares. Las estimaciones avanzadas de Eurostat, publicadas recientemente, sobre desigualdad de la renta e indicadores de pobreza confirman en líneas generales este panorama. Las rentas de los hogares y los indicadores de pobreza se mantuvieron en general estables a nivel de la UE en 2020, ya que las pérdidas de ingresos laborales se aliviaron en gran medida gracias a políticas sociales nuevas y ya existentes. Aun así, existe una gran heterogeneidad entre países y entre distintos segmentos de la población. Las estimaciones preliminares para la mitad de los países muestran un aumento moderado de la tasa de riesgo de pobreza para la población en edad de trabajar (de 18 a 64 años), incluidos Portugal, Grecia, España e Italia. Los trabajadores más jóvenes (de 16 a 34 años) sufrieron mayores pérdidas de ingresos por empleo.
Figura 5 Cambios en el empleo (personas) desde el cuarto trimestre de 2019 en la UE-27, por tipo de trabajador
La crisis del COVID-19 también reavivó la divergencia geográfica dentro de la UE, no en menor medida por las estructuras económicas específicas de cada país, incluida la importancia de los sectores de alta intensidad de contacto. El riesgo de divergencias persistentes dentro de la UE es real. A ello se suma el hecho de que la pandemia ha provocado un deterioro generalizado de la situación fiscal en la UE. El déficit de las administraciones públicas se disparó hasta alrededor del 7 % del PIB en 2020 y está previsto que aumente aún más hasta el 7,5 % del PIB en 2021, y la ratio deuda/PIB alcanzó alrededor del 92 % en la UE (y del 100 % en la zona del euro) en 2020. Esto limitará el margen fiscal futuro, en particular en países que ya tenían niveles de deuda relativamente elevados antes de la crisis.
Al mismo tiempo, la crisis del COVID-19 provocó una aceleración de una serie de tendencias estructurales que podrían traer efectos positivos duraderos, incluidas las transiciones digital y verde. Por ejemplo, el fuerte impulso de la tecnología digital propiciado por la crisis del COVID-19 podría, a largo plazo, aumentar la productividad, aunque no todos los sectores se beneficiarían y el efecto podría tardar en materializarse. Algunas estimaciones muestran que la pandemia ha adelantado siete años la transición digital en Europa (McKinsey 2020) y que el 20 % de las horas de trabajo pasará de forma permanente de la oficina al hogar (Barrero et al. 2020), lo que dará lugar a nuevos patrones de demanda en el futuro. Las pruebas de encuestas empresariales en un subconjunto de economías avanzadas sugieren que existe potencial para que el crecimiento anual de la productividad aumente en torno a un punto porcentual hasta 2024 (McKinsey 2021). Sin embargo, las importantes brechas de competencias digitales entre los Estados miembros de la UE, si no se abordan adecuadamente mediante políticas e inversiones apropiadas, corren el riesgo de agravar aún más las divergencias y los desafíos del mercado laboral.
El papel de las políticas se orienta gradualmente hacia el apoyo al crecimiento potencial y a una recuperación más equitativa
Para limitar el daño a largo plazo a la economía, es necesario seguir prestando apoyo político. La naturaleza de este apoyo, sin embargo, debe pasar de ser un apoyo vital a un apoyo al cambio estructural. La aplicación del Mecanismo de Recuperación y Resiliencia (MRR) como parte del programa NextGenerationEU servirá a este propósito. La aplicación oportuna y eficaz de los Planes Nacionales de Recuperación y Resiliencia (PRR) ofrece la oportunidad de abordar de frente los retos estructurales de la UE y de sus Estados miembros.
A través del MRR, la UE proporciona un apoyo financiero a gran escala a inversiones y reformas que contribuyen a una economía más ecológica, más digital y más resiliente. Desde el verano pasado, los Estados miembros, en estrecha colaboración con la Comisión, han trabajado intensamente en la preparación de sus Planes Nacionales de Recuperación y Resiliencia. En las últimas tres semanas, la Comisión ha presentado su evaluación de 14 de estos planes. El panorama general que surge de estas evaluaciones da motivos para el optimismo. Los Estados miembros han presentado paquetes coherentes de inversiones y reformas que, si se aplican de forma eficaz, darán un impulso significativo a la ecologización y la digitalización de la economía de la UE. Además, los planes contienen pasos importantes para facilitar la actividad empresarial y reducir las barreras a la inversión. Donde más se necesita, los planes incluyen reformas ambiciosas del sistema judicial y de la administración pública, que abordan algunos de los principales cuellos de botella para un crecimiento sostenible.
Además de apoyar la inversión fija, los PRR también financiarán inversiones en capital humano para reducir la magnitud de los impactos negativos duraderos en el mercado laboral. En línea con la Recomendación de la Comisión sobre el apoyo activo efectivo al empleo tras la crisis del COVID-19 (EASE), los planes incluyen reformas e inversiones para modernizar los servicios públicos de empleo y mejorar la calidad, la cobertura, la focalización y la eficacia de las políticas activas del mercado laboral. También contienen medidas para mejorar la formación profesional, reforzar los sistemas de aprendizaje y potenciar el rendimiento investigador de las universidades, así como la calidad de la educación universitaria.
Serán necesarias reformas e inversiones para respaldar el crecimiento de la productividad total de los factores a lo largo de la recuperación. Los PRR pretenden promover la digitalización en los sectores público y privado (especialmente las pymes), apoyar la I+D empresarial en tecnologías verdes y digitales clave, y estimular la adopción de nuevas tecnologías digitales por parte de las empresas.
Por último, algunos PRR se proponen mitigar los efectos distributivos negativos de la crisis mediante una variedad de medidas que abarcan la educación, la salud, la inclusión social, la vivienda asequible y la igualdad. La juventud, y en particular los jóvenes de entornos desfavorecidos, es una de las seis prioridades del MRR junto con la transición ecológica, la transformación digital, el crecimiento inteligente, sostenible e inclusivo y el empleo, la cohesión social y territorial, y la salud y la resiliencia. Los planes también incluyen medidas para mitigar el impacto negativo del cierre de escuelas en la juventud y para mejorar la infraestructura escolar.
En conjunto, se prevé que el impacto directo total de los PRR durante el horizonte de previsión hasta finales del próximo año sea de aproximadamente el 1,2 % del PIB real de la UE de 2019 (véase Comisión Europea 2021b). En varios Estados miembros, este impacto directo supera el 3 % del PIB, sin tener en cuenta los impactos positivos previstos de las reformas, que tardan en materializarse y son más difíciles de cuantificar. Dado que el programa continúa más allá del horizonte de la previsión de verano de 2021, esta estimación representa solo una pequeña fracción del efecto total de crecimiento de los PRR. Además, como se ha expuesto anteriormente, no es el tamaño en sí del impacto directo sobre el crecimiento lo que importa, sino cómo se ve afectada la composición de la producción y, por tanto, la calidad del crecimiento que se genera. NextGenerationEU y el Mecanismo de Recuperación y Resiliencia tienen el potencial de desempeñar un papel clave en el encauzamiento de la economía de la UE desde la crisis del COVID-19 hacia un crecimiento más sólido y sostenible en los años venideros.
Referencias
Barrero, J M, N Bloom y S J Davis (2020), “El COVID-19 también es un shock de reasignación”, documento de trabajo NBER n.º 27137.
Burgess, S y H H Sievertsen (2020), “Escuelas, competencias y aprendizaje: el impacto del Covid-19 en la educación”, VoxEU.org, 1 de abril.
Cerra, V, A Fatas y S C Saxena (2020), “Histéresis y ciclos económicos”, documento de debate CEPR n.º 14531.
Demmou, L, G Franco, S Calligaris y D Dlugisch (2021), “Escasez de liquidez durante el brote de COVID-19: evaluación y respuestas políticas”, documento de trabajo 1647 del Departamento de Economía de la OCDE.
Dieppe, A (2020), “Productividad mundial: tendencias, impulsores y políticas”, edición anticipada, Banco Mundial.
Ebeke C, N Jovanovic, L Valderrama y J Zhou, “Liquidez y solvencia empresarial en Europa durante el COVID-19: el papel de las políticas”, documento de trabajo del FMI WP/21/56.
ECDC – Centro Europeo para la Prevención y el Control de las Enfermedades (2021), Monitor de vacunas contra la COVID-19.
Comisión Europea (2021a), “El riesgo de insolvencia empresarial casi se duplica debido a la crisis del COVID”, DG ECFIN.
Comisión Europea (DG ECFIN), “Previsión económica europea – primavera de 2021”, documento institucional 149, DG ECFIN.
Comisión Europea (2021c), “Ajuste ante grandes shocks en la zona del euro: enseñanzas de la pandemia de COVID-19”, nota para el Eurogrupo (7 de mayo).
Comisión Europea (2021d), “Indicadores europeos del ciclo económico”, abril de 2021.
Comisión Europea (2021e), “Previsión económica europea – verano de 2021”, documento institucional 156, DG ECFIN.
Eurostat (2021), “Primeras estimaciones de las desigualdades de renta durante la pandemia de 2020”, Statistics Explained.
Fernald J, H Li y M Ochse (2021), “Pérdida de producción futura por el cierre de escuelas inducido por el COVID”, Federal Reserve Bank of San Fransico Letter 2021-04.
Furceri, D, P Loungani, J D Ostry y P Pizzuto (2021), “¿Tendrá el COVID-19 efectos duraderos sobre la desigualdad? Pruebas de pandemias pasadas”, documento de debate CEPR n.º 16122.
Hanushek, E A y L Woessmann (2020), “Los impactos económicos de las pérdidas de aprendizaje”, OCDE.
FMI (2021), Perspectivas de la economía mundial, abril de 2021, capítulo 2.
Kozlowski, J, L Veldkamp y V Venkateswaram (2020), “Cicatrices en el cuerpo y la mente: los efectos a largo plazo del covid-19 sobre las creencias”, documento de trabajo NBER n.º 27439.
Lagarde, C (2021), “La crisis del coronavirus y las pymes”, discurso en el «Jahresimpuls Mittelstand 2021» de la Bundesverband Mittelständische Wirtschaft.
McKinsey (2020), “Cómo el COVID-19 ha empujado a las empresas más allá del punto de inflexión tecnológico y las ha transformado para siempre”, 5 de octubre.
McKinsey (2021) “¿Volverán la productividad y el crecimiento tras la crisis del COVID-19?”, informe del McKinsey Global Institute, 30 de marzo.
Morandini, M C et al. (2020), “¿Basta con las competencias digitales? Afrontar la transformación digital”, European Economy Economic Brief n.º 054, junio.


