Las multinacionales estadounidenses podrían ver con buenos ojos la idea de obligar a China a modificar las políticas y prácticas —desde las subvenciones a las empresas estatales hasta la exigencia de que las empresas extranjeras compartan tecnología patentada a cambio de acceder al mercado chino— que las colocan en desventaja competitiva. Sin embargo, a medida que la guerra comercial del presidente de EE. UU., Donald Trump, sigue escalando, cabe preguntarse: ¿qué precio están realmente dispuestas a pagar estas empresas?
El orden mundial posterior a la Segunda Guerra Mundial se ha sustentado en tres redes superpuestas de intercambio global —comercio, inversión y finanzas, e información—, en cuyo desarrollo las multinacionales estadounidenses han desempeñado un papel destacado. En 2017, el comercio mundial de bienes y servicios ascendió a 46 billones de dólares, es decir, el 57 % del PIB mundial. El volumen anual de negociación en el mercado global de divisas fue 22 veces mayor, en parte debido a los menores costes de transacción.
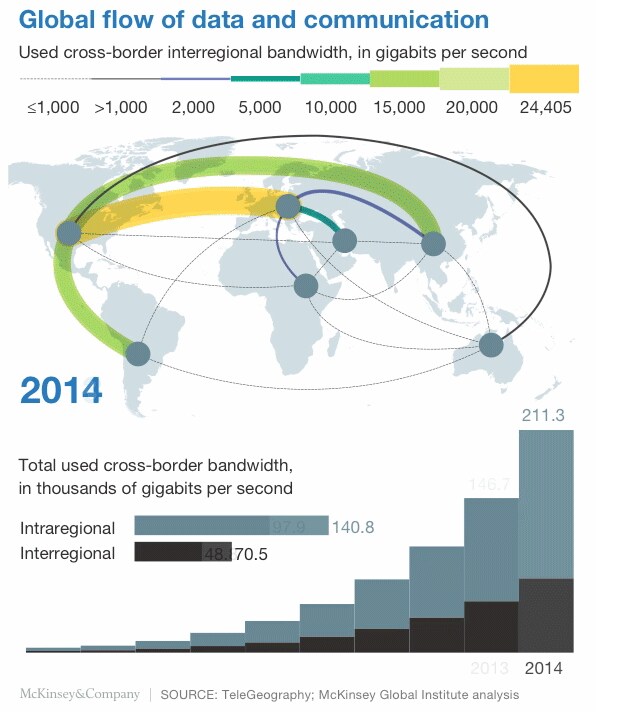
Sin embargo, en los últimos tiempos son los flujos de datos e información los que se disparan. Según un estudio del Instituto Mundial McKinsey, en 2016 los flujos digitales ya tenían un mayor impacto en el crecimiento del PIB que el comercio de bienes. Estos flujos incluyen la información y las ideas en sí mismas, así como los componentes digitales de las transacciones transfronterizas de bienes, servicios o finanzas.
Según muchos en Estados Unidos, sin embargo, estos flujos son desequilibrados en detrimento de ese país. Basta con fijarse, argumentan, en el gran déficit comercial estadounidense, que ascendió a más de 622 000 millones de dólares en 2018, de los cuales unos 378 000 millones correspondieron a China.
Pero la métrica simplista del déficit comercial transfronterizo presenta serios problemas, entre ellos, y no menor, que no tiene en cuenta la actividad empresarial realizada dentro de las fronteras de un país extranjero. En 2016 (el último año para el que se dispone de datos), las multinacionales estadounidenses, incluidas sus filiales extranjeras, generaron ventas por valor de 5,8 billones de dólares en países extranjeros.
Esta cifra no solo eclipsa las exportaciones directas de EE. UU., que ascendieron a 2,2 billones de dólares en 2016, sino que supera los 4,1 billones de dólares en ventas totales de todas las multinacionales extranjeras en el mercado estadounidense. Por tanto, en lo que respecta a las ventas en mercados extranjeros, EE. UU. tuvo un “superávit” de 1,7 billones de dólares en 2016, tres veces mayor que el déficit comercial estadounidense de 502 000 millones de dólares ese mismo año. Esto ha supuesto grandes beneficios para las multinacionales estadounidenses: la relación entre las ventas en el extranjero y la inversión extranjera directa (IED) indica que las empresas están duplicando sus inversiones iniciales.
Desde el punto de vista geográfico, las ventas y la IED de las multinacionales estadounidenses se concentran principalmente en Europa. En 2016, las ventas europeas de las multinacionales estadounidenses alcanzaron los 2,8 billones de dólares, algo menos de la mitad del total mundial. Sin embargo, la IED ascendió a 3,3 billones de dólares, lo que significa que cada dólar de IED generó 0,85 dólares en ventas. Europa representa, por tanto, un mercado por debajo de la media para las multinacionales estadounidenses.
La región de Asia-Pacífico (APAC), que ocupa el segundo lugar tanto en el comercio como en las ventas de las multinacionales estadounidenses, resulta más lucrativa. APAC representó algo más del 29 % de las exportaciones estadounidenses en 2018, pero el 39,5 % de las importaciones, lo que generó un déficit comercial global de 506 800 millones de dólares. No obstante, volviendo a las cifras de 2016, las multinacionales estadounidenses registraron 1,58 billones de dólares en ventas en la región APAC, mientras que la IED fue de 881 000 millones de dólares. Por cada dólar invertido en APAC, las multinacionales estadounidenses obtuvieron 1,80 dólares en ventas.
Un país impulsa esta media al alza: China. En 2016, las multinacionales estadounidenses registraron 345 300 millones de dólares en ventas, mientras invertían 97 300 millones de dólares. Esto se traduce en una impresionante relación ventas-IED del 355 %, frente al 267 % de 2009. (La relación europea, mucho más baja —85 % en 2016—, refleja una tendencia a la baja desde el 123 % de 2009).
Las ventas de las empresas estadounidenses en China eclipsan las ventas de las empresas chinas en EE. UU., que ascendieron a solo 35 000 millones de dólares en 2016. De hecho, según esta medida, EE. UU. tiene un “superávit” de 310 000 millones de dólares. Esto supera en 2000 millones de dólares el déficit comercial bilateral de EE. UU. con China, lo que significa que, si se consideran conjuntamente el comercio transfronterizo y las ventas en el extranjero, las posiciones de EE. UU. y China están aproximadamente equilibradas. Mientras tanto, las multinacionales estadounidenses siguen obteniendo enormes beneficios en China, beneficios que, salvo intervenciones desacertadas, seguirán creciendo.
El problema es que la guerra comercial de Trump es precisamente una intervención desacertada de este tipo. Si continúa escalando, las multinacionales estadounidenses serán, como podría decir Trump, las grandes perdedoras.
Esas pérdidas se extenderían mucho más allá de la caída de las ventas en China. Una guerra comercial prolongada entre EE. UU. y China debilitaría el crecimiento económico mundial y los precios de los activos, ya que la combinación de precios más altos y menores volúmenes comerciales revierte efectivamente las economías de escala, lo que produce un ciclo autorreforzado de caída de beneficios e inversiones.
Contrariamente a las expectativas de Trump, los recortes de los tipos de interés por parte de la Reserva Federal de EE. UU. no contrarrestarían los efectos de tales desarrollos. Las multinacionales estadounidenses se verían obligadas a reducir sus recompras de acciones, que se han disparado en los últimos años, superando los 806 000 millones de dólares en 2018. La consiguiente caída de la bolsa perjudicaría, entre otros, a los pensionistas estadounidenses que tienen una fuerte exposición a la renta variable estadounidense.
A largo plazo, la construcción de muros entre las dos mayores economías del mundo probablemente provocaría un aumento de las fricciones y los cuellos de botella en las redes de intercambio global, que son tan esenciales no solo para la prosperidad —y para los beneficios de las multinacionales estadounidenses—, sino también para la paz y la cooperación. Internet, fundamental para el funcionamiento de todas estas redes, podría incluso quedar fragmentado en cuatro o más sistemas modulares, cada uno regido por un conjunto distinto de normas y principios, y aislado mediante cortafuegos.
Conscientes del peligro que se avecina, más de 500 empresas estadounidenses y 140 grupos que representan a fabricantes, minoristas y otros sectores han firmado una carta en la que instan a Trump a no imponer aranceles adicionales a los productos chinos y, en su lugar, a negociar un acuerdo comercial con el mercado de consumo de mayor crecimiento del mundo. Si alguien puede convencer a Trump de que cambie de rumbo, probablemente sea el sector empresarial estadounidense. Pero, en lo que respecta a Trump, no hay nada seguro.


