Muchos ven la relación de los países africanos con China como una relación exclusivamente entre estados nacionales. El financiamiento chino de varios miles de millones de dólares a un país africano suele financiar grandes operaciones, respaldadas por los ingresos fiscales del país anfitrión. Pero este enfoque pasa por alto las necesidades del sector privado africano, que actualmente necesita con urgencia capital para su desarrollo. Al comprender lo que subyace a las estrategias de financiamiento chinas en el extranjero, las empresas privadas africanas pueden estar en mejor posición para aprovechar las finanzas chinas.
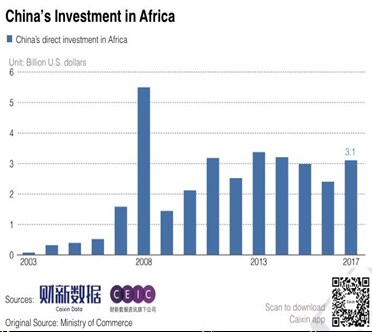
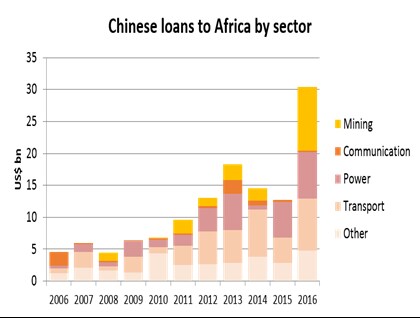
Se supone que las empresas chinas se centran en «invertir» y «poseer» activos en África. Sin embargo, los datos muestran que dicha inversión directa solo ha promediado 3000 millones de dólares al año entre 2010 y 2017. El comercio y la financiación del comercio son una mejor representación de las actividades chinas en África. Muchos de los llamados proyectos financiados por China en África son, en realidad, préstamos de bancos chinos para promover las exportaciones chinas. Dichos préstamos han crecido considerablemente desde 2010 y alcanzaron los 30 000 millones de dólares en 2016.
En los últimos años, los gigantes chinos de software y servicios en línea han ido aumentando su presencia en el sector de internet y comercio electrónico de África, invirtiendo en canales de venta, alianzas locales, desarrollo de productos e incluso líneas de ensamblaje. En efecto, estos intereses empresariales son visibles y bien percibidos a nivel de base, aunque el volumen y la escala de dichas actividades quedan eclipsados por los cientos de millones de dólares de financiación china en los sectores de infraestructura, energía, manufactura y bienes raíces, que en conjunto destacan la exportación de equipos y materiales de construcción chinos.
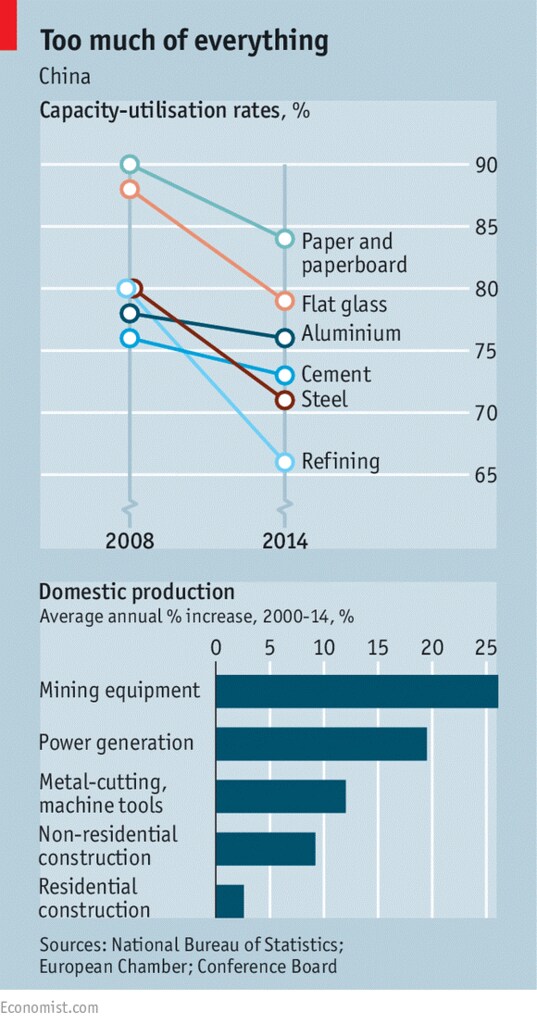
La lógica detrás de la mentalidad de «préstamo, no inversión» del modelo de financiamiento chino responde a dos factores fundamentales que subyacen a las políticas económicas chinas. Uno es la sobrecapacidad y el exceso de oferta en el sector industrial del país. El crecimiento económico chino se ha alimentado durante mucho tiempo de la expansión de la productividad interna, especialmente tras el estímulo fiscal del gobierno después de la crisis financiera mundial de 2008. Esta estrategia ha provocado un aumento drástico de la oferta de productos industriales chinos, que no logró igualar el crecimiento proporcional de la demanda interna. La situación se ha agravado a medida que los mercados de infraestructura e inmobiliario se han ido saturando lentamente en el país.
En consecuencia, las empresas industriales chinas han buscado con ansiedad trasladar su base de producción o aumentar sus posibilidades de venta de sus productos en otras partes del mundo. Los responsables políticos chinos respondieron a ello con un fuerte apoyo en forma de financiamiento comercial desembolsado por instituciones financieras para respaldar la compra global de bienes manufacturados chinos.
El otro factor que impulsa la estrategia de préstamos de China es el temor al agotamiento de las reservas de divisas. De 2014 a 2016, debido a una combinación de factores como la desaceleración económica, la depreciación del dólar estadounidense y la salida de capitales, las reservas de divisas de China cayeron en más de 850 000 millones de dólares, es decir, casi un 25 %, en solo tres años. La preocupación por la depreciación de la moneda china ha provocado la estricta política de control de capitales del gobierno para estabilizar la economía.

Como resultado, las entidades de inversión chinas, tanto privadas como estatales, vieron restringida su inversión directa en activos globales que no contribuyen de inmediato al crecimiento de los ingresos en divisas de China ni a la reducción de la sobrecapacidad. La tendencia se ilustra en el gráfico anterior, que muestra una fuerte caída de más del 60 % de la inversión global china entre 2016 y 2017, lo que afectó significativamente a la región africana. Anecdóticamente, la comunidad empresarial africana podría sorprenderse al descubrir que los inversores chinos han reducido la mayoría de las oportunidades de inversión en el continente en los últimos dos años, particularmente en el sector inmobiliario. En cambio, el financiamiento de deuda chino a África se mantuvo en un nivel elevado.
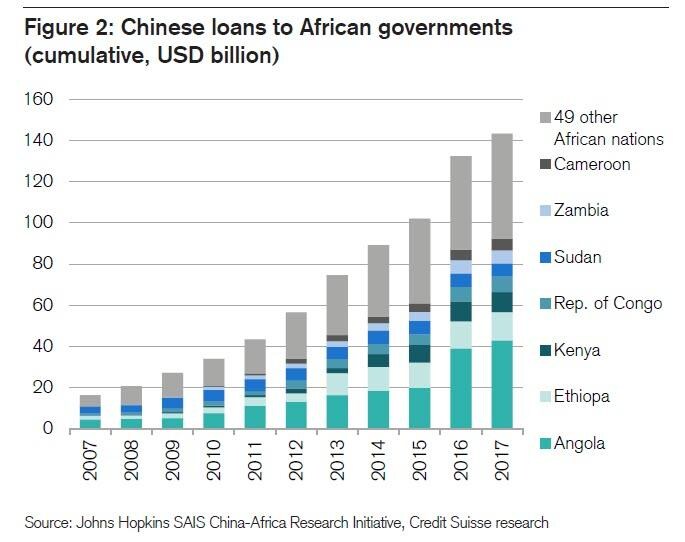
Lo que respalda el análisis anterior es que, al examinar las industrias africanas que más atención reciben de los financiadores chinos, se puede descubrir que los fondos tendieron a dirigirse a países africanos con altos ingresos en divisas para reembolsar los préstamos chinos (véase el gráfico siguiente). Estos países incluyen estados ricos en recursos, como Angola y Zambia, así como estados pobres en recursos que tienen ingresos suficientes en divisas, como Kenia (turismo y agricultura) y Etiopía (manufactura y agricultura). En estos países, los sectores que recibieron más financiamiento chino son las industrias de capital intensivo con potencial para utilizar una alta proporción de maquinaria de origen chino.
¿Qué estrategia deberían adoptar las empresas privadas africanas?
Para empezar, hay que entender que el mismo canal chino que financia el desarrollo de infraestructura impulsado por el Estado africano también puede utilizarse para financiar la construcción industrial y comercial en el sector privado. Sin embargo, la mayoría de los préstamos bancarios requieren cierta garantía de reembolso, pero los actores del sector privado africano a menudo enfrentan obstáculos para obtener garantías de reembolso de bancos locales con requisitos rigurosos y una mentalidad reacia al riesgo. Esto explica por qué la mayoría del financiamiento chino en el continente se destina a proyectos propiedad de gobiernos africanos o de magnates empresariales, esencialmente por su capacidad de movilizar garantías soberanas o garantías del banco central. Pero en los últimos años, debido al alto nivel de endeudamiento de muchos Estados africanos, los financiadores chinos han reconsiderado su compromiso, pasando de perseguir proyectos impulsados por el Estado a una mayor exposición al sector privado.
Para liberar una gran cantidad de capital adicional de China hacia el sector privado de África, cerrar la brecha de garantías de pago se convierte así en un paso esencial. Un enfoque para abordar este problema es reducir el período de endeudamiento. Las empresas africanas a menudo perciben erróneamente que el financiamiento chino ofrece la ventaja de un período de reembolso extendido de muchos años, así como una tasa de interés baja. Sin embargo, dichas condiciones crediticias suelen exigir garantías de pago a largo plazo que son difíciles de obtener para las empresas privadas.
La sugerencia para las empresas privadas africanas es utilizar financiamiento chino que cubra únicamente el período de construcción. De hecho, los bancos comerciales y de política en África suelen evitar los riesgos de construcción, pero están dispuestos a refinanciar un proyecto basado en activos generadores de efectivo. Las finanzas chinas, por su parte, temen los riesgos del mercado africano y limitan su exposición a los factores que conocen, es decir, los proveedores y contratistas chinos.
La unión de ambas mentalidades puede traer un nuevo amanecer a los promotores privados africanos con restricciones de liquidez. Los bancos africanos ahora pueden emitir garantías de pago basadas en su disposición a refinanciar un préstamo chino al finalizar la obra. Dicha garantía es luego descontada por los financiadores chinos en un préstamo con un período de reembolso inferior a 24 meses; este modelo de préstamo es ejecutado por la parte china de manera relativamente sencilla y rápida.
Queda por considerar que la mayoría del financiamiento chino a África lo llevan a cabo contratistas o proveedores chinos que no son financiadores en sí mismos, sino simplemente solicitantes de créditos a la exportación chinos. Por lo general, no les gusta participar en una operación que exige que la parte china organice la financiación y tienen poco interés en asesorar a las empresas africanas sobre cómo estructurar la operación para cumplir con los requisitos de los financiadores chinos. Muchas empresas africanas han tenido dificultades con la burocracia de los contratistas chinos; los responsables de la toma de decisiones con sede en las oficinas centrales chinas suelen intervenir solo en las etapas finales de una transacción y pueden rechazar una operación sin previo aviso ni explicación.
Estas lagunas del mercado requieren personas con un profundo conocimiento del mercado africano de financiación de proyectos, para profundizar en su comprensión de cómo se toman las decisiones de financiamiento en China. Los responsables políticos y los observadores del mercado, al comprender el marco fundamental de la relación de China con África, pueden tomar medidas mejor informadas para aprovechar las actividades económicas chinas en beneficio de las partes interesadas africanas.


