Moody’s ha por fin reconocido los peligros de la inestabilidad del sistema financiero y la economía de China. La semana pasada, la agencia de calificación rebajó la deuda de China un escalón, de Aa3 a A1. Aunque quizá no parezca mucho, es la primera rebaja de la deuda china por parte de Moody’s en casi 30 años; y es algo que debe tomarse en serio.
Las señales de peligro en la economía china estaban a la vista de todos, es decir, de quienes no las negaban. Pero muchos las niegan, entre ellos otras agencias de calificación, inversores y periodistas. Negar la realidad significa ignorar las señales de advertencia, tal como las agencias de calificación, los inversores y los periodistas ignoraron las señales de advertencia antes de la crisis financiera mundial.
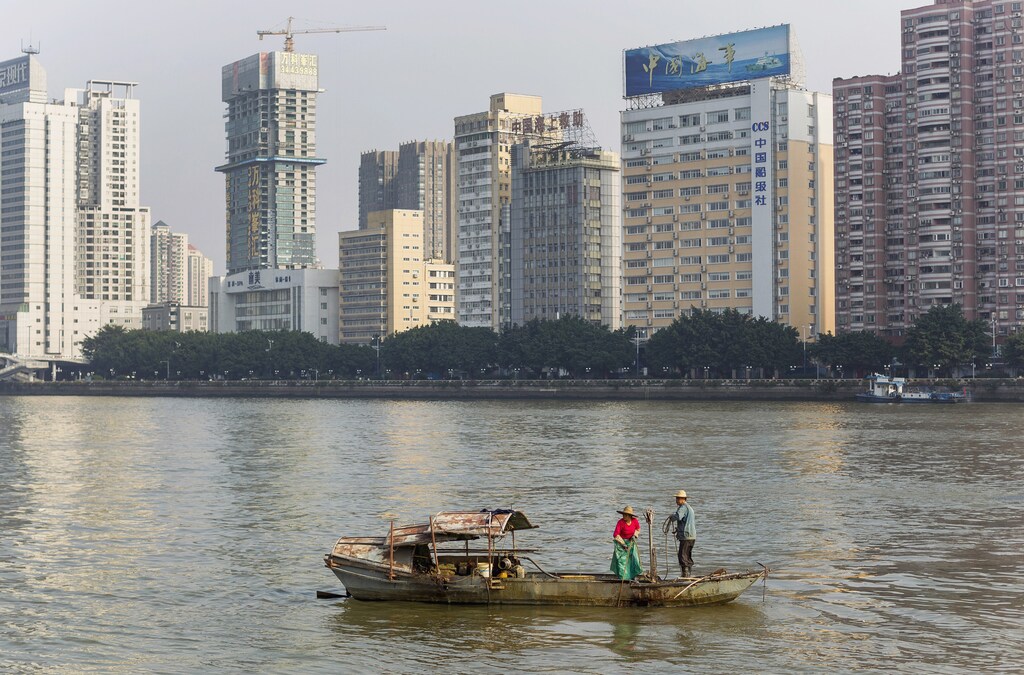
El jueves 25 de mayo de 2017 se ven torres comerciales en Central, un distrito financiero de Hong Kong. Moody’s rebajó la calificación crediticia de Hong Kong pocas horas después de rebajar la de China por el aumento de los niveles de deuda. Según dijo, esto tendría un «impacto significativo» en el centro financiero asiático debido a los estrechos vínculos entre ambos. (Foto de AP/Kin Cheung)
Es cierto que el difunto economista Hyman Minsky expuso las señales de advertencia generales en un marco que denominó hipótesis de la inestabilidad financiera (FIH, por sus siglas en inglés). Sin embargo, la mayoría ignoró los mensajes de Minsky hasta que fue demasiado tarde. La expresión «momento Minsky» solo se puso de moda después de que estallara la crisis financiera mundial.
La cobertura de la rebaja de Moody’s por parte de The Wall Street Journal y The New York Times ha expuesto acertadamente los hechos clave que llevaron a Moody’s a rebajar la deuda de China. Pero la cobertura podría ir más allá y relacionar esos hechos con la FIH, para ayudar a los lectores a conectar las piezas del rompecabezas de China y entender cómo encajan entre sí.
Las características principales de la FIH pueden resumirse en seis tipos de señales de advertencia de crisis, dos señales de que una crisis está estallando y cuatro tipos de políticas para mitigar la magnitud de una crisis. Las señales de advertencia concretas no son arbitrarias, sino que caracterizan la evolución del riesgo sistémico a medida que el sistema financiero se acerca a la zona roja durante la fase final de una expansión económica. En este sentido, la economía china creció a una tasa oficial del 10,6 % en 2010, pero su tasa de crecimiento más reciente fue menor: del 6,7 % en 2016. Moody’s prevé que durante los próximos cinco años la tasa seguirá bajando, hasta llegar al 5 %.
A continuación se presenta un breve repaso de China basado en la FIH y organizado en torno a las seis señales de advertencia. Este repaso toma los puntos clave de la cobertura mediática de la rebaja de la calificación de China por parte de Moody’s y los relaciona con la perspectiva de Minsky. Al establecer esa relación, espero animar a los periodistas a organizar sus ideas para presentar el debate en el contexto general y ofrecer así a sus lectores una visión coherente de lo que los hechos significan para la estabilidad financiera en su conjunto.
Apalancamiento excesivo: Con una deuda equivalente al 164 % del PIB, China tiene un nivel elevado para un país en desarrollo. Durante la primera mitad del siglo, antes de que estallara la crisis financiera en 2008, la deuda china se mantuvo estable. Desde entonces, ha aumentado en un 15 % del PIB por año. La mayor parte de esa deuda corresponde a empresas y, en menor medida, a gobiernos locales, en lugar de a los hogares y al gobierno central.
Auge de la banca en la sombra: En el pasado, cuatro grandes bancos controlados por el Estado dominaban el sector bancario chino. Sin embargo, en los últimos años ha surgido un sistema bancario en la sombra, integrado por bancos locales y provinciales que hoy representan aproximadamente la mitad de los activos del sector bancario del país. Si bien el Estado es el prestamista de última instancia para los cuatro grandes bancos, estos, a su vez, son prestamistas de última instancia para los bancos en la sombra. Por tanto, la asunción imprudente de riesgos por parte de estos bancos puede provocar una conmoción en todo el sistema financiero chino.
Aumento de la financiación especulativa y Ponzi: Según la FIH, una de las principales fuentes de inestabilidad financiera aparece cuando los prestatarios cuentan con la revalorización de los activos, además de con los flujos de efectivo, para pagar el principal y los intereses. El problema se agrava cuando los vencimientos de los activos (a largo plazo) y los pasivos (a corto plazo) no coinciden, lo que obliga a los prestatarios a seguir endeudándose a corto plazo para evitar incumplir sus obligaciones. En los últimos años, los bancos de China han seguido concediendo préstamos a empresas estatales en dificultades financieras para evitar que incumplan sus obligaciones. Minsky advirtió que esas prácticas vuelven cada vez más frágil el sistema financiero del país.
Aparición de burbujas en los precios de los activos: Aunque la cobertura mediática de la rebaja de Moody’s no destacó las burbujas de precios, China ha experimentado en los últimos años tanto una burbuja bursátil como burbujas inmobiliarias. Lo que sí se destaca es el uso de la innovación financiera. En particular, los bancos en la sombra se financian en parte mediante bancos estatales y en parte con la venta a clientes de productos de gestión patrimonial. Estos productos suelen carecer de transparencia en cuanto a sus riesgos y, de hecho, se utilizan para financiar proyectos de construcción muy especulativos.
Mentalidad de una nueva era: La reacción de China a la rebaja de Moody’s ha consistido en sugerir que Moody’s no comprende plenamente el sistema chino, que difiere de los sistemas equivalentes de Occidente. Es cierto que hay diferencias. La deuda del gobierno central chino es relativamente baja, al igual que la deuda hipotecaria residencial. El endeudamiento de China con el resto del mundo también es bajo. A primera vista, China obtiene una buena puntuación en tres de los cuatro factores de la FIH para mitigar las crisis: un amplio sector público capaz de aumentar el gasto para compensar las caídas de la demanda agregada; la capacidad de crear empleo cuando se debilita el mercado laboral; y la capacidad de rescatar empresas demasiado grandes para quebrar. Cabe señalar que The Wall Street Journalinforma que China ha iniciado recientemente medidas para reducir las prácticas arriesgadas de inversión y financiación mediante el aumento de las principales tasas de interés a corto plazo.
Fallas regulatorias: China obtiene una puntuación más baja en el cuarto factor de la FIH para mitigar las crisis. Con el tiempo, su sistema regulatorio se ha deteriorado considerablemente, en especial en lo relativo a los bancos en la sombra del país, donde se ha concentrado el aumento de la financiación especulativa y Ponzi. Quizá haya esperanza, ya que The Wall Street Journalinforma que los reguladores han intensificado la supervisión de los productos de inversión que incluyen apuestas muy apalancadas en los mercados financieros.
Las seis señales de advertencia descritas indican una fragilidad financiera cada vez mayor en China. Según la FIH, hay dos indicios principales de que ha estallado una crisis. El primero se dará cuando se produzca una retirada masiva de fondos de las instituciones financieras chinas, especialmente de los bancos en la sombra. Eso ocurrirá cuando la población china pierda la confianza en esos bancos. Las consiguientes retiradas masivas provocarán el colapso de los mercados de productos de gestión patrimonial de los bancos en la sombra. Después llegará una ola de impagos. A medida que avance la crisis, el sector bancario en la sombra en dificultades arrastrará consigo a empresas de mayor tamaño. Hay que recordar que los grandes bancos estatales son los prestamistas de última instancia de los bancos en la sombra.


