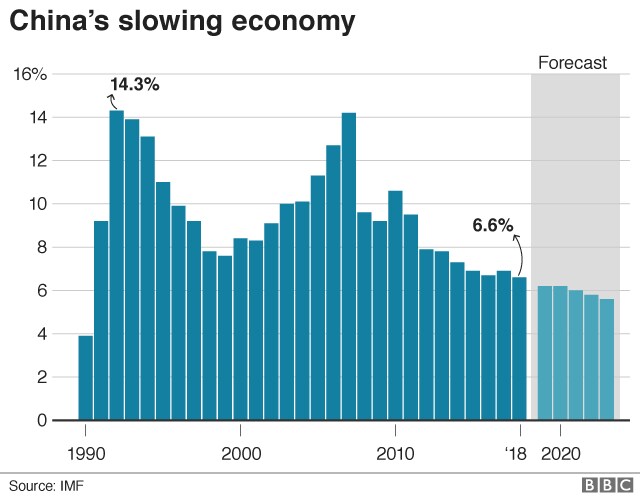
El crecimiento económico de China se moderó ligeramente en el cuarto trimestre con respecto al año anterior, tal como se esperaba, lastrado por la debilidad de la inversión y la caída de la confianza de los consumidores, mientras Washington intensificaba la presión comercial, lo que dejó el crecimiento de 2018 como el más débil en 28 años.
Puntos clave
PIB del cuarto trimestre: +6,4 % interanual (previsión +6,4 %, anterior +6,5 %)
PIB del cuarto trimestre: +1,5 % intertrimestral (previsión +1,5 %, anterior +1,6 %)
PIB de 2018: +6,6 % frente al 6,8 % de 2017
Producción industrial de diciembre: +5,7 % interanual (previsión +5,3, noviembre +5,4)
Ventas minoristas de diciembre: +8,2 % interanual (previsión +8,2, noviembre +8,1)
Inversión en activos fijos de enero a diciembre: +5,9 % interanual (previsión +6,0, enero-noviembre +5,9 %)
Inversión inmobiliaria de diciembre: +8,2 % interanual frente al +9,3 % de noviembre; cálculo de Reuters
Reacción del mercado
Los mercados asiáticos mantuvieron la calma, mientras que el mercado bursátil chino se mantuvo estable tras la publicación de los datos. El dólar australiano AUD=D4, considerado un indicador líquido de la demanda china, también se mantuvo prácticamente estable.
Larry Hu, economista de Macquarie Capital, Hong Kong
“Hay tres factores clave que impulsan la economía china: la infraestructura, el sector inmobiliario y las exportaciones. Vemos que la infraestructura se está recuperando, pero el sector inmobiliario y las exportaciones se están desacelerando.
“Esperamos una intensificación de los estímulos en infraestructura e inmobiliario en la segunda mitad del año.”
Raymond Yeung, economista jefe para Gran China, ANZ
“Creo que quieren fijar un objetivo ambicioso (por encima del 6,5 %) al celebrar el 70.º aniversario (de la fundación de la RPC)”
“China no puede depender de las exportaciones ni de un sector manufacturero muy difícil, pero vemos potencial al alza en infraestructura. El Gobierno aprobará muchos más proyectos en cartera. 2019 será más una historia de demanda interna, especialmente en el lado de la inversión.”
Julian Evans-Pritchard, economista sénior para China, Capital Economists
“Los datos más recientes sugieren que el crecimiento económico se mantuvo débil a finales de 2018, pero resistió mejor de lo que muchos temían, en parte gracias a una recuperación del gasto en infraestructura impulsada por las políticas. Aun así, con los vientos en contra del enfriamiento del crecimiento mundial y el impacto retardado de la desaceleración del crédito, que se intensificarán en los próximos meses, es probable que la economía china se debilite aún más antes de que el crecimiento se estabilice en la segunda mitad del año, gracias a la ampliación de los estímulos.
Masaaki Kanno, economista jefe, Sony Financial Holdings, Tokio
“No hubo sorpresas en los datos del PIB, pero el mensaje básico es que la economía china sigue desacelerándose.
“El renminbi parece haberse estabilizado. Muestra que los inversores no parecen tener una gran preocupación por las perspectivas a corto plazo de la economía china (y) probablemente esperan algún efecto positivo de las medidas políticas.
“Las ventas minoristas de hoy son ligeramente superiores a lo esperado. Esperamos que la tendencia alcista se mantenga, pero no sabemos qué ocurrirá con el sentimiento de los consumidores en China. Probablemente dependa del resultado de las negociaciones comerciales entre EE. UU. y China. Esperamos que las negociaciones acaben teniendo un efecto positivo adicional sobre el sentimiento.
“La producción industrial de hoy es una cifra ligeramente positiva, pero el sector manufacturero aún parece presentar un riesgo a la baja en el primer trimestre.
“El anuncio del Gobierno chino... es decir, centrarse en estimular la economía, parece centrarse en la reducción de impuestos para estimular el consumo.
“Requiere tiempo (para surtir efecto) en comparación con medidas anteriores, que consistieron en aumentar el gasto directo en infraestructura.
“Seguimos pensando que la economía china podría tocar fondo a mitad de año.”
Toru Niskihama, economista jefe, Dai-Ichi Life Research Institute, Tokio
“El titular del PIB de China estuvo dentro de lo esperado. Pero su producción industrial fue inesperadamente sólida, lo que probablemente se debió a las inversiones en infraestructura.
“La economía china carece de impulso. Los efectos de las tensiones comerciales entre EE. UU. y China están empezando a notarse y su impacto negativo continuará. Además, aumentan las incertidumbres sobre la economía mundial.
“Lo importante será cómo la demanda interna china compensará el empeoramiento de la demanda externa. Se observará de cerca cómo las medidas del Gobierno, como las subvenciones y la inversión en infraestructura, apoyarán la demanda interna.”
Hunter Chan, economista para Gran China, Standard Chartered
“Los datos del PIB se ajustaron a lo previsto... el principal lastre procedió del frente externo.
“Esperamos más estímulos fiscales en 2019... el foco seguiría puesto en reducir la carga fiscal y facilitar las condiciones para las pymes.
“El mercado laboral interno se mantiene estable... esto probablemente seguirá respaldando la demanda interna y el consumo en el futuro.
“Vemos que el yuan se apreciará hasta 6,65 en 2019.”
Rajiv Biswas, economista jefe para Asia-Pacífico, IHS Markit, Singapur
Sobre el impacto en el mercado
“Un factor positivo en cuanto a las perspectivas del yuan y del mercado bursátil de cara a 2019 es que el Gobierno chino está adoptando ahora numerosas medidas de estímulo para respaldar el crecimiento. Los recortes del coeficiente de reservas ya se han aplicado y se producirán más, y el aumento del gasto público en infraestructura y el impacto de las rebajas fiscales también ayudarán a la economía.
“Esperamos que el crecimiento sea relativamente sólido este año, en torno al 6,3 %. Eso debería favorecer la estabilidad del yuan y también ayudar a sostener el mercado bursátil. El gran riesgo para todo ello es lo que ocurra con la guerra comercial entre EE. UU. y China. Si no hay acuerdo y las medidas comerciales se intensifican, esto supondría un factor negativo para la moneda, las perspectivas de crecimiento y el mercado de renta variable. Mucho dependerá de lo que ocurra en la guerra comercial entre EE. UU. y China, y de si se puede alcanzar un acuerdo en la primera mitad de este año.”
Naoto Saito, investigador jefe, Daiwa Institute of Research, Tokio
“Los datos muestran que la economía se desacelera de forma constante, aunque pensábamos que podría haberse observado una desaceleración mayor.
“La economía se ve afectada por tres factores: una desaceleración de la economía mundial, incluida la propia de China, debida al aumento de los tipos de interés en EE. UU.; la guerra comercial entre EE. UU. y China; y la débil demanda de teléfonos móviles, que explica alrededor del 70 % de la caída de las exportaciones chinas en diciembre.”
“El Gobierno dispone de medios para respaldar la economía. Puede ampliar el gasto en infraestructura y reducir el coeficiente de reservas de los bancos. Por tanto, no necesitamos preocuparnos por el gasto de capital.
“Pero el problema está en el consumo. Como EE. UU. y China chocan en muchos frentes, la confianza de los consumidores parece haberse resentido. Hasta ahora, el sólido crecimiento de los salarios ha sostenido el consumo, pero ahora parece existir una vaga sensación de inquietud sobre el futuro.”
Steve Cochrane, economista jefe para Asia-Pacífico, Moody's Analytics
“Está bastante claro que el Gobierno tratará de utilizar todos los estímulos selectivos posibles para mantener la economía en buen camino. Podría reducir fácilmente el coeficiente de reservas de nuevo. Todavía no ha vuelto a los niveles de la crisis financiera. Eso, junto con algunas rebajas fiscales. La dificultad estará en tratar de impulsar el gasto de los consumidores, y eso se debe a la elevada carga de deuda que soportan actualmente. La deuda corporativa también es elevada. Los gobiernos locales están muy endeudados. Así que la cuestión no es si el Gobierno puede proporcionar estímulos, sino realmente su eficacia.”
Jeff NG, economista jefe para Asia, Continuum Economics
“Los datos siguen reflejando una desaceleración en China, causada tanto por la debilidad interna como externa. Entre los aspectos positivos cabe destacar que la producción industrial y las ventas minoristas superaron las expectativas en diciembre. Eso pone de manifiesto cierto grado de resiliencia en la economía y muestra que algunas de las medidas de estímulo selectivas están ayudando un poco a sostener la economía.
“La guerra comercial no afectó directamente a las cifras de crecimiento en la misma medida, porque el crecimiento se sostiene sobre todo con la demanda interna. Pero su impacto sobre la confianza de los consumidores y de los inversores fue mucho mayor.”
Shane Oliver, economista jefe, AMP Capital, Sídney
“No hay sorpresas reales. La cifra del PIB ha bajado un poco, pero eso se esperaba. Es coherente con los comentarios sobre una desaceleración del crecimiento chino.
“Los datos de producción industrial y ventas minoristas apuntan a cierta estabilización del crecimiento hacia finales del año pasado. En conjunto, no son malas cifras, aunque habrá algo de debate sobre su fiabilidad.
“Esperamos una desaceleración en el primer trimestre, liderada por las exportaciones, aunque para el conjunto del año prevemos un 6,2 %.
“En cuanto a la respuesta de política económica, no creo que probablemente veamos el tipo de estímulo que vimos en 2015/16.”
Christy Tan, responsable de investigación de estrategia de mercados para Asia, National Australia Bank, Singapur
“El titular por sí solo no supone una gran sorpresa para los mercados. Si se observa el lado positivo de estos datos (la producción industrial y las ventas minoristas de diciembre) superaron las expectativas. Si analizamos el desglose de la producción de materias primas, parece que crecieron en niveles iguales o superiores a la media de diciembre. Eso podría ayudar a disipar o reducir algunas de las preocupaciones de que una desaceleración del crecimiento se consolide más este año.
“La cifra de desempleo de los datos ha subido ligeramente y no debemos ignorarlo. Que esa cifra aumente no es buena señal.
“Habrá más estímulos; ya han anunciado algunos de los planes, que se encuentran en fase de aprobación y se llevarán a cabo a lo largo del año. Todavía no es momento de relajarse en ese frente y veremos más esfuerzos de estímulo este año.”
Antecedentes
Una escalada de la guerra comercial entre Pekín y Washington ha añadido presión a la economía china, que ya se enfría, y aumenta los temores de un crecimiento mundial más lento y de un deterioro de los beneficios empresariales este año.
Washington y Pekín han acordado una tregua de 90 días en una guerra comercial que ha perturbado el flujo de cientos de miles de millones de dólares en mercancías.
Si no se alcanzan avances sólidos hacia un acuerdo en la fecha límite de principios de marzo, Washington ha amenazado con subir de forma notable los aranceles a las mercancías chinas. Pero se considera poco probable un acuerdo global para poner fin a la disputa en el plazo de negociación, dado el número de cuestiones muy polémicas y políticamente sensibles sobre la mesa.
Incluso si se alcanza un acuerdo comercial duradero que desmantele los aranceles actuales, los analistas afirman que no sería una panacea para la economía china, debilitada por la escasa inversión y la caída de la confianza de los consumidores.
Pekín ha intensificado el apoyo político para evitar una desaceleración más pronunciada, pero los altos funcionarios han prometido no recurrir a estímulos masivos como en el pasado, que dejaron una montaña de deuda.
El Banco Popular de China (PBOC) ha recortado cinco veces en un año el coeficiente de reservas de los bancos (RRR), y se esperan más reducciones. También ha orientado a la baja los tipos de interés del mercado, aunque es posible que un recorte de los tipos de referencia no llegue pronto.
El Gobierno está dando mayor énfasis a las medidas de política fiscal para amortiguar la desaceleración, con recortes de impuestos más profundos y más gasto en infraestructura previsto para este año.
El crecimiento de la inversión ha repuntado ligeramente en los últimos meses, ya que los reguladores aceleran los proyectos de infraestructura, pero sigue cerca de mínimos récord, mientras que el crecimiento de las ventas minoristas es el más débil desde 2003 y el sector inmobiliario parece inestable.
Las ventas y los beneficios empresariales se debilitan, lo que desalienta nuevas inversiones y eleva el riesgo de más pérdidas de empleo.
Aunque algunos economistas afirman que China podría enfrentarse a una desaceleración significativa, en este momento nadie prevé un colapso. Aun así, las medidas de apoyo político tardarán algún tiempo en surtir efecto, y no se espera que la segunda economía del mundo se estabilice de forma convincente hasta el verano.


