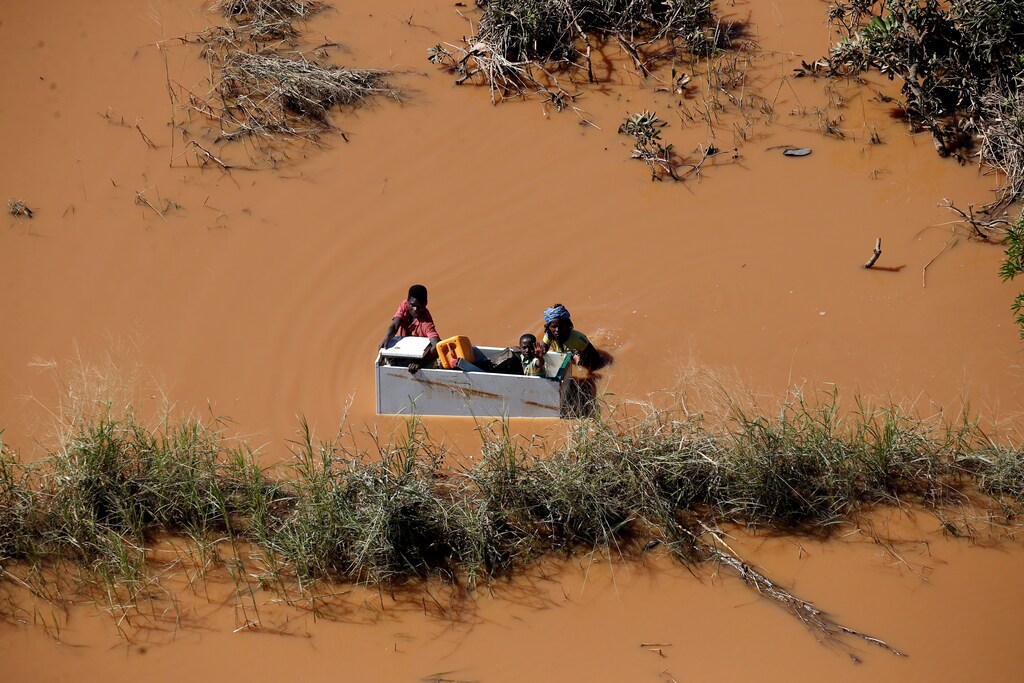
Como reasegurador, me tomo el cambio climático en serio. No tengo otra opción. Entre 2017 y 2018, la industria mundial de reaseguros y seguros pagó la asombrosa cifra de 219.000 millones de dólares en reclamaciones por fenómenos meteorológicos, el período de dos años más costoso jamás registrado. Tras los devastadores ciclones tropicales Kenneth e Idai, ha llegado el momento de analizar más detenidamente cómo protegemos a África tanto de los riesgos climáticos actuales como de los posibles riesgos futuros a los que nos enfrentamos debido al cambio climático.
Esta será una discusión difícil para las aseguradoras. A pesar de todo el buen trabajo que se está realizando en el continente, lo cierto es que no hemos desarrollado nuestras herramientas financieras hasta un nivel que permita hacer frente a los riesgos climáticos actuales. Los índices de penetración de los seguros son simplemente demasiado bajos y la falta de cohesión en el ecosistema hace que una parte excesiva de la carga financiera recaiga sobre los hombros de los gobiernos, las agencias de socorro, las empresas locales y los ciudadanos.
Debemos mejorar, y creo que podemos hacerlo.
La situación actual
Las pérdidas de 219.000 millones de dólares cubiertas por seguros en 2017 y 2018 demuestran que los seguros funcionan, para quienes los tienen. Sin embargo, la cifra oculta el hecho de que otros 280.000 millones de dólares en pérdidas por catástrofes naturales relacionadas con el clima no estaban asegurados y tuvieron que ser cubiertos por gobiernos, empresas y hogares. Si estos agentes no podían pagar, ese valor económico simplemente se perdió.
Los economistas de Swiss Re calculan que, en los últimos 10 años, a escala mundial, alrededor del 66 % de todas las pérdidas económicas derivadas de catástrofes naturales no han estado aseguradas. Se trata de una enorme brecha de protección, y en ninguna parte es más pronunciada que en África.
En el caso del ciclón Idai, por ejemplo, Swiss Re Institute informó recientemente de que la pérdida económica total para Mozambique, Malaui y Zimbabue fue del orden de 2.000 millones de dólares, de los cuales solo el 7 % estará cubierto por seguros. Esto supone una brecha de protección del 93 %.
Esta situación no debería sorprender. A nivel macro, medimos la penetración de los seguros como el porcentaje de las primas de seguro totales sobre el PIB total. Los parámetros de referencia mundiales muestran que las economías desarrolladas tienen tasas de penetración del 7 %-10 % del PIB. En las economías emergentes en las que los seguros empiezan a desempeñar un papel mayor en el apoyo al crecimiento económico, esta tasa se situará en el rango del 3 %-4 %.
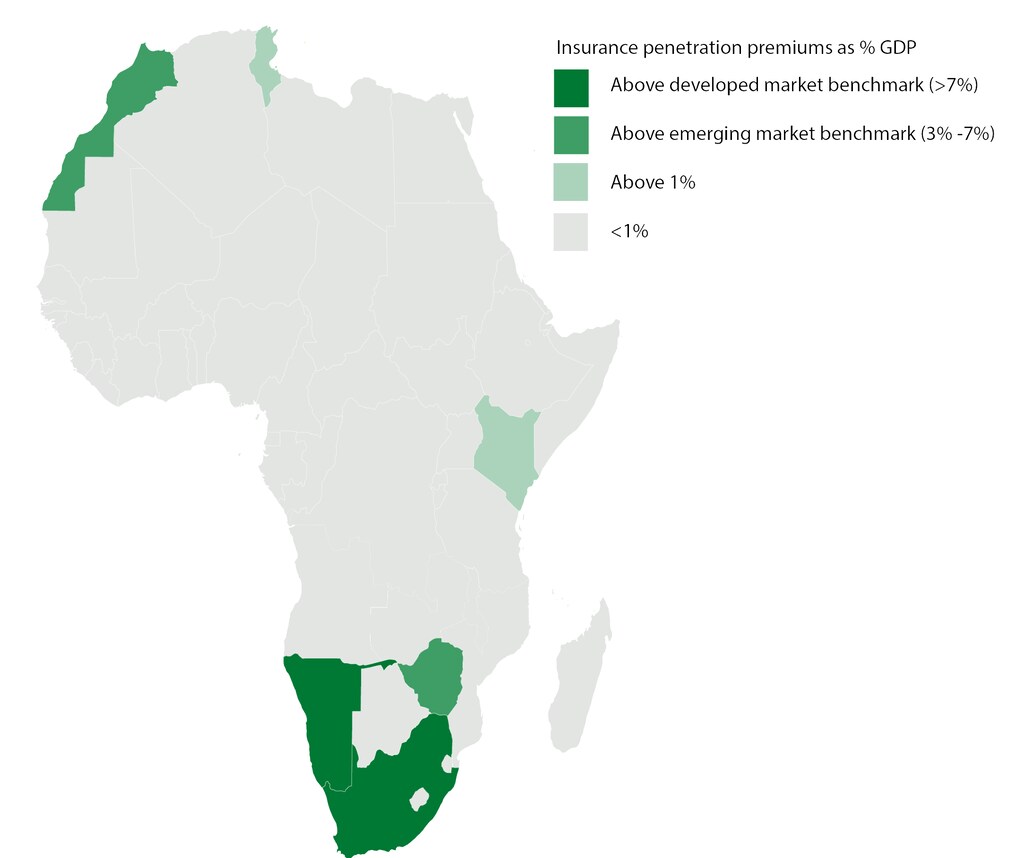
El sector de seguros de vida, muy desarrollado en Sudáfrica, representa alrededor del 10 % del PIB total del país, lo que lo sitúa a la par que el Reino Unido o Estados Unidos. Si añadimos el sector de seguros a corto plazo, la cifra se acerca al 13 %. Aparte de eso, solo Namibia, Marruecos y Zimbabue superan el parámetro de referencia del 3 % para economías emergentes, mientras que solo Kenia y Túnez pueden contarse entre los países con una penetración de seguros superior al 1 %.
Medida de este modo, la brecha de protección resulta bastante abstracta. Sin embargo, las pérdidas que cubrimos son muy tangibles. Un ciclón tropical con vientos de 200 km/h puede arrancar el techo de una casa o retorcer la estructura metálica de un almacén. Las inundaciones resultantes arrastrarán coches, viviendas y bienes. Las personas se quedarán sin hogar, sin trabajo y sin ingresos durante todo el tiempo que se tarde en reconstruir las casas y en volver a poner en marcha los negocios. Y si no se dispone del dinero necesario para lograrlo, la brecha de protección se convierte en un problema muy real.
Lecciones de 2019
Idai fue un golpe. La destrucción fue inmensa. Hasta la fecha de este año, es la catástrofe natural más mortífera que hemos registrado. Junto con el ciclón Kenneth, este suceso ha dejado claro que debemos volver a analizar los riesgos climáticos en el sureste de África.
La base de datos de Swiss Re ha registrado ciclones tropicales en la cuenca del océano Índico desde 1945 hasta 2016. Al visualizar esos datos, observamos una franja de zonas de alta frecuencia de ciclones tropicales, que se extiende desde justo al sur del Ecuador hasta justo al sur del trópico de Capricornio.
Los datos meteorológicos históricos nos ayudan a comprender los intervalos de tiempo en los que cabe esperar este tipo de sucesos en Mozambique. Un sistema de baja presión de intensidad similar a Idai, por ejemplo, tendría una frecuencia de retorno de aproximadamente una vez cada 25 años. En el caso de la capital, Maputo, que se encuentra justo fuera de la zona de impacto actual, el período de retorno es algo mayor.
Esto nos indica que, incluso sin tener en cuenta el cambio climático, los riesgos climáticos ya se encuentran dentro de la vida útil de una hipoteca y muy dentro de la vida útil de una infraestructura crítica, como una terminal de aeropuerto o una nueva central eléctrica.
En el futuro, esperamos que la situación empeore. Existen pruebas claras de que las aguas del océano Índico se calientan de manera constante. Aunque hay otros factores que influyen en la gravedad de un ciclón tropical, la física del calentamiento global se comprende lo suficientemente bien como para afirmar que el calentamiento de los océanos aumenta la probabilidad de vientos más fuertes y de más precipitaciones.
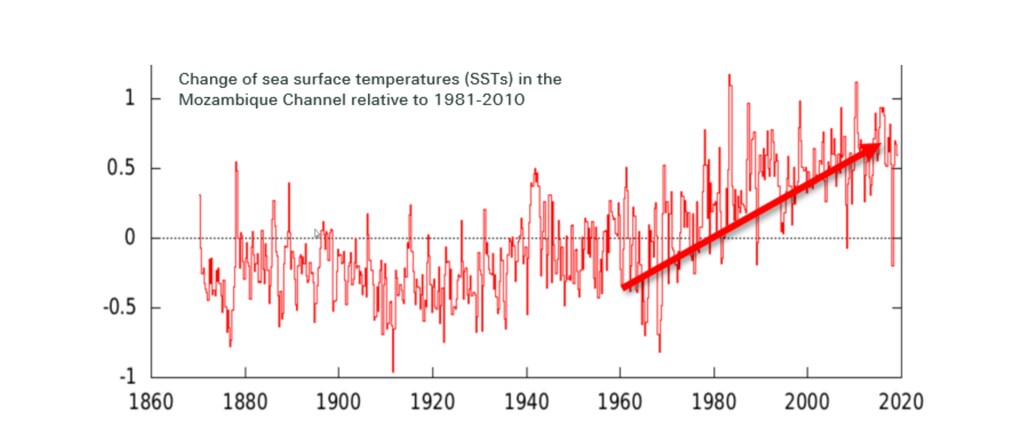
Pero lo frustrante del riesgo es que nunca podemos estar realmente seguros de cuándo y dónde se producirá. Por eso, aunque podemos prever razonablemente un aumento del riesgo, no tenemos plena certeza de cuál será su forma. ¿Significará más tormentas en total? ¿Significará tormentas más intensas? ¿O significará que los peligros secundarios, como las lluvias y las inundaciones, tendrán un mayor impacto?
Una posibilidad muy preocupante es que el período de retorno de Maputo para los ciclones de categoría 3 se acerque mucho al período de 25 años que observamos para el país en su conjunto. Simplemente no existe una base lo bastante sólida para mitigar los riesgos climáticos, ni para la protección financiera prefinanciada mediante seguros u otras formas de transferencia de riesgos.
El camino a seguir
Aunque la brecha de protección es enorme, esto no quiere decir que no se haya hecho nada en África, y sí tenemos ejemplos que funcionan en el contexto africano. El Programa Keniano de Seguro de Ganado o el African Risk Capacity son dos ejemplos que suelen citarse como historias de éxito.
Sin embargo, para poder ampliar realmente la protección, debemos reconocer que se necesita todo un ecosistema económico para que los seguros funcionen. Necesitamos aseguradoras y reaseguradoras con un sólido nivel de capitalización y un compromiso a largo plazo. Necesitamos marcos regulatorios sólidos. Necesitamos a agentes no aseguradores, como los urbanistas, que puedan integrar estrategias de mitigación en su trabajo. Y necesitamos una base de consumidores con alfabetización financiera que conozca los seguros, su finalidad, su valor y sus limitaciones.
Por eso necesitamos avanzar en el diálogo con los reguladores, las asociaciones de seguros, las ONG y la comunidad más amplia de agentes del sector público de la región, para anticiparnos mejor y prepararnos para un panorama de riesgos en evolución. La industria mundial de reaseguros y seguros debe reforzar la forma en que canaliza sus conocimientos hacia la región y cómo facilita el desarrollo de herramientas financieras más sólidas. Debemos acelerar el trabajo que se está realizando para desarrollar canales de distribución eficaces, especialmente a través de la bancaseguros y de los seguros móviles.
Hacemos mucho, pero debemos hacer más. Creo que podemos hacerlo bien. Y si lo hacemos, significará una África más resiliente frente al aumento de los riesgos climáticos.


