El PIB de China se contrajo un 6,8 % en el primer trimestre de 2020.
En respuesta, el país ha presentado un paquete de estímulo fiscal de 500.000 millones de dólares para apoyar su recuperación económica y social de la COVID-19.
El país se centrará en las «seis prioridades», entre ellas el empleo, los medios de subsistencia básicos y la estabilidad de las cadenas de suministro.
En la sesión del mes pasado del Congreso Nacional del Pueblo, China presentó un esperado paquete de estímulo fiscal para contrarrestar los daños que la crisis de la COVID-19 ha causado a la segunda economía más grande del mundo.
El gasto destinado a combatir el virus, que asciende a 3,6 billones de RMB adicionales (500.000 millones de dólares), o alrededor del 4 % de la producción económica anual de China, se financiará con la emisión de bonos especiales del Tesoro para el alivio de la pandemia, así como con bonos especiales de los gobiernos locales destinados a infraestructuras y con un déficit fiscal más amplio.
Para muchos en China, la intervención recuerda al estímulo de 4 billones de RMB que Pekín introdujo tras la crisis financiera de 2008. Presentado como una dolorosa lección sobre los riesgos de la política fiscal ultralaxa, ha dominado desde entonces el debate económico. Pero ¿de dónde surge esta fobia al estímulo?
Destinado a impulsar una demanda debilitada, el programa de la era de la crisis financiera implicó una enorme inversión pública en infraestructuras, gasto en bienestar social y desarrollo rural. Es cierto que dejó a China un doloroso legado que se sintió muchos años después, como una deuda excesiva de los gobiernos locales, un mercado inmobiliario recalentado y multitud de empresas zombi. Es comprensible que la gente tema una nueva burbuja alimentada por la deuda tras el último despliegue de gasto.
Sin embargo, el paquete de estímulo de 2008 también resultó ser un alivio sólido y oportuno frente a los males de la época. Los efectos secundarios se habrían contenido si las deficiencias estructurales de la economía china se hubieran abordado mejor.
Mientras el mundo se tambaleaba por las secuelas de la crisis financiera, los responsables políticos de China tenían toda la razón al preocuparse por la recesión que esta provocaría. Meses después, las exportaciones del país cayeron, el desempleo aumentó y muchas pequeñas empresas quebraron. El estímulo permitió a China recuperar rápidamente su vigor económico, y el país superó a muchos de sus rivales en la década siguiente.
El gasto público no solo sostuvo la demanda agregada; en particular, la enorme inversión en infraestructuras ha dado sus frutos. Una red de trenes de alta velocidad, nuevos aeropuertos y servicios logísticos —construidos en su mayoría después de la crisis y en su día considerados inversiones prematuras— han dado forma a los conglomerados urbanos del país y han hecho que su sector manufacturero sea más competitivo. La participación de China en el valor añadido del sector manufacturero mundial pasó del 14,4 % en 2008 al 28,2 % en 2018, según nuestro análisis de datos del Banco Mundial.
China se encuentra ahora en un panorama completamente distinto. La situación actual exige una urgencia aún mayor que en 2008. Mientras la lucha contra la COVID-19 se prolongaba, el PIB de China se contrajo un 6,8 % en el primer trimestre de 2020, la caída interanual más pronunciada jamás registrada. En cambio, el mínimo económico del país entre 2008 y 2010 fue un crecimiento interanual del 6,4 %.
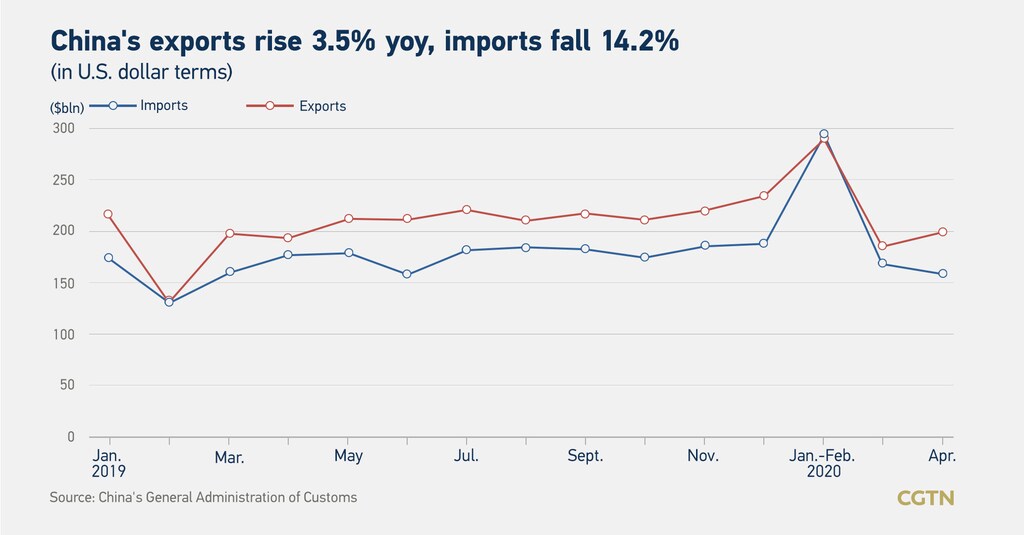
Aunque los datos de abril mostraron algunos brotes verdes, la demanda interna se quedó rezagada respecto a la oferta. Mientras el valor añadido de la producción industrial creció un 3,9 %, las ventas minoristas y la inversión se contrajeron. Y mientras el mundo se prepara para una fuerte recesión técnica, con la economía estadounidense encaminada a una caída anualizada del 38 % en la producción ajustada por inflación en el segundo trimestre, un repunte temporal de las exportaciones chinas en abril ocultó la cruda realidad de que cada vez más pedidos extranjeros estaban siendo cancelados.
Pekín se ha comprometido a trabajar en lo que denomina sus «seis prioridades»: empleo, medios de subsistencia básicos, empresas, seguridad alimentaria y energética, estabilidad de las cadenas de suministro y funcionamiento fluido del Gobierno. Por ejemplo, salvar empleos y pequeñas y medianas empresas requeriría algo similar al Programa de Protección de Nóminas de Estados Unidos (Paycheck Protection Program). Una cadena de suministro más resiliente sugiere un aumento del gasto en infraestructuras.
China tiene más margen de maniobra que otras grandes economías. Según el rastreador fiscal del FMI, los paquetes de apoyo de China frente a la COVID-19 (que incluyen gasto, préstamos y garantías) sumaron solo el 2,5 % de su producto interior bruto hasta abril, frente al 34 % de Alemania, el 20,5 % de Japón y el 11,1 % de Estados Unidos. Incluso tras añadir las medidas anunciadas en el NPC, el compromiso fiscal de China sigue estando muy lejos del de las economías occidentales.
El país también cuenta con una cartera de proyectos nueva y prometedora. Por supuesto, gran parte del gasto fiscal se destinará a las seis prioridades, pero también debería centrarse la atención en las inversiones en «nuevas infraestructuras», como los centros de datos, las instalaciones industriales impulsadas por inteligencia artificial y la logística de cadena de frío para productos como los congelados, todo lo cual podría liberar el potencial de China como potencia económica durante la próxima década.
Una dosis saludable de acción fiscal sirve tanto para la estabilidad a corto plazo como para la prosperidad a largo plazo. Por supuesto, el estímulo por sí solo no es una panacea. La mejor forma de convencer a los escépticos es apostar por un plan de gasto bien estructurado y cuidadosamente orientado. Los esfuerzos adicionales para revitalizar la economía posterior a la pandemia —mediante medidas como la reforma de la propiedad de la tierra rural y una mayor apertura del sector financiero— siguen siendo clave para el crecimiento sostenido de China en un mundo cada vez más incierto.


