Gestionar los bancos con problemas de manera rápida, eficiente e imparcial es esencial para la unión bancaria europea. Se ha avanzado mucho, pero aún queda por hacer para fortalecer tanto las instituciones como las prácticas. Presentamos las recomendaciones en este ámbito propuestas como parte de la reciente evaluación del sector financiero de la zona euro.
Contar con un marco sólido y la capacidad operativa para gestionar los bancos con problemas es fundamental para «nivelar el terreno de juego» en la unión bancaria y para reducir los riesgos. Se necesita un sistema verdaderamente común que garantice que los bancos compitan en función de sus propios méritos y no se vean favorecidos ni perjudicados por la jurisdicción en la que se constituyen. Una buena supervisión, como hemos visto con el Mecanismo Único de Supervisión, puede reducir la probabilidad de que un banco quiebre de forma abrupta. Sin embargo, de vez en cuando los bancos sí quiebran, por lo que el sistema de preparación y gestión de crisis debe estar listo para afrontar lo que de otro modo podrían ser episodios costosos tanto para los gobiernos como para las economías.
Sector en evolución
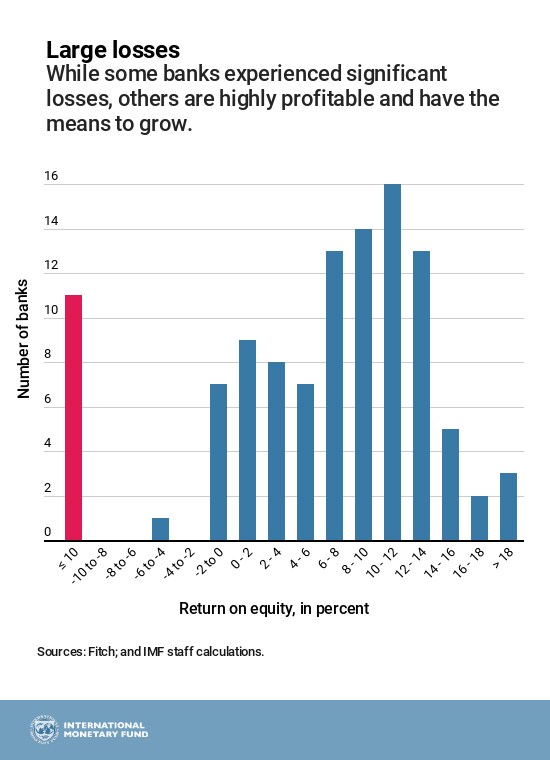
El sector bancario de la zona euro evoluciona constantemente, y cabe esperar más consolidación. En nuestro informe, mostramos que un subconjunto de bancos presenta una rentabilidad crónicamente baja, incluso en épocas de bonanza. En 2016, por ejemplo, aproximadamente uno de cada 10 grandes bancos registró pérdidas muy elevadas. Los de peor desempeño se ven presionados a reestructurarse, fusionarse, reducir su tamaño o salir del mercado, presión que solo puede aumentar con el avance de la digitalización y la competencia de entidades no bancarias. Por tanto, será necesario un marco de recuperación y resolución bancaria que ayude a que este proceso sea lo más fluido posible.
Medidas necesarias
La Directiva sobre recuperación y resolución bancaria y el Reglamento del Mecanismo Único de Resolución constituyen una base sólida para afrontar los bancos con problemas. Sin embargo, el marco sigue fragmentado e incluye incentivos para que los Estados miembros recurran a soluciones nacionales. Por ello, la unión bancaria debe centrarse en 5 áreas principales para estar adecuadamente preparada:
1. Debería reforzarse el régimen jurídico para la intervención temprana y la capacidad de realizar preparativos anticipados. Las agencias competentes deben poder programar con antelación cuándo se interviene y resuelve un banco con problemas.
2. Debe existir apoyo financiero para un banco intervenido, de modo que no sufra una venta forzosa de activos ni el colapso de servicios esenciales. Un banco recién resuelto debe poder contar con colchones de liquidez adecuados. El temor a un colapso puede generar incertidumbre e incluso paralizar la toma de decisiones. A corto plazo, la zona euro necesita:
Un fondo de resolución bien dotado, con un respaldo (backstop);
Sistemas nacionales de garantía de depósitos bien dotados;
El establecimiento del Esquema Europeo de Garantía de Depósitos para respaldar los sistemas nacionales de garantía de depósitos;
Acumulación de capacidad de absorción de pérdidas en los bancos (el denominado Requisito Mínimo de Fondos Propios y Pasivos Elegibles, o MREL), de modo que cada banco disponga de capital suficiente y deuda subordinada que pueda ser creíblemente objeto de rescate interno (bail-in). Contar con un MREL «interno» suficiente, preposicionado en filiales relevantes de grupos transfronterizos, reducirá los posibles conflictos entre intereses nacionales.
3. La resolución bancaria debe llevarse a cabo en un marco coherente. Los desencadenantes de la actuación (por ejemplo, qué se considera «interés público») deben simplificarse, y la jerarquía de los créditos de los acreedores en la insolvencia bancaria debe ser más coherente entre países.
4. Se necesita más en tiempos de crisis generalizada, cuando el riesgo de contagio es alto. Normas demasiado estrictas, en particular el requisito de bail-in, pueden generar mayor incertidumbre y huida de los bancos potencialmente en peligro.
5. La propia Junta Única de Resolución debería poder designar a un liquidador e iniciar procedimientos. Esta capacidad sería especialmente útil para tratar con bancos más grandes y transfronterizos que no merecen una resolución de plena escala.
A nadie le gusta una quiebra bancaria, pero las autoridades de la unión bancaria harían bien en intensificar los preparativos para lo que, tarde o temprano, es casi inevitable.


