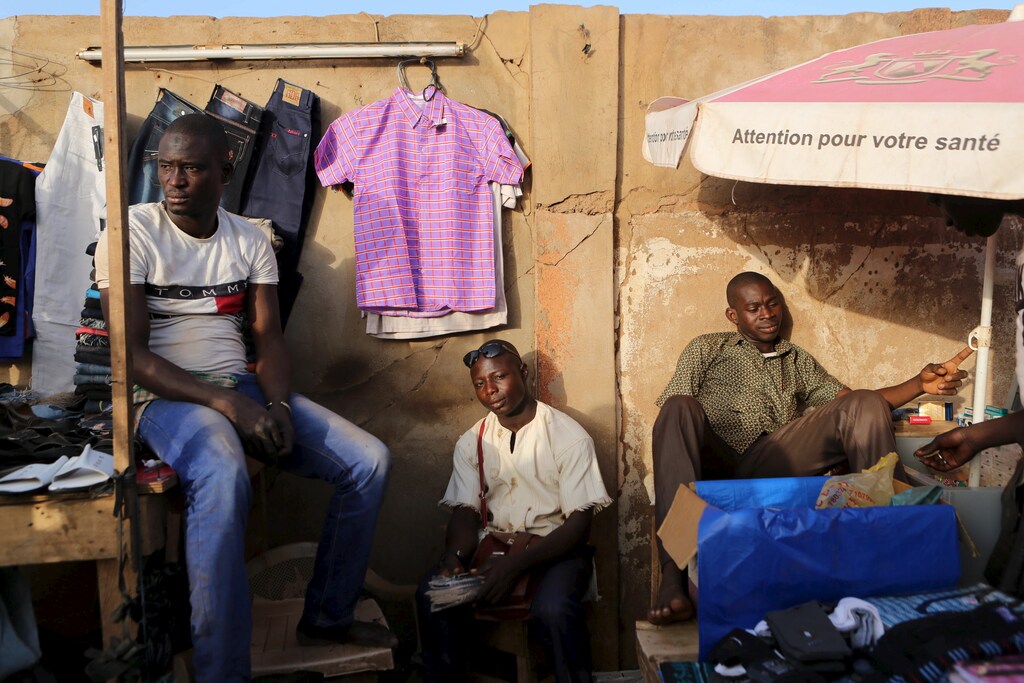
A pesar de los avances positivos en inclusión financiera en el continente, el 95% de todos los pagos de consumo en África todavía se realizan en efectivo. ¿Por qué es esto malo? Para las personas y los microempresarios atrapados en sistemas basados solo en efectivo, resulta mucho más difícil hacer crecer un negocio, es menos seguro ahorrar y mucho más difícil abrirse camino hacia la clase media.
El efectivo alimenta la llamada economía invisible, limita la productividad y el crecimiento de sectores dinámicos como las microempresas y las pequeñas empresas, y dificulta enormemente incluir estas actividades económicas en cualquier forma de estadísticas oficiales, supervisión, fiscalidad y regulación.
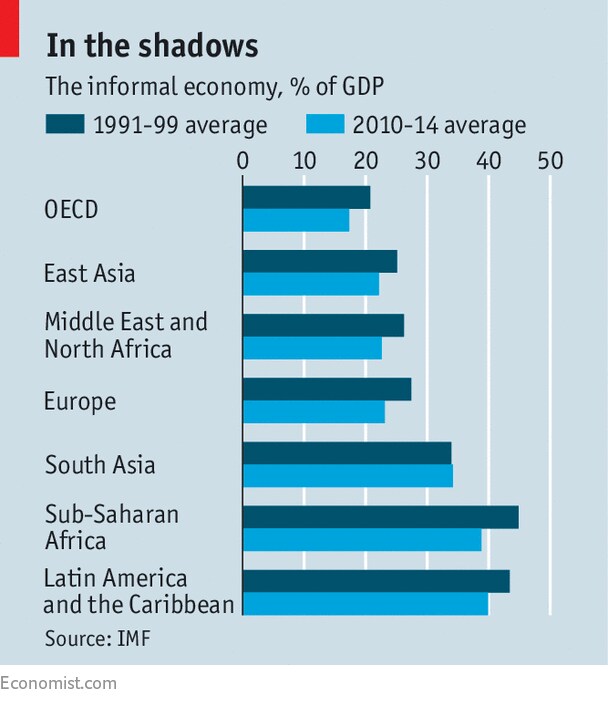
De hecho, la economía informal en el África subsahariana representa casi el 86% de todo el empleo, según la Organización Internacional del Trabajo. El problema se agrava por el dividendo demográfico de África, con el sector informal previsto para absorber a muchos de los jóvenes que buscan empleo en el continente.
En general, se trata de un problema originado por la falta de inclusión y por el escaso acceso y uso de herramientas financieras formales, especialmente en economías donde la riqueza y los activos no se distribuyen de forma razonable. Si el crecimiento económico no va acompañado de una distribución equitativa de la renta ni de un aumento equivalente del empleo, observamos un incremento del crecimiento de la economía informal, dada su baja barrera de entrada. Integrar el sector informal en la economía formal es probablemente uno de los desafíos de política más significativos a los que se enfrentan los gobiernos africanos del siglo XXI.
La realidad de la economía informal
A diferencia de la descripción habitual de la economía informal como un grupo único e «indiferenciado» de trabajadores, el sector es enormemente dinámico e incluye una amplia gama de microempresas, pequeñas y medianas empresas, incluidos los trabajadores empleados en dichos negocios y los trabajadores por cuenta propia que se ganan la vida con actividades como el trabajo doméstico, el comercio callejero o la agricultura a pequeña escala. Muchos de estos trabajadores no se incorporan a la economía informal por elección: es, en gran medida, un subproducto de su necesidad de sobrevivir y de mantener a sus familias.
Ahí radica la oportunidad: integrar esta economía informal, ofreciendo a las personas previamente excluidas acceso a servicios financieros básicos y a redes que les ayuden a ahorrar, ampliar su negocio y alcanzar una seguridad financiera. La buena noticia es que las tecnologías innovadoras ya proporcionan las herramientas y plataformas para que los proveedores de infraestructura, como los bancos y los operadores de redes móviles, lleguen a estas poblaciones tradicionalmente excluidas. El reto, sin embargo, es garantizar que estas soluciones se adopten con facilidad y se utilicen de forma activa.
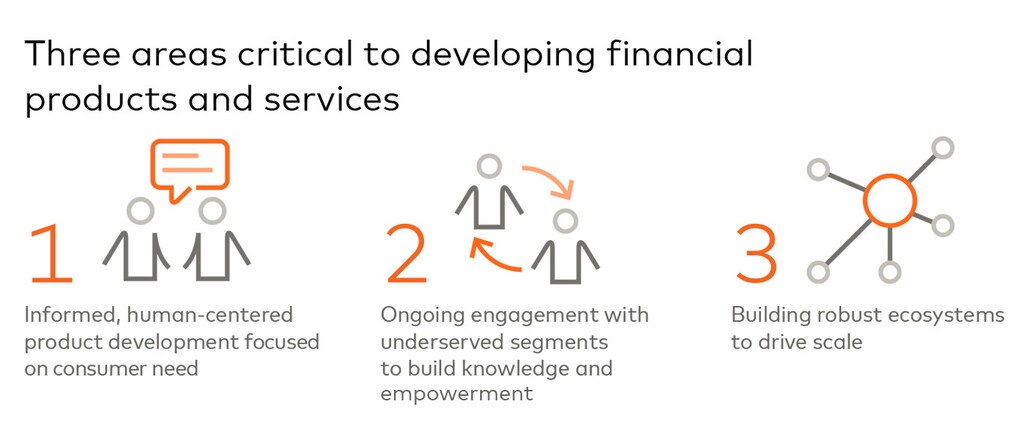
Entonces, ¿cómo garantizamos que los productos financieros formales se usen realmente? Hay tres claves para lograrlo:
1. Centrarse en las necesidades de los clientes y en las consideraciones culturales
Convertir el efectivo en transacciones digitales consiste en diseñar soluciones pertinentes que atiendan plenamente las necesidades y deseos de personas y empresas, que pueden variar según la geografía, las preferencias individuales y la comunidad. Se necesita tiempo y recursos para comprender a fondo su realidad y cómo encajan, o no encajan, las tecnologías en ella. Por ejemplo, Farmers Network de Mastercard aplica un enfoque de diseño centrado en las personas a los medios de vida agrarios, lo que orienta el desarrollo de una solución que da a los pequeños agricultores acceso a nuevos mercados mediante SMS. Al atender su necesidad de gestión de pedidos, entrega y recogida de productos, y de pagos, MFN ofrece a los agricultores un camino hacia el uso de productos de pago digital y les permite obtener un precio justo por sus cosechas sin necesidad de recurrir a intermediarios.
2. Desarrollar el conocimiento financiero y cambiar comportamientos
El conocimiento y la confianza son grandes obstáculos en cualquier transacción financiera y se reconocen ampliamente como barreras clave que deben superarse antes de que consumidores y empresas adopten los pagos digitales. Los sectores público y privado deben replantear la educación financiera, utilizando modelos innovadores como la gamificación y los servicios de mensajería móvil, para fomentar un cambio de comportamiento a gran escala. La formación y la educación sobre nuevos productos y sistemas digitales también son fundamentales para garantizar su adopción. En Egipto, por ejemplo, el acceso a cuentas móviles es casi universal. Sin embargo, el uso de los servicios financieros móviles sigue siendo escaso, principalmente por falta de confianza. Para abordar este problema, los proveedores de servicios financieros diseñaron una opción de mensajería de texto, que les permite comunicarse con los clientes y responder a preguntas clave sobre finanzas y dificultades financieras. Esta mayor concienciación y conocimiento se tradujo en un aumento del 5-8% en las transacciones mensuales.
3. Desarrollar ecosistemas digitales sólidos para permitir la escalabilidad
Los nuevos modelos de negocio para desplegar tecnología, junto con nuevos flujos y canales de pago, son clave para la expansión. Las tecnologías móviles y digitales también pueden utilizarse para reunir mejor a los actores del ecosistema y conectar a los proveedores de servicios con las personas desatendidas de formas nuevas e innovadoras. Esto reduce el coste de prestación de soluciones y mejora la eficacia a la hora de ofrecer servicios esenciales a personas y microempresarios atrapados en una economía basada en efectivo. En Kenia, por ejemplo, una iniciativa de préstamos digitales pionera en su especie, Jaza Duka, ayuda a los propietarios de pequeños quioscos a superar las restricciones de flujo de caja; junto con la ausencia de un historial crediticio formal, esto ha limitado su capacidad para comprar y vender más productos y, en última instancia, hacer crecer sus negocios. La plataforma registra cuántos productos ha comprado el propietario de una tienda a lo largo del tiempo y combina esos datos con análisis. Los resultados se utilizan para proporcionar a un banco una recomendación de elegibilidad para microcréditos, que puede conceder crédito sin intereses. La combinación de herramientas y datos de diferentes sectores ha cambiado el modelo de financiación de las pequeñas empresas.
Las alianzas son fundamentales para generar impacto
Los gobiernos y las ONG tienen capacidad para llegar y prestar servicios hasta el último kilómetro, mientras que los responsables de políticas son fundamentales para crear normativas favorables que incentiven a los consumidores y a las pequeñas empresas a adoptar los pagos electrónicos. Sin embargo, el sector privado, incluidos los actores no tradicionales de sectores clave como las telecomunicaciones y los bienes de consumo, debe formar parte de estos esfuerzos de digitalización más amplios, ya que estos actores son fundamentales para impulsar la innovación, la escalabilidad y el uso de los servicios.
Aunque la economía informal nunca desaparecerá por completo, sin duda podemos reducir el efectivo que genera mediante el aprovechamiento del poder de la tecnología y las alianzas. Esto no solo ayudará a desbloquear el enorme potencial económico de la economía informal, sino que, en consecuencia, impulsará a cientos de millones de personas en todo el continente hacia una prosperidad a largo plazo.


