感染拡大への懸念は抑えられているようですが、銀行は引き続き精査の対象となっています。
日常生活において銀行が重要な役割を果たしているにもかかわらず、近年の歴史では破綻や取り付け騒ぎがかなり頻繁に起きてきました。
破綻への対応をどう決定するかは、信頼を維持するうえで極めて重要になり得ます。
銀行について一つ確かなことがあります。近頃は銀行の数が減っているようです。
コメルツバンクは、時代の存亡に関わる緊張感を見事に捉えた形で、最近、自社の潜在的リスクの一覧を更新し、ドイツ・フランクフルトの本拠地への「戦術核攻撃」を含めました。
シリコンバレー銀行の突然の破綻から数週間が経った今も、集団的な再評価の波が金融セクター全体に及び、同セクターは体勢を立て直そうとしている中で、はるかに不確実な世界。
カリフォルニア州拠点のシリコンバレー銀行にとどまった顧客は今、お決まりの道筋をたどり、メルトダウンの余波で単に新たな貸し手に移されるという形で、規制当局の計らいによるものです。
銀行は予想以上に頻繁に姿を消しています。しばしば設計されることが多く、古代ギリシャ以来存続してきた神殿に似せられているにもかかわらず、銀行は現れては消えていきます。
米国では、銀行数は約86%減少しました(1921年から2020年の間に、好況、不況、整理統合の一連の流れを経て)。欧州の銀行数はおよそ3分の1減少しました(2009年から2020年の間)。これは同地域自身の連鎖的危機によって引き起こされた淘汰で、収益性の低下も伴いました。
ある意味で、これらの数字は、私たちがリスクをどう認識し管理するかを反映しています。日常生活は一般的に物を購入することに依存しており、銀行が消えると、その能力が突然問われます。これは極めて根本的な問題です。
それでも私たちは、災害の到来をしばしば見落としています。最近経験したような金利上昇は、鉄球を金融システムに振り回すようなものになり得ます。規制の緩みも問題の前兆となる可能性があります。
とはいえ、比較的洗練された市場観測者でさえ不意を突かれています。最近の緊急売却は、同スイス銀行の最大の投資家が皮肉めいた信頼を表明してからわずか数か月後のことでした。同投資家は同行を「160年の歴史を持つブランド」と評していました。実際には同行は167年続きました。
銀行の看板や支店が消えても、機関が管理する資産や投資が必ずしも消滅するわけではありません。残されるのは一般的に他の金融機関に吸収されるものです。クレディ・スイスが同市内のライバル行と計画的に合併した後、統合銀行は現在、運用資産として5兆ドルを保有すると見込んでおり、その額は――ドイツのGDPを大幅に上回ります。
合併劇、凍結された資金、保険付き預金
銀行の取り付け騒ぎや破綻は、世界中で長い歴史を持っています。
昨夏、中国の農村部の金融機関の間で「合併劇」が発生し、預金者が通常利用できる資金の一部が凍結され、少なくとも一時的ではありますが。2015年、ギリシャは破綻を避けるため、銀行を閉鎖せざるを得ず、数週間の間営業を停止しました。
数年前の金融危機の際、ほぼ毎回の金曜日の午後には米国の銀行破綻の発表が相次ぎ、政府が保証する預金の最高額の引き上げが促されました。
その約20年前、共産主義からの激動の移行期にあったチェコ共和国では、銀行数が急増し、5行から55行へと5年足らずで増加した後、相次ぐ破綻を経て数年後には40行に減少しました。
1931年、崩壊したウィーンのクレディタンシュタルトは、の一因となり、米国の金融危機を世界的な大恐慌へと転じさせ、さらに悪い事態の舞台を整えました。同行はクレディ・スイスの1年前に設立されており(当時の同行も同じく「クレディタンシュタルト」の名で知られており)、同様に政府主導の合併に組み込まれました。
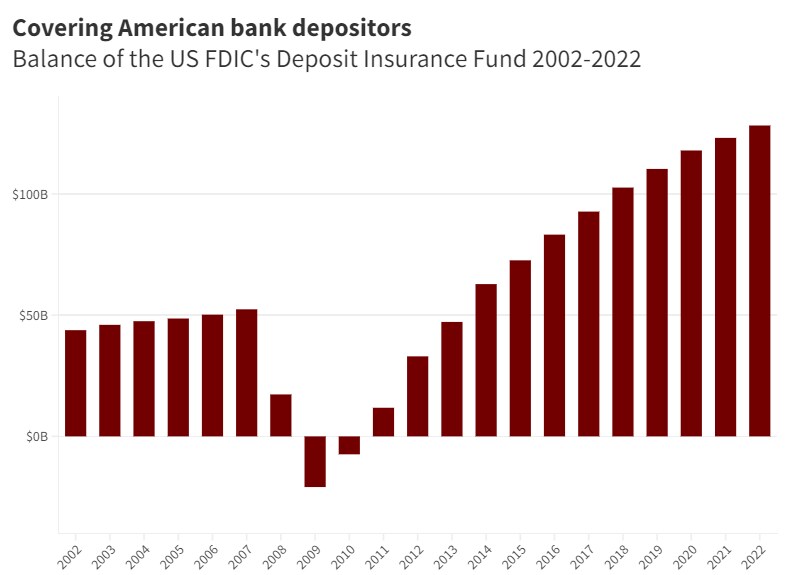
クレディ・スイスの預金者は保護されましたが、同行の売却の一環として、約170億ドル相当の同行の債務に投資していた投資家――証券(より高い利回りを提供する一方で確実性は低い)は全額を失いました。この件は不安をかき立てました。
規制当局は、破綻処理に乗り出す際、常に困難な選択に直面します。誰に救済の手を差し伸べ、誰に差し伸べないかの判断は厳しく精査されており、それには十分な理由があります。その判断は、不可欠な信頼を失わせ、公共の信頼を深く損なう可能性があるためです。
怒りは、不公平なやり方で米国の金融システムが15年前の危機後に是正されたことから、深刻な混乱を招きました。悲惨なテント村が、当時私のオフィスの角にあたるサンフランシスコ連邦準備銀行の前に抗議者たちによって形成され、驚くべき量の富が建物の地下に保管されていたことと対照をなしていました。
最近の銀行業界の混乱は、幸いにも好転しつつあるかもしれません。一つには、米国の比較的脆弱な中小銀行からの資金流出が、安定したように見えており、これは極めて重要です。
銀行を運営する人々も、他の誰とも同様に過ちを犯しやすいものだということを心に留めておくとよいでしょう。彼らのミスを是正するための判断は、できる限り公正かつ透明でなければならず、特に現在「センチメントの伝染」。
銀行の不安定性と破綻に関するさらなる読み物
詳しい背景として、世界経済フォーラムの戦略的インテリジェンス・プラットフォームからのさらなる読み物へのリンクは以下の通りです:
この記事によると、銀行の破綻が預金の大半を脅かすことはないものの、雇用は脅かすとのことです。(新経済思考研究所)
「銀行は過失によってではなく、構造的に脆弱である。」投機家や怠慢な規制当局といった犯人探しに終始しても、銀行破綻時に良い政策にはつながらない、と本稿は指摘している。(Project Syndicate)
「依然として機能不全にある銀行制度を立て直す、もう一つの機会。」モラルハザードが再び浮上している、と本分析は指摘している。(CEPS)
クレディ・スイスの後に、欧州の別の大手金融機関も監視の対象となったことを受け、EU金融当局は国境を越えた協力の強化策を模索するようになった、と本稿は指摘している。(LSE)
2001年以降、米国で発生した563件の銀行破綻のうち、522件では(ほぼ)すべての預金者の口座残高がそのまま新しい銀行に移されただけであった、と本分析は指摘している。本分析は、関連規制の大幅な見直しについても検討している。(Next City)
本稿が指摘する、あまり知られていない事実の一つは、中央銀行が「量的緩和」によって経済の活性化を図ると、取り付け騒ぎが起きやすい、預金保険の対象外の銀行預金も同時に増加させてしまうということである。(Project Syndicate)
今回の銀行業界の混乱がもたらしうる「7つの起こりやすい結果」の中で、本概要は、融資を受けることが今後かなり難しくなる可能性が高いと指摘している。(The Conversation)
「戦略インテリジェンス」プラットフォームでは、Strategic Intelligenceプラットフォームでは、銀行業務、グローバルリスクなど数百のトピックに関する専門家の分析フィードをご覧いただけます。閲覧にはご登録が必要です。